


"צריך לטפל קודם בסיעוד": החוקרות שיוצאות נגד תוכנית הפנסיה של שמחון
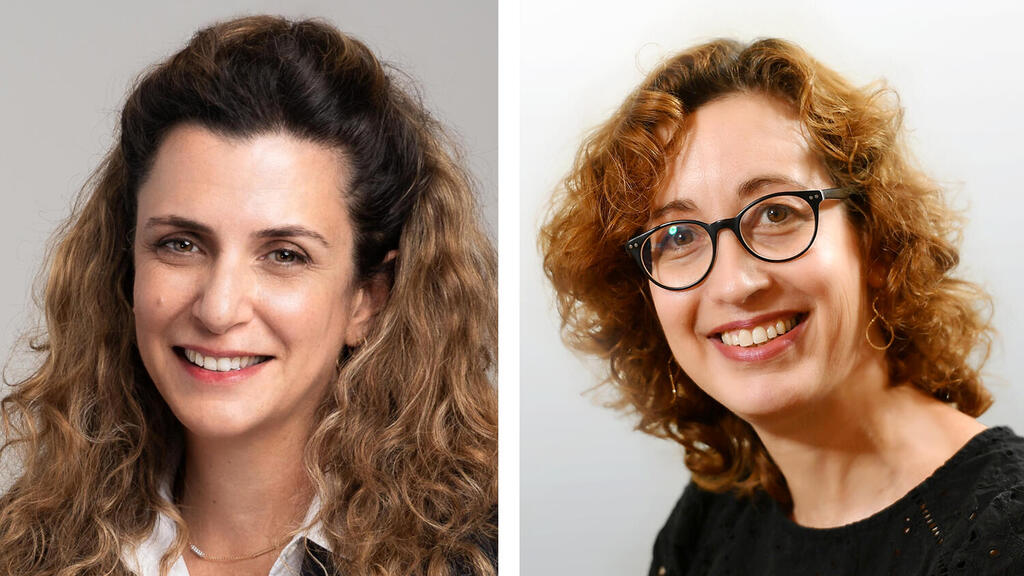
מיכל גור כגן ושרונה צדוק־רוזנבלוט יוצאות נגד הצעת המועצה הלאומית לכלכלה, בראשות פרופ' אבי שמחון, לבטל את חובת הפרשת העובדים לפנסיה עד גיל 40. החוקרות מזהירות כי ההצעה מתעלמת מהמשבר בביטוחי הסיעוד ומההוצאות הצפויות בזקנה, ומערערות על ההנחות האופטימיות שלה
ההצעה לצמצם את חובת החיסכון לפנסיה של עובדים צעירים עלולה לפגוע בביטחון הכלכלי שלהם בגיל מבוגר, ומתעלמת מהמשבר בענף הסיעוד ומההוצאות הכבדות שעשויות להידרש מהם בעתיד. כך מזהיר נייר עמדה חדש שמותח ביקורת על יוזמת המועצה הלאומית לכלכלה, בראשות פרופ' אבי שמחון, לבטל את חובת ההפרשה של עובדים לפנסיה עד גיל 40.
"לא יעלה על הדעת שמצד אחד מדברים על מעבר מביטוח לחיסכון כדי לממן סיעוד, ומצד שני טוענים שהפנסיה עודפת ויש מספיק כסף", אמרה לכלכליסט מיכל גור כגן, ראש תחום פנסיה וחיסכון במכון הפניקס לחקר שוק ההון באוניברסיטת רייכמן. "בסוף אין צבע לכסף. כשאדם מזדקן ונזקק לטיפול סיעודי, הוא לא אומר 'השקל הזה נועד לאוכל והשקל הזה למטפל'".
גור כגן, שכיהנה עד אוגוסט אשתקד כמשנה למנכ"ל מגדל וכמנהלת חטיבת חיסכון ארוך טווח ובריאות, חיברה את נייר העמדה יחד עם ד"ר שרונה צדוק־רוזנבלוט, עמיתת הוראה באוניברסיטת בן־גוריון ופוסט־דוקטורנטית באוניברסיטה העברית. הנייר, שפורסם השבוע ונכתב בהזמנת מכון הפניקס באוניברסיטת רייכמן, מזהיר כי ההצעה אינה מביאה בחשבון את מכלול הצרכים הכלכליים של החוסכים בגיל מבוגר, וכי גם קצבה שנראית גבוהה ביחס לשכר לפני הפרישה לא בהכרח תאפשר להם להתקיים בכבוד.
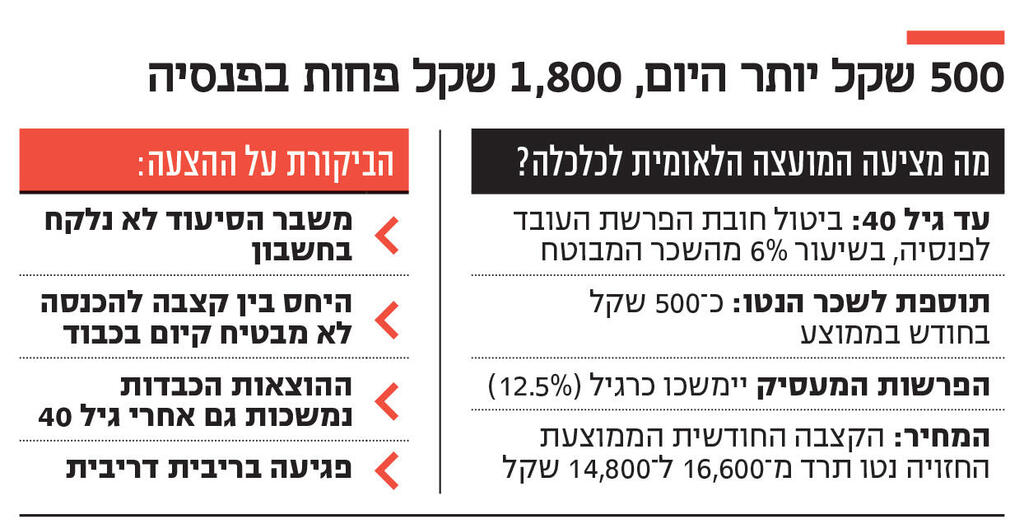
הצעת המועצה, שגובשה בידי שמחון והכלכלן אברהם זופניק, מבקשת לבטל את חובת ההפרשה לפנסיה של העובד, בשיעור של 6% משכרו, עד גיל 40. הפקדות המעסיק, בשיעור כולל של 12.5%, יימשכו כסדרן, והעובד יוכל להמשיך להפריש מרצונו. המהלך צפוי להגדיל את ההכנסה הפנויה של עובדים צעירים בכ־500 שקל בחודש בממוצע, כשהם מתמודדים עם הוצאות גבוהות על דיור וילדים. אלא שלפי חישובים שערכה המועצה כדי להעריך את השפעת המהלך על החיסכון הפנסיוני, בתרחיש המרכזי צפויה הקצבה החודשית הממוצעת בגיל הפרישה לרדת מ־16,600 שקל נטו ל־14,800 שקל נטו, כולל קצבת אזרח ותיק.
משבר בתחום הסיעוד
הטענה המרכזית שמעלות החוקרות היא שלא ניתן לבחון את גובה החיסכון הפנסיוני הרצוי מבלי להביא בחשבון את מכלול הצרכים הכלכליים של אדם מבוגר, ובפרט הוצאות הסיעוד. בשנים האחרונות נקלע ענף הביטוח הסיעודי למשבר ולחוסר ודאות לגבי עתיד הכיסוי שמספקות קופות החולים – הביטוח הפרטי היחיד שניתן לרכוש כיום. בנוסף, היקף ההוצאות של הביטוח הלאומי על סיעוד מאיים להביא אותו לפשיטת רגל, כך שבשלב זה גם אין ודאות לגבי הסיוע הציבורי שיינתן לפורשים העתידיים. רק בחודש שעבר פרסמה רשות שוק ההון מתווה ביטוח סיעודי חדש המשלב חיסכון אישי עם כיסוי ביטוחי. יישומו מחייב חקיקה ורחוק מהכרעה.
לדברי גור כגן, אין פסול בבחינה מחודשת של שיעור ההפרשה לפנסיה, אלא שבחינה כזו צריכה להביא בחשבון גם את הארכת תוחלת החיים ומימון הוצאות הבריאות והסיעוד. "זאת לא נקודת זמן מתאימה לבחון את צמצום הפנסיה", אמרה. "צריך לטפל קודם בסוגיית הסיעוד, או לפחות במקביל".
ביקורת נוספת נוגעת לנתון המרכזי שבאמצעותו מצדיקים שמחון וזופניק את הרפורמה: יחס התחלופה, כלומר היחס בין הקצבה לבין השכר לפני הפרישה. במודל המועצה, החישוב נעשה לפי השכר בגיל 65 אף שהנחת הפרישה היא בגיל 70. לפי התרחיש המרכזי במודל המועצה, יחס התחלופה נטו של העובד הממוצע צפוי לעמוד על 109% במונחי נטו, כולל קצבת אזרח ותיק. במילים אחרות, העובד הממוצע צפוי לקבל בגיל הפרישה הכנסה הגבוהה משכרו נטו ערב הפרישה.
גם לאחר הרפורמה יישאר יחס התחלופה הממוצע גבוה יחסית, ברמה של 97%. אלא שלטענת החוקרות, הנתון הזה אינו משקף בהכרח את יכולתו של הגמלאי להתקיים בכבוד. כך, בחמישון השכר התחתון, הקצבה החודשית לאחר הרפורמה עומדת על 6,000 שקל בלבד, כולל קצבת אזרח ותיק, במחירי 2022. למרות זאת, יחס התחלופה נטו מגיע ל־159%. זאת מאחר שכשהשכר לפני הפרישה נמוך, גם קצבה נמוכה יכולה לייצר יחס תחלופה גבוה.
יחס תחלופה גבוה, פנסיה נמוכה
המחברות מדגישות כי יחס התחלופה הוא מדד חשוב, אך אינו יכול לשמש לבדו להערכת הביטחון הכלכלי בזקנה, וכי אדם שהתרגל לחיות משכר נמוך לא בהכרח יוכל לממן באמצעות קצבה דומה את הוצאותיו בגיל מבוגר. "ייתכן שהוא הסתדר כל החיים עם שכר נמוך, ואם הוא לא יהיה סיעודי – אולי זה יספיק לו. ואם הוא כן יהיה סיעודי?", תוהה גור כגן. החוקרות מערערות גם על ההנחה שבבסיס ההצעה, שלפיה בשנים הראשונות בשוק העבודה נטל ההוצאות של משקי הבית כבד במיוחד. לדבריהן, אין בנייר המועצה ניתוח מספק של התפתחות הוצאות משקי הבית לאורך החיים, ובפרט אחרי גיל 40.
גור כגן מצביעה על "דור הסנדוויץ'": עובדים בני 60-40, שנדרשים מצד אחד לסייע לילדיהם במימון לימודים, חתונות ורכישת דירה, ומצד שני להתמודד עם הזדקנות הוריהם. עבור חלקם, מדובר גם בצורך להשתתף במימון הטיפול הסיעודי שלהם. במקביל, בגילים מבוגרים יותר עלולים העובדים להתמודד עם ירידה ביציבות התעסוקתית ועם קושי למצוא עבודה.
הקושי משמעותי במיוחד לנוכח אפקט הריבית דריבית. שקל המופקד בגיל 25 נהנה מעשרות שנות תשואה, ולכן ערכו בגיל הפרישה גבוה בהרבה מערכו של שקל המופקד בגיל 50. המועצה אומנם מציגה ירידה צפויה בקצבה, אך החוקרות מטילות ספק במידת הביטחון שניתן לייחס לתחזיות. המודל של המועצה מניח, בין היתר, פרישה בגיל 70, צמיחה ריאלית שנתית בשכר של 1.5% ותשואה שנתית של 4% לאחר דמי ניהול.
ומה אפשר לעשות במקום? החוקרות מציעות לבחון ארבע חלופות להגדלת ההכנסה הפנויה של זוגות צעירים: הרחבת נקודות הזיכוי במס וסבסוד חינוך לגיל הרך, התאמת קצבת אזרח ותיק לבעלי הכנסות נמוכות, הגדלת הטבות המס על חיסכון פנסיוני לבעלי הכנסה נמוכה ומעבר למודל הפקדות מדורג שבו שיעור ההפרשה עולה בהדרגה לאורך הקריירה. הן מדגישות כי מדובר בכיווני מדיניות ראשוניים, ולא בחלופות שכבר נבחנו אקטוארית ותקציבית.


