


בלעדי
המכירות מדשדשות - וגינדי יוצאת במבצע חריג
גינדי החזקות תאפשר דחיית תשלום של 900 אלף שקל ממחיר דירה חדשה למשך עשור מקבלת המפתח, ללא ריבית והצמדה. המבצע חל על כ־300 דירות בארבעה פרויקטים, מחציתן בפרויקט גליל ים בהרצליה, שבו רמת המחירים גבוהה
ההאטה בשוק הדיור מאלצת את יזמי הנדל"ן לחשוב מחוץ לקופסה. מבצעי הקבלנים, שהחלו מאז שהריבית עלתה ומכירות הדירות קפאו, הפכו יצירתיים יותר ויותר, אבל המבצע שהשיקה אתמול גינדי החזקות הוא משיאי התקופה. החברה תאפשר דחיית תשלום של 900 אלף שקל ממחיר דירה חדשה למשך עשור מקבלת המפתח. זאת, ללא ריבית וללא הצמדה. לכלכליסט נודע כי החברה החלה להציע את התנאים האלה במבצע גרילה שיווקי, באמצעות הודעות ווטסאפ ללקוחות החברה, והיום יחל קמפיין בשלטי חוצות.
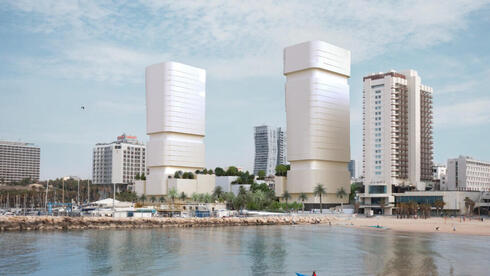
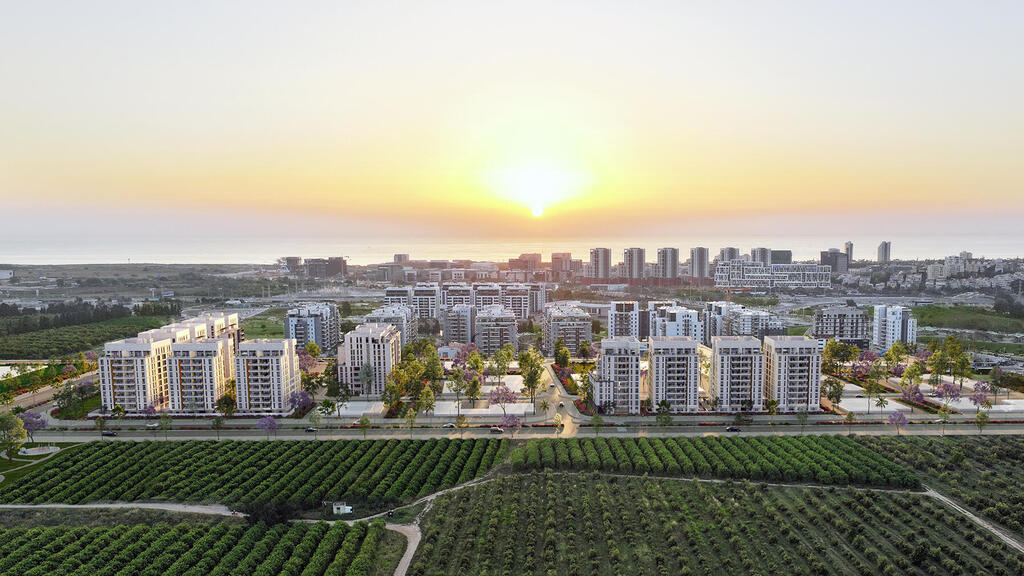
המבצע חל על כ־300 דירות שנותרו לחברה בארבעה פרויקטים – גליל ים בהרצליה, נווה איילון באור יהודה, רמת אפעל וכפר אז"ר ברמת גן. מחצית ממלאי הדירות שבמבצע נמצאת בפרויקט גליל ים בהרצליה, שבו גם רמת המחירים הממוצעת גבוהה יחסית (כ־5-4 מיליון שקל לדירה).
תשלום אחרון בפועל בעוד 12 שנה
המשכנתא הממוצעת של רוכשי דירות בפרויקט של גינדי בגליל ים עומדת על כ־2.5 מיליון שקל, לכן לחברה קשה יותר למכור דירות בפרויקט. למעשה, המבצע במהותו הוא הלוואת בלון, אך לפרק זמן ארוך במיוחד שבנקים לא מציעים ללקוחות רגילים, ובתנאים נוחים באופן יוצא דופן, כאמור בלי הצמדה וריבית. את ההלוואות יעמידו הבנקים לאומי ומזרחי טפחות, והן יוענקו רק לרוכשי דירות שיעברו הליך חיתום שנועד לוודא את יכולת ההחזר שלהם. את הריבית תשלם גינדי החזקות, בעלות מוערכת של כ־450 אלף שקל לדירה. במקרה שיימכרו כל הדירות, המבצע הזה יעלה לחברה כ־135 מיליון שקל.
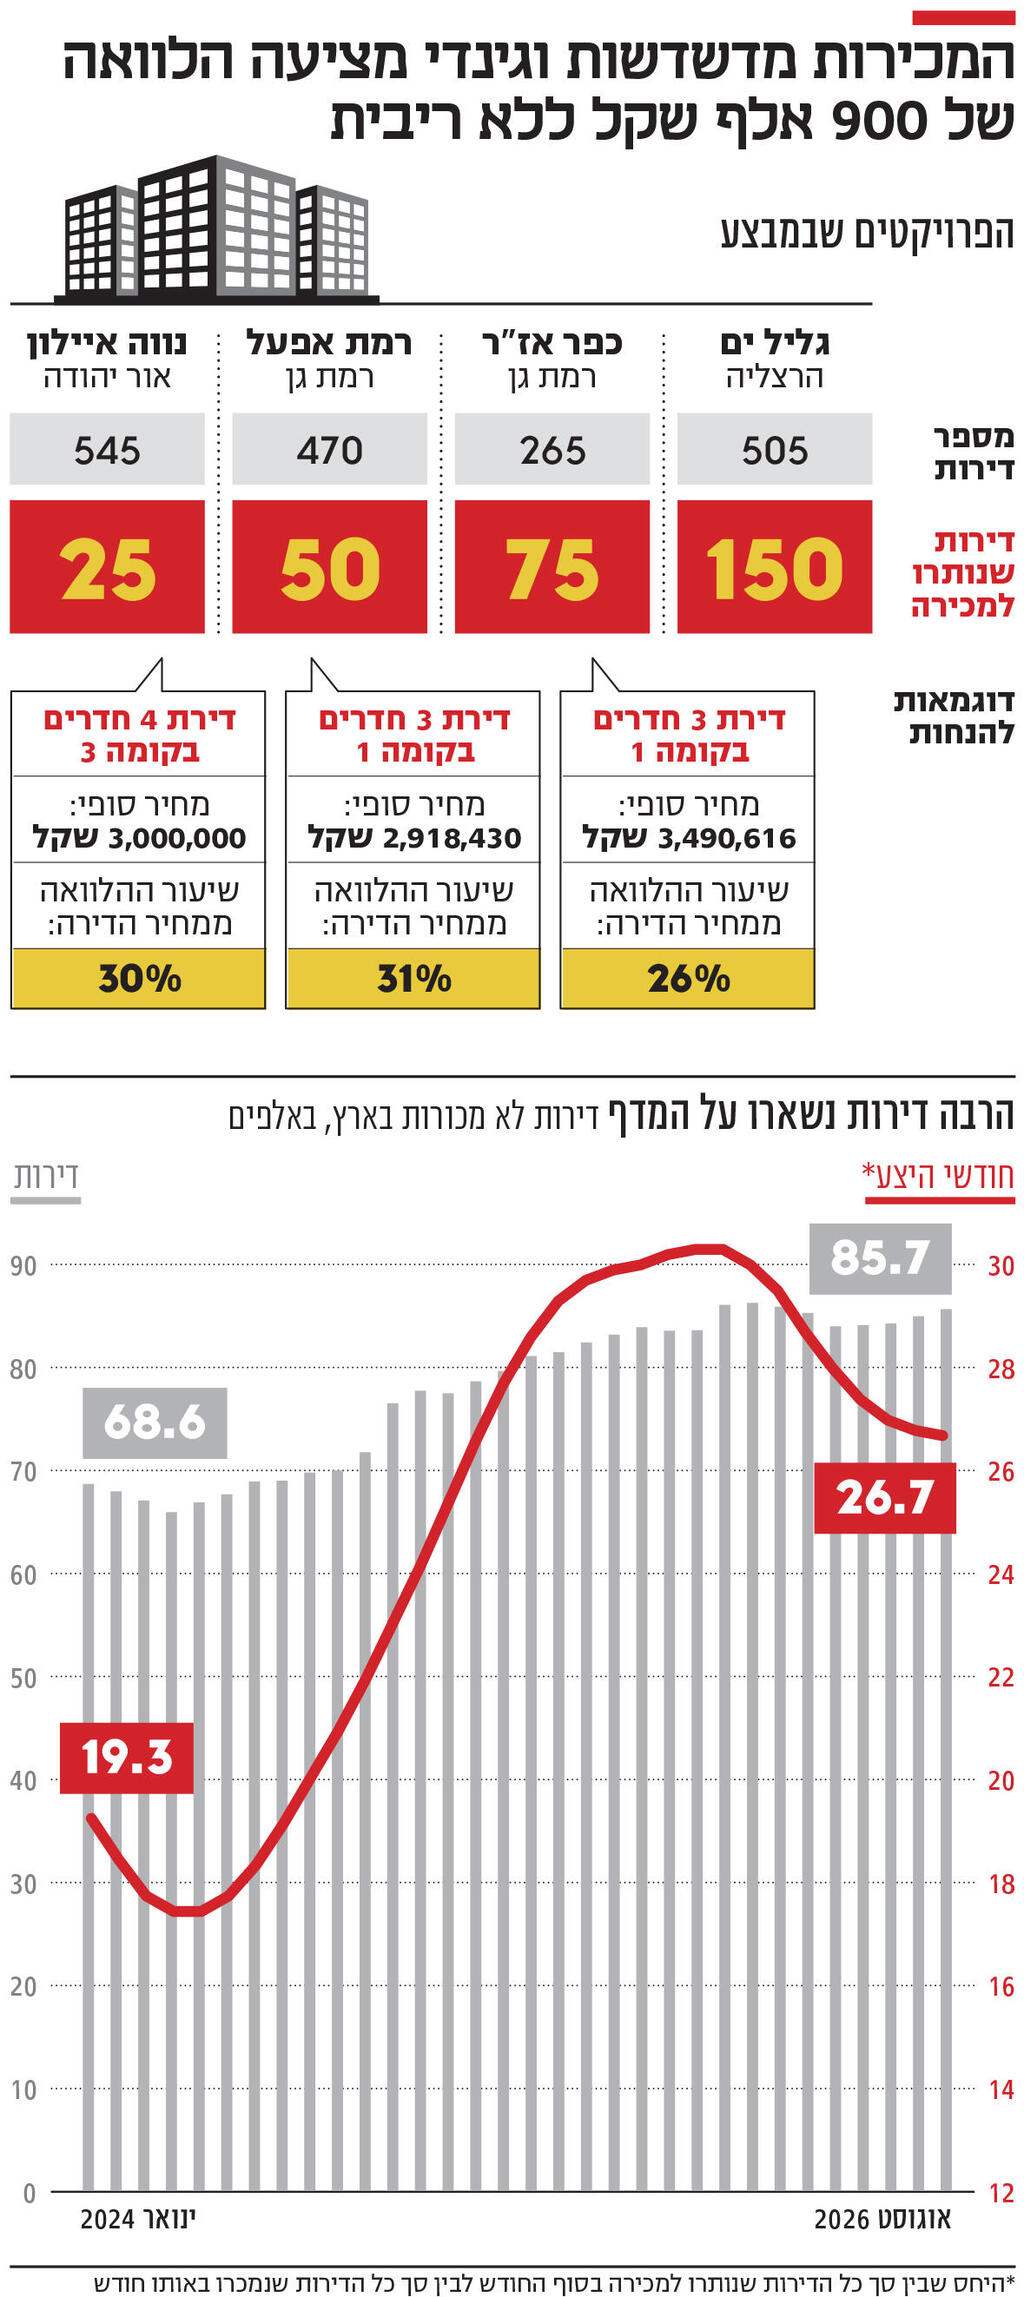
על פי תנאי המבצע, במעמד החתימה הקונה ישלם 20% משווי הדירה, את היתרה הוא אמור לשלם עם קבלת המפתח, אולם תשלום בסך 900 אלף שקל מתוך המחיר שנותר לשלם יידחה בעשור. הסכום הזה הוא בערך 30% ממחיר של דירה ממוצעת. כך שכדי לפשט אפשר לומר שהתשלומים נפרסים כך: 20% במעמד החתימה, כ־50% עם קבלת המפתח וכ־30% עשור אחר כך.
הבנייה של רוב הפרויקטים תסתיים בעוד כשנה וחצי, לכן בפועל מדובר בהלוואה ל־12 שנים.
פיתויים מסוכנים
המבצע החריג הזה של גינדי הוא ניסיון להניע את המכירות ולהתגבר על הקושי של רוכשי הדירות לעמוד בתשלומי המשכנתא. על פי מדד מכון אלרוב באוניברסיטת תל אביב, ברבעון השני של 2026 ההחזר החודשי על משכנתא לרכישת דירת 4 חדרים טיפוסית ב־12 הערים הגדולות היה 10,864 שקל, לעומת כ־7,500 שקל לפני חמש שנים. דחיית תשלום בסכום של כמעט מיליון שקל מצמצמת את החזר המשכנתא ומפנה אלפי שקלים בחודש. המתווה הזה יכול לצמצם גם את היקף ההון העצמי הנדרש לרכישת הדירה.
יזמי הנדל"ן כמו גינדי מתמודדים עם כמה שנים של האטה בקצב המכירות וגידול חד במלאי הדירות הלא מכורות. על פי סקירה של הכלכלן הראשי במשרד האוצר, שפורסמה לפני כשבועיים, מתחילת שנות ה־2000, מספר העסקאות באוגוסט השנה היה גבוה רק מזה שנרשם בשנים 2003-2002, בעיצומה של האינתיפאדה השנייה, ובשנת 2011, כאשר מחאת האוהלים היתה בשיאה. בסך הכל, יזמי הנדל"ן הצליחו למכור באוגוסט כ־3,300 דירות חדשות, בין היתר לאחר שחזרו להציע את מבצעי המימון במתכונת 80־20. גינדי החזקות רוצה למכור בתקופה קצרה כ־10% מכמות הדירות שכל היזמים מכרו בארץ בחודש אחד.
המאמץ למכור דירות בתקופה מאתגרת זו אינו בלעדי לגינדי החזקות. בשנים האחרונות יזמים הפתיעו עם מבצעים שנועדו להתמודד עם הקושי של הקונים לגייס הון עצמי ולשלם אלפי שקלים החזר משכנתא. המבצע הנפוץ עד שלהי שנת 2025 היה הטבת מימון שמאפשרת לרוכשי הדירות לשלם במעמד החתימה על החוזה רק 20%-10% משווי הדירה ואת היתר עם קבלת המפתח, לעתים אחרי כמה שנים. אולם בנק ישראל הטיל מגבלות על המבצעים האלה והשכיחות שלהן קטנה.
עם זאת, חברות הבנייה ממשיכות להציע ללקוחות מגוון פיתויים. ביוני השנה חברת רם אדרת הציעה לרוכשי דירות בפרויקט באשקלון הלוואה גישור במודל דומה, אך רזה יותר, של 350 אלף שקל למשך עשר שנים.
השבוע, חברת אביב של מליסרון השיקה קמפיין שבו היא מזמינה לרכוש דירות ללא הון עצמי. במקרה הזה מדובר בהלוואת גישור שהלקוח ייקח תוך שעבוד נכס בבעלותו, החברה תישא בעלויות הריבית, אך הקונה ישלם את הקרן.
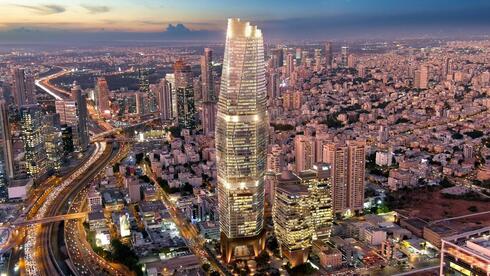
קבוצת חג'ג' מציעה לרוכשי דירות במגדל אינפיניטי בת"א לשלם רק מיליון שקל בחתימה, ואת היתרה ללא ריבית והצמדה לאחר שלוש שנים, תקופה שבה כבר יקבלו את המפתח והמשקיעים מבין הרוכשים יוכלו להשכיר את הדירה.
ההצעות האלה מפתות, אולם יש בהן מרכיב לא קטן של סיכון ואי־ודאות ולכן הן מתאימות רק למי שיודע בוודאות כי יוכל לשלם את יתרת החוב במועד הפירעון. סיכון אפשרי הוא ירידת מחיר הדירה, סיכון אחר הוא קיטון בהכנסות של הקונה בתקופה של עשור, למשל בעקבות פיטורים או סגירה של עסקה.


