













הדילמה של וול סטריט: לתמחר את הצמיחה של אנתרופיק או את ההפסדים?
נקודות עיקריות.כלכליסט AI
- אנתרופיק נערכת להנפקה בבורסה בשנת 2026 ומכוונת לשווי שוק שאפתני של כ-2 טריליון דולר.
- הכנסות החברה צמחו בשיעור פנומנלי והגיעו ליותר מ-16 מיליארד דולר ברבעון השלישי של השנה.
- לצד הצמיחה החברה מציגה הפסדים תפעוליים כבדים והתחייבויות עתק בסך 600 מיליארד דולר לתשתיות מחשוב.
עוד יום ועוד דליפה של מספרים מהתשקיף של אנתרופיק. כל העולם מחכה להגשת המסמך הרשמי שיחשוף את כל מה שענקית ה־AI יכולה להסתיר כחברה פרטית. ואם היא אכן רוצה להפוך לציבורית עוד ב־2026 ולהקדים את ההנפקה של OpenAI היריבה, היא חייבת להגיש את התשקיף בסוף השבוע הזה לכל המאוחר. אחר כך כבר יהיה חג ההודיה ומשם הדרך קצרה לחג המולד. בסביבת אנתרופיק דיברו על תחילת רוד שואו, כלומר מפגשים מסודרים עם משקיעים, ב־9 בנובמבר, מה שלפי כללי רשות ניירות ערך האמריקאית מחייב לפרסם את התשקיף מחר, כדי לתת למשקיעים 15 יום לפחות להעמיק בו ולהחליט כמה אנתרופיק שווה.
בינתיים, יש מי שמאמין שהמספרים מאחד המסמכים הפיננסיים החשובים ביותר של 2026, אם לא החשוב בהם, מתפרסמים בטפטוף כדי להרגיל את המשקיעים לכמה הפתעות שמסתתרות שם ובכך לצמצם את אפקט ההפתעה. בעיקר לרעה כמובן.
שני לקוחות אחראים ל־20% מההכנסות
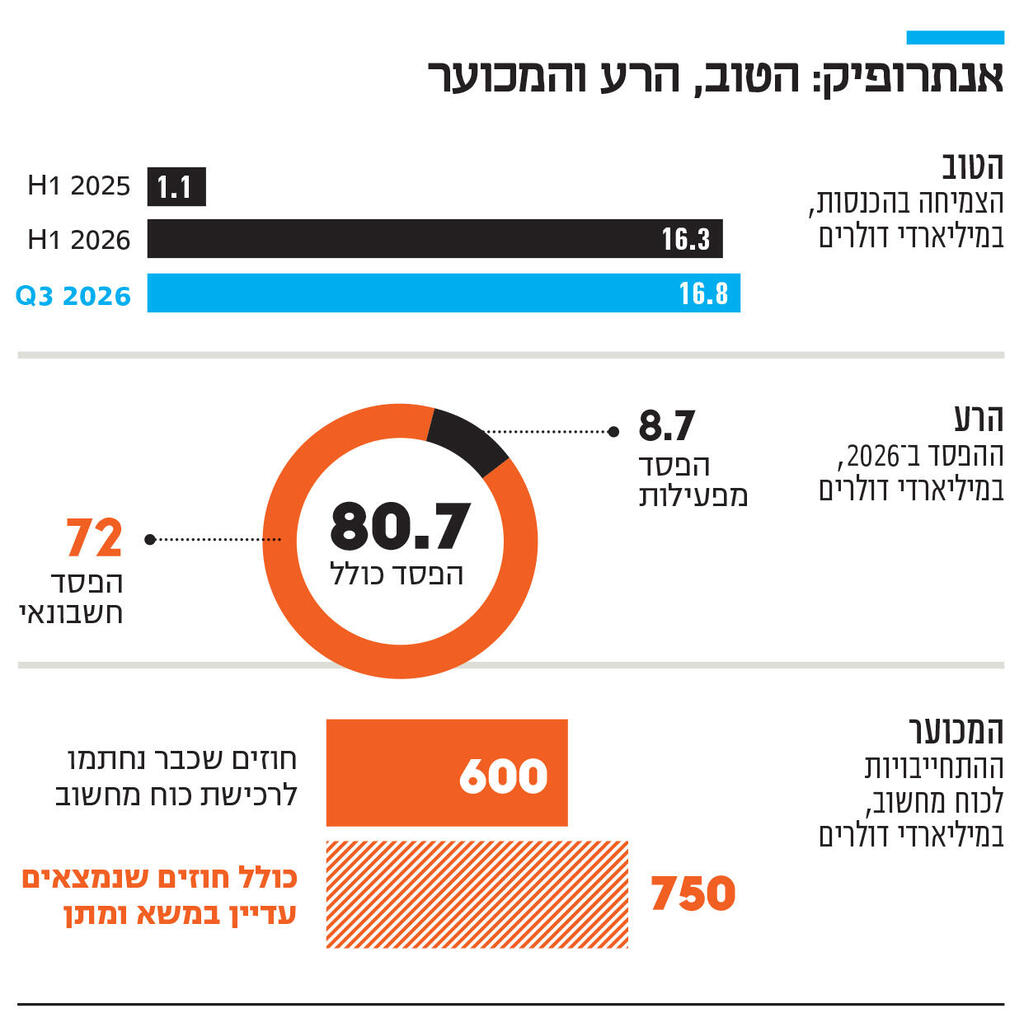
הפרסום ב"וול סטריט ג'ורנל" אתמול היה המקיף ביותר עד עכשיו וכלל כבר לא רק מדד אחד, שיכול להיות תלוש, ולכן סיפק תמונה מקיפה יותר לגבי מצבה העסקי של אנתרופיק. מצד אחד נתוני ההכנסות למחצית הראשונה של 2026 שהגיעו ל־16.3 מיליארד דולר, הרגיעו אחרי דליפת נתוני ההכנסות ברבעון השלישי של השנה שרמזה על האטה בקצב הצמיחה. הכנסות הרבעון השלישי היו 16.8 מיליארד דולר, כלומר יותר מכל המחצית הראשונה ולשם השוואה במחצית הראשונה של 2025 היא רשמה הכנסות של 1.1 מיליארד דולר. הכנסות הרבעון השלישי שיקפו צמיחה של 45% לעומת הרבעון השני. כלומר, גם אם יש האטה קלה ברמה החודשית, קצב הצמיחה של אנתרופיק הוא עדיין פנומנלי בכל קנה מידה.
אם מעמיקים עוד קצת יותר, מגלים שאנתרופיק תלויה מאוד במספר קטן של לקוחות, כאשר שני לקוחות אחראים ל־20% מההכנסות שלה במחצית הראשונה. זה נתון מלחיץ מעט, אבל ניתן להניח שככל שיותר ויותר ארגונים יאמצו את השימוש בכלי ה־AI באופן שוטף, התלות הזאת תלך ותפחת.
עד כאן החדשות הטובות. בכל הנוגע להוצאות, המספרים מפחידים למדי, אפילו ביחס לציפיות וחששות המשקיעים. זאת בעיקר לנוכח הרמיזות של אנשי אנתרופיק בחודשים האחרונים שהיא כבר עברה לרווחיות ברבעון האחרון. במחצית הראשונה מתברר שהיא רשמה הפסד עצום של 80.7 מיליארד דולר, אם כי 72 מיליארד דולר מתוכם הם הפסד חשבונאי שקשור לרישום של חוב שאמור להפוך למניות אנתרופיק בהמשך. בשנה שעברה ההפסד החשבונאי עמד על 42 מיליארד דולר, לפי דיווחים ברויטרס, והעלייה נובעת מעליית השווי של אנתרופיק שעשתה מאז עוד סבב גיוס פרטי. ניכוי ההפסד החשבונאי עדיין משאיר את המשקיעים הפוטנציאליים עם הפסד של 8.7 מיליארד דולר, כאשר רובו המכריע נובע מעלויות המחשוב. החברה הוציאה במחצית הראשונה 9 מיליארד דולר על שירותי ענן, שבבים ועלויות מחשוב, זאת לעומת 2.3 מיליארד דולר במחצית המקבילה ב־2025.
אבל יש מספרים מפחידים יותר מאלה והם ההתחייבויות של אנתרופיק בחוזים לתשתיות AI שעליהם היא חתומה ומחוייבת לשנים הקרובות. כלל ההתחייבויות האלה עומד על 600 מיליארד דולר לעשור הקרוב ובימים אלה היא מנהלת מגעים לחוזי תשתיות ב־150 מיליארד דולר נוספים. בין החברות שיהנו מהחוזים האלה ניתן למצוא את גוגל ואמזון עם חוזים של 110 מיליארד דולר כל אחת ומיקרוספט עם חוזה קטן יותר של 31 מיליארד דולר.
המספרים האלה אמנם מפחידים קצת עבור המשקיעים הפוטנציאליים של אנתרופיק, אבל מעודדים עבור תעשיית ה־AI כולה, החל מיצרניות שבבים ועד חברות מרכזי הנתונים משום שהם מראים כי כנגד השקעות העתק בחברות אלה יש כבר חוזים וצפויים להגיע נוספים. כאן אגב עשויה לבוא לידי ביטוי הכלכלה המעגלית של ה־AI: משקיעים שהשתתפו במימון חברות התשתיות, לא ירצו להשאיר בלי כסף את אנתרופיק כדי שזו שתוכל לעמוד בהתחייבויות שלה.
כבר עקפה את החברה של מאסק
גם המספרים הטובים וגם המספרים הרעים של אנתרופיק חושפים תופעה חריגה שכמותה לא נראתה כמעט בהיסטוריה. חברה שלא היתה קיימת לפני מגפת הקורונה, תגיע השנה להכנסות של כ־60 מיליארד דולר, קצב הכנסות שאליו הגיעו אחרי שנים ארוכות בדם, יזע ודמעות חברות ענק כמו יוניליוובר, חברת התרופות אליי לילי וחברות הטכנולוגיה סיסקו ונטפליקס. אבל גם ההפסדים חסרי תקדים ומהם נגזרות שתי השאלות העיקריות סביב ההנפקה: האם קצב הצמיחה המהיר יכול להישמר מספיק זמן כדי להעביר את אנתרופיק לרווחיות והאם לנוכח ההפסדים האלה היא בכל זאת שווה כבר עכשיו את 2 טריליון הדולר אליהם היא מכוונת?
הרבה יהיה תלוי בסנטימנט הכללי בשוק בשבועות הקרובים שייגזר מגורמים שלא קשורים ישירות ל־AI: תשואות האג"ח, החלטת הריבית של הפד והסלמה אפשרית במזרח התיכון. אבל אם לא יהיו בגזרות אלה אירועי קיצון, העוגן היחיד כמעט שקיים היום ונקודת הייחוס להנפקה בקנה מידה כזה היא הנפקת SpaceX של אילון מאסק בקיץ האחרון לפי שווי של 1.77 טריליון דולר.
אם משווים את המספרים בלבד נראה שלמרות ההפסד החריג, לאנתרופיק יש מה להציע. היא רק בת שש וכבר עקפה את החברה של מאסק בהכנסות וגם בקצב הצמיחה. גם SpaceX לא היתה רווחית דווקא ברבעון שקדם להנפקה וחזרה להרוויח רק ברבעון האחרון שאת תוצאותיו פירסמה אתמול. מצד שני, נראה כי אילון מאסק מיקסם את השווי בהנפקה ולראיה בחודשים הראשונים המניה נסחרה מתחת למחיר ההנפקה, אם כי אתמול, אחרי הדוחות הכספיים המצוינים ודיבורים על תחילת המיזוג המיוחל עם טסלה, מניית SpaceX עלתה מעל השווי של 2 טריליון דולר. גם ערב ההנפקה של מאסק החששות היו רבים והשווי נראה מנופח, בדיוק כפי שקרה גם לפני 20 שנה כאשר גוגל ביקשה להנפיק לפי שווי של יותר מ־20 מיליארד דולר שהיה מאוד חריג להנפקה ראשונה באותם ימים. ברקע גם OpenAI שדחתה את ההנפקה בינתיים, עובדת על גיוס פרטי לפי שווי של 1.4 טריליון דולר, שמהווה גם הוא נקודת ייחוס לשווי של אנתרופיק.
בסופו של דבר, כפי שאוהבים לומר בבנקי ההשקעות בוול סטריט, עדיף לחברה "להשאיר" קצת כסף על השולחן כדי שהמניה תתן תשואה טובה יותר לקונים בהנפקה. השאלה היא מה תהיה פונקציית המטרה של דריו אמודיי, מייסד ומנכ"ל אנתרופיק. עבור הראלי של סוף שנה בשוק המניות, עדיף שינפיק ב־1.5 טריליון דולר והמניה תזנק מיד לאחר מכן, מאשר שידחוף בכוח ל־2 טריליון והמניה תדשדש.


