










FT
הגיוסים של ענקיות הטק משנים את כללי המשחק
שוקי החוב הגלובליים עוברים טלטלה בעקבות ההייפרסקיילרים ‑ אמזון, אלפבית, מטא, מיקרוסופט ואורקל ‑ שמפעילות מרכזי נתונים גלובליים. מתחילת 2026 משקיעים העמידו חצי טריליון דולר במימון הקשור ל־AI, מתוכם כ־200 מיליארד לאותן חברות ענק. חברות אחרות ואפילו ממשלות מתקשות לגייס
בעוד ענקיות הטכנולוגיה של עמק הסיליקון מתפרסות ברחבי העולם בחיפוש אחר מזומנים, ולא פעם משנות כך את המציאות הכלכלית, שוקי החוב של אירופה עומדים לקבל לווה חדש. מטא (Meta) תפנה לשוק האג"ח האירופי לראשונה בסתיו הקרוב, כדי לגייס כספים להתרחבותה בתחום הבינה המלאכותית. זו אמורה להיות התחנה האחרונה במרדף שובר השיאים של הסקטור אחר כספים ממקורות חדשים וותיקים כאחד. זו הסתערות של ממש, שיש לה השלכות גדולות על לווים אחרים במהלך מחזור־העל (supercycle) הנוכחי של השקעות ב־AI. "הנרטיב הוא – בכל מקום, בכל פינה", אומר גרג פיטרס, סמנכ"ל השקעות משותף בפעילות האשראי של מנהלת הנכסים PGIM. לדבריו, "היקף החוב שמגיע לשוק הוא היסטורי. המספרים פשוט עצומים. זה משנה את כללי המשחק".
מסע הגיוסים משנה את האופן שבו העולם לווה כסף. הוא משפיע על המקום, העיתוי והעלות שבהם חברות וממשלות מנפיקות חוב. חברות רבות נאלצות להלך על קצות האצבעות סביב ההייפרסקיילרים (Hyperscalers, ספקיות ענק של שירותי מחשוב ענן ותשתיות דיגיטליות, שמפעילות מרכזי נתונים בקנה מידה עצום).
אותן חברות מתזמנות את הנפקות האג"ח שלהן כך שלא יתנגשו בהנפקות של ענקיות הטכנולוגיה, ולעתים קרובות, לדברי משקיעים, לוות לתקופות קצרות יותר כדי להימנע מעודף ההיצע של חוב ארוך טווח בשוק. אפילו השחקנים הפיננסיים הגדולים ביותר אומרים שהם מושפעים. יו"ר הפדרל ריזרב קווין וורש ושר האוצר האמריקאי סקוט בסנט טוענים שההייפרסקיילרים מתחרים על הון עם אג"ח האוצר האמריקאי, שהיקפו 31 טריליון דולר. בשוק הזה הגיעו בשבוע שעבר עלויות הגיוס ל־10 שנים לרמתן הגבוהה ביותר מאז 2002. בבנק המרכזי האירופי חוששים ש"הזינוק בהלוואות של הביג־טק עלול להקשות על חברות אחרות ועל מגזרים כלכליים אחרים לגשת למימון".
היקף ההלוואות ניפץ תקדימים. בשבוע שעבר גייסה סופטבנק (SoftBank) היפנית יותר מ־11 מיליארד דולר בחוב, בהנפקת אג"ח הזבל הגדולה בהיסטוריה, כדי לממן השקעה ב־OpenAI, יוצרת ChatGPT. בסך הכל, לפי גולדמן זאקס, משקיעים העמידו מתחילת השנה כ־500 מיליארד דולר במימון לקבוצות הקשורות ל־AI. ההייפרסקיילרים – אמזון, אלפבית, מטא, מיקרוסופט ואורקל – אחראים לכ־200 מיליארד דולר מהסכום. הם צפויים להנפיק יותר מטריליון דולר של חוב חדש בשנים הקרובות כדי לממן את ההשקעה העצומה שלהם בתשתית הנדרשת להנעת ה־AI.
ביקוש חריג כזה יצר שוקי אשראי שמסוגלים לתמוך בהנפקות חוב גדולות וארוכות טווח יותר מאי פעם. אבל הוא גם עיוות את התמחור: אג"ח בדירוג גבוה נסחרות לעתים בדיסקאונט לעומת הנפקות באיכות נמוכה יותר, בגלל עודף ההיצע הפתאומי. הוא גם מביא עמו סיכונים חדשים. יצרניות שבבים, מפעילות דאטה סנטרס וספקיות החשמל שלהן לוות כולן משוקי אשראי ציבוריים ופרטיים, וגם מממנות זו את זו. כך נעשה קשה לקרנות הפנסיה ולחברות הביטוח, שקונות את החוב, להעריך את רמת החשיפה האמיתית שלהן לסקטור. מדובר בסקטור חדש שמסלולו לטווח הארוך עדיין אינו ברור, והקשרים ההדדיים בין הלווים בו עוררו חשש שאם אחד מהם ייכשל, אחרים עלולים להיגרר איתו. "זה הימור חד־כיווני", אומר סקוט שולטה, מנהל משותף בסינדיקט ההשקעה בחוב בדירוג בברקליס. "כל עוד הכל הולך כשורה, זה טוב. אבל ברגע שיש בעיה במקום כלשהו... המערכת האקולוגית כל כך שזורה זו בזו".
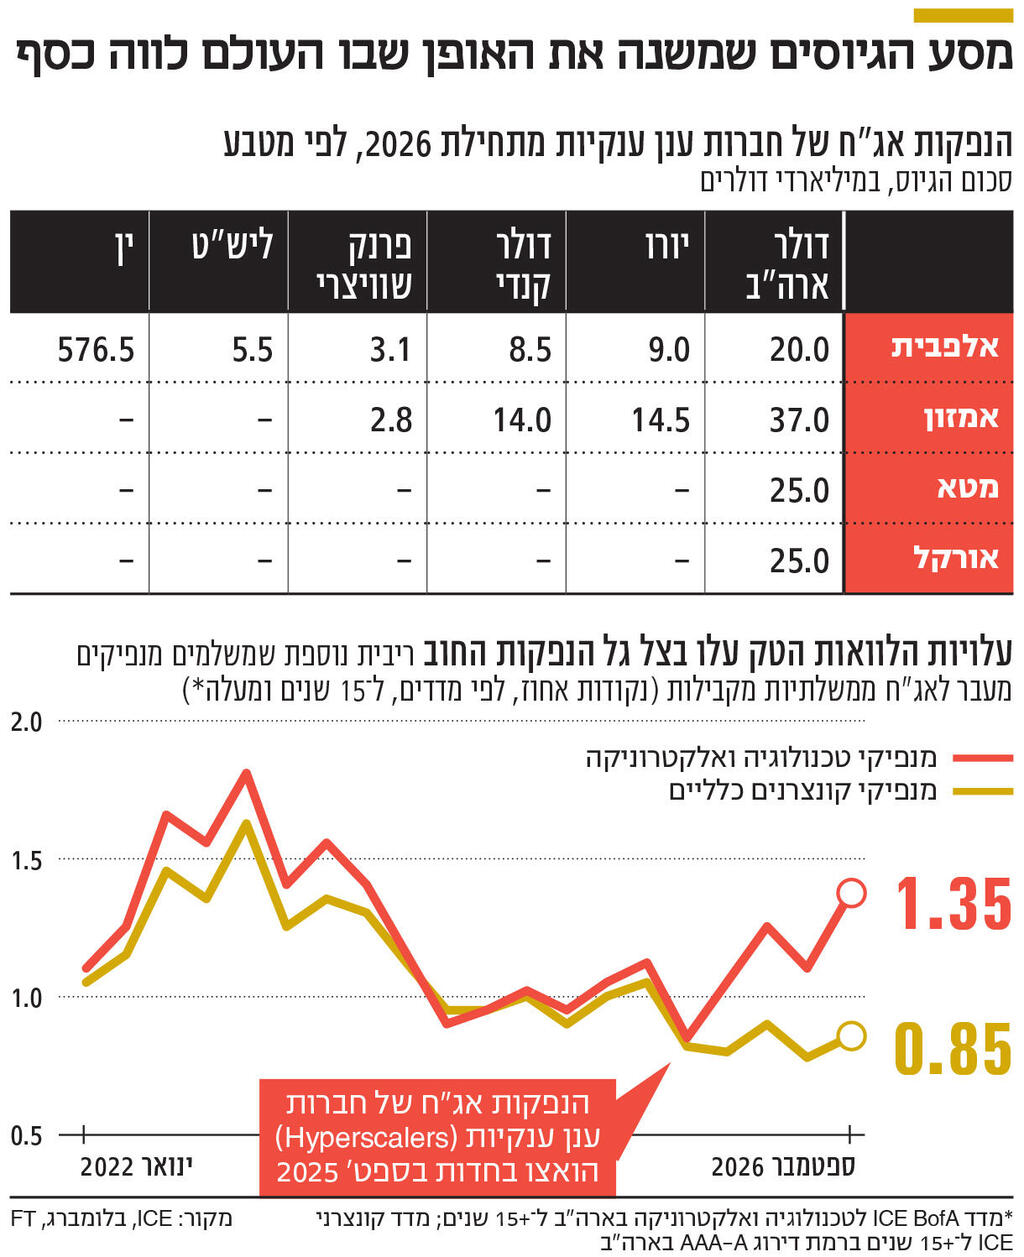
ב־2025, כשהנפקות החוב של ההייפרסקיילרים רק החלו, הציבו ענקיות הטכנולוגיה אתגר לבנקאים שלהן. השאלה, לדברי שולטה, היתה: "כמה חוב אתם חושבים שנוכל להנפיק במהלך השנה?". הן לא התכוונו רק לשוק הבית שלהן, הגדול בעולם, הוא מוסיף. הן רצו לדעת כמה הן יכולות ללוות "על פני מטבעות ברחבי העולם".
אז הן פעלו והתחילו בשוק שהן מכירות הכי טוב: שוק אג"ח החברות האמריקאי, שהיקפו 12 טריליון דולר. פרייזר לנדי מ־Aviva Investors אומר, ש"זעזוע ההיצע" שנוצר הציף במהירות את המשקיעים. היה מוצע כל כך הרבה חוב שהם יכלו לדרוש מההייפרסקיילרים מחירים נמוכים יותר, כלומר תשואות גבוהות יותר או עלויות גיוס גבוהות יותר. במקרים מסוימים התמחור מחדש קרוב לרמות של אג"ח זבל או של אג"ח באיכות נמוכה יותר. במהלך עונת הדו"חות של הרבעון השני העלו גוגל, אמזון, מיקרוסופט ומטא את התחזיות שלהן להוצאות ההוניות (CAPEX) השנה לסך משולב של 745 מיליארד דולר. "כרגע יש כמעט שני שוקי אשראי – המנפיקים הקשורים ל־AI, וכל השאר", אומר אנדי צ'ורלטון, סמנכ"ל ב־M&G. אבל הוא חושש שעם הזמן עלויות הגיוס של כל מנפיקי אג"ח החברות בדירוג גבוה ייגררו כלפי מעלה.
עם זאת, אין סימנים לכך שעלויות המימון הגבוהות מרתיעות את ענקיות הטכנולוגיה מלהנפיק חוב נוסף. "אלון מאסק שואף ליישב את מאדים", אומר פיטרס מ־PGIM, בהתייחס לשאיפות של SpaceX לבנות מרכזי נתונים בחלל. "לא משנה לו אם חבורה של משקיעי אג"ח גובה עוד מאה נקודות בסיס על החוב". אבל חברות במגזרים אחרים חוששות יותר ויותר שהצעות החוב העצומות של ההייפרסקיילרים ידחקו אותן החוצה.
היקף ההלוואות והשפעתו על התמחור אפילו בשוק האג"ח האמריקאי המפותח, הובילו את ענקיות הטכנולוגיה והבנקאים שלהן לנדוד ברחבי העולם. שיאים נשברו כתוצאה. ביוני גייסה אמזון חוב ב־14 מיליארד דולר קנדי (10 מיליארד דולר אמריקאי). בכך היא שברה את השיא הקודם במטבע הקנדי, 8.5 מיליארד דולר, שקבעה אלפבית שבועות ספורים קודם לכן. לווים קנדים צריכים כעת לוודא שהם "לא הולכים ראש בראש עם כמה מהעסקאות הגדולות שנמצאות בשוק", אומר עביד רמג'י, מ־TD Securities. "התזמון חשוב הרבה יותר ממה שהיה בעבר". עם זאת, רמג'י מוסיף שהיכולת של קנדה לספוג עסקאות גדולות סייעה לקדם את המדינה כשוק אשראי חזק. היא גם עודדה חברות להגדיל את היקף הנפקות החוב שלהן. "אני לא חושב שזה גורע מהביקוש", הוא אומר, "העוגה פשוט גדלה".
בחודש שעבר הנפיקה אלפבית אג"ח בהיקף שיא של 5.5 מיליארד דולר אוסטרלי (3.9 מיליארד דולר), יותר מפי שניים מההנפקה הגדולה הקודמת. הקבוצה מחזיקה גם בשיא להנפקת האג"ח הגדולה ביותר בפרנק שוויצרי, לאחר שגייסה שם 3.1 מיליארד פרנק (3.7 מיליארד דולר) בפברואר. ההנפקה של אמזון בהיקף 2.8 מיליארד פרנק במאי היא השנייה בגודלה.
אין סימנים שעלויות המימון מרתיעות את ענקיות הטק. "מאסק שואף ליישב את מאדים", אומר גרג פיטרס מ־PGIM. "לא משנה לו אם חבורה של משקיעי אג"ח גובה עוד 100 נקודות בסיס על החוב"
מבול החוב בשווקים שעד כה היו פחות מבוקשים מעלה את עלויות הגיוס של חברות אחרות ומדרבן אותן לשנות את העיתוי או את המח"מ של העסקאות שלהן. ניתוח של ברקליס על שוק האשראי האירופי מצא שאג"ח של מי שאינם הייפרסקיילרים הניבו ביצועי חסר בחלקי השוק שבהם הנפקות ההייפרסקיילרים היו הכבדות ביותר, כמו אג"ח ארוכות יותר ובדירוג גבוה יותר.
עסקאות ההייפרסקיילרים יכולות להוות נתח משמעותי מההנפקות בשווקים בודדים במטבע זר. אף על פי כן, החוב הכולל שלהן במחזור הוא רכיב קטן יחסית במדדי האג"ח. "כשאנחנו מסתכלים על שיעור החוב במחזור בשווקים השונים, הקיבולת ביורו לחוב של הייפרסקיילרים עדיין לא נוצלה", אומר רהאן לטיף ממורגן סטנלי. העסקאות החדשות החיו מחדש כמה מהשווקים הקטנים יותר, אומרים בנקאים. אדם בות'מלי, ראש שוקי ההון של החוב העולמי ב־HSBC, אומר שהשנה היה צבר איטי יותר של חברות שביקשו ללוות בליש"ט, עד שההייפרסקיילרים נכנסו לתמונה. אלפבית מכרה בפברואר אג"ח בליש"ט בשווי 5.5 מיליארד ליש"ט. זה היה חלק מחבילה בהיקף 31.5 מיליארד דולר שכללה אג"ח נדירה ל־100 שנה במיליארד ליש"ט. לדברי חלק מהגורמים, האג"ח הזו הציתה מחדש את העניין בחוב בסטרלינג ארוך מח"מ.
כריסטיאן הנטל, ראש אג"ח החברות העולמיות בבנק השווייצרי וונטובל (Vontobel), מדגיש ש"השווקים המקומיים האלה יתמלאו מהר יותר משוק הדולר. בכמה שווקים קטנים יותר, כמו השוויצרי, הליש"ט והקנדי, השוק מתקרב בקרוב לגבול שלו".
אפקט על אג"ח מדינה
מסע ההלוואות של ה־AI מגיע ברגע שביר עבור משקיעי אג"ח. עלויות הגיוס של ממשלות בכלכלות מפותחות כמו ארה"ב, בריטניה, גרמניה וצרפת עולות לרמות שנראו לאחרונה בשנות ה־2000. יש מי שטוען, שמשקיעים מימשו חוב ממשלתי כדי לקנות אג"ח שהנפיקו ענקיות הטכנולוגיה. השאלה אם זה אכן קרה היא ויכוח לוהט בוול סטריט. "אנחנו יכולים לראות בבירור מתחרה באג"ח ממשלתיות", אומרת מריון לה מורדק, סמנכ"לית ההשקעות ב־Fidelity International. "כמנהלת תיקים השאלה אם להשקיע באג"ח ל־30 שנה של הייפרסקיילר לעומת ממשלה היא רלבנטית, כשבעבר היא לא היתה". בעיקר כשהמשקיעים מאבדים סבלנות מול חוסר היכולת של ממשלות לרסן גירעונות והוצאות.
אחרים פחות בטוחים. לטענתם, מכירת האג"ח הממשלתיות נבעה בעיקר מגורמים מאקרו־כלכליים כמו אינפלציה וגירעונות פיסקאליים. קשה להוכיח שמשקיעים נוטשים אג"ח ממשלתיות לטובת חוב חברות. אבל השווקים בכל זאת טולטלו מהגעתם של מוכרי חוב כה גדולים ובלתי רגישים יחסית למחיר. "כשגיוסי חוב ממשלתיים כבדים מתנגשים עם צורכי המימון הגוברים של ה־AI... ביקוש מתמשך להון הוא אחת הסיבות שבגללן אנחנו חושבים שעלויות הגיוס יכולות להישאר גבוהות", כתבו אנליסטים של בלאקרוק (BlackRock) בשבוע שעבר. עם זאת, לדבר מתיו הורנבך, ראש אסטרטגיית מאקרו במורגן סטנלי, "יש מעט ראיות" לכך שהנפקות ההייפרסקיילרים משפיעות על תשואות אג"ח האוצר האמריקאיות. הוא מוסיף שזהו גורם קטן בהרבה ממגמת העלייה בריבית ומההידרדרות בתחזית הפיסקאלית של ארה"ב.
אין לאן לברוח
ככל שהנתח הקשור ל־AI בשוקי האשראי גדל בעולם, כך גדלים הסיכונים הכרוכים בשפל בסקטור, שמשפיע כיום על כל שאר שוקי ההון. רוב צורכי החוב של ה־AI נענים בחלק הבטוח יותר של דירוג ההשקעה. עם זאת, שמות ספקולטיביים יותר, כמו חברת מחשוב הענן CoreWeave, יוצאים גם לשוק חוב הזבל. מנפיקים מסוכנים יותר כאלה שזורים עמוקות בשאר המערכת האקולוגית של ה־AI. ענקיות הטכנולוגיה פונות לכל פינה בשוק הפיננסי כדי לגייס הון, ולכן גם הערכת החשיפה הכוללת ללווים בודדים הפכה קשה יותר ויותר. מטא, למשל, הנפיקה אג"ח שונות דרך המאזן התאגידי שלה, וגם דרך תאגידים ייעודיים (SPV), הקשורים לפרויקטים ספציפיים של מרכזי נתונים. כל כך הרבה כסף מושקע בהימור שה־AI ישנה את הכלכלה, והאטה בסקטור עלולה לבוא עם השלכות פיננסיות עצומות. "סיפור האשראי בהייפרסקיילרים נשען על הנחת קונצנזוס אחת – שתזרים המזומנים מפעילות ישולש מ־600 מיליארד דולר ל־2 טריליון דולר", כתב החודש הכלכלן הראשי של אפולו (Apollo), תורסטן סלוק.
וישנם מכשולים: אנת'רופיק ו־OpenAI מדברות על האטת הפיתוח בעקבות סוכני AI סוררים; גוברת ההתנגדות הציבורית למרכזי נתונים זוללי חשמל, במיוחד בארה"ב. ועדיין לא ברור מה יהיו הפירות ארוכי הטווח של ה־AI או אילו חברות יקצרו אותם. החששות לגבי יכולתה של OpenAI להצדיק את השקעות העתק שלה בתשתיות כבר החלו לצוף. ההשוואות לקריסה אחרי בום הרכבות של המאה ה־19 נפוצות. גם הוא היה עתיר הון ומומן ברובו בחוב.
משקיעי המניות חוששים יותר ויותר שהשווקים בעולם קשורים באופן מסוכן לגורל ה־AI והסיכון הזה זוחל כעת גם לשוק האג"ח, ואם יופיעו סדקים הנפילה עלולה להיות גדולה עוד יותר. "הנפקות אג"ח חדשות... מייצגות יותר ויותר חשיפה לאותו מחזור השקעות ב־AI שמניע את התשואות במניות", אומר לוקאס ביינס, אסטרטג השקעות בכיר בוונגארד. במילים אחרות, המקומות שבהם משקיעים יכולים להסתתר מההשלכות הפיננסיות של ה־AI הולכים ומתמעטים.


