










ביטול חובת הפנסיה לצעירים יעלה להם מיליארדים
ההצעה לביטול חובת הפרשת העובד לפנסיה עד גיל 40 אמורה להשאיר לצעירים עוד מאות שקלים בחודש ולעזור להתמודד עם יוקר המחיה. אלא שמבדיקת כלכליסט עולה כי על פי אומדן 181 מיליארד שקל מנוהלים עבור בני פחות מ־40, וכ־68 מיליארד מתוכם הם רווחי השקעה. גם אם יסייע בטווח הקצר, ביטול ההפרשה יפגע בהם בטווח הארוך
עד 68 מיליארד שקל. זהו ההיקף המקסימלי של רווחי ההשקעה שלפי אומדן כלכליסט נצבר בעשור האחרון בכספי הפנסיה של חוסכים בני פחות מ־40 במסלולים המיועדים לבני 50 ומטה. זהו גם המספר שממחיש את אחד הסיכונים הגדולים ביוזמתו של יו"ר המועצה הלאומית לכלכלה, פרופ' אבי שמחון, לבטל את חובת העובדים עד גיל 40 להפריש את חלקם לפנסיה כדי להמיר את החיסכון הפנסיוני לצריכה.
המשמעות, מן הסתם, אינה שאם ההצעה תתקבל ותיושם הצעירים "יפסידו 68 מיליארד שקל". התשואות העתידיות אינן ידועות, ההצעה אינה מבטלת את הפקדות המעסיק והפיצויים, וחלק מהעובדים עשויים להמשיך לחסוך מרצונם. אולם הבדיקה מאפשרת להמחיש, באמצעות מה שקרה בפועל בעשור האחרון, כמה כסף יצרו שנות החיסכון המוקדמות עבור הצעירים וכמה משמעותי עלול להיות ויתור עליהן לעתיד הכלכלי של החוסכים. כלכליסט אסף מאתר פנסיה נט של רשות שוק ההון את נתוני קרנות הפנסיה במסלול לבני 50 ומטה. זהו אחד המסלולים המרכזיים שאליהם מופנים כספי החוסכים הצעירים. הקרנות שנכללו בבדיקה מנהלות במסלול זה כ־302.5 מיליארד שקל.
יש להדגיש כי הצעתו של שמחון נוגעת לעובדים עד גיל 40, בעוד נתוני רשות שוק ההון אינם מאפשרים להפריד מתוך המסלול את הכספים של בני 40 ומטה. כדי להתמודד עם הפער, בדק כלכליסט את התפלגות החוסכים לפי גיל בקרן הגדולה ביותר בישראל, של חברת מנורה מבטחים (היקף נכסים של כ־66 מיליארד שקל) מתוך ההנחה כי אותו מתווה קיים גם בקרנות המקבילות. הבדיקה העלתה ש־60% מהנכסים במסלול לבני 50 ומטה שייכים לחוסכים שטרם מלאו להם 40. את הפרופורציה הזו החיל כלכליסט, ככלל אצבע, על כלל הקרנות שנבדקו.
כך, מתקבל אומדן שלפיו מתוך 302.5 מיליארד שקל המנוהלים במסלולים, כ־181.5 מיליארד שקל שייכים לבני פחות מ־40. החישוב לא לקח בחשבון את שתי קרנות הפנסיה של בתי ההשקעות מור ואינפיניטי, שהוקמו ב־2022 ואין להן היסטוריית ביצועים של עשר שנים.
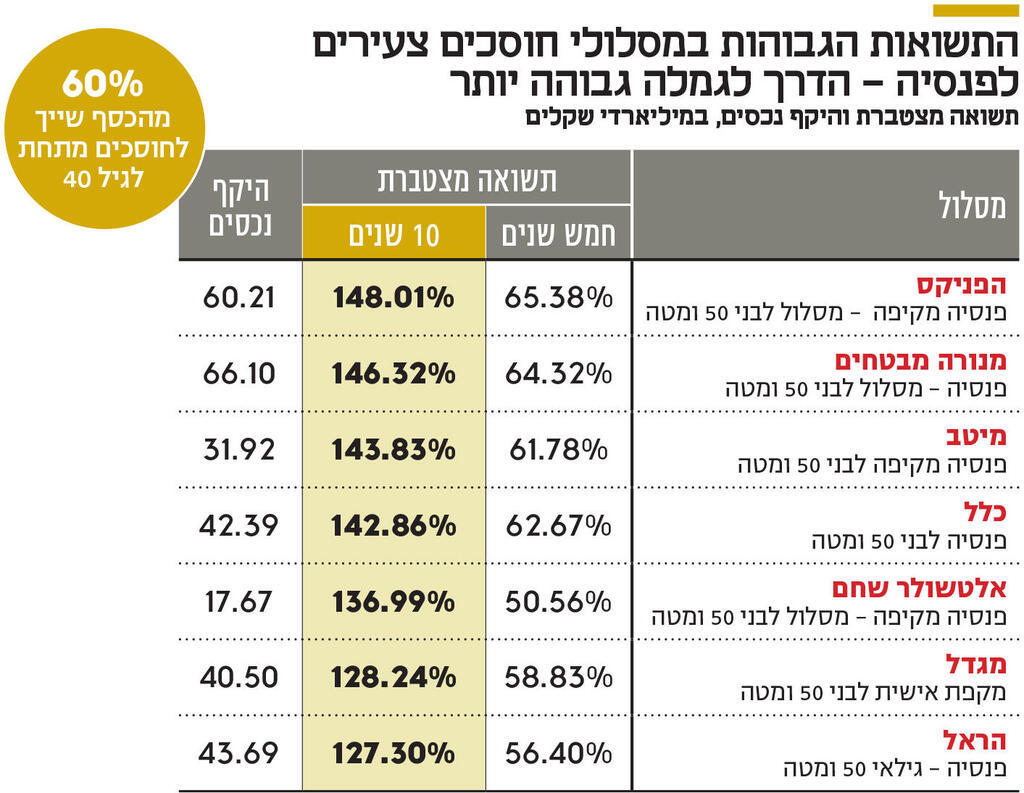
התשואה המצטברת המשוקללת של הקרנות שנבדקו עמדה על כ־140% בעשר השנים האחרונות. זאת, לעומת אינפלציה של 21.5% באותן עשר שנים. עם זאת, יהיה שגוי לקחת את 181.5 מיליארד השקלים ולהחיל עליהם את מלוא התשואה. עובד בן 30 כיום לא החזיק לפני עשור את מלוא החיסכון שיש לו היום. הכסף נכנס לקרן בהדרגה, באמצעות הפקדות חודשיות, שגם הן משתנות בתורן ובדרך כלל גדלות עם הגיל. בנוסף, כל הפקדה היתה מושקעת במשך תקופה אחרת.
על מנת לחשב אומדן רווחים נצבר תוך התחשבות בהפקדות חודשיות, התשואה המצטברת של כל אחת מהקרנות בעשור הומרה לתשואה שנתית ממוצעת, ועל בסיס התשואה השנתית הממוצעת חושבה צבירה המבוססת על הפקדות חודשיות שוות לאורך התקופה. בדרך זו ניתן להפריד בקירוב בין הכסף שהוזרם לקרנות לבין הרווח שיצר עבור החוסכים שוק ההון. התוצאה ברורה, מתוך 181.5 מיליארד שקל שמיוחסים לבני פחות מ־40, כ־114 מיליארד שקל משקפים את הכספים שהופקדו, ואילו כ־68 מיליארד שקל נוספים, יותר משליש, הם רווחי השקעה שנצברו על הכסף לאורך התקופה.
זהו אומדן ולא נתון חשבונאי. הוא כאמור מניח, בין היתר, שקצב ההפקדות היה אחיד ומשליך את התפלגות הגילים בקרן הגדולה ביותר על השוק כולו. מנגד, הוא מדויק יותר מחישוב שמחיל את תשואת העשור על היתרה הנוכחית כולה. מטרתו אינה לקבוע כמה ירוויחו החוסכים בעשור הבא, אלא להמחיש את עוצמתו של מרכיב התשואה בחיסכון הפנסיוני של צעירים.
גם בחיפוש אחר האומדן עבור ביצועי קרנות הפנסיה בחמש השנים האחרונות מצטיירת תמונה דומה: התשואה המצטברת המשוקללת של קרנות הפנסיה שנבדקו בכתבה במסלול לבני 50 ומטה עמדה בתקופה זו על כ־61%. גם כאן, כדי שלא לייחס את מלוא התשואה לכל 181.5 מיליארד השקלים המוערכים כשייכים לבני פחות מ־40, הניח כלכליסט שהכספים הופקדו בהדרגה מדי חודש לאורך התקופה.
החישוב ממיר את התשואה המצטברת לתשואה שנתית ממוצעת, ומחשב לאחור איזה היקף הפקדות חודשיות היה נדרש כדי להגיע לצבירה הנוכחית - מתודולוגיה המבוססת על חישוב ערך עתידי של סדרת הפקדות חודשיות. לפי האומדן, מתוך כ־181.5 מיליארד שקל שמנוהלים כיום עבור בני פחות מ־40, כ־143 מיליארד שקל משקפים את הכספים שהופקדו וכ־38.5 מיליארד שקל נוספים הם רווחי השקעה שנוצרו בחמש השנים האחרונות. כלומר, גם בפרק זמן קצר יחסית, יותר מחמישית מהצבירה המוערכת של הצעירים נבעה מהתשואה ‑ ולא מהכסף שהופקד לקרנות.
כיום, חובת החיסכון הפנסיוני לשכירים בישראל עומדת על 18.5% מהשכר הקובע. העובד מפריש מכיסו 6% מהשכר, והמעסיק מפריש 12.5% נוספים: 6.5% לרכיב התגמולים ו־6% לרכיב הפיצויים. כלומר, על כל 1,000 שקל של שכר קובע מופקדים לפחות 185 שקל לחיסכון הפנסיוני - 60 שקל על חשבון העובד ו־125 שקל על חשבון המעסיק. החובה במתכונתה הנוכחית חלה מאז שנת 2017. יש לציין כי בחלק ממקומות העבודה קיימים הסכמים מיטיבים, שבהם שיעורי ההפרשה גבוהים יותר. יוזמת שמחון מכוונת לרכיב העובד: היא מבקשת לאפשר לצעירים עד גיל 40 שלא להפריש את אותם 6%, בעוד הפקדות המעסיק יימשכו כסדרן.
יוזמת שמחון מבקשת לטפל בבעיה אמיתית - יוקר המחיה בישראל. בשנות ה־20 וה־30 לחייהם עובדים רבים נמצאים דווקא בתקופה שבה ההוצאות שלהם גבוהות במיוחד ובמקביל שכרם בדרך כלל נמוך יותר מזה שיקבלו בהמשך הקריירה. גם אם היוזמה תצא לפועל, העובד יוכל להמשיך להפקיד את חלקו אם ירצה, אבל הכסף לא ייגרע עוד מהשכר כברירת מחדל. עם זאת, בהנחה כי רק ההפרשה של העובד תבוטל, בעוד המעסיק ימשיך להפריש את מרכיב התגמול והפיצויים, החישוב מראה כי 23 מיליארד שקל מרווחי הפנסיה היו נעלמים בעשור האחרון, מעבר להקטנה של הקרן עצמה בשליש. עבור עובד ממוצע מדובר במאות שקלים נוספים בחודש. עבור זוג עובדים צעיר, השינוי עשוי להגדיל את ההכנסה הפנויה בסכום שמתקרב ל־1,000 שקל בחודש. זה כסף שאפשר להשתמש בו כדי לשלם משכנתא, לממן הוצאות על ילדים, או להתמודד עם היבטים נוספים ביוקר המחיה. אלא שהיתרון של עוד כמה מאות שקלים פנויים היום, עומד מול העיקרון הבסיסי של החיסכון הפנסיוני: דווקא הכסף שמופקד בגיל צעיר הוא הכסף שיש לו הכי הרבה זמן לצבור תשואה.
עוד כסף לקופת המדינה
למהלך עשוי להיות מרוויח נוסף, שפחות בולט בדיון: קופת המדינה. כיום, הפקדת העובד לפנסיה נהנית מזיכוי ממס הכנסה בשיעור של 35%, בכפוף לתקרות, כך שהמדינה למעשה משתתפת בעלות החיסכון של עובדים שמשלמים מס. אם במסגרת יוזמת שמחון עובדים עד גיל 40 יפסיקו להפקיד את חלקם, הם יאבדו גם את הטבת המס על ההפקדה שלא בוצעה והמדינה תחסוך את עלותה. לכך עשויה להיות משמעות תקציבית לא מבוטלת אם חלק גדול מהעובדים הצעירים יבחר בברירת המחדל החדשה. אגף הכלכלן הראשי באוצר כבר הצביע בעבר על כך שצמצום הטבות המס בשלב ההפקדה לפנסיה יכול לייצר "תועלות פיסקאליות מיידיות" של מיליארדי שקלים בשנה. עם זאת, אין בסיס לקבוע שהחיסכון הזה הוא מטרה סמויה של היוזמה. המטרה המוצהרת של התוכנית היא הגדלת ההכנסה הפנויה של צעירים בכ־500 שקל בחודש. החיסכון בהטבות המס הוא תוצאה תקציבית אפשרית של המהלך, ולא למטרה.
אולם, כאמור, מחיר המהלך הוא איבוד של עשרות מיליארדי שקלים מהחיסכון, ואובדן של אלפי שקלים בפנסיה לעובד. הסיבה לכך היא הריבית דריבית. שקל שמופקד בגיל 30 אינו רק שקל שנשמר לגיל 67. הוא עשוי לצבור תשואה והרווחים שצבר מתחילים בעצמם לייצר רווחים. הפקדה שלא בוצעה בגיל 30 קשה הרבה יותר להשלים בגיל 50. חלק משמעותי מהעושר הפנסיוני של החוסכים הצעירים כיום אינו כסף שהם או מעסיקיהם הכניסו לקרן - אלא כסף שנוצר משום שההפקדות נכנסו לשוק ההון ונשארו שם לאורך זמן.


