



למכור או לא למכור - דילמת המיליון של חברי דן לקראת השלמת עסקת הרכישה
1,078 חברי דן נדרשים להחליט עד 8 באוקטובר האם למכור את מניותיהם תמורת עד 1.2 מיליון שקל, במסגרת מכירת השליטה בחברה. השיקולים: המחיר שיקבלו, המס שישלמו והאפשרות שהמניות יהיו שוות יותר
חברי דן הוותיקים, 1,078 מהם ליתר דיוק, נדרשים להחליט עד 8 באוקטובר האם למכור את החזקותיהם במסגרת השלב הבא במכירת השליטה בדן תחבורה. על הפרק עומדת תמורה של כ־600 אלף שקל למי שימכור מחצית מהחזקתו, ועד כ־1.2 מיליון שקל למי שיחליט למכור את מלואה. השיקולים שעומדים בפני חברי דן בימים אלו כוללים את מחיר המימוש, חבות המס והאפשרות להישאר שותפים בעליית ערך עתידית של החברה.
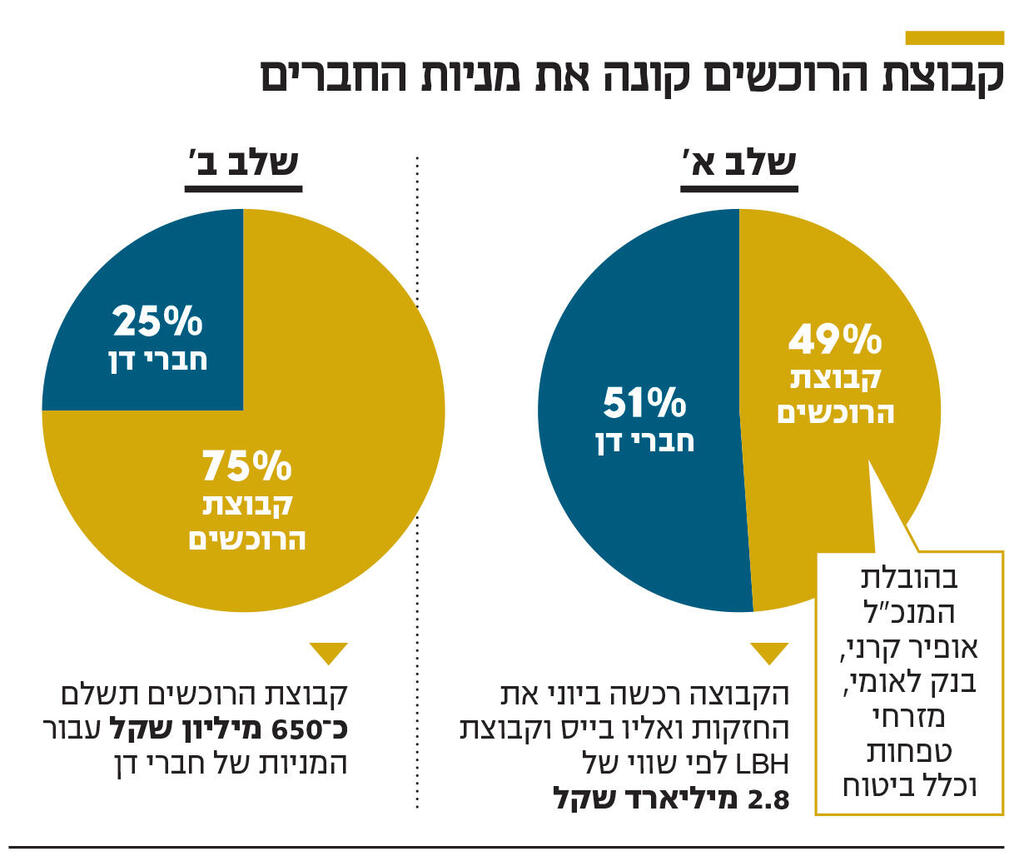
כיום, קבוצת הרוכשים בהובלת מנכ"ל דן אופיר קרני והמוסדיים בנק לאומי, בנק מזרחי־טפחות וכלל ביטוח, מחזיקה כ־50% מדן תחבורה, לאחר השלמת הפעימה הראשונה של העסקה בסוף יוני, שבה רכשה את החזקות ואליו בייס וקרן LBH.
בשלב הבא, שמתנהל בימים אלה, קבוצת הרוכשים תרכוש עוד 25% מידי חברי דן ב־650 מיליון שקל, וחברי דן ימשיכו להחזיק ב־25% מהחברה. הרכישה תתבצע באמצעות מנגנון של היצע וביקוש. העסקה על שני שלביה מוערכת בכ־2.1 מיליארד שקל ומשקפת לחברה שווי אפקטיבי של כ־2.8 מיליארד שקל.
סכום המכירה צפוי להתחלק בין החברים, כך שכל אחד מהם יקבל בין 600 אלף שקל ל־1.2 מיליון שקל.
אלא שבדרך לעסקה, מבנה ההחזקות של חברי דן מייצר לא מעט קשיים. היקף המניות שיוכל כל חבר למכור תלוי לא רק ברצון האישי שלו, אלא גם במספר המצטרפים ובהיקף ההחזקות שבוחר כל אחד מהם לממש. לכן, גם חברי דן הגמלאים לדוגמה, שההערכה היא שיהיו מעוניינים לממש את מלוא החזקותיהם, תלויים במשתתפים האחרים.
מאחורי הרצון של חברי הקבוצה לממש את מניותיהם עומדים שיקולים שונים. ראשית, עבור חברי דן הוותיקים, הכסף יכול לשמש לביטחון כלכלי בגיל מבוגר. המניות אינן סחירות ולכן מדובר בהזדמנות יוצאת דופן עבורם לקבל בין 600 אלף שקל ל־1.2 מיליון שקל באופן מיידי.
לצד אלו, שיקול מרכזי נוסף הוא המס. לפי איגרת שהפיצה החברה לחברים, הסדר המיסוי החל על המניות קובע שבעת מכירה ישולם הגבוה מבין מס רווחי הון, בשיעור של 25% ‑ לבין המס השולי של המוכר, שעשוי להגיע לכ־50%. המשמעות היא שהסכום שיישאר בידי כל חבר תלוי גם בהכנסותיו ובמצבו האישי.
לפי האיגרת, כך גם במקרה של ירושה: "החלטת המיסוי חלה בכל מקרה של מכירת מניותיך - גם בעתיד. המשמעות היא שבעוד שפנסיונר או כל חבר דן שפרש (ואינו מקבל שכר ממקורות אחרים) צפוי לשלם כעת מס של כ־25% בלבד במכירת מניות על ידו, הרי שילדיו שיקבלו את המניה בירושה יידרשו לשלם מס בשיעורים גבוהים יותר (כ־50%), בכפוף להכנסותיהם ולשיעור המס השולי שלהם, במקרה של מכירת מניות דן על ידם בעתיד".
בנוסף, לפי ההסכמות עם מס הכנסה שנמסרו במסגרת העסקה, ניתן לפרוס את רווח ההון לצורך חישוב המס על פני עד ארבע שנים. האפשרות הזו עשויה להשפיע על חבות המס של החברים כשלפי המידע שנמסר להם, במכירה עתידית לאחר הנפקה היא, ככל הנראה, לא תעמוד לרשותם.
מנגד, חלק מחברי דן מהססים למכור מחשש לוויתור על השבחה עתידית בעקבות התרחבות דן בתשתיות, בחשמול ובתחבורה הבינלאומית, לצד אפשרות להנפקה. עבור חלק מהנהגים, המניה מגלמת גם עשרות שנות עבודה ושותפות, והם עשויים להעדיף לשמור עליה, ולהישאר חלק מהצלחת החברה.
האמון של חברי דן ביכולתם של המנכ"ל וקבוצת הרוכשים להשביח את החברה ניצב מול הסיכונים הכרוכים בהמשך ההחזקה: תחרות, רגולציה, מכרזים, עלויות מימון והשקעות בתשתיות, לצד אי־הוודאות לגבי הנפקה עתידית. בעוד הגופים המוסדיים ערוכים להשקעות ארוכות טווח ולתנודות בשווי, גמלאים עלולים להיות רגישים יותר לסיכונים שישפיעו על שווי ההחזקה שלהם.


