

"אנחנו חוזרים שוב ושוב על אותו מעגל: אנשים רואים כותרות בעיתונים או שומעים חברים שמספרים איפה הם השקיעו, נכנסים כשהמחירים כבר יקרים, לא נהנים מעליית ערך מספקת, ואז חווים ירידות, יוצאים בהפסד ואומרים 'אני בבורסה לא משחק יותר'", אומרת ענבל פולק, מנהלת מחלקת ההשקעות ברשות ניירות ערך. היא מוסיפה: "אנחנו חייבים לשנות את השיח הזה. הבורסה לא אמורה להיות מקום ש'משחקים' בו, או מקום שבאים אליו רק כדי 'להיות עשירים'. הבורסה נועדה קודם כל כדי שהכסף שלנו לא יישחק. אם בונים תיק נכון, ההשקעה היא פשוט כלי שמאפשר להגיע למטרות קונקרטיות בחיים".
את המעגל הזה פולק מנסה לשבור מאז כניסתה לרשות ב־2021. היא מציינת כעת חמש שנים בתפקיד (קודמה כיהן בו 12 שנה), ועם רקע מקצועי עשיר במגזר הפרטי — שכלל ניהול השקעות וניתוח בבנקים, בחברות דירוג אשראי ובסטארט־אפים — היא הגיעה עם אג'נדה סדורה: דמוקרטיזציה של ההשקעות.
"מעולם לא קיבלתי את התפיסה שרק משקיעים עשירים יכולים להגיע לעסקאות הטובות — להשקעות בחברות פרטיות שמניבות אקזיט, או לקרנות גידור", היא מסבירה. התפיסה הזו באה לידי ביטוי במהלך שקט אך משמעותי שהובילה הרשות לאחרונה — אישור בוועדת ההסכמות בכנסת, ממש ברגע האחרון ואחרי פיזורה, של הרפורמה המאפשרת לפתוח לציבור הרחב קרנות חדשות המשקיעות בנכסים ממשיים, נדל"ן ותשתיות, דברים שהיו שמורים עד היום רק למשקיעים כשירים וממוסדים.
"נכון להיום, מה מכרנו למשקיע הפשוט? רק נזילות יומית: אתה עולה עם השוק ויורד איתו", אומרת פולק. "בלי גישה לנכסים שמנותקים מהבורסה, הדרך היחידה שלו להגן על עצמו היתה לצאת מהשוק, אבל תזמון שוק הוא דבר שאף אחד לא יודע לעשות. לכן אנחנו חייבים להרחיב את הכלים שעומדים לרשותו ולאפשר לו לפזר סיכונים".
אלא שלצד הרצון להנגיש את השוק, הטכנולוגיה שהפכה את המסחר לנגיש בשלוש לחיצות בסמארטפון הביאה איתה גם תופעות לוואי. בעוד האוריינות הפיננסית של הציבור עולה, השיווק הפך לאגרסיבי – במיוחד ברשתות החברתיות, שהתמלאו במידע שמונגש בידי משפיענים פיננסיים, חלקם אנונימיים, לצד ניסיונות הונאה וזיופים. כמי שעומדת בראש המחלקה שאחראית על התחום, פולק פתחה בחזית כדי לעשות סדר בכאוס הזה. התוכנית של הרשות לאסור על שיח השקעות אנונימי ולחייב כמעט כל יוצר תוכן ברישיון יצרה סערה ברשתות. פולק, מצידה, לא מתרגשת מהביקורת.
המאבק במשפיענים
ללא הבלוג של "הסולידית", שקראתי כסטודנט, אולי לא הייתי הופך לעיתונאי פיננסי. זו דוגמה למשפיענית שמייצרת ערך אדיר של אוריינות והנגשת ידע. אבל מנגד, יש ברשת גם תופעות מסוכנות.
"אנחנו מתעסקים בזה כבר עשור, אבל לאחרונה הנושא התפוצץ ציבורית בגלל הצעת החוק שלנו. צריך להבין: חוק ייעוץ ההשקעות הנוכחי נחקק ב־1995. הוא בנוי לעידן שבו אדם קם בבוקר, הולך לסניף הבנק, לוקח מספר, ויושב מול יועץ שחותם איתו על הליך 'בירור צרכים' מותאם אישית. המודל הישן הזה קידש התאמה אישית מלאה. כדי לאפשר היום לאיש מקצוע לתת ייעוץ כללי — כלומר, להגיד בפומבי 'לדעתי המניה הזו יקרה וכדאי למכור' מבלי לחתום על חוזה — נדרשנו להעניק שורת פטורים ולחייב בדיסקליימרים מפה ועד להודעה חדשה. אבל השוק לקח את הדיסקליימרים המורכבים האלה, כיווץ אותם לארבע מילים — 'לא יועץ, לא מייעץ' — וכביכול פטר את עצמו מאחריות. מי שמשתמשים בזה הם לא בעלי רישיון ולא גורמים מפוקחים, אבל הרשתות החברתיות הטיסו את התופעה הזו קדימה.
"חשוב לי להדגיש: זה לא דבר רע מיסודו. יש פה הנגשה חשובה של ידע שמעודדת אוריינות פיננסית, והתוכן הזה הכניס המון עניין לשוק. אלא שהצד הבעייתי הולך ומתעצם: אלגוריתמים מנגישים למשתמשים מידע עטוף באצטלה מקצועית שנראה אקדמי ומבוסס, אף על פי שזה ממש לא כך. אנחנו פוגשים את הצד שנפגע — חקירות, תלונות, ואנשים שאיבדו את כל כספם. לא מזמן אפילו זייפו אותי; פתחו דף פייסבוק עם התמונה שלי, שבו 'אני' כביכול מבטיחה תשואה של 30%. עובדים פה ברשות אפילו עשו לזה לייק בלי לשים לב. מעבר לזיופים, אלפי אנשים נפגעים מבאזז מלאכותי ומהרצת מניות. הנייר ממריא, ואז הכל קורס ברגע. המקרים האלה קיימים סביבנו כל הזמן, ואנחנו חייבים להגן על הציבור מפניהם. הצעת החוק שלנו מרחיבה את המותר, ומאפשרת לתת ייעוץ שאינו אישי".
עם הדרישה שלכם להוצאת רישיון ואיסור על אנונימיות את לא חוששת שזה יוביל לחיסול השיח ברשתות?
"אני רוצה קודם כל שייקחו אחריות, שזה אומר להוציא רישיון ולפעול לטובת הציבור. מה שמעניין אותנו הוא הגילוי הנאות על אינטרסים חבויים שמייצרים פוטנציאל לניגוד עניינים. אנחנו שואלים את עצמנו: למה חלקם לא מזדהים? אם הם בעלי כוונות טובות, ממה הם חוששים בהזדהות? שנית, בדקנו עשרות מקרים, ובבירור יש שם אינטרסים. לא כולם מקבלים תגמול ישיר על פוסט בבלוג, אבל יש תגמול עקיף כזה או אחר. הם לא עושים זאת לשם שמיים. לשבת מדי יום ולכתוב על ניירות ערך זה מקצוע. עיסוק בייעוץ השקעות מחייב רישיון כדי לוודא שהאינטרס של המתווך ושל מקבל השירות יהיה אחד. בסוף, כל שוק ההון בנוי על אמון".
אז את מצפה שיוצרי תוכן מובילים כמו "הסולידית" או תמיר מנדובסקי יוציאו רישיון ייעוץ?
"אם הם עוסקים בייעוץ השקעות — אז כן. ייעוץ השקעות הוא מתן הכוונה לפעולה או למכשיר פיננסי ספציפי. זו לא אמירה רחבה כמו 'כשהריבית עולה כדאי לעבור מאג"ח ארוך לקצר'".
אבל הכוונה שלכם הולכת הרבה מעבר לזה. אומנם לאחרונה החלטתם לקחת צעד אחורה ולפצל את פרק המשפיענים מהצעת החוק כדי להמשיך ולדון בו בנפרד, אבל המטרה נותרה זהה: לאסור על משפיענים לפעול באנונימיות ולחייב ברישיון כל מי שמשתתף בשיח על מניות — אלא אם הוא לא מחזיק בנייר ואינו מקבל תמורה. אלה תנאים שכמעט אף משפיען רשת לא עומד בהם, ומפה נולדה הסערה.
"המטרה שלנו ברפורמה הזו היא לא לחסל את השיח. אם מישהו מנגיש ידע בצורה הוגנת וטובה — שימשיך, אנחנו לא רוצים ואקום. המטרה המרכזית במהלך שלנו היא דווקא לפתוח את השוק ולאפשר לבעלי הרישיון המקצועיים לפעול ברשתות החברתיות, עם גילוי מתאים והזדהות מלאה. הציבור כבר לא הולך לסניף הבנק ומתיישב מול יועץ — מספר היועצים בבנקים צונח והציבור נמצא בדיגיטל. אנחנו פשוט חייבים להביא את בעלי הרישיון לשם, ולעדכן רגולציה שנכתבה לפני 30 שנה לעידן המודרני".
דמוקרטיזציה של השקעות ו־AI
משפיעני הרשת הם רק סימפטום של תופעה רחבה הרבה יותר. מצד אחד, יש דמוקרטיזציה מבורכת שאת רוצה לקדם שבה הרבה אנשים נכנסים לשוק ההון, ומנגד, הנגישות הזו הופכת את השוק למקום של משחק והימורים. את שמחה שבן 16 מתעניין במניות, נכון? אבל לא רוצה שהוא ייכנס לשם מתוך תפיסה ש...
"שהוא הולך להיות מיליונר או לפרוש לפנסיה בגיל 40".
איך מתמודדים עם המתח בין עידוד השקעה לשמירה על הצרכן?
"השיווק הדיגיטלי היום נהיה פרסונלי ולוחץ, ולזה מתווספת הגיימיפיקציה שפלטפורמות המסחר הכניסו. כשאני שואלת אנשים מה המטרה שלהם בהשקעה, הם עונים לי: 'להרוויח' או 'להיות עשיר'. האמירה 'אני רוצה להיות עשיר' פשוט לא מספיק טובה עבור אדם שצריך לצעוד לבד בתוך העולם הפיננסי. מטרה צריכה להיות קונקרטית: לנסוע לחו"ל, להחליף רכב, לקנות בית. משקיע בלי מטרה ידע אולי מתי להיכנס, אבל הוא לא יידע מתי לצאת. צריך להסתכל מראש על נקודת היציאה מהבורסה. השיח חייב להתמקד בהגדרת מטרות: מה היעדים שלי, וכיצד אני רותמת את ההשקעות כדי לגשר על פער ההון הנדרש לי כדי להגיע אליהם.
"ובכלל, אנחנו נמצאים בתקופה ממושכת שבה הבורסות רק עולות, ואנשים פשוט לא מבינים את הדאונסייד. כשיושבים בכנסים ושומעים צעירים ומשפיענים שמדברים על 'הכנסה פסיבית' ועל זה שבגיל 35 הם יחיו מהשוק כי הם קראו איזה בלוג – זה נחמד כרעיון, אבל דברים קורים, המציאות קורית. אנחנו זוכרים את בועת הדוט.קום או משבר 2008. כמו שהתיק עולה, כך הוא יכול להיחתך בחצי. תגדירו יעדים ריאליים, ותבינו איך השוק הזה באמת עובד. השיח שנוצר היום עם צעירים סביב כסף לא היה קיים בעבר, אבל אנחנו חייבים לדאוג שהם יבינו שזה לא גיימינג. הם לא סיימו לשחק בפורטנייט ופשוט עברו לשחק במניות — זה לא אותו הדבר, והם חייבים לקחת אחריות".
איך בינה מלאכותית תשפיע על עולם הייעוץ? אנחנו כבר רואים גופים פיננסיים ישראליים, כמו וואן זירו, IBI ו־Fair, שהחלו לאפשר ללקוחותיהם לחבר את נתוני החשבונות ותיקי ההשקעות ישירות למודלי בינה מלאכותית לצורך ניתוח והנגשת מידע בשפה חופשית.
"בינה מלאכותית מאפשרת קודם כל פרסונליזציה והתאמה אישית טובה יותר. יועץ שמתיישב איתך אמור ללמוד עליך ולמשוך מידע, ואותו דבר יכול להיעשות על ידי סוכן בינה מלאכותית. אני רוצה שבעלי הרישיון ישתמשו בטכנולוגיה הזאת. אנחנו עובדים עכשיו על הוראות שיסדירו איך בעלי רישיון רשאים להשתמש בטכנולוגיה הזו".
למה שהלקוח לא יעבוד בעצמו ישירות מול פלטפורמת AI?
"נוצרה תחושה שכולנו הפכנו למתכנתים, אבל האמת היא שלכתוב פרומפט נכון דורש זמן וסבלנות, וזה שקל לדבר עם המודל לא מבטיח תוצאה טובה אם אתה לא איש מקצוע. גם לפני שפרצה הבינה המלאכותית מבוססת השפה, היו מודלים מתמטיים של ביג־דאטה ואלגוריתמיקה. כל אחד יכול היה לשבת ולתכנת לעצמו אלגוריתם? ברור שלא. מודלי השפה אומנם מקלים עלינו כי אנחנו פשוט מדברים איתם, אבל זה ממש לא מבטיח שהתוצאה תהיה טובה אם אתה לא איש מקצוע בתחום ההשקעות".
מה החשש המרכזי שלכם?
"אבטחת מידע – אנשים מעלים את החיים הפיננסיים שלהם לרשת בלי לדעת איפה זה נשמר. טכנולוגיה היא תופעה נהדרת שפותחת גבולות, אבל ברגע שנוצר משהו טוב — נעשה בו גם שימוש רע, והניצול לרעה הוא מיידי. מעבר לכך, בעולם של אווטארים, דמות שנראית ומדברת כמו אדם אמיתי יכולה לייצר אצל משתמש אמון עמוק הרבה יותר מסתם אלגוריתם, וזה פתח לניצול. בקרוב נוציא הנחיות להסדרת השימוש ב־AI ע"י בעלי רישיון".
הרפורמה במוצרי השקעה
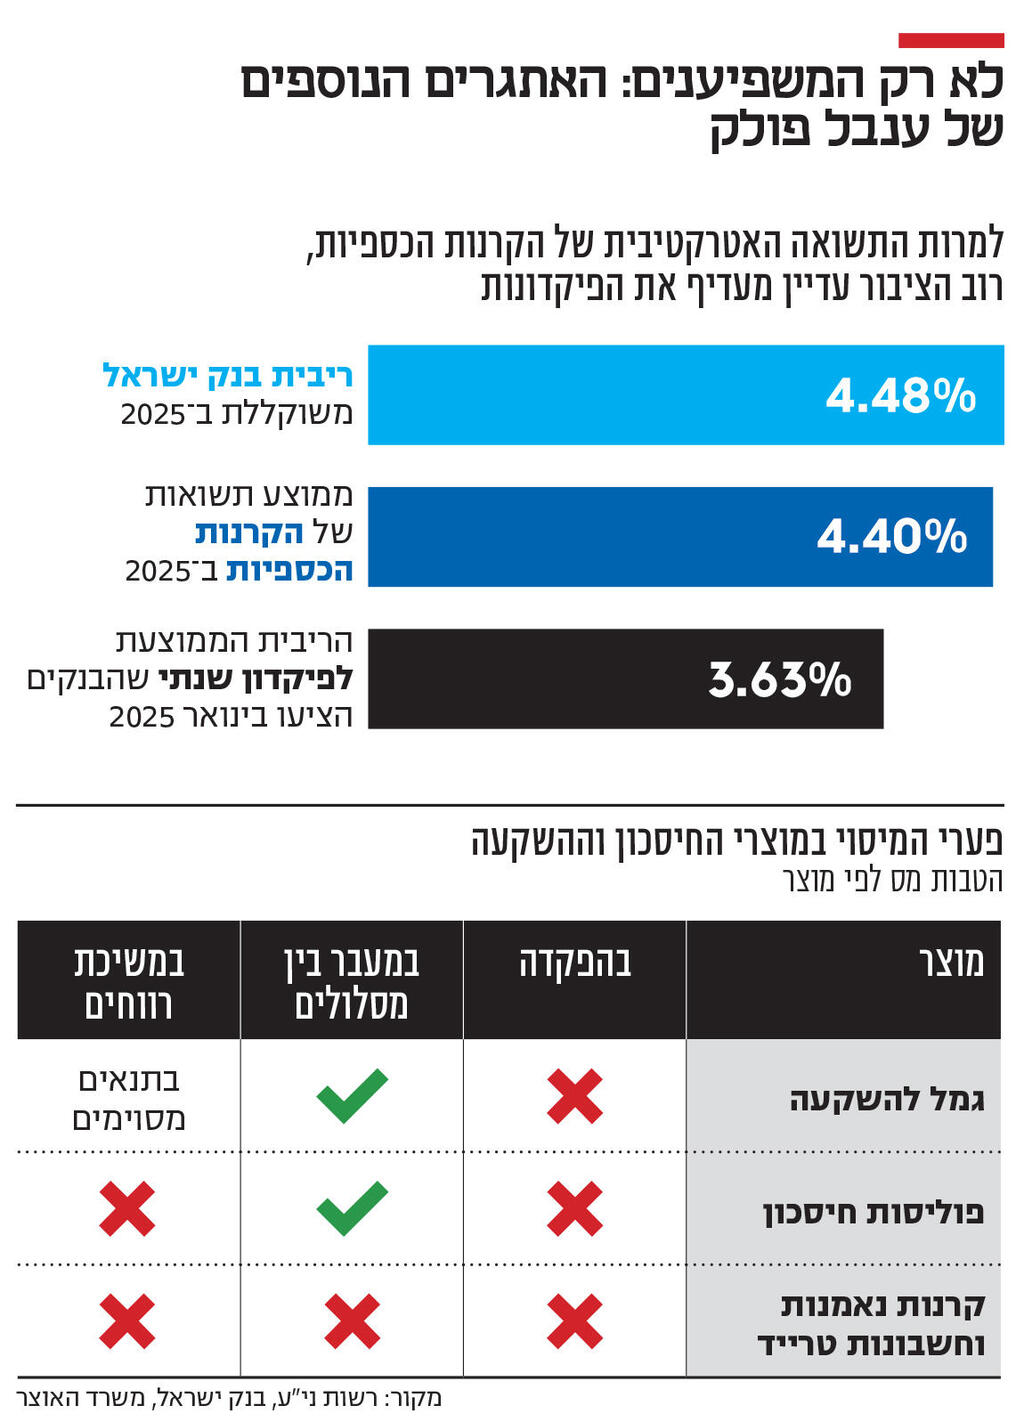
אם החזית הראשונה של רשות ניירות ערך בכל מה שקשור לדמוקרטיזציה של השקעות מתמקדת בשיח הפיננסי וברשתות, החזית השנייה נוגעת בבטן הרכה של הכסף הישראלי: איפה הוא נשמר, כמה עמלות אנחנו משלמים עליו, ומי באמת מרוויח ממנו. הפרויקט המרכזי שפולק מקדמת בשנתיים האחרונות הוא רפורמת "חשבון ההשקעה". הרעיון פשוט: במקום המצב כיום שבו הטבות המס ניתנות למוצר ספציפי (קופת גמל להשקעה ופוליסת חיסכון) — ההטבה תינתן ישירות לאזרח עצמו, שיוכל לנייד את כספו בין המסלולים והמוצרים מבלי לאבד אותה ומבלי לשלם קנסות מס בדרך. כך, גם בקרנות נאמנות יהיה אפשר לקבל פטור מפעולות קנייה ומכירה עד היקף פעילות מסוים. לצורך זה, חברי בורסה יוכלו לשווק "חשבון השקעה", שאמון על הצד התפעולי, ועם הטבות מיסוי זהות, ודרכו ניתן יהיה להשקיע בקופות גמל להשקעה, קרנות נאמנות ופוליסות חיסכון.
"הרעיון הוא 'חשבון השקעה לכל אחד', ממש כמו 'מחשב לכל ילד'. החשבון מנתק את הטבת המס מהמוצר, ומצמיד אותה לאדם — למספר תעודת הזהות שלו. בתוך החשבון הזה ירוכזו כל המוצרים, ואז המעבר ביניהם לא ייחשב לאירוע מס ולא יעלה ללקוח כסף. ברגע שאין 'קנס' על מעבר ממוצר למוצר, התחרות נפתחת באמת. היצרנים יצטרכו להציע דמי ניהול נמוכים יותר וביצועים איכותיים יותר, פשוט כדי למשוך את המשקיע להישאר אצלם".
אבל יש פה קאץ' משמעותי: היום אדם יכול להפקיד לקופת גמל להשקעה כ־83 אלף שקל בכל שנה וליהנות מהטבות מס. במתווה שלכם, לחשבון ההשקעה תהיה תקרה של 200 אלף שקל לכל החיים. זו הרעה דרמטית.
"הצוות שלנו פעל במהלך שנתיים של מלחמה. היתה הסכמה מוחלטת שלא נייצר בשום אופן פריצה תקציבית, ולכן כרגע המספר שהגענו אליו הוא תקרת הפקדה של 200 אלף שקל לתעודת זהות, לכל החיים, והסכום צמוד למדד. אבל חשוב להבין שמדובר בקרן — אתה יכול להרוויח ולהגיע גם לצבירה של מיליון שקל מאותה השקעה פטורה. ככל שמצב התקציב ישתנה, אפשר יהיה לבחון את התקרה הזו מחדש".
ברשות שוק ההון סבורים שאתם רק מייצרים סרבול ושכבה נוספת של דמי ניהול תפעוליים על הלקוח.
"גם היום קופת גמל גובה ממך עלויות תפעול – פשוט הגופים מגישים לך את כל העלויות תחת מספר אחד. נגיד שאתה משלם 0.6% דמי ניהול בקופת גמל; אתה יודע כמה מזה הולך לתפעול וכמה לניהול השקעות? לא. חשבון ההשקעה ייצר יכולת מיקוח: חבר בורסה אחד יגבה ממך 0.1% על תפעול ואחר יגבה 0.08%, ואתה תבחר היכן לפתוח את החשבון. ואם תסחר ישירות במניות ולא במוצר מנוהל — לא תשלם דמי ניהול בכלל. השקעות עולות כסף, זו לא עלות חדשה, היא פשוט נעלמת היום בתוך מחיר אחיד".
בפועל, מאסה של כסף זורמת גם ככה לקרנות נאמנות כיום, זה לא שהטבת המס גורמת לציבור להשקיע בקופות גמל להשקעה. למה שהשינוי בשטח יהיה דרמטי?
"אשאל אותך אחרת: למה שצעירים שרוצים לסחור לבד במניות יצטרכו לפתוח קופת גמל להשקעה רק כדי לקבל הטבת מס? למה למנוע מהם לנהל בעצמם? למה לא לתת למי שבחר במסחר עצמאי או בקרנות נאמנות את ההטבה? אני לא מצליחה להבין למה להשאיר את הפריבילגיה הזו רק לקופות הגמל. לא ייתכן שיש בשוק מוצרים עם אותה מטרה, אבל עם הטבות שונות שמייצרות 'חומות'. ברגע שתהיה תחרות אמיתית ומוצרי השקעה נוספים ייהנו מאותם תנאים, גם קופות הגמל יצטרכו להשתפר. חשבון ההשקעה החדש יאפשר להשוות ולהתחרות על הכסף באותו מגרש".
מילא, אם חשבון ההשקעה החדש היה שער הכניסה של כולם לשוק, אבל הסכמתם לפשרה שלפיה יהיה אפשר להמשיך להשקיע בקופות גמל ובפוליסות חיסכון מחוץ לחשבון השקעה. כך, השוק הופך ליותר ויותר מבולגן. ולא מעט מהציבור נעזר בסוכנים, שלהם יש תמריץ להשאיר את הציבור מחוץ לחשבון החדש.
"קודם כל, גם מחוץ לחשבון התנאים יהיו זהים. אבל המטרה שלנו היא שההשקעה הראשונית שלך — 200 אלף השקלים הראשונים — תיכנס לתוך הפלטפורמה הזו, אל תוך החשבון".
אבל הסוכן, שכדי לשווק את חשבון ההשקעה יצטרך להוציא רישיון נוסף, יגיד להם – "עזבו אתכם, זה סתם מורכב, ותצטרכו לבצע ניוד לבד, ולא יודע מה", והם לא יזוזו.
"ויש אנשים שזה באמת מתאים להם — להשקיע במוצר מנוהל אחד. אבל הרעיון הוא שיהיה לך מקום מתכלל. אם אנו מייצרים במה אחידה לכל המוצרים, המערכת חייבת להיות תחרותית עד הסוף. לא ייתכן שתהיה השפעה חיצונית של מתווך על השאלה איפה כדאי ללקוח לשים את הכסף. זה מייצר ניגוד עניינים".
וזו נקודת התורפה הגדולה בשוק: מבנה התיווך בישראל מבוסס ברובו על משווקים וסוכנים שמקבלים עמלות מהיצרנים. בדו"ח פטרתם את זה באמירה ש"תידרש התייחסות נפרדת".
"בעולם יש שתי גישות לתיווך. יש מדינות שאומרות 'הגילוי הוא הריפוי' — המתווך חושף בפניך מי מהיצרנים משלם לו. ויש מדינות כמו אנגליה והולנד שלא מאפשרות ליצרנים לשלם עמלות למתווכים בכלל. המתווך הוא אובייקטיבי לחלוטין ומקבל תגמול ישירות מהלקוח. כמו שאתה הולך למומחה — רופא או עורך דין — ומשלם לו, זה הגיוני לחלוטין לשלם על תיווך פיננסי".
יהיה קשה לחנך את הציבור בישראל לשלם על תיווך.
"אני לא בעסקי החינוך, אלא רגולטור שמייצר תשתית שתאפשר למשקיע הישראלי לדעת שאם הוא רוצה מומחה, הוא יכול לשלם ולקבל אובייקטיביות".
כדי להבטיח אובייקטיביות מינימלית עד שזה יקרה, ההמלצה שלכם היא "עמלה אחידה" בחשבון השקעה. איך זה יעבוד?
"היצרנים (בתי ההשקעות וחברות הביטוח) יחויבו לשלם למתווך שיעור אחיד על פעולות התיווך. אם העמלה קבועה ולא משתנה בין יצרן ליצרן, המתווך לא ירוויח יותר כסף אם ימליץ על מוצר אחד על פני האחר. זו הפגיעה המינימלית באובייקטיביות".
איך בסוף התשתית הזו תשפיע על היום־יום הכלכלי של אותו ציבור שלא בודק דמי ניהול?
"אני מדמיינת את זה כך: ילד בן 16 פותח חשבון תשלומים. הוא מרוויח נניח 1,300 שקל בחודש מבייביסיטר ומתכנן לצרוך 500 שקל. הפער הזה, 800 שקל, פשוט ייגרף אוטומטית ויפתח לו אוטומטית חשבון מסחר. בגלל התחרות העצומה על החשבונות האלה, יציעו לו דמי ניהול אפסיים. בכמה לחיצות הילד הזה יוכל לבחור מסלול השקעה לעודפים שלו, ולנוע בחופשיות ללא קנסות מס".
ביחס לחשש שסוכני הביטוח יצליחו לטרפד את החקיקה היא אומרת: "אם המהלך יעבור בצורה שאינה תואמת את מה שהתכוונו אליו – מבחינתי זה שקול לכך שהוא לא יקרה".
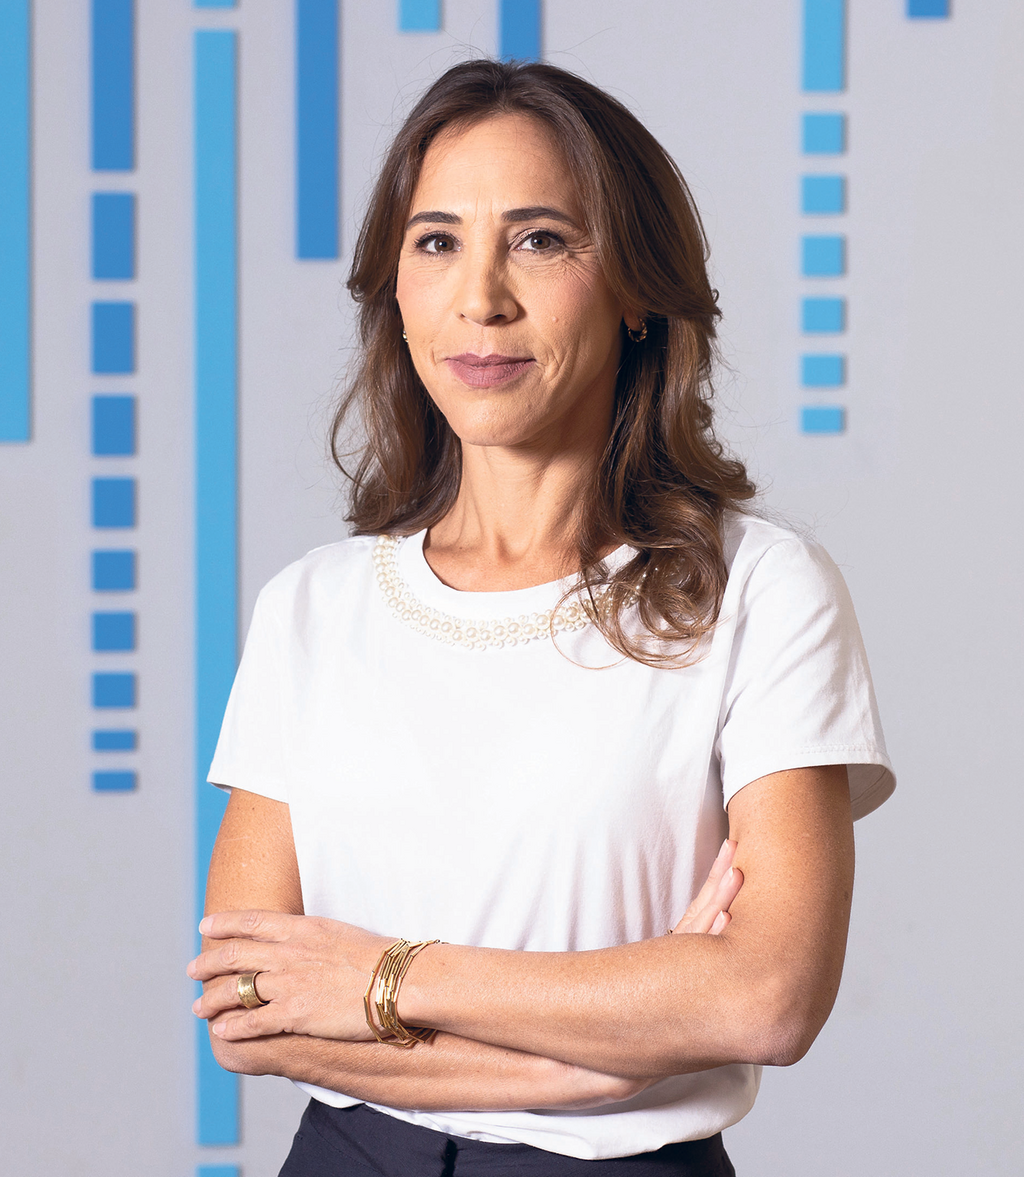
ענבל פולק (51)
תפקיד:
מנהלת מחלקת ההשקעות ברשות ניירות ערך
מגורים:
הוד השרון
מצב משפחתי:
נשואה + 3
תפקידים קודמים:
מייסדת ומנכ"לית חברת אלטשולר שחם אלטרנטיב; מנהלת השקעות ואנליסטית קרנות ב־UBS; מנהלת תחום דירוג נכסים מנוהלים ב־S&P מעלות
השכלה:
MBA באוניברסיטת תל אביב; תואר ראשון בסוציולוגיה ובמינהל עסקים עם התמחות במימון באוניברסיטה העברית
"הבנקים בניגוד עניינים"
חשבון ההשקעה הוא מבט אל העתיד, אבל פולק מוטרדת גם מתחום סולידי בהרבה מהשקעות ארוכות טווח: הכסף שכבר שוכב בחשבונות הבנק שלנו מבלי לקבל ריבית, בזמן שיש קרנות כספיות שמציעות נזילות גבוהה וריבית אטרקטיבית למוצר סולידי.
לדבריה, "המערכת הבנקאית לא ממהרת לספר על זה כי היא מצויה בניגוד עניינים: הבנקים מעדיפים שהכסף יישב בעו"ש או בפיקדון, כי זה מאפשר להם לתת אשראי. ניהול הכסף של הלקוחות במוצרים מתחרים הוא לא משהו שהבנקים מעוניינים בו. אבל אסור לנו להתייאש. אנחנו חייבים להמשיך ללמד את הציבור לנהל גם את הכסף שלא 'מושקע' לטווח ארוך, ותמיד להשוות בין פיקדון לקרן כספית. אנשים מקבלים כיום הודעות מהבנק על יתרות כספים, וחובתם של הבנקים להנגיש מידע על קרנות כספיות. בהתחלה הבנקים לא הנגישו את זה כמו שצריך; היית צריך להיכנס לאפליקציה ולחפש איפה מסתתרות קרנות הנאמנות והקרנות הכספיות. אנחנו כל הזמן 'זונבים' בהם כדי שההנגשה תהיה ברורה ונגישה בקלילות. אם נראה שאכיפה של ההוראה לא מספיקה — נוכל גם לחייב כל פקיד וכל הודעת פוש להציג למשקיע את כל האפשרויות שעומדות בפניו".


