





פרשנות
בין הורמוז לבאב אל מנדב, שוק האנרגיה נכנס לסטרס ומחיר הנפט מזנק
שוק הנפט הגלובלי ספג מכה קשה נוספת בשבוע שעבר עם השתלטות החות'ים על אזור המצר והתקיפה שבוצעה נגד צינור הנפט הסעודי הקריטי East-West. המשמעות: הים האדום, ששימש כגיבוי ליצוא נפט מהאזור מאז פרוץ משבר הורמוז, מאבד עתה את מעמדו. התרחיש הסביר: המשך שחיקת מלאי הנפט והתייקרות מחירי החבית והשילוח הימי
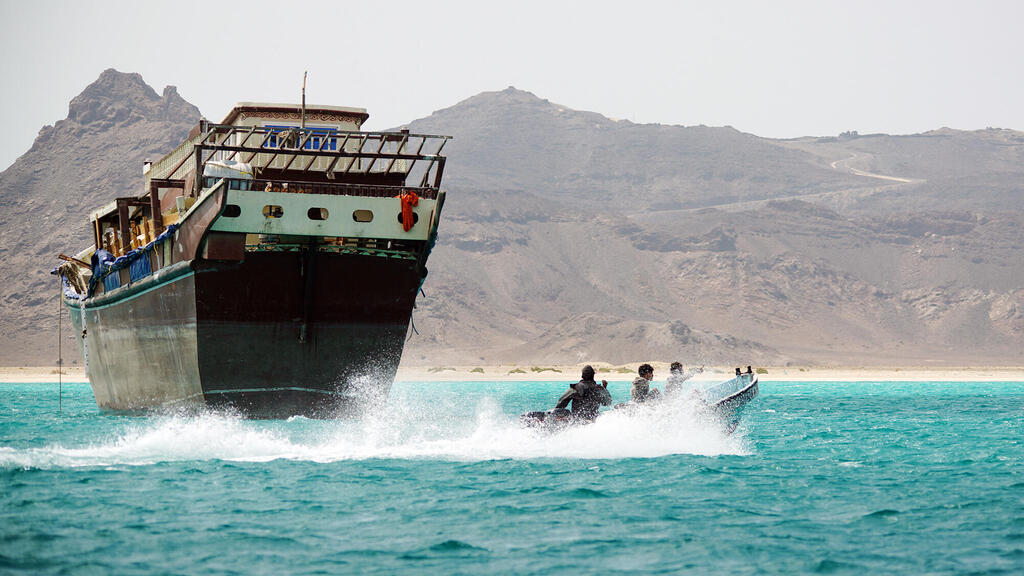
המומנטום החות'י של הימים האחרונים משנה את משמעות המלחמה בתימן עבור שוקי האנרגיה. בתוך זמן קצר השתלטו החות'ים על עיר הנמל מוח'א, הגיעו לאזור באב אל־מנדב ותפסו את מיון, זֻקַר ואיים נוספים שהיו בשליטת הכוחות המזוהים עם ממשלת תימן. כך, החות'ים למעשה השלימו את השתלטותם על החוף המערבי התימני ועל אזור המצר.
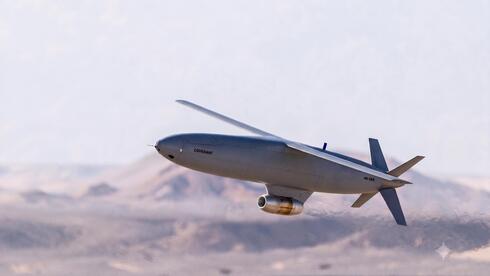
השליטה הזאת אינה מעניקה להם יכולת אוטומטית לחסום כל אונייה העוברת בין תימן לקרן אפריקה, אבל היא מקרבת מערכי טילים, כטב"מים, תצפית וכלי שיט קטנים אל אחד מנתיבי הסחר הרגישים בעולם.
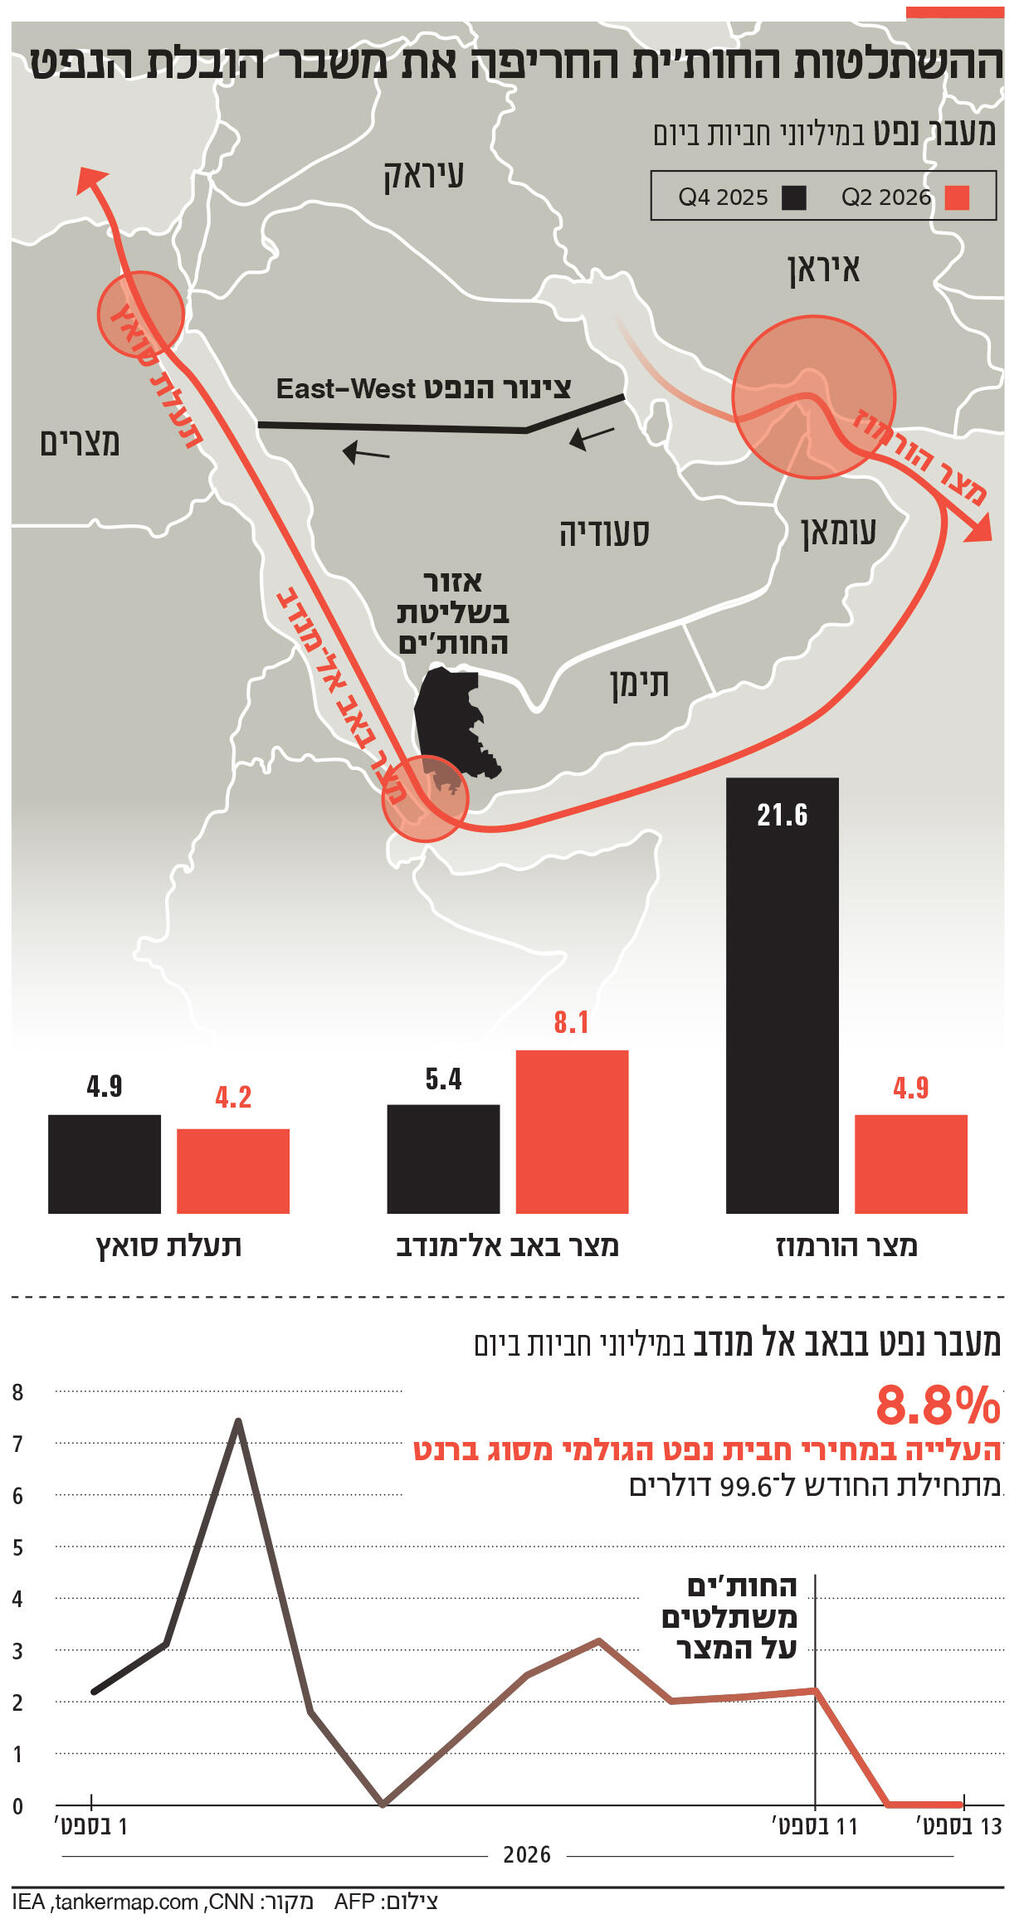
העיתוי הוא שהופך את האירוע התימני למשמעותי הרבה יותר. מאז פרוץ המלחמה עם איראן הפך הים האדום לחלק ממערכת הגיבוי של יצוא האנרגיה מהמפרץ. לפי מינהל מידע האנרגיה האמריקני (EIA), היקף הנפט ומוצרי הנפט שעבר בבאב אל־מנדב זינק מ־5.4 מיליון חביות ביום ברבעון האחרון של 2025 ל־8.1 מיליון ברבעון השני של 2026. באותה תקופה קרסה התנועה בהורמוז מ־21.6 מיליון חביות ביום ל־4.9 מיליון בלבד. ה־EIA הבהיר, שהעלייה בבאב אל־מנדב נבעה במידה רבה מכך שסעודיה הסיטה יצוא דרך צינור East-West אל ינבוע שעל חוף הים האדום.
כך נוצרה תלות חדשה. במשך שנים היה Eest-West פוליסת הביטוח הסעודית מול תרחיש של שיבוש בהורמוז. הצינור מחבר את מרכזי הנפט במזרח הממלכה לחוף המערבי, ואראמקו העלתה אותו ברבעון הראשון השנה לקיבולת המרבית של 7 מיליון חביות ביום. מנכ"ל ענקית הנפט הסעודית, אמין נאסר, הגדיר אותו אז "עורק אספקה קריטי" שמאפשר להתמודד עם מגבלות השיט בהורמוז.
ביום חמישי האחרון נפגעה גם פוליסת הביטוח הזו. משרד האנרגיה הסעודי הודיע, שהצינור הותקף בכמה מוקדים באזורי ריאד ואל־מדינה, ושפעילותו הופסקה כאמצעי זהירות. משרד החוץ הסעודי קבע כי הכטב"מים הגיעו מעיראק. בגדאד אישרה שהשיגורים יצאו ממחוז מייסאן, הדיחה את מפקד המבצעים המקומי ופתחה בחקירה. זהות הגוף שביצע את התקיפה לא פורסמה, אך בתקשורת הערבית מייחסים אותה לגורמים המסונפים לאיראן.
המשמעות היא שסעודיה ניצבת כעת מול שלושה מוקדי פגיעוּת בעת ובעונה אחת: הורמוז מוגבל, הנתיב היבשתי שנועד לעקוף אותו הותקף ובקצהו המערבי נמצא באב אל־מנדב תחת איום חות'י קרוב בהרבה מבעבר.
2 צפייה בגלריה
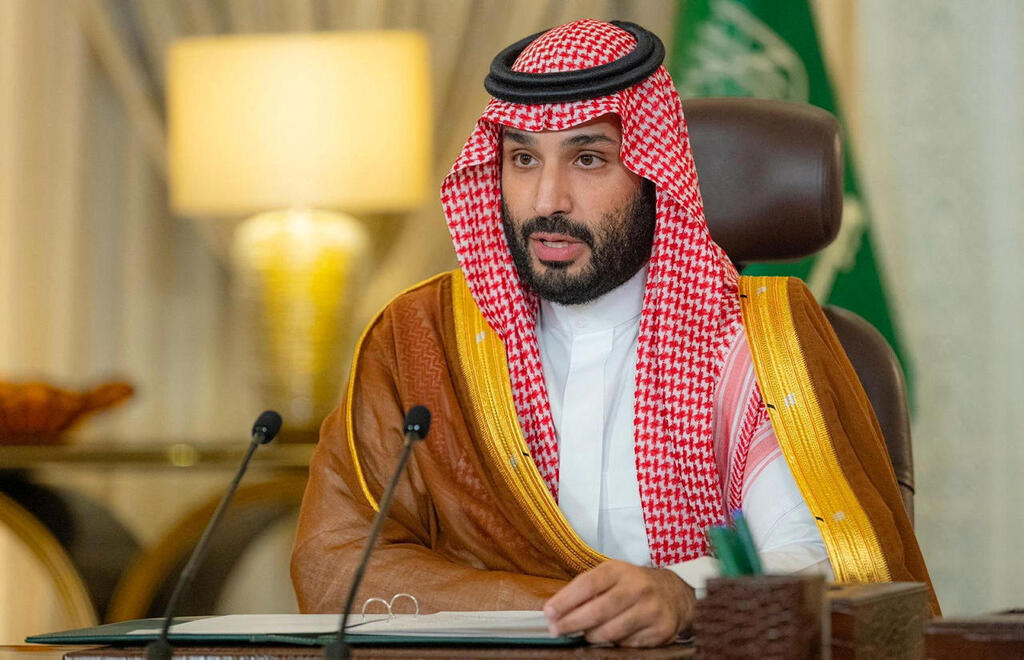
יורש העצר הסעודי מוחמד בן סלמאן. סעודיה מפיקה ומייצאת נפט הרבה פחות מיכולתה
(צילום: רויטרס)
הבעיה כבר ניכרה בנתוני התפוקה לפני התקיפה על הצינור. בדו"ח שפרסמה ביום שישי סוכנות האנרגיה הבינלאומית (IEA), הוערכה תפוקת הנפט הסעודית באוגוסט ב־5.97 מיליון חביות ביום בלבד, לעומת 8.24 מיליון ביולי. הפער בין התפוקה בפועל לבין יעד אוגוסט הגיע ל־4.45 מיליון חביות ביום. לסעודיה כושר הפקה בר־קיימא שה־IEA מעריכה ביותר מ־12 מיליון חביות ביום, ולכן, הנתונים ממחישים את ההבדל בין יכולת הפקה תיאורטית לבין האפשרות לשווק ולהוציא את הנפט בבטחה בזמן מלחמה.
גם מחיר של כ־105 דולר לחבית, הרמה שבה נסחר ברנט בעת פרסום דו"ח IEA אינו בהכרח חדשות טובות לריאד. כל חבית שנמכרת מכניסה יותר, אך סעודיה מפיקה ומייצאת הרבה פחות מיכולתה. לכך מתווספות עלויות הגנה, תיקון תשתיות, ביטוח ושילוח. תקציב 2026 הסעודי תוכנן מראש עם גירעון של כ־44 מיליארד דולר. בשעה שהממשלה ממשיכה לממן את תוכניות חזון 2030 לאורך זמן, אובדן הכנסות נפט עלול להגדיל את הצורך לבחור אילו פרויקטים מקבלים קדימות ובאיזה קצב.
הבעיה הסעודית היא מספר החביות שניתן להביא לשוק. שוק הנפט למד בעשורים האחרונים למדוד "כושר הפקה עודף" ככרית הביטחון המרכזית מול משברים. האירועים הנוכחיים מזכירים, שכושר הפקה עודף אינו מסייע, אם נתיבי היצוא עצמם הופכים למגבלה.
מכאן מגיעה הזווית האיראנית. אין ראיה פומבית לכך שטהרן נתנה לחות'ים הוראה להשתלט על באב אל־מנדב ואין עדיין ראייה חותכת שהיא הורתה על תקיפת הצינור הסעודי משטח עיראק. החות'ים פועלים גם מתוך אינטרסים תימניים עצמאיים והמיליציות העיראקיות אינן מנגנון פיקוד אחיד.
עם זאת, התוצאה האסטרטגית משרתת את איראן. טהרן נמצאת תחת מצור ולחץ כבד על יצוא הנפט שלה. גם תפוקתה ירדה לפי ה־IEA מ־2.72 מיליון חביות ביום ביולי ל־2.16 מיליון באוגוסט. במקביל, יריבתה הסעודית מתקשה להשתמש בנתיבים שנבנו כדי לנטרל את היתרון הגיאוגרפי האיראני בהורמוז.
זוהי סימטריה שהולכת ונוצרת במערכת האנרגיה האזורית: אם היכולת האיראנית לייצא דרך הורמוז נפגעת, גם יכולתן של מדינות המפרץ לנהל יצוא רגיל מתייקרת ונעשית מסוכנת יותר. ההבדל הוא, שהלחץ על היריבות אינו חייב להתבצע רק על ידי הצי האיראני. הוא יכול להיווצר בתימן, בעיראק ובנקודות תשתית המרוחקות מאות קילומטרים מהמפרץ הפרסי.
התזמון מקבל חשיבות נוספת, משום שאיראן ועומאן מנהלות כעת משא ומתן על מסגרת חדשה לשיט בהורמוז. ההודעה הרשמית העומאנית כבר מדברת על מסדרון ימי זמני, פינוי מוקשים והמשך מגעים על ניהול התנועה והסדר קבוע. הנשיא האיראני מסעוד פזשכיאן קשר בסוף השבוע את פתיחת נתיב השיט להפסקת המצור והתקיפות האמריקניות. המשמעות היא שחופש השיט הופך בפועל לחלק מעסקה מדינית רחבה יותר.
המצב בבאב אל־מנדב מחזק את כוח המיקוח הזה, אך גם יוצר סיכון עבור טהרן. אם ארצות הברית, סעודיה ומדינות המפרץ ישתכנעו שהורמוז, החות'ים והתקיפות משטח עיראק הם מערכת לחץ אחת, עשוי להיווצר בסיס פוליטי רחב יותר לפעולה משותפת נגד נכסים המזוהים עם הציר האיראני. המשבר החדש גם מקשה על עומאן להציג את ההסדר עם איראן כהסדר שמייצב את השיט האזורי, כאשר מעבר ימי מרכזי נוסף נמצא תחת איום מצד בעל ברית של טהרן.
החות'ים עצמם מאותתים כי הם מבינים את היתרון שבהפעלת לחץ מוגבל. לאחר ההשתלטות הכריז דוברם הצבאי כי השיט בטוח לכל החברות, למעט ספינות סעודיות. גורם במשרד התחבורה של ממשלת החות'ים אף טען כי 73 אוניות עברו במצר בתוך יומיים.
זה עשוי להיות מודל לחץ אפקטיבי יותר מסגירה פיזית. חסימה מוחלטת של באב אל־מנדב תפגע באירופה, בסין, בהודו ובמדינות רבות שאין לחות'ים אינטרס להפוך לאויבות. איום סלקטיבי יוצר אי־ודאות בלי לעצור בהכרח את כל הסחר. חברת ספנות או ביטוח צריכים לחשב, לא רק אם המצר פתוח, אלא אם האונייה המסוימת, הבעלים שלה, המטען והיעד עלולים להפוך אותה למטרה.
ההשפעה הזו מתחילה עוד לפני שטיל פוגע באונייה. פרמיות הביטוח עולות, הצוותים דורשים תנאים שונים, מלאים צריכים להיות גדולים יותר וחברות בוחרות לעתים במסלול סביב כף התקווה הטובה. השוק משלם על הסיכון, גם כשהסחורה מגיעה בסופו של דבר ליעדה.
ה־IEA כבר מצביע על שוק שנמצא תחת שחיקה חריגה. המלאים הנצפים בעולם ירדו מאז פברואר ב־507 מיליון חביות, מתוכן 95 מיליון באוגוסט בלבד. יצוא הנפט הכולל ממדינות המפרץ באוגוסט עמד על כ־13 מיליון חביות ביום, כמעט מחצית מהרמה שלפני המלחמה. בסולר המצב חמור יותר: היצוא נטו מהמפרץ ירד ל־390 אלף חביות ביום, מעט יותר מרבע מהרמה שלפני המלחמה. מחירי הסולר בארצות הברית חצו בתחילת ספטמבר רמה המקבילה ל־200 דולר לחבית.
כאן הופך המשבר מאירוע בשוק הנפט לאיום אינפלציוני. סולר נמצא במשאיות, חקלאות, תעשייה וספנות. כשהמחיר שלו מזנק במקביל להתייקרות ההובלה, העלות מתגלגלת אל שרשראות האספקה. אם המצב יימשך, הוא גם יקשה על בנקים מרכזיים להמשיך בהקלה מוניטרית, שתוכננה על בסיס ירידת האינפלציה.
ההשפעה על ישראל: המשק יכול להסיט פעילות לחיפה ואשדוד
מבחינת ישראל, הניסיון מהגל הראשון של התקיפות החות'יות מספק סיבה מסוימת לאופטימיות. מחקר של בנק ישראל מצא כי למרות הארכת מסלול השיט בין סין לישראל בכ־114%, לא נרשמה אז ירידה משמעותית ביבוא מאסיה ולא נרשמה עלייה משמעותית במחירי היבוא במחצית הראשונה של 2024. היבוא הימי מאסיה ואוקיאניה הסתכם בכ־20 מיליארד דולר בשנה, כחמישית מהיבוא האזרחי. המשק הצליח להסתגל.
הסיבוב הנוכחי שונה, משום שהפגיעה בספנות מגיעה במקביל למשבר בנפט ובמוצרי הזיקוק. נמל אילת כבר כמעט מושבת והשתלטות החות'ים על הצד התימני של באב אל־מנדב מקטינה עוד יותר את הסיכוי לחזרה מהירה של קווי ספנות רגילים. חלק הארי של המטענים הישראליים עובר דרך הים, ולכן המשק יכול להסיט פעילות לחיפה ולאשדוד, אך במחיר של פחות גמישות לוגיסטית ותלות גדולה יותר בנתיבי הים התיכון.
גם קצא"א היא חלק מהתמונה. הצינור הדו־כיווני אילת־אשקלון, באורך 254 ק"מ, מסוגל להעביר נפט בין הים האדום לים התיכון בקיבולת של עד 60 מיליון טונות בשנה בכיוון צפון ועד 30 מיליון טונות בכיוון ההפוך. ככל שהגישה הימית לאילת פחות אמינה, חלק מהערך של ה"גשר היבשתי" הזה נשחק. ישראל עדיין יכולה לקלוט נפט דרך הים התיכון ולכן אין כאן תרחיש אוטומטי של מחסור; מדובר באובדן גמישות אסטרטגית.
במקביל, לישראל יתרון חשוב. כ־73% מהחשמל שלה מיוצרים מגז טבעי, שרובו מקומי. לכן, זינוק בנפט אינו מתגלגל ישירות למחיר החשמל כמו במדינות שתלויות בדלקים מיובאים לייצור. התחבורה, התעופה, ההובלה והתעשייה עדיין חשופות לסולר, בנזין ודלק סילוני, ולכן משבר ממושך במוצרי הזיקוק יגיע גם לכיס הישראלי.
תרחיש ישראלי בעייתי במיוחד הוא התאוששות של השיט הבינלאומי תוך הישארות של מגבלות ממוקדות על ישראל. נכון לעכשיו, החות'ים מצהירים שהחריג הוא ספינות סעודיות. אבל דפוס הפעולה הקודם שלהם כלל פגיעה ואיומים כלפי ספינות שהוגדרו כבעלות זיקה לישראל. אם דפוס כזה יחזור, העולם עשוי לחזור בהדרגה לים האדום, בעוד נמל אילת והסחר הישראלי יישארו עם פרמיית סיכון גבוהה. אז גם התמריץ הבינלאומי לפתור את הבעיה יהיה קטן יותר.
ארבעה תרחישים מכאן: חזרה מהירה לשגרה או תגובה צבאית רחבה
בתרחיש החיובי יחסית, East-West חוזר במהירות לפעילות מלאה, החות'ים ממשיכים לאפשר לרוב הספנות לעבור, וההסדר האיראני־עומאני מגדיל בהדרגה את התנועה בהורמוז. במקרה כזה מחיר הנפט יכול לרדת מפרמיית המשבר, אף שהביטוח וההובלה יישארו יקרים מהרגיל.
תרחיש סביר ומטריד אף יותר הוא שחיקה ממושכת: הצינור הסעודי פועל אך נשאר יעד, הורמוז נשאר מוגבל והחות'ים מפעילים איום סלקטיבי בבאב אל־מנדב. לא יהיה אירוע יחיד שיסגור את שוק הנפט, אך המלאים ימשיכו להישחק והמחיר של כל חבית וכל משלוח יישאר גבוה. מבחינה כלכלית, משבר כזה יכול להיות מזיק יותר מחסימה קצרה וברורה.
התרחיש החמור הוא חיבור עמוק יותר בין החזיתות: שיחות הורמוז נכשלות, התקיפות על תשתיות סעודיות מתרחבות ובאב אל־מנדב משובש בפועל. אז סעודיה יכולה להחזיק יותר מ־12 מיליון חביות ביום של כושר הפקה תיאורטי, אך להיות מסוגלת להוציא לשוק רק חלק ממנו. בשלב כזה המחסור בסולר ובמוצרי זיקוק עשוי להיות משמעותי אף יותר מהמחסור בנפט גולמי.
התרחיש הרביעי הוא תגובת נגד צבאית רחבה. שליטה בשטח מעניקה לחות'ים מנוף, אך היא גם הופכת נמלים, מחסנים, מסלולי אספקה ואיים למטרות קבועות שניתן לאתר. ניסיון סעודי או אמריקני לשנות מחדש את מפת השליטה יכול להפחית את האיום על המצר, אך במחיר של מלחמה אזורית רחבה יותר והעמקת האיום על תשתיות סעודיות ועל ישראל.
ההתפתחות החשובה של השבוע הוא המבחן של מערכת הגיבוי שנבנתה במשך שנים סביב המפרץ. הורמוז נפגע ולכן סעודיה הפעילה במלואו את East-West. הצינור הותקף ובקצהו המערבי התבססו החות'ים ליד באב אל־מנדב. כאשר גם המסלול החלופי הופך לחלק מזירת המלחמה, מחיר הנפט מתחיל לשקף בעיה רחבה הרבה יותר ממחסור זמני בחביות: ירידה באמינות של מערכת האספקה כולה.


