













ריאיון
"אי אפשר פשוט להכניס AI לבנק ולסמוך עליו"
לפני חודש רכש ואלי בנק את חברת הפינטק הישראלית Bluevine ב־340 מיליון שקל. בריאיון מסביר סגן נשיא הבנק, ראסל בארט, מה מושך בחברה בת 13 שנה ומדוע דווקא תל אביב צפויה להפוך למרכז ההנדסה של הבנק, וגם טוען שהבינה המלאכותית עשויה לצמצם את הפער בין בנקים בינוניים לענקים כמו ג'יי.פי מורגן
אתה מגיע מעולם הטכנולוגיה והבנקאות. עד כמה מהפכת ה־AI שונה מהשינויים הקודמים שראית?
"אם חושבים על האינטרנט או המובייל, הם היו במידה רבה ערוצים חדשים שבאמצעותם הנגשנו ללקוחות את המוצרים והשירותים שכבר היו לנו. עם AI, העולם כולו משתנה מבפנים. זו כנראה אחת ההתפתחויות הטכנולוגיות וההזדמנויות המשמעותיות ביותר שראיתי ב־30 שנות הקריירה שלי. אני חושב שה־AI יהיה מכפיל כוח ליכולות של העובדים. במקביל, הוא ישנה את תעשיית הבנקאות בדרכים שאנחנו עדיין לא יודעים לחזות".
מה המשמעות עבור בנק כמו Valley, שמתחרה בבנקים גדולים בהרבה?
"בארה"ב יש כ־4,000 בנקים. Valley הוא בין 30 הבנקים הגדולים במדינה. בהשוואה ל־JPMorgan אנחנו כמובן לא בנק גדול, אבל ביחס למערכת הבנקאית האמריקאית אנחנו משמעותיים. אני חושב שה־AI הוא הזדמנות גדולה במיוחד עבור בנקים בגודל שלנו. אנחנו הולכים להיות מסוגלים לעשות דברים ש־JPMorgan צריך כיום להוציא עליהם מיליארדי דולרים, ובמקרים רבים לעשות אותם הרבה יותר בזול".
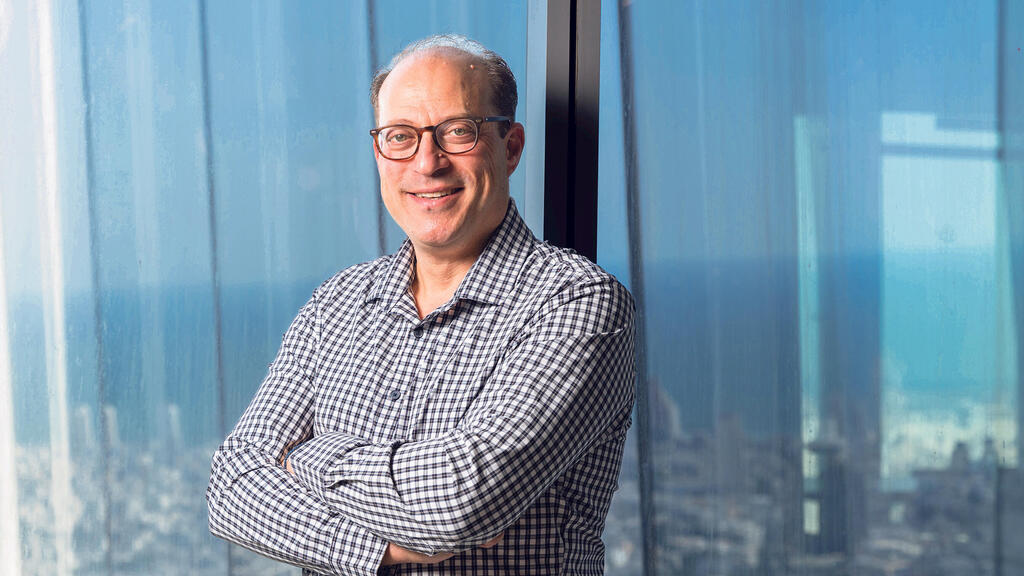
ראסל בארט (51)
תפקיד:
סגן נשיא בכיר ומנהל תפעול ראשי, ואלי נשיונל בנק
מגורים:
ניו ג׳רזי, ארה״ב
מצב משפחתי:
נשוי ואב לשני ילדים
השכלה:
למד באוניברסיטת בינגהמטון, תואר במערכות מידע ניהוליות
תפקידי עבר:
כיהן כמנהל מערכות המידע הראשי (CIO) של Leumi USA, שנרכש על ידי ואלי. קודם לכן מילא מגוון תפקידים ב־BNP Paribas במשך 23 שנים, כשהאחרון בהם היה מנהל האסטרטגיה והטרנספורמציה לאמריקה
תן דוגמה.
"פרסונליזציה. אם היום הייתי רוצה לבנות חוויה מותאמת לכל אחד מהלקוחות שלי, זה היה דורש הרבה מאוד מפתחים והשקעה גדולה כדי להתאים את השירות לכל לקוח. בעידן ה־AI היכולת להבין את דפוסי ההתנהגות, ההעדפות והצרכים של כל לקוח ולהתאים לו את השירות תהפוך להרבה יותר נגישה. זו טכנולוגיה שלא תהיה שמורה רק לבנקים שיכולים להרשות לעצמם השקעות של מיליארדי דולרים. היא תהפוך במידה רבה ליכולת זמינה לכל בנק".
אבל בנקאות היא תחום שבו לטעות של AI יכולה להיות משמעות גדולה. איך אתם מתמודדים עם הסיכון?
"כל תעשיית הבנקאות מבוססת על אמון. כשחושבים על AI, יש שתי דרכים שבהן האמון הזה עלול להיפגע. הראשונה היא גורמים עוינים שישתמשו ב־AI כדי לגנוב מידע, כסף או דברים אחרים מהלקוחות. לכן צריך להגן עליהם. הסיכון השני הוא שה־AI עדיין לא מושלם. הוא מייצר טעויות, ולכן צריך בקרות. זה לא רק להגן מפני איומים מבחוץ, אלא גם לפקח על ה־AI שאנחנו מטמיעים בתוך הבנק. אנחנו צריכים לוודא שאפשר להסביר את ההחלטות שלו ולנטר אותו, כך שהוא לעולם לא יעשה משהו אחר ממה שתוכנן לעשות".
מצד אחד כולם אומרים שבנק חייב להשתמש ב־AI, ומצד שני שימוש מהיר מדי עלול להיות מסוכן. איפה אתם נמצאים?
"אנחנו ממהרים להיות סקרנים, אבל לא ממהרים לפעול. אנחנו מנסים להבין באמת מה אפשר לעשות. כשאתה מאוד סקרן, אתה מגלה דברים שכבר מוכנים ליישום בבנק ויכולים לשפר את חיי העובדים או הלקוחות. אנחנו מאמינים שה־AI ישפר באופן משמעותי את היעילות של הבנק. אנחנו צופים שיפור של כ־500 נקודות בסיס ביחס היעילות באמצעות AI. אבל אנחנו רוצים להיות מאוד זהירים כדי למנוע השלכות לא מכוונות. אנחנו רוצים להבין את הסיבה והתוצאה של כל החלטה טכנולוגית, כולל העלות של השימוש במודלים ובטוקנים".
נעבור ל־Bluevine. מדובר בחברה בת 13 שנה, לא בסטארט־אפ צעיר. למה דווקא היא?
"הסיבה הראשונה היא עסקית ופיננסית. ל־Bluevine יש פעילות מרשימה שמתחברת ישירות למה שאנחנו מנסים לעשות בתחום העסקים הקטנים בארה"ב — תחום שבו אנחנו מאמינים שיש לנו יתרון תחרותי משמעותי. יש להם כ־177 אלף לקוחות פעילים של עסקים קטנים וכ־2.1 מיליארד דולר בפיקדונות. זו כניסה משמעותית לעולם הבנקאות הדיגיטלית לעסקים קטנים. אבל העובדה שהם קיימים כבר 13 שנה היא גם יתרון עצום. יש להם ניסיון, סבלנות והבנה עמוקה של הלקוחות והמוצרים שלהם. זה לא מוצר שהם בנו, השיקו והשאירו. הם פיתחו אותו, שיפרו אותו והתאימו אותו במשך שנים.
"במובן מסוים כבר היתה התקרבות טבעית: Bluevine הפכה לחברה שפועלת במידה רבה כמו בנק, אבל עדיין שמרה על ה־DNA שלה כחברת טכנולוגיה. וזה בדיוק מה שאנחנו חושבים שצריך לקרות לבנקים בארה"ב — אתה צריך לפעול כבנק, אבל אתה צריך להיות חברת טכנולוגיה כדי לעשות את זה היטב".
ומה המשמעות של הרכישה עבור הפעילות של Bluevine בישראל?
"הכישרון הוא אחד הדברים האטרקטיביים ביותר ברכישה. ל־Bluevine יש כ־180 אנשי R&D, ורובם נמצאים בתל אביב. האקוסיסטם הישראלי שבו פועל Valley הוא די ייחודי לבנק בגודל שלנו בארה"ב. זו למעשה תוצאה של שנים שבהן אנחנו פועלים ונמצאים לצד תעשיית הטכנולוגיה הישראלית. אנחנו חושבים שהכישרון שיש כאן הוא לא רק חשוב לנו — הוא קריטי מבחינה אסטרטגית לאופן שבו אנחנו חושבים שנפעל בעתיד.
"אני חושב שתל אביב תשמש כמרכז ההנדסה שלנו. אנחנו בהחלט פתוחים להרחיב כאן את הפעילות ההנדסית. ככל שנשלוט ביותר מהטכנולוגיה ומהחוויה הדיגיטלית באמצעות Bluevine, יהיו לנו יותר הזדמנויות ודברים שנוכל לבנות".
עד כמה הטכנולוגיה של Bluevine תשנה את הטכנולוגיה של Valley?
"באופן משמעותי. חלק גדול מפיתוח התוכנה וההנדסה שלנו עד היום נעשה על גבי פלטפורמות של חברות אחרות. Bluevine נותנת לנו הזדמנות לבנות יותר מהתוכנה ומהחוויה של הלקוחות בעצמנו. נשתמש בטכנולוגיה של Bluevine בתהליכי פתיחת חשבונות וקליטת לקוחות, ולא רק בעסקים קטנים. אנחנו חושבים שגם האופן שבו הם מנהלים סיכונים הוא חדשני מאוד — למשל במניעת הונאות ובהלבנת הון. היכולות האלה יכולות לשנות את האופן שבו אנחנו פועלים כיום בכל רחבי Valley.
"גם היישום של AI והידע של אנשי הדאטה וה־AI שיש להם יהיה רלבנטי להרבה יותר ממה שהם עושים כיום בתוך Bluevine. הידע והכישרון שאנחנו מקבלים כאן יוכלו לשמש את כל Valley, והם אסטרטגיים עבורנו".
זו הרכישה הראשונה של חברה שהפעילות המרכזית שלה בישראל?
"כן. Valley ביצעה בערך 22 רכישות במהלך 25 השנים האחרונות, אבל זו הרכישה הראשונה שלנו של חברה שהפעילות המרכזית שלה נמצאת כאן. המקור של העסקה הזו הוא ברכישת Leumi USA לפני כארבע וחצי שנים. כשמסתכלים על המסע שעברנו מאז, אנחנו מבינים עד כמה ההזדמנויות בישראל משמעותיות. עם העסקה הזו, אנחנו מגיעים לכך שבחמש השנים האחרונות הזרמנו כמעט חצי מיליארד דולר לאקוסיסטם הישראלי".
האם הרכישה יוצרת אצלכם תיאבון לרכישות נוספות של חברות פינטק בישראל?
"אני חושב שאנחנו בסדר עם רכישות כרגע. אנחנו צריכים לעכל את העסקה הזו, ואין לנו רכישות מתוכננות בעתיד הנראה לעין. אבל ההזדמנויות שיגיעו מ־Bluevine יהיו הרבה מעבר למה שאנחנו יכולים לדמיין כרגע. כש־Valley רכשה את Leumi USA, אני לא חושב שמישהו יכול היה לדמיין שחמש שנים לאחר מכן נרכוש פינטק ישראלי. אז בעוד חמש שנים, מי יודע אילו הזדמנויות העסקה הזו תפתח — גם בתחום הפינטק וגם במה שנוכל לעשות בישראל".
ל־Valley יש גם פעילות השקעות. אתם מתכוונים להיות פעילים יותר בהשקעות בחברות טכנולוגיה?
"יש לנו בארה"ב זרוע הון סיכון עם כ־200 מיליון דולר הון, שמתוכם כבר השקענו חלק משמעותי. בנוסף, הפעילות הבינלאומית והטכנולוגית שקיבלנו עם Leumi USA היא אחד ממקורות הפיקדונות המשמעותיים ביותר של Valley. זה למעשה שער כניסה עבור Valley לא רק לעמק הסיליקון ולאקוסיסטם הטכנולוגי בחוף המערבי, אלא בעיקר לאקוסיסטם הטכנולוגי הישראלי".
הבנקים הפכו בשנים האחרונות ליעד מרכזי למתקפות סייבר. האם ה־AI הופך את האיום הזה למשמעותי יותר?
"בהחלט. גורמים עוינים יכולים להשתמש ב־AI כדי לנסות לגנוב מידע וכסף מהלקוחות. אבל מבחינתנו, זה לא רק עניין של הגנה מפני איומים חיצוניים. ברגע שאתה מכניס AI לתוך הבנק, אתה צריך גם לוודא שהמערכות שאתה מפעיל מתנהגות בדיוק כפי שתכננת.
"תעשיית הבנקאות מושתתת על אמון. לכן אנחנו צריכים בקרות חזקות, שקיפות ויכולת להסביר כיצד מערכת AI הגיעה להחלטה מסוימת. צריך גם יכולת לנטר את המערכות האלה באופן רציף. אי אפשר פשוט להכניס AI לבנק ולסמוך עליו".
איך תיראה הבנקאות כשהלקוחות עצמם יגיעו עם סוכני AI?
"אנחנו כבר רואים חברות טכנולוגיה שמציעות לכל אדם סוכן AI משלו. לכן אנחנו צריכים להיות מוכנים לעולם שבו הסוכנים של הלקוחות ידברו עם הסוכנים שלנו ויבצעו פעולות שבני אדם עושים כיום בעצמם. אני לא חושב שזה יקרה מחר, אבל בעתיד הלא רחוק נראה סוכנים של לקוחות שמדברים עם סוכנים של הבנק. לאו דווקא כדי לקבל ייעוץ או לבחור מוצר, אלא כדי לבצע פעולות יומיומיות שצריך לעשות במסגרת הבנקאות — למשל לאמת צ'ק, לחתום מחדש על מסמך או לבצע תשלום. הפעולות האלה יהפכו להרבה יותר גמישות ממה שהן היום, כשהמערכת מאוד נוקשה".
אבל אם הסוכן של הלקוח ימצא בנק שנותן לו ריבית טובה יותר, הוא יכול פשוט להעביר אותו לבנק אחר. זה לא עלול ליצור כאוס?
"כמו בכל דבר, אני בטוח שתהיה קבוצה קטנה של אנשים שתנסה לנצל את המערכת".


