












פרשנות
אקזיט אחרי 20 שנה? מכירת ורוניס היא לא ממש עסקת החלומות
נקודות עיקריות.כלכליסט AI
- חברת ורוניס תימכר לפרופפוינט האמריקאית תמורת 6.3 מיליארד דולר במזומן, בעסקה המשקפת פעולת חילוץ לחברה ותיקה שאיחרה להשתלב בעולם הענן.
- מחיר הרכישה משקף פרמיה משמעותית על מחיר המניה ביוני, אך נמוך משווי השיא של החברה שעמד על מעל 10 מיליארד דולר.
- הרוכשת, קרן תומא בראבו, צפויה למזג את החברות ולבצע תהליכי התייעלות וצמצום כוח אדם כדי להעביר את הפעילות לרווחיות.
מכירת ורוניס ב־6.3 מיליארד דולר היא עוד "איקס" בחגורת האקזיטים של הסייבר הישראלי, אבל קשה לומר שמדובר בעסקת החלומות. המכירה של ורוניס ל־ProofPoint האמריקאית היא יותר פעולת חילוץ לחברה ותיקה בת יותר מ־20 שנה, שקצת איחרה להגיע למסיבת הענן הגדולה. אף שמדובר בפרמיה לעומת המחיר הנוכחי של המניה, ובעיקר מול המחיר ביוני, ביום שהעסקה דלפה החוצה, ורוניס כבר היתה ברמות שווי גבוהות יותר. האקזיט הזה עשוי לשמש דווקא כפקטור שלילי נוסף בשיקולי חברות הסייבר החדשות האם להתעקש ולצאת להנפקה בנאסד"ק, שאולי תביא אותן לשווי של 100 מיליארד דולר, או להימכר כאן ועכשיו במיליארדי דולרים או אפילו בעשרות מיליארדי דולרים.
הסיפור של ורוניס מראה שאין הרבה טעם בייסורים הארוכים כחברה ציבורית, גם אם לאורך השנים התעשרו רבים מעובדיה, גם הישראלים, ממימושי מניות רווחיים. בסופו של דבר חברה כמו ורוניס נמכרת בשווי ומכפילים נמוכים יותר מאשר חברת הסייבר ארמיס, שהיתה בת 10 בלבד במכירה. בשלב הזה גם המרוויחים העיקריים מהאקזיט הם גופים מוסדיים אמריקאיים, ובראשם הקרנות וואנגארד ובלאקרוק, שמחזיקות ברוב מניות ורוניס. מדינת ישראל תיהנה מהמכירה בעיקר ממסים של מניות שיממשו 1,000 העובדים שהחברה מעסיקה במרכז הפיתוח בהרצליה. הם מהווים כשליש מ־2,800 כלל עובדי ורוניס, שרשומה כחברה אמריקאית. במידה מסוימת העסקה מזכירה את מכירת סייברארק לפאלו אלטו - גם שם היה מדובר בחברה ותיקה מאוד שעשתה שינוי במודל העסקי כדי להתאים את עצמה לעידן הענן. הפער הגדול בשווי נובע משתי סיבות: בניגוד לוורוניס, סייברארק היתה רווחית, ובמקביל הטכנולוגיה שלה הפכה מנישה שולית יחסית בעולם הסייבר לדבר החם ביותר בעקבות כניסת סוכני AI לתהליכי עבודה.
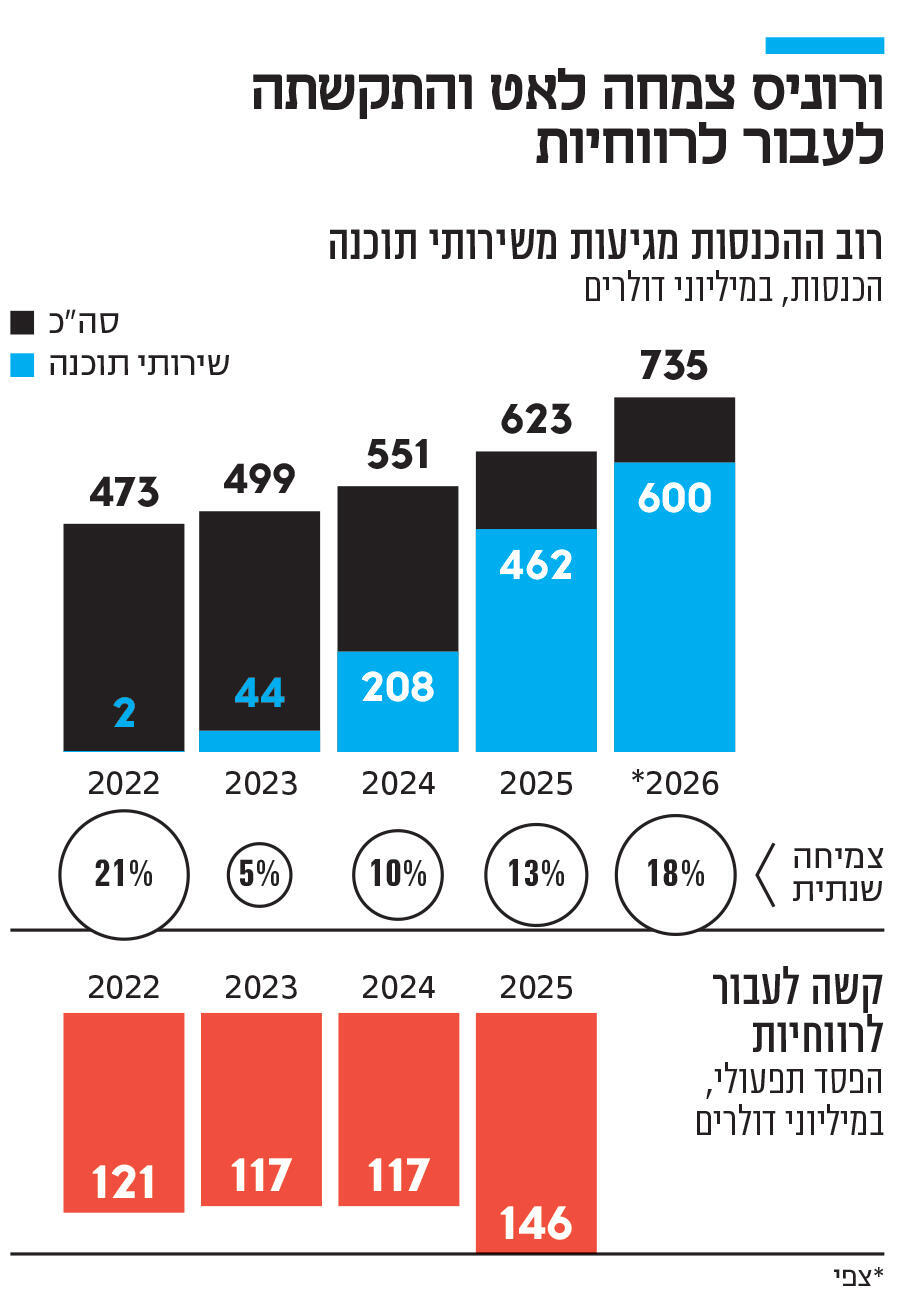
פרופפוינט, שנמצאת בשליטת קרן ההשקעות האמריקאית תומא בראבו, תשלם 6.3 מיליארד דולר במזומן עבור ורוניס. בפועל מדובר בשווי של 5.7 מיליארד דולר לפעילות, שכן לחברה הישראלית יש יתרות מזומנים גבוהות. על פי תנאי ההסכם, בעלי המניות של ורוניס יקבלו 49.75 דולר במזומן עבור כל מניה. מחיר הרכישה משקף פרמיה של 52% על מחיר הסגירה של מניית ורוניס ב־22 ביוני, שעמד על 32.71 דולר, יום המסחר המלא האחרון לפני השמועות הראשונות על מכירה אפשרית של החברה, ופרמיה של 17% על מחיר הסגירה ב־1 בספטמבר, לפני דיווחים נוספים בתקשורת על מכירה אפשרית. העסקה משקפת לוורוניס מכפיל של כ־8.4 על ההכנסות ב־12 החודשים האחרונים, גבוה למדי לחברת תוכנה כיום. בשיא שנרשם ב־2021 כבר נגעה מניית ורוניס ב־73 דולר, אז נסחרה בשווי של יותר מ־10 מיליארד דולר. גם לפני כשנה היא נסחרה בשווי גבוה יותר ממה שמשקפת המכירה, אך ביום אחד היא מחקה כמעט חצי מהשווי בעקבות דו"חות חלשים שבהם הודתה כי הלקוחות הוותיקים שהחזיקו ברישיונות תוכנה לא מחדשים אותם.
בחמש השנים האחרונות ורוניס נותרה מאחור בשל כניסה מאוחרת לתהליך המעבר לענן וחוסר יכולת לעבור לרווח בזמן שקצב הצמיחה כבר הפך לאיטי. בשנתיים האחרונות הצליחה ורוניס להאיץ את המעבר למודל ה־SaaS, אבל עכשיו השוק כבר עבר הלאה לכיוון של כלי בינה מלאכותית, והיא שוב צריכה להמציא את עצמה מחדש. אלה בדיוק המקרים שאוהבת קרן תומא בראבו, שידועה כחובבת עסקאות שבהן היא רוכשת חברות ציבוריות, מוחקת אותן מהמסחר, ואז מעבירה אותן תהליכי התייעלות. במקרה הנוכחי היא עושה זאת באמצעות פרופוינט, שאותה מחקה מהמסחר ב־2021 תמורת 12 מיליארד דולר. בתומא בראבו ינסו למזג בין הטכנולוגיות של שתי החברות, ככל הנראה לצמצם משמעותית בכוח האדם של ורוניס, להעביר אותה לרווחיות תוך ניצול הצורך בפתרונות שלה בעולם של AI, שבו צריך לשמור על הדאטה מפני הסוכנים הלא אנושיים, ובעוד כמה שנים להנפיק את החברה הממוזגת או למכור אותה הלאה.


