







גידור סיכונים או הימור? היתרונות והחסרונות של הצמדה לתשומות הבנייה
בנק ירושלים השיק פיקדון ייחודי המאפשר לרוכשי דירות להצמיד את כספם למדד תשומות הבנייה במטרה להתגונן מפני התייקרויות. אך כמו תמיד, לגידור מפני סיכון אחד מתלווה מחיר. כלכליסט השווה את ביצועי המדד לקרנות הכספיות. אלו התוצאות
בנק ירושלים החל להציע לאחרונה פיקדון ראשון מסוגו בישראל, המאפשר ללקוחות להצמיד את כספם למדד תשומות הבנייה למגורים. הפיקדון, שניתן לתקופה של שנה, מציע למעשה חשיפה מלאה לשינויים במדד, כשניתן למשוך ממנו את הכספים בהתראה של 35 ימים. מטרת המוצר היא להעניק פתרון ייעודי לרוכשי דירות חדשות "על הנייר", שנדרשים לעתים לשלם לקבלן פעימות תשלום עתידיות הצמודות לאותו מדד.
מדד תשומות הבנייה, שמתפרסם אחת לחודש בידי הלמ"ס, משקף את השינויים בעלויות חומרי הגלם, שכר העבודה והתובלה בענף הבנייה. כאשר המדד עולה, התשלום העתידי לקבלן תופח בהתאם, מה שעלול לייקר את הדירה בעשרות עד מאות אלפי שקלים ולהכביד משמעותית על משק הבית. הפיקדון החדש מתיימר לנטרל את החשיפה הזו: הכסף המיועד לקבלן צומח באותו קצב שבו החוב כלפיו גדל, וכך נשמר הערך הריאלי של הכסף ביחס לחוזה הרכישה.
עם זאת, הבחירה להצמיד את ההון למסלול זה אינה מובנת מאליה, ולא בהכרח מתאימה לכל רוכש. למעשה, מדובר בגידור סיכונים, שכרוך בעלות ובאי־ודאות. בניגוד לריבית בפיקדון רגיל שהיא ידועה או צפויה מראש, או בניגוד למוצרים סולידיים כמו קרן כספית שניתן להעריך בהם את התשואה הצפויה לשנה, מדד תשומות הבנייה הוא תנודתי. אמנם בראייה שנתית המדד כמעט תמיד חיובי, אך ישנם גם חודשים נקודתיים שבהם הוא יורד. בהתאם לתנאי הפיקדון, החשיפה למדד היא מלאה גם כלפי מטה. לכן, רוכש שיזדקק לכספו וימשוך אותו לאחר חודש שבו המדד היה שלילי, עלול לגלות שקרן ההפקדה המקורית שלו הצטמצמה.
כלומר, כדי לבטח את עצמו מפני סיכון של עלייה חדה במדד, החוסך נוטל סיכון אחר – של ירידה במדד או תשואה נחותה לזו שניתן לקבל במכשירים סולידיים אחרים.
למעשה, מול הפיקדון ניצבת החלופה הסולידית של קרן כספית שקלית – מכשיר השקעה קצר טווח וסולידי המושקע בנכסים בטוחים כמו מק"מים ופיקדונות בנקאיים וכך משיג תשואה קרובה לזו של ריבית בנק ישראל, וזאת תוך הצעת נזילות יומית מלאה – ללא קנסות או צורך בהתראה מוקדמת. החיסרון בקרן כספית בהקשר זה הוא סיכון הבסיס: האפשרות שמדד תשומות הבנייה יזנק בשיעור חד יותר מהתשואה שתניב הקרן, מה שיותיר את הרוכש עם פער תזרימי.
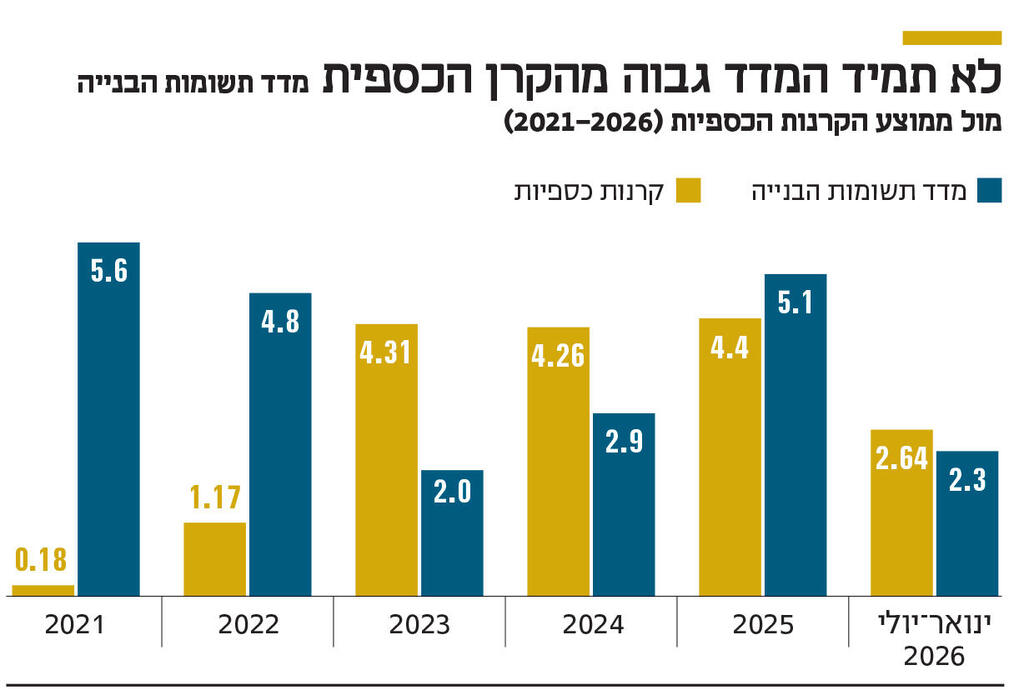
לאורך השנים האחרונות, הפערים בין הקרנות הכספיות למדד היו משמעותיים, ובעיקר – בלתי ניתנים לצפייה מראש. בעוד שב־2021–2022 מדד תשומות הבנייה זינק, הקרנות הכספיות הניבו תשואה זניחה בשל סביבת הריבית הנמוכה. אך בשנים שלאחר מכן, הקרנות הכספיות הניבו תשואה כפולה מזו של המדד. מתחילת 2026 ועד יולי האחרון, מדד תשומות הבנייה עלה ב־2.3%, בעוד שממוצע הקרנות הכספיות עומד על 2.64%.
בדקנו מה קרה בשנים האחרונות למי שהפקיד סכום של 500 אלף שקל בשני המסלולים השונים. אם היינו לוקחים את הסכום הזה בתחילת 2021 ושמים אותו למשך שלוש שנים עד סוף 2023, המסלול הצמוד למדד תשומות הבנייה היה מניב תשואה מצטברת של כ־13.1%, כך שהסכום היה גדל לכ־566 אלף שקל ברוטו. מנגד, באותה תקופה קרן כספית היתה מניבה תשואה מצטברת של כ־5.5%, שהיו מביאים את הסכום לכ־528 אלף שקל ברוטו. בתקופה זו הפיקדון הצמוד ניצח בזכות הזינוק החד במדד בשנתיים הראשונות.
שינוי מגמה בריבית
לעומת זאת, אם היינו בוחנים את התקופה המאוחרת יותר, מתחילת 2023 ועד סוף 2025, התמונה מתהפכת: מדד תשומות הבנייה עלה באותן שלוש שנים ב־10.4% (הסכום היה מגיע לכ־552 אלף שקל ברוטו), בעוד שקרן כספית השיאה תשואה מצטברת של כ־13.5% (והגיעה לכ־568 אלף שקל ברוטו), הודות לסביבת הריבית הגבוהה ששררה במשק באותן שנים.
בסיכום כל התקופה מתחילת 2021 ועד יולי 2026 עבור הפקדה של 500 אלף שקל, הפיקדון הצמוד למדד היה מביא את הכסף לכ־625 אלף שקל ברוטו, לעומת קרן כספית שהייתה מביאה אותו לכ־591 אלף שקל ברוטו. לצד זאת, יש להביא בחשבון אפקט מקזז של פערי המיסוי: הפיקדון מחויב במס נומינלי של 15% על כל עליית המדד, בעוד שבקרן כספית חל מס של 25% – אך רק על הרווח הריאלי.
התנודתיות הזו ממחישה את הפער בין המסלולים. בחירה במסלול שבנק ירושלים מציע מחייבת לזכור שאת מדד תשומות הבנייה קשה לחזות מראש – ואין לו תחזית רשמית מוסכמת בשוק – בעוד שבקרן כספית ניתן לגזור את התשואה מסביבת הריבית במשק, העומדת כיום על כ־3.25% עם צפי להתייצבות סביב ה-3% בשנה הקרובה. לצד זאת, יש לזכור שבמקרים רבים, כשמחזיקים סכום גבוה להפקדה, ניתן להשיג תנאים טובים לפיקדון רגיל במו"מ ישיר מול הבנקים.


