











עשור אחרי ועדת שטרום: האם הפרדת כאל עדיין מוצדקת?
נתוני בנק ישראל עדיין לא תומכים במובהק בכך שהפרדת חברות כרטיסי האשראי מהבנקים הוזילה אשראי או הגבירה את התחרות. כעת, כשמכירת כאל מסתבכת, ראוי לשאול אם המדינה משתמשת בכלי המשמעותי בלי הצדקה
הדיון שנמצא בכותרות סביב מכירת כאל על ידי בנק דיסקונט מעלה שאלה רחבה יותר. כמעט עשור לאחר ועדת שטרום, וכמה שנים לאחר שהופרדו ישראכרט מבנק הפועלים ולאומי קארד (כיום מקס) מבנק לאומי, הגיעה העת לשאול: האם ההפרדות בשוק כרטיסי האשראי אכן הגבירו את התחרות והוזילו את האשראי לציבור? ועדת שטרום רצתה להתמודד עם ריכוזיות גבוהה במערכת הבנקאית והקושי של שחקנים חוץ־בנקאיים להתחרות בבנקים על מתן אשראי למשקי בית ולעסקים קטנים. לכן הוחלט להפריד את חברות כרטיסי האשראי משני הבנקים הגדולים, בציפייה שכחברות עצמאיות הן יהפכו למתחרות של ממש בבנקים.
אלא שהצלחת הרפורמה אינה נמדדת במספר החברות שהופרדו מהבנקים, אלא בשאלה האם בעקבות ההפרדה נוצרה תחרות משמעותית יותר, והאם הצרכנים והעסקים נהנו ממנה. זו גם הסיבה שכדאי לחזור לעמדת המפקח על הבנקים לשעבר, יאיר אבידן, שהיה בעמדת מיעוט והתנגד להפרדת כאל, בטענה שהניתוח הכלכלי אינו מציג מידע מובהק ומבוסס דיו להצדקת הצעד. בנק ישראל תמך בהשלמת ההפרדה. ההחלטה נשענה בין היתר על עבודת הוועדה לבחינת התחרות בשוק האשראי, שבחנה גם את תוצאות הפרדת ישראכרט ומקס. אלא שגם בנק ישראל ציין לגבי הממצאים כי "חלקם תומכים בהפרדת כאל וחלקם פחות".
הוועדה מצאה התחזקות מתונה של התחרות, בעיקר באשראי הצרכני, אך באשראי לעסקים קטנים וזעירים לא היה שינוי משמעותי. בנוסף, הבחינה נשענה על תקופה קצרה יחסית לאחר ההפרדות, שחלק ניכר ממנה חפף למשבר הקורונה.
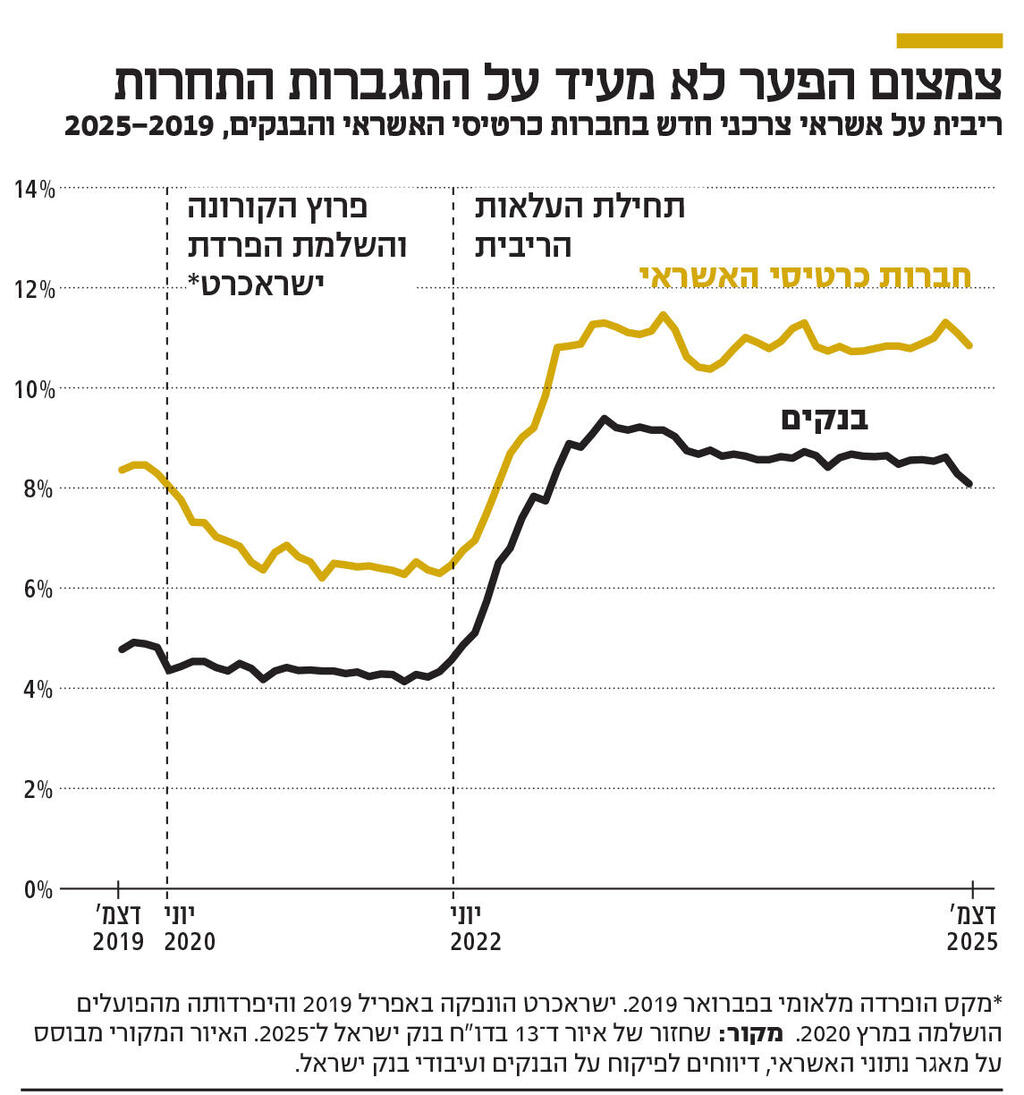
גם הנתונים העדכניים שמציג בנק ישראל אינם מספקים תשובה ברורה. בדו"ח ל־2025 מצביע בנק ישראל על צמצום בפער בין הריבית על אשראי צרכני בחברות כרטיסי האשראי לבין הבנקים, מכ־3.5% בתחילת 2020 לכ־2.3% ב־2025, ורואה בכך אינדיקציה להתחזקות התחרות.
אלא שעיון בנתונים מלמד כי ב־2020–2021 הצטמצם הפער בעיקר בשל ירידה בריבית בחברות כרטיסי האשראי, בעוד שהריבית הבנקאית נותרה יציבה יחסית. לאחר תחילת העלאות הריבית ב־2022 עלו הריביות בשני סוגי הגופים, כשהריבית הבנקאית עלתה מעט יותר, ובהמשך הפער התייצב. ייתכן שהירידה המוקדמת משקפת תחרות בין חברות כרטיסי האשראי, וייתכן שהיא נובעת משינויים בפרופיל הסיכון של הלווים ובמאפייני ההלוואות.
הנתונים אינם מאפשרים לקבוע אם ההפרדות אכן הפעילו לחץ תחרותי שהוביל לשינוי התנהגות הבנקים, ואינם מאפשרים לבודד את תרומת ההפרדה. במהלך התקופה התרחשו שינויים משמעותיים: הקמת מאגר נתוני האשראי, קידום הבנקאות הפתוחה והתרחבות גופי אשראי חוץ־בנקאיים. הדבר חשוב במיוחד בעסקים קטנים וזעירים, שם קשה יותר להצביע על שינוי משמעותי בעקבות ההפרדות, אף שהגברת התחרות בתחום היתה ממטרות הרפורמה. לכן בחינת הצלחת הרפורמה אינה יכולה להתבסס רק על האשראי הצרכני.
וזו אינה רק שאלה מחקרית. כאשר המדינה מבקשת לכפות שינוי מבני נוסף בשוק, לאיכות הניתוח האמפירי יש משמעות מעשית. הפרדה כפויה של חברה מבעליה היא אחד הכלים המשמעותיים ביותר שעומדים לרשות המדינה בתחום התחרות, ושינוי שקשה להפוך. ככל שההתערבות משמעותית ובלתי הפיכה יותר, כך נטל ההוכחה להצדקתה צריך להיות גבוה יותר.
המקרה הנוכחי של כאל מדגים היטב את הבעיה. רשות התחרות אישרה את מכירת כאל ליוניון ולהראל בתנאים, ובראשם מכירת החזקות יוניון בסופר פארם, בשל חשש לפגיעה בתחרות. הרוכשות הודיעו כי בתנאים אלה לא ישלימו את העסקה, ודיסקונט נדרש כעת לבחון חלופות, לרבות אפשרות להארכת המועד שנקבע לכך. נוצר מצב פרדוקסלי: הפרדה שנכפתה בשם התחרות מתקשה לצאת לפועל, משום שהעסקה שנועדה לממש אותה מעוררת חששות תחרותיים.
יש לכך גם צד נוסף. דיסקונט אינו אחד משני הבנקים הגדולים שעמדו במוקד ועדת שטרום, הוא מתחרה בפועלים ולאומי. לכן צריך לבחון גם את הצד השני של המשוואה: האם הוצאת כאל מקבוצת דיסקונט יוצרת מוקד תחרות חדש וחזק יותר, או שבמקביל היא מחלישה את יכולתו של דיסקונט להתחרות בשני הבנקים הגדולים? תחרות אינה רק מספר השחקנים בשוק, אלא גם עוצמתם היחסית.
לכן, לפני השלמת הפרדת כאל, ראוי לבצע בחינה מחודשת של תוצאות ההפרדות: האם ישראכרט ומקס הביאו להוזלת האשראי, האם הן הובילו את הבנקים לשנות התנהגות או מחירים, האם הצרכנים והעסקים נהנו מתנאים טובים יותר – ובעיקר, איזה חלק מהשינויים ניתן לייחס להפרדה עצמה. ייתכן שהמסקנה תהיה שיש להשלים את הפרדת כאל, אבל ייתכן גם שהמציאות שהשתנתה בעשור האחרון מחייבת מסקנה אחרת.
הכותב הוא ראש תחום ניתוח פיננסי במכון הפניקס לחקר שוק ההון, מרצה בחוג לכלכלה באוניברסיטה העברית ושותף־מייסד בחברת הייעוץ והמחקר K&L Partners.


