



בכיר בשוק ההון מזהיר: אימוץ המלצת שמחון עלול לפתוח פתח למשבר הצ'יליאני
הצעת המועצה הלאומית לכלכלה לבטל עד גיל 40 את חובת הפרשת העובד לפנסיה נשענת על בעיה אמיתית. אלא שיש מי שמזהיר מפני הסיכון המוסדי שבהפיכת החיסכון הפנסיוני לפתרון לקשיי ההווה. צ'ילה כבר עשתה זאת בזמן הקורונה: מהלך חד־פעמי הפך לשלושה סבבי משיכות, כ־50 מיליארד דולר יצאו מקרנות הפנסיה - ומיליוני חשבונות התרוקנו
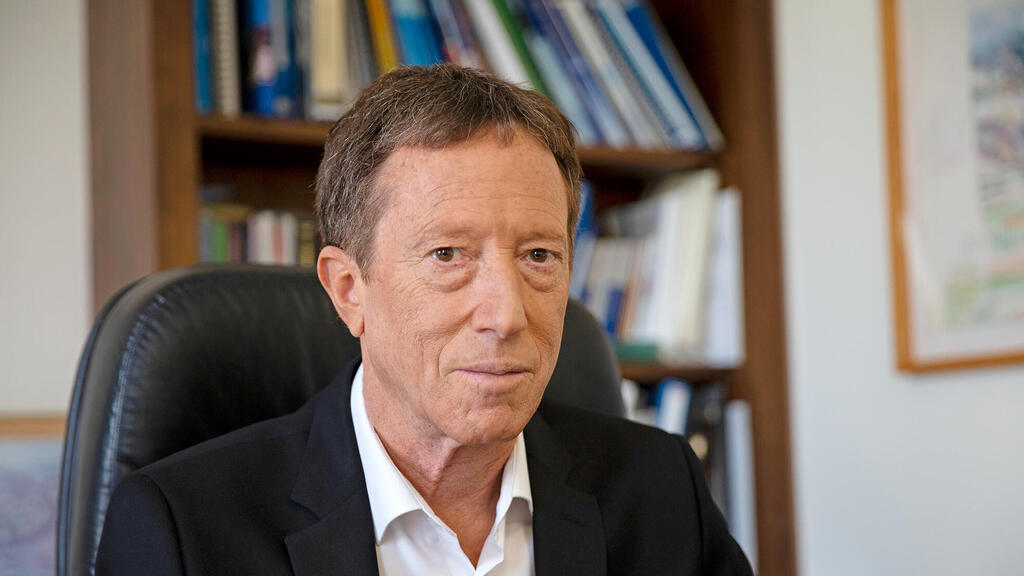
יש הרבה היגיון כלכלי בנקודת המוצא של פרופ' אבי שמחון. ההצעה שפרסם יו"ר המועצה הלאומית לכלכלה השבוע מבקשת לבטל עד גיל 40 את חובת הפרשת העובד לפנסיה - 6% מהשכר - ולהותיר על כנו את הפרשות המעסיק והפיצויים. לפי חישובי המועצה, המהלך יוסיף כ־500 שקל בחודש להכנסה הפנויה של צעירים, דווקא בשנים שבהן הם מקימים משפחה, מגדלים ילדים ומשלמים משכנתה.
וזו אינה בעיה ששמחון המציא. מחקרים של בנק ישראל כבר מצאו לפני שנים כי אצל חלק מבעלי ההכנסות הנמוכות חיסכון פנסיוני כפוי עלול דווקא לפגוע בהחלקת התצרוכת: המדינה מורידה את הכנסתם בשנים שבהן היא נמוכה במיוחד כדי להעניק להם בעתיד יחס תחלופה גבוה מאוד. מחקר נוסף מצא שעובדים הגיבו לתמריצים האלה באופן אקטיבי, ושחלק מבעלי השכר הנמוך ניסו להימנע מהפרשות כשאלה לא היו כדאיות עבורם.
לכן הוויכוח אינו באמת האם מותר לגעת בפנסיית החובה. בהחלט יש מקום לדון בפרמטרים שלה. השאלה היא איך עושים זאת - ובעיקר איזה תקדים יוצרים בדרך.
כאן נכנס לתמונה המקרה הצ'יליאני, שמטריד בכירים במערכת הכלכלית. בכיר בשוק ההון אף מזהיר כי אימוץ המלצת שמחון עלול לפתוח פתח למשבר הצ'יליאני. צ'ילה הייתה במשך עשרות שנים אחד מסמלי מודל הפנסיה הצוברת: חשבונות אישיים, חיסכון ארוך טווח ונכסים שמושקעים בשוק ההון (AFP) בהיקף עצום שהפכו את קרנות הפנסיה למשקיע מוסדי מרכזי במשק. חשוב להזכיר: המודל לא היה נטול בעיות - שיעורי ההפרשה היו נמוכים, עובדים רבים סבלו מתקופות ללא הפקדות והפנסיות בפועל היו נמוכות מהצפוי וחלק העובדים בתעסוקה לא פורמלית, נשארו בחוץ - אבל עיקרון אחד נשמר: הכסף שנועד לפנסיה נשאר בפנסיה.
מה ששינה את האיזון הייתה מגפת הקורונה. בתחילת 2020 אישר הקונגרס הצ'יליאני לאזרחים למשוך חלק מחסכונות הפנסיה כדי להתמודד עם אובדן ההכנסה במשבר. זה הוצג כצעד חריג למציאות חריגה. אלא שאחרי הסיבוב הראשון הגיע השני. ב־2021, הגיע גם השלישי. התוצאה הסופית: בסך הכל נמשכו יותר מ־48 מיליארד דולר – כ-20% מהתמ"ג של צ'ילה וכרבע (23%) מנכסי קרנות הפנסיה שהיו קיימים ב־2020 נפלטו ממערכת הפנסיה. הרגולטור הצ'יליאני העריך שכ־3.8 מיליון בני אדם נותרו ללא חיסכון פנסיוני כלל - כשליש (35%) מכלל החוסכים. אך כדאי לשים לב לנתון הבא: קרן המטבע הבינלאומית (IMF) חישבה שלאחר שני הסבבים הראשונים, כ־95% מכל מי שהיה לו חיסכון פנסיוני חיובי ערב המשבר משך כסף לפחות פעם אחת, כאשר מעל מחצית מהחוסכים (57%) ניצלו את שלושת סבבי המשיכה. כלומר, זה לא היה כלי שנוצל בידי שוליים שנקלעו למצוקה - הוא הפך כמעט לנורמה כלל־מערכתית.
חשוב לדייק: המערכת לא "קרסה". הבנק המרכזי הצ'יליאני התערב כדי לאפשר לקרנות לממש נכסים בלי לגרום למכירות חיסול בשווקים. אבל הנזק היה משמעותי: אותה קרן מטבע מצאה שהמשיכות פגעו בעומק ובנזילות של שוק ההון המקומי, הקטינו את בסיס המשקיעים המוסדי והפחיתו בממוצע בכ־21% את הרכיב הממומן של הפנסיה העתידית של החוסכים, לפני קיזוז באמצעות תמיכה ממשלתית.
וגם כאן צריך להיזהר מהסבר פשוט מדי: משיכות הקורונה לא יצרו לבדן את בעיית הפנסיה הצ'יליאנית - הן רק הקדימו אותה, והחריפו אותה. ב־2025 אישרה צ'ילה רפורמה גדולה שמעלה בהדרגה את הפרשות המעסיקים מ־1.5% ל־8.5%, ומגדילה משמעותית את החיסכון העתידי ואת רכיבי הביטחון הסוציאלי.
וזה בדיוק הלקח הרלוונטי לישראל: הצעתו של שמחון רחוקה מאוד מהמשיכות הצ'יליאניות. היא אינה מאפשרת לאדם לקחת את הכסף שכבר צבר, אלא מציעה לוותר זמנית על חלק מההפקדות העתידיות. החשש של הרגולטורים מגיע ממקום אחר: הסיכון הוא מוסדי, יותר מחשבונאי. הלקח הצ'יליאני אינו שאסור לגעת בפנסיה, אלא שברגע שהחיסכון ארוך הטווח הופך לכלי לפתרון בעיות ההכנסה של ההווה (במקרה שלנו כבר מציגים אותו כפתרון ל"יוקר מחייה") - הפיתוי הפוליטי להשתמש בו גדל במהירות.
הפעם מדובר בכלל האוכלוסייה עד גיל 40 (לא כל כך צעירים), בפעם הבאה עלולים להיות אלה שמתקשים לשלם משכנתה, נפגעי מיתון או מי שנפגע מהמלחמה. לכל אחת מהקבוצות תהיה הצדקה טובה בפני עצמה. אלא שפנסיה בנויה בדיוק על היכולת של המדינה להציב גבול בין הכסף של היום לכסף של עוד שלושים שנה.
לכן השאלה אינה אם שמחון זיהה בעיה אמיתית - הוא זיהה. השאלה היא האם כדי לפתור אותה צריך לפתוח שער גורף, או לבנות מנגנון מדויק יותר שמקל בעיקר על צעירים בעלי הכנסות נמוכות. צ'ילה מלמדת שההבדל הזה אינו טכני. הוא עלול להתברר, כעבור עשור או שניים, כהבדל בין שיפור מערכת הפנסיה לבין פגיעה מבנית ובלתי הפיכה בה.


