



ניתוח
עשר שנים אחרי המשבר, טבע סוף סוף מתנערת מהשפעת הקופקסון
ב־2016 נכנסה חברת התרופות הישראלית למשבר הגדול בתולדותיה, אחרי אובדן הבלעדיות על תרופת הדגל והתמודדות עם רכישות כושלות. בשנים האחרונות, תחת המנכ"ל ריצ'רד פרנסיס ועם פורטפוליו חדש של תרופות מקור בפיתוח, טבע מזכירה למשקיעים משהו מימי השיא שלה
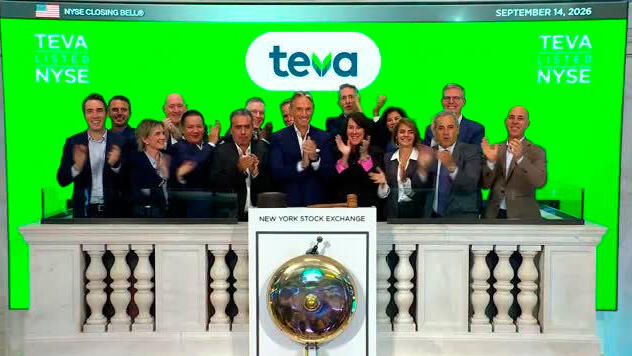
ביום המסחר הראשון של שנת תשפ"ז עמד ריצ'רד פרנסיס על הבמה המפורסמת של בורסת ניו יורק מוקף בשורה ארוכה של בכירי טבע ופתח לראשונה את המסחר במניית חברת התרופות הישראלית. השינוי במעבר ממסחר במעין תעודת פיקדון (ADS) על המניה בתל אביב למסחר במניות רגילות בבורסת ניו יורק אולי נתפס כאירוע טכני, אבל יש בו גם משמעות עסקית־פיננסית, ולא פחות מכך גם חשיבות סמלית. טבע 2026 היא לא אותה טבע שהיתה ל"מניית העם" הישראלית לאורך עשורים, עד שהפכה ל"אכזבת העם" ב־2016. אז, בתוך שנתיים, עד לכניסתו של קור שולץ לתפקיד המנכ"ל על תקן המחלץ והמושיע, איבדה מניית טבע יותר מ־80%.
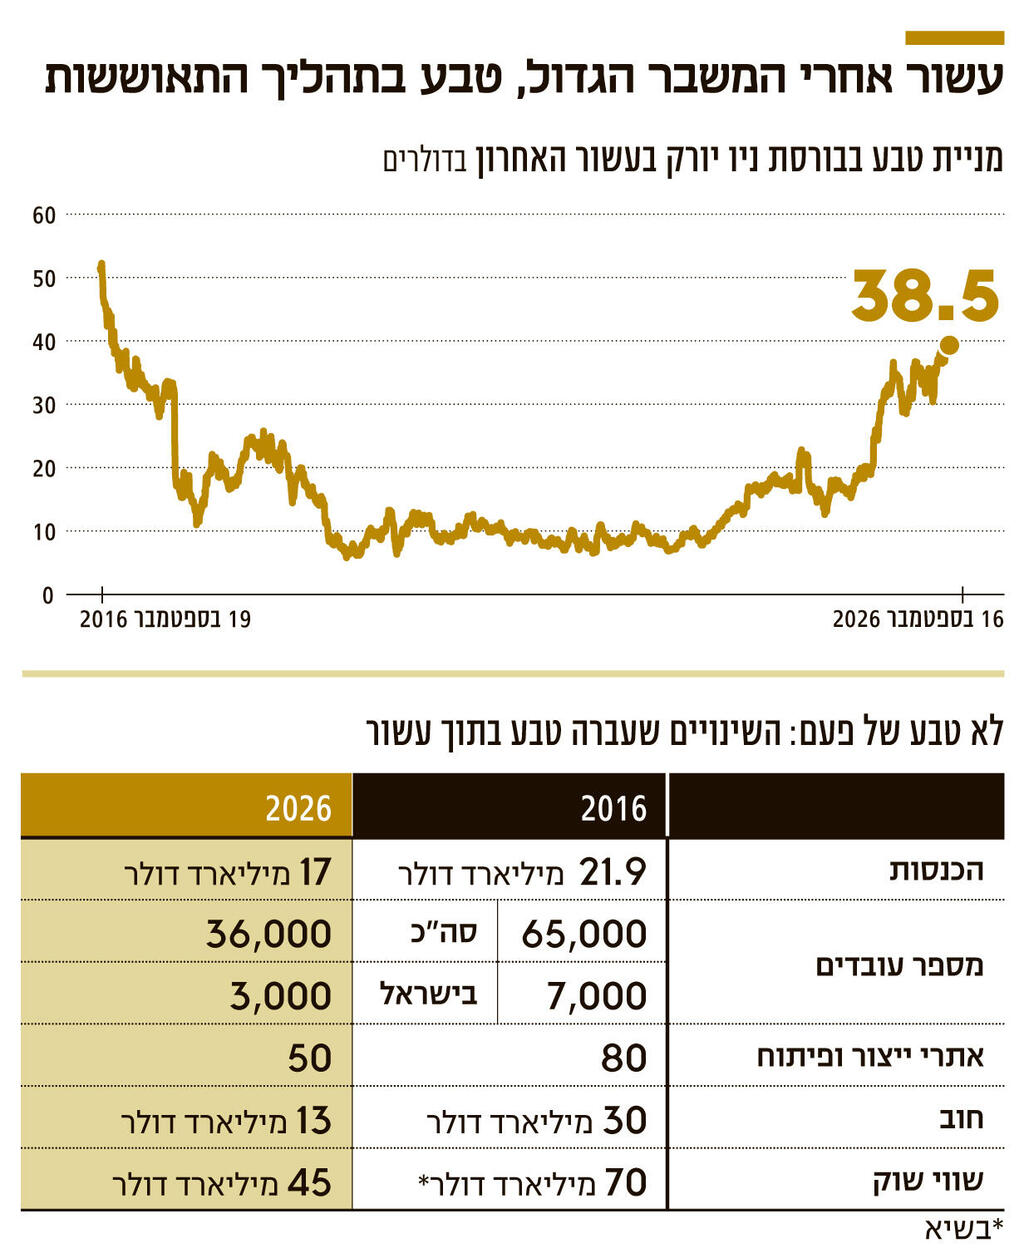
בימים אלה בדיוק מציינת אחת החברות הוותיקות והגדולות בישראל עשור למשבר החמור שפקד אותה ואשר איים לפרק אותה לחלוטין. גם אם היא טרם חזרה לשווי השיא של כ־70 מיליארד דולר ולמכירות שיא של 21 מיליארד דולר, כיום לראשונה זה עשור אפשר להגיד שעתידה של טבע עוד לפניה – והוא גם מעניין. מכאן גם החשיבות של המעבר למסחר במניות רגילות לאחר עשורים ארוכים של מסחר ב־ADS. כעת, כשיש לה סיפור מעניין לספר, היא יכולה לפנות לגופים מוסדיים רבים בארה"ב שלא יכלו לסחור בה בפורמט הקודם בגלל התקנון שלהם. יתרה מכך, עד היום טבע גם לא יכלה להיכלל במדדים מרכזיים, מה שעומד להשתנות כעת עם המעבר למסחר במניה.
כפי שניסח זאת אלי כליף, סמנכ"ל הכספים של טבע: "אין סיבה שטבע לא תיכנס למדד ראסל 1000. ואם השווי ימשיך לעלות, אולי גם ב־S&P 500 (אף על פי שטכנית לפי הכללים היום, רק חברות שרשומות בארה"ב יכולות להיכלל במדד). אנחנו מקבלים יותר ויותר פניות ממשקיעים שרוצים לשמוע את הסיפור של טבע".
המניה זינקה פי 4 בתוך 5 שנים
הסיפור של טבע אכן מעניין. בחמש השנים האחרונות מנייתה השלימה קפיצה של כמעט פי ארבעה – מ־10 דולר ל־38 דולר היום, כאשר רוב העלייה נעשתה בשלוש וחצי השנים האחרונות מאז כניסת ריצ'רד פרנסיס לתפקיד המנכ"ל. טבע גם מכה את המדדים עם תשואה חיובית של 25% מתחילת 2006, והיא החזירה לעצמה את המעמד של החברה הישראלית בעלת השווי הגבוה ביותר (בניכוי חברת הסייבר פאלו אלטו שרשומה למסחר בתל אביב) כשהיא נסחרת בשווי של כ־45 מיליארד דולר או 140 מיליארד שקל.
לצד הקפיצה בשווי, אי אפשר לומר שטבע חזרה למעמד הייחודי שהיה לה כחביבת המשקיעים ומניית חובה בכל תיק. ציבור המשקיעים הישראלי מעדיף היום הרבה יותר את מניות מגזר הפיננסים, האנרגיה, הדיפנס והשבבים. טבע מודל 2026 היא ייצור מוזר למדי בתל אביב ועדיין לא מספיק אטרקטיבי.
פעם היא הייתה כל מה שהיה פה, עם ניחוח הקורפורייט האמריקאי וסיפור הצלחה ישראלי ייחודי, אבל היום יש היצע הרבה יותר גדול ומגוון. היא גם לא לגמרי מפוענחת עבור המשקיעים בוול סטריט, שדווקא אוהבים את ענף הפארמה שנחשב דפנסיבי, אבל רגילים לחלוקה דיכוטומית של חברת גנריקה או חברת פיתוח תרופות חדשות. טבע היא עדיין יצור מיוחד במינו שמשלב את שניהם, ולכן היא יקרה בהשוואה לחברות שעוסקות בעיקר בתרופות גנריות, אך זולה לעומת חברות ביוטק.
ועם זאת טבע מודל 2026 היא חברה מסודרת תפעולית, רזה מאי פעם וגם ממוקדת מאי פעם. היא גם אינה עוד חברת גנריקה, אלא ביופרמצבטיקה. יתרה מכך, לראשונה זה עשור היא לא סוחבת גיבנת של חוב ענק, מה שבא לידי ביטוי גם בהעלאת דירוג האשראי על ידי כל הסוכנויות הגדולות. היום, לראשונה זה עשור, אג"ח של טבע נהנות מדירוג השקעה, מה שאיפשר לה גם לגייס 4.9 מיליארד דולר לפני כשבוע כדי למחזר חוב ישן בריביות נמוכות יחסית.
ומעל הכל יש לטבע של היום משהו שלא היה לה כבר הרבה מאוד שנים: אסטרטגיה ברורה. פרנסיס זיהה את המחלה הכרונית של טבע מהר, משום שהכיר אותה מהצד השני, כמתחרה, כשניהל את חברת הגנריקה סנדוז שתמיד זינבה בטבע.
פחות מחצי שנה לכניסתו ללשכת המנכ"ל של טבע הוא גיבש תוכנית אסטרטגית מסודרת שמכונה "מעבר לצמיחה", אך בניגוד לתוכניות כאלה שלעתים קרובות נשארות בגדר מצגת יפה, הוא מיישם אותה נקודה אחרי נקודה והמשקיעים כבר מבחינים בכך. עיקר התוכנית היא מיקוד, משהו שהיה חסר לטבע לאורך שנים ארוכות כשהייתה שבעה מקופקסון שהניב לא רק הכנסות גבוהות, אלא גם רווחיות חריגה.
בדיעבד התברר כי בברכה הזו הייתה גם קללה, שאיפשרה למנכ"ל אחרי מנכ"ל לא לזקק את האסטרטגיה ליום שאחראי הקופקסון, אלא פשוט לקנות ועוד ועוד חברות גנריות או במלים אחרות "לקנות הכנסות" וכך לייצר צמיחה. השיא היה כמובן ברכישת חטיבת הגנריקה של אלרגן ב־40 מיליארד דולר רגע לפני שהממשל האמריקאי כבר החל להילחם במחירי התרופות וחתך את רווחי החברות, בעיקר אלה שעסקו בגנריקה, אבל לא רק.
גם הקופקסון עצמה עלתה על המוקד משום שעלות הטיפול בה לשנה עמדה על 60 אלף דולר בארה"ב, בעוד שאותו טיפול בדיוק עלה רק 20 אלף דולר באירופה. טבע מצאה את עצמה על סף קריסה ללא מנועי צמיחה עתידיים ומבנה הוצאות מנופח.
למזלו של פרנסיס, אחד הדברים שמאפשרים לו להתמקד עכשיו בעיקר בצד ההכנסות ובמנועי הצמיחה, היא העבודה שעשה לפניו קור שולץ שניהל את טבע בימי הדמדומים הקשים ביותר שלה בין ל2018־ ל־2023. הוא קיבל את טבע עם חוב עצום, מבנה עלויות מנופח וללא פרת המזומנים של קופקסון שדועך מדי שנה עד שב־2025 הניב הכנסות של פחות מ־500 מיליון דולר. השנה היקף ההכנסות מתרופת הדגל אמור לרדת עוד.
"פרנסיס עושה עבודה מצוינת"
שולץ קיבל את טבע במצב קטסטרופלי והמצב הוחמר עוד יותר עם שורה של הסתבכויות משפטיות ובראשן פרשת משככי הכאבים שכולה התרחשה הרבה לפני שהגיע לטבע, אך התפוצצה רגע אחרי שהתיישב בכסא המנכ"ל. שולץ לא הגיע כלל לטיפול במנועי הצמיחה מכיוון שהיה עסוק בכיבוי השריפות התפעוליות והמשפטיות, כאשר החוב הגדול לא מאפשר כלל גיוסי הון. טבע לא הייתה חברת התרופות היחידה שנקלעה לתסבוכת המשפטית סביב דחיפת משככי כאבים לציבור האמריקאי ללא הבחנה, אך הייתה הייתה היחידה ללא מרחב תמרון פיננסי להגיע לפשרה מהירה.
פרנסיס לעומתו בא לטבע בעיתוי נוח, לאחר התייצבות בכל הפרמטרים, עם שיפור בסעיפי ההוצאות וכתוצאה מכך ברווחיות, אך כאשר ההכנסות עדיין דרכו במקום. "בשנים האחרונות טבע שיחקה כדי לא להפסיד, אבל עכשיו אנחנו עוברים לשחק כדי לנצח. לפעמים אנחנו נפסיד, אבל לא נשחק הגנה יותר", הכריז בביקור בישראל בעיצומה של המלחמה בפברואר 2024 וניגש לעבודה.
"במונחים של חברות תרופות השווי של טבע נמוך, ויש עוד פוטנציאל להשבחת ערך", אומר בכיר בשוק ההון. "השוק אוהב את פרנסיס ולכן המניה יכולה להכפיל את עצמה בשלוש שנים"
"פרנסיס עושה עבודה מצוינת והבחירה בו כמי שניהל את סנדוז הייתה נכונה. גם שולץ עשה עבודה טובה, אבל הוא קיבל חברה במשבר והיה צריך לאזן את התזרים ולהתחיל לפרוע חובות, הוא חתך בכל דבר שהיה יכול", אומר איל דשא, שהיה סמנכ"ל הכספים טבע לפני עשר שנים. "פרנסיס מבין ומכיר היטב גם את השוק הגנרי, אבל מבין גם בביופארמה. לכן הוא גם לא זונח את הגנריקה, אבל גם נועז מספיק כדי לקחת את המולקולות המעניינות שהוא מצא בטבע ולהשקיע בפיתוח שלהן. הוא מבין שבעולם של היום אם אתה רוצה לצמוח אתה לא יכול להתבסס יותר על גנריקה, אין גם את מי לרכוש וגם השוק הזה מוגבל בצמיחה. בפעילות האינובטיבית הוא מצרף שותפים לפיתוח של תרופות חדשות ובצדק, כך נעשה גם בקופקסון, וזאת מתוך הבנה כי לטבע אין את הכוח השיווקי הנדרש כדי להגיע לכל הרופאים ולכל המרכזים הרפואיים, כמו שיש לענקית מסוגה של סאנופי למשל", הוא מוסיף.
פרנסיס מנווט היום את טבע לפיתוח תרופות עבור מחלות שנראות מאוד שונות במבט ראשון, אבל בפועל יש להן מכנה משותף: אלה מחלות כרוניות שאין להן טיפול אמיתי למעט הקלה מסוימת בסימפטומים ולכן חולים רבים כלל לא מטפלים בהן. על כן, אם טבע תצליח להביא לשוק את התרופות החדשות למחלות החל מקרוהן, קוליטיס ועד טורט, ויטיליגו וצליאק, הפוטנציאל עשוי להתברר כהרבה יותר גדול. זה מזכיר במידה רבה את נס הקופקסון של טבע. בתקופת הפיתוח בטבע העריכו כי ההכנסות מהתרופה בשיא יגיעו ל־300 מיליון דולר בשנה, אלא שלאור האפקטיביות וההצלחה של התרופה חולים רבים הגיעו לאבחון ולטיפול במחלה וכך היא הגיעה ליותר מ־4 מיליארד דולר בשנה ורווח של כ־2 מיליארד דולר.
בינתיים, כל עוד התרופות האלה נמצאות בפיתוח, יש לטבע כמה פרות מזומנים שבשיא יגיעו לסדר גודל של הכנסות שתרמה קופקסון, אם כי לא באותה רווחיות בגלל השינויים שחלו בשוק התרופות האמריקאי שנלחמת במחירי התרופות הגבוהים באחת הסוגיות הבודדות שיש עליהן הסכמה בין הדמוקרטים לרפובליקאים.
הכוכבת הראשית היא אוסטדו, תרופה לטיפול בדיסקנזיה מאוחרת, שכבר לא רחוקה מקופקסון עם הכנסות צפויות של 2.5 מיליארד דולר ב־2027 ו־3 מיליארד דולר בשיא. אלא שבניגוד לעבר, אז הייתה לטבע רק תרופת מקור אחת שהניבה הכנסות משמעותיות, הפעם יש לה עוד כמה. הכוכבת השנייה היא אג'ובי, תרופה לטיפול במיגרנה, שאמורה להניב הכנסות של מיליארד דולר בשיא. ובימים אלה היא מתחילה לשווק גם את "הקומבו" לטיפול מקיף בסכיזופרניה שמבוסס על שתי תרופות: יוזדי ואולנזפין, שיחד אמורות להגיע בשיא להכנסות של 2 מיליארד דולר.
לצד הסיפור האינובטיבי שמצית את דמיון המשקיעים, כמחצית מהכנסות טבע עדיין מגיעות מהשוק הגנרי שמספק לה את הרגל לא מאוד צומחת ולא מאוד רווחית, אבל יציבה. מעין כרית ביטחון. בשנים האחרונות טבע עברה להתמקד בעיקר בשוק הביוסימילר שהן גרסאות גנריות מורכבות יותר לתרופות עם מכירות עצומות במונחי תרופות מקור ובהן טרוקסימה, הרצומה וסימלנדי שמיועדות לטיפול בסוגי סרטן שונים. גרסאות ביוסימילר מורכבות יותר לפיתוח, קבלת אישור FDA וגם לייצור, לכן התחרות שם נמוכה יותר והרווחיות גבוהה יותר.
אולם חרף השינויים העמוקים והאסטרטגיה הנחושה של פרנסיס, הצמיחה בטבע עוד לא באמת נראית לעין והשינויים הם ברובם פנימיים בתמהיל ההכנסות. המשך העלייה במניה יהיה תלוי במידה רבה בתחזיות שמרניות שטבע תוכל לספק ל־2027 והלאה, לאחר שנים ארוכות של קפאון ופגיעה ברווחיות שגם עצרו את חלוקת הדיבידנד ההיסטורית.
"הטרנספורמציה של טבע עדיין לא הושלמה", אומרת סבינה לוי, מנהלת מחלקת המחקר בבית ההשקעות לידר, "כשמסתכלים בתמהיל ההכנסות, הרוב עדיין מגיע מהתרופות הגנריות. אבל השוק אוהב את פורטפוליו המוצרים שבפיתוח ובעיקר מבין שרמת הסיכון בו כבר נמוכה יחסית. אם בעבר טבע התקשתה לפתח תרופות מקור, היום יש לה גם את שדרת המנהיגות וגם את שדרת הניהול הנדרשת להשלים תהליך מורכב ויקר כזה".
הרבה כוכבים עוד צריכים להסתדר עבור טבע בכל הקשור לפורטפוליו של תרופות מקור, אבל הסטטיסטיקה לצידה. דובקיטוג, התרופה החשובה בעלת הפוטנציאל הגדול ביותר עם הכנסות של 2 ואולי אפילו 5 מיליארד דולר, לטיפול בקוליטיס, כבר סיימה את השלב השני של הניסויים הקליניים ונכנסת בימים אלה לשלב השלישי. מדובר בשינוי מהותי: אם רק 30%־40% מהתרופות מצליחות לסיים את השלב השני, הרי שסיכויי ההצלחה בשלב השלישי להגיע לאישור FDA מזנקים ל־60%.
רכישה ראשונה זה עשור
לטבע יש עוד דרך לעשות וגם לא מעט מתחרים חזקים, בעיקר בדובקיטוג, אבל עד היום המולקולה שלה הראתה את התוצאות הטובות ביותר והיא גם נהנית מגב של שותפה חזקה בדמותה של סאנופי. צירופה של ענקית התרופות לפיתוח התרופה המבטיחה ביותר היה אחד המהלכים הראשונים של פרנסיס כמנכ"ל טבע, היו מי שחשבו שהוא קיבל מעט מדי כסף על הנכס, אבל בטווח הארוך הוא כנראה צדק כי יש משמעות אדירה גם להגעה לשוק ראשונים וגם לאיכות הפיתוח. בעיקר כשהמתחרות הן חברות מהליגה של סאנופי ולא של טבע.
פיתוח משמעותי נוסף הוא מולקולת IL–15 שטבע מפתחת במקביל בשתי התוויות: גם למחלת העור ויטיליגו וגם למחלת הצליאק שממנה סובלים רבים בעולם, נמצאת במסלול מזורז מול ה־FDA ובמעמד מיוחד בגלל חשיבות מציאת הטיפול. בשתי ההתוויות יחד המכירות עשויות להגיע ל־3 מיליארד דולר בשנה. מוצרים אלה יחד מייצרים פוטנציאל הכנסות מצרפיות של 10 מיליארד דולר בשנה, אם כי כמובן יהיה מדובר בתהליך הדרגתי ולא כולן יגיעו לשיא בו זמנית.
עוד סימן למהפך של טבע היא ביצוע רכישה לראשונה מזה עשור. בתחילת 2026 רכשה טבע את אמלקס ב־700 מיליון דולר שהמוצר העיקרי שלה היא תרופת אקופיפם שמיועדת לטיפול בתסמונת טורט. בשלב זה טבע עוד לא מספקת צפי להכנסות מהמוצר, אבל הוא כבר הוגש לאישור FDA ובטבע נערכים לתחילת השיווק.
אחד הדברים שפרנסיס עושה עכשיו נכון הוא לא לנוח על זרי הדפנה של תרופות המקור הקיימות, כפי שעשו בטבע לאורך שנות הקופקסון, אלא כל הזמן להביא עוד ועוד מולקולות לפיתוח. בראי הזמן מעניין לציין שהמנכ"לים הלא ישראלים שהיו בעבר בטבע - פיליפ פרוסט וג'רמי לוין - ניסו לדחוף כבר מזמן לכיוון של תרופות מקור, אבל כל המנכ"לים הישראלים חששו להתרחק מהתבנית שבנה אלי הורביץ האגדי ודבקו דווקא בגנריקה.
"הטרנספורמציה של טבע עדיין לא הושלמה", אומרת סבינה לוי, מבית ההשקעות לידר, "רוב ההכנסות עדיין מגיע מהתרופות הגנריות. אבל השוק אוהב את תיק המוצרים שבפיתוח"
בשבוע שעבר במצגת למשקיעים מוסדיים ניסח פרנסיס כך את המשך דרכה של טבע: "את תוכנית Pivot to Growth התחלנו ב־2023. זו הייתה תוכנית בת שלושה חלקים: לחזור לצמיחה, להאיץ את הצמיחה ולשמר את הצמיחה. כך שאנחנו נמצאים כעת בשלב השני, אם תרצו. יש עוד הרבה מאוד לפנינו, אבל לאורך התקופה הזו הוכחנו שהתחלנו עם שאיפה להפוך את טבע מחברת גנריקה טהורה לחברת ביופארמה מובילה בעולם. ומהר מאוד, בתוך שלוש שנים וחצי, משהו שב־2023 נראה מעט בלתי ייאמן הפך למשהו שכיום נראה מאוד אפשרי".
"הסיבה לכך", הוסיף, "היא שאם מסתכלים על המוצרים שיש לנו, על הצנרת שיש לנו ועל המומנטום שיש לנו, ברור שאנחנו מבצעים היטב את התוכנית הזו ומתקדמים לעבר אותה שאיפה. התהליך הזה יימשך לפחות בשבע השנים הבאות".
"בסוף, הדבר היחיד שצודק זה מחיר המניה", אומר גורם בכיר בשוק ההון, "טבע אף פעם לא הייתה בת השוואה לחברות תרופות כי הייתה היברידית וגם היום היא עדיין מחפשת את הזהות שלה. מה שכן יותר ברור מבעבר הוא שהמשאבים שלה מושקעים בתרופות מקור וזו הזהות שהיא מנסה לבנות. במונחים של חברות תרופות השווי שלה נמוך ולכן יש עוד פוטנציאל גדול להשבחת ערך. השוק אוהב את פרנסיס ולכן המניה גם יכולה עוד להכפיל את עצמה בתוך שלוש השנים הקרובות, אבל עכשיו הוא יצטרך להראות שהוא יודע לקבל אישורי FDA לתרופות החדשות. כרגע המהלך של טבע מבוסס על מה שמכונה בוול סטריט: תקנה בשמועות, תמכור בחדשות".


