










ניתוח
30 מיליארד על הכוונת: חשש שהממשלה תשים יד על עודפי הפנסיה
התשואות בשוק ההון יצרו עודפים של כ־30 מיליארד שקל במנגנון הבטחת התשואה לפנסיה; המוסדיים חוששים שהממשלה הבאה תשתמש בכספים למימון הוצאותיה, אף שהם מיועדים להגנה על החוסכים; מאוקטובר 2027 צפויה העברת העודפים למדינה בהדרגה
כ־30 מיליארד שקל הצטברו בשנים האחרונות במנגנון הבטחת התשואה של קרנות הפנסיה, ובגופים המוסדיים חוששים שהממשלה הבאה תנסה לשים עליהם יד כדי לממן את הוצאותיה הגדלות. הכספים, שנצברו בזכות התשואות הגבוהות בשוק ההון, מיועדים לשמש רשת ביטחון לחוסכים בתקופות שבהן התשואות יהיו נמוכות יותר. אלא שעל רקע הגירעון הגבוה והזינוק בהוצאות הביטחון, מנהלים בגופים המוסדיים ששוחחו עם כלכליסט מעריכים כי אגף התקציבים באוצר, בלחץ ח"כים, עשוי לנסות להפנות את הכספים לצמצום הגירעון או למימון הוצאות המדינה. מהלך כזה יחייב שינוי חקיקה.
ישראל ניצבת בפני אתגר תקציבי עצום. המלחמות של השנים האחרונות הגדילו בעשרות מיליארדי שקלים את הוצאות הביטחון, וגם בשנים הבאות צפויה המדינה להוציא סכומים גבוהים בהרבה מאלה שהוציאה ערב המלחמה. לכך מתווספות הוצאות השיקום, תשלומי הריבית על החוב הממשלתי והצורך להגדיל תקציבים אזרחיים שנשחקו. הגירעון הממשלתי נותר גבוה, ויחס החוב לתוצר טיפס בחדות מאז פרוץ המלחמה. עלות המלחמה המצטברת הגיעה לכ־405 מיליארד שקל, ויחס החוב לתוצר עלה לכ־68% ב־2026. הממשלה הבאה תידרש להכריע כיצד לממן את ההוצאות הגדלות: באמצעות העלאת מסים, קיצוץ בשירותים הציבוריים או הגדלה נוספת של החוב. על רקע זה, הכספים שנצברו במנגנון הבטחת התשואה עשויים להיתפס כמקור מימון נוסף, אף שאינם מיועדים לכך.
מחכים להתחשבנות
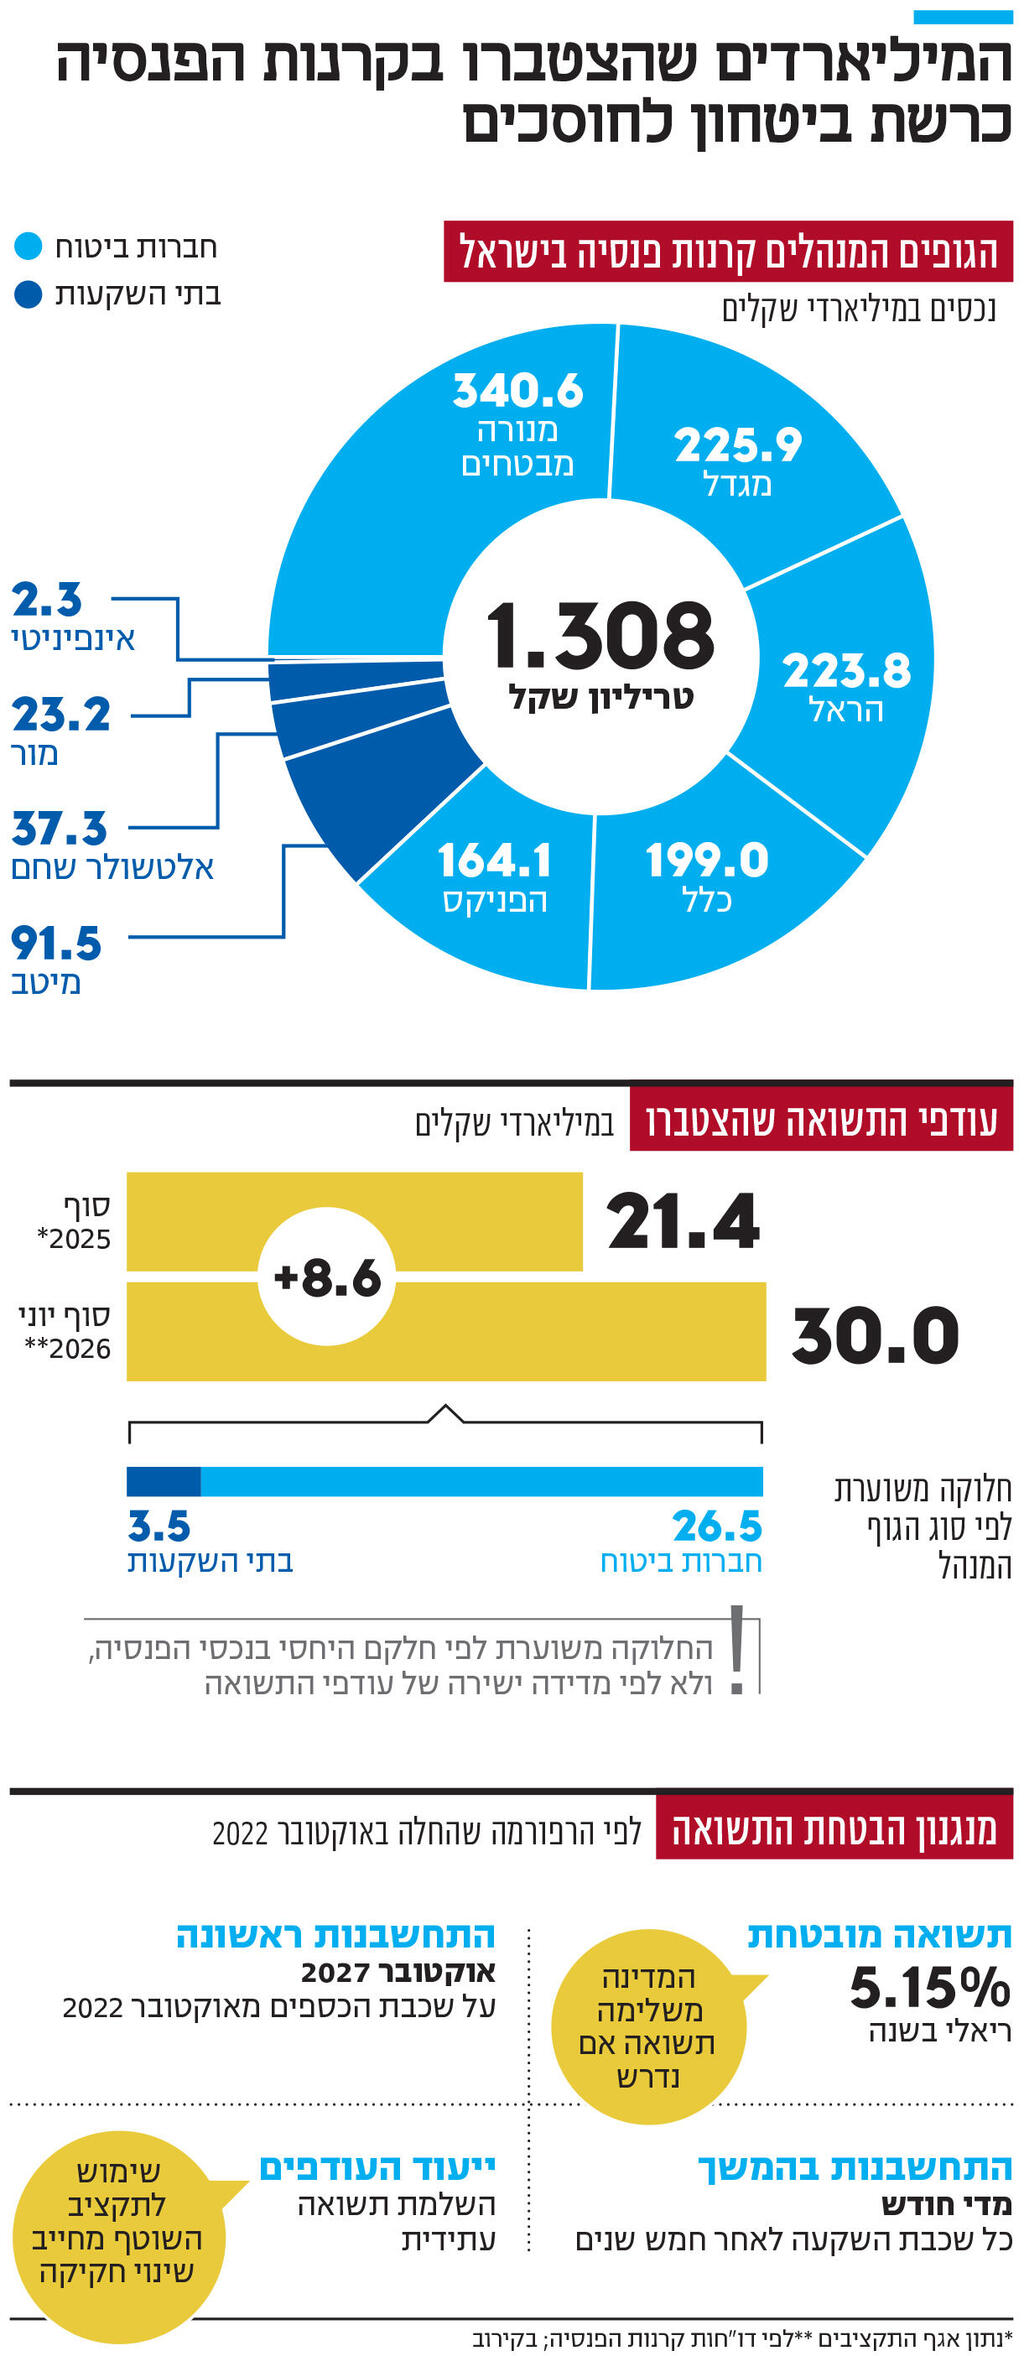
על פי נתוני מנהלי קרנות הפנסיה לסוף הרבעון השני של 2026, היקף העודפים שהצטברו במסגרת המנגנון הגיע לכ־30 מיליארד שקל, לפי דו"חות קרנות הפנסיה שפורסמו לרבעון השני של השנה. בהתאם למנגנון שנקבע ברפורמה באג"ח המיועדות, ההתחשבנות הראשונה בין המדינה לקרנות הפנסיה צפויה להתבצע באוקטובר 2027, חמש שנים לאחר כניסת הרפורמה לתוקף. במועד זה תיערך התחשבנות על הכספים שהוקצו למנגנון באוקטובר 2022 בלבד. אם התשואה שהשיגו קרנות הפנסיה על כספים אלה תהיה גבוהה מהתשואה המובטחת של 5.15% בשנה, צמודה למדד, יועברו עודפי התשואה לחשבון ייעודי של המדינה, שנועד לממן השלמת תשואה בשנים חלשות יותר. לאחר מכן תתבצע התחשבנות מדי חודש, בכל פעם על שכבת כספים נוספת שהשלימה חמש שנות השקעה. כך, גם אם עודפי התשואה יעמדו על כ־30 מיליארד שקל, הכספים לא יועברו למדינה בבת אחת, אלא בהדרגה, ולאורך שנים.
אגף התקציבים באוצר אחראי על פעילות ההתחשבנות מול קרנות הפנסיה. בתשובה לפניית כלכליסט מסר האגף כי על פי הדיווח הרשמי לכנסת ולציבור, נכון לסוף 2025 היקף הנכסים שדווחו כזכאים להבטחת השלמת תשואה בשנים 2025-2022 עמד על כמעט 123 מיליארד שקל.
"בהתחשב במנגנון הבטחת השלמת התשואה הריאלית השנתית, בשיעור של 5.15%, השווי המבוטח של נכסים אלו עמד בסוף שנת 2025 על כ־135.8 מיליארד שקל. לעומת זאת, בעקבות התשואות שהשיגו קרנות הפנסיה בשוק ההון, השווי בפועל של נכסים אלו עמד על כ־157.3 מיליארד שקל. בהתאם לכך, נכון לסוף שנת 2025, עומדת יתרת הזכות המחושבת למדינה על כ־21.4 מיליארד שקל", נמסר מהאגף. כלומר, לפי הנתונים שהגיעו לכלכליסט, התשואה החיובית במחצית הראשונה של 2026 הגדילה את העודפים במסגרת מנגנון הבטחת התשואה בכ־8.5 מיליארד שקל.
אגף התקציבים מוסיף כי "השימוש בכספים אלו מוגבל למטרה שנקבעה בחוק — השלמת תשואה לקרנות הפנסיה, ככל שתידרש. כלומר, הכספים אינם מיועדים לשימוש השוטף של הממשלה, אלא נועדו לשמש מקור למימון התחייבויות המדינה במסגרת מנגנון הבטחת התשואה. במסגרת תקציב המדינה הופרשו סכומים לקרן חוץ־תקציבית באופן שוטף החל מאוקטובר 2022, ויהוו מקור תקציבי להשלמת התשואה לקרנות הפנסיה במקרה שבו התשואה שהשיגו הקרנות נמוכה מתשואת היעד. סכומים אלה כבר תוקצבו ומימוש מיתרת הקרן לא ישפיע על הגירעון. זאת, בנוסף לצבירת עודפי התשואה מקרנות הפנסיה לקרן העודפים. כאמור, החוק מגדיר את ייעוד הכספים, והם אינם נכללים בהכנסות המדינה".
כלומר, כדי להשתמש בכספים האדירים שהצטברו בחשבון הייעודי להבטחת התשואה בפנסיה למימון הוצאות שוטפות, תידרש הכנסת לשנות את החוק ולאפשר את הפנייתם למטרות אחרות. המנגנון שנקבע בענף הפנסיה מזכיר במידה מסוימת את קרן העושר של ישראל, שאליה מועברות הכנסות המדינה מהיטלים על רווחי משאבי הטבע, ובראשם הגז הטבעי. בשני המקרים מדובר בכספים המנוהלים בנפרד מתקציב המדינה השוטף, והשימוש בהם מוגבל בחוק כדי למנוע מהממשלה לנצל אותם לצרכים תקציביים מיידיים. מכאן נובע החשש בקרב מנהלי קרנות הפנסיה מפני ניסיון לשנות את ייעוד הכספים, אף שכאמור, מהלך כזה מחייב שינוי חקיקה.
מהלך שעלול להכביד על מחירי המניות
אף שהעברת הכספים תתבצע בהדרגה, המשמעות היא שכבר בשנה שתתחיל באוקטובר 2027 עשויים לצאת משוק ההון מיליארדי שקלים שיועברו לחשבון הייעודי של המדינה. כיום מושקעים הכספים במסלולי השקעה כלליים, שבהם, לפי הערכות מקובלות בשוק, כמחצית מהנכסים מושקעת במניות. מתוך ההשקעה במניות, כמחצית מופנית לשוק המקומי.
המשמעות היא שככל שקרנות הפנסיה יידרשו לממש נכסים כדי להעביר את עודפי התשואה למדינה, חלק מהמימושים עשוי להתבצע בבורסה בתל אביב, בהיקף מוערך של כ־8 מיליארד שקל. בשוק הון קטן יחסית כמו השוק הישראלי, יציאה של מיליארדי שקלים מכספי הגופים המוסדיים עלולה ליצור לחצי מכירה ולהכביד על מחירי המניות, עם העברת הכספים מדי חודש לאורך חמש שנים.
ענף הפנסיה בישראל מנהל נכסים בהיקף של כ־1.31 טריליון שקל, ונשלט ברובו המכריע על ידי חברות הביטוח, שמנהלות כ־1.15 טריליון שקל, שהם כ־88% מהענף. בתי ההשקעות מנהלים את יתרת הנכסים, כ־154 מיליארד שקל, שהם כ־12%. הגוף הגדול בענף הוא מנורה מבטחים, עם נכסים בהיקף של כ־341 מיליארד שקל ונתח שוק של 26%, ואחריו מגדל והראל, שמנהלות קרוב ל־230 מיליארד שקל כל אחת. כלל והפניקס מנהלות כ־200 מיליארד שקל וכ־164 מיליארד שקל, בהתאמה. חברות הביטוח הן המחזיקות העיקריות בעודפים שנוצרו בעקבות רפורמת הבטחת התשואה.
הרפורמה באג"ח המיועדות, שנכנסה לתוקף באוקטובר 2022, נועדה לצמצם את העלות הגבוהה של הבטחת התשואה לחוסכים בקרנות הפנסיה. עד אז הנפיקה המדינה לקרנות אג"ח מיוחדות, שנשאו ריבית שנתית של 4.86% צמודה למדד, בשיעור שהיה גבוה משמעותית מעלות גיוס החוב הממשלתי בשוק. הפער הזה יצר סבסוד יקר שהכביד על תקציב המדינה. במסגרת הרפורמה הופסקה בהדרגה הנפקת האג"ח המיועדות, ובמקומן נקבע מנגנון שבו קרנות הפנסיה משקיעות את הכספים בשוק ההון, והמדינה מתחייבת להשלים את התשואה ל־5.15% ריאלי בשנה אם יהיה בכך צורך. לשם המחשת העלות, ב־2021, כשהריבית במשק היתה נמוכה, הוערכה העלות התקציבית העודפת של האג"ח המיועדות בכ־9 מיליארד שקל בשנה.


