


הבנקים יוכלו להפסיק לשלוח לכם הודעות בדואר - בלי לבקש רשות
בנק ישראל פרסם טיוטת הוראה שתאפשר לבנקים להעביר לקוחות לקבלת הודעות באמצעים דיגיטליים, גם ללא בקשה מצדם. בני 70 ומעלה ולקוחות שאינם פעילים בדיגיטל יוחרגו מהמהלך, וכל לקוח יוכל לדרוש להמשיך לקבל דואר פיזי. בבנק ישראל מסבירים: כ־92% מהפעולות הבנקאיות כבר מתבצעות בדיגיטל
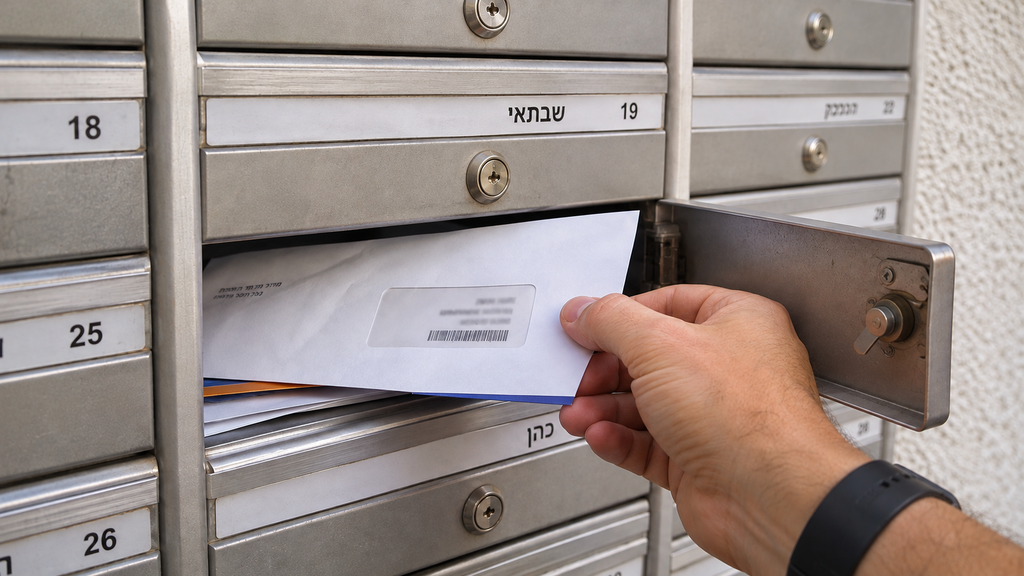
הבנקים יוכלו להפסיק לשלוח ללקוחותיהם הודעות בדואר, גם אם הלקוחות לא ביקשו לקבלן באמצעים דיגיטליים. הפיקוח על הבנקים בבנק ישראל פרסם היום (ד') טיוטת הוראה שמאפשרת לבנקים לשנות את ברירת המחדל למשלוח הודעות ללקוחות, מדואר פיזי לדיוור דיגיטלי. הבנקים לא יחויבו לבצע את השינוי, אך אלה שיבחרו בכך יוכלו להפסיק לשלוח הודעות בדואר ללקוחות שיועברו לדיוור דיגיטלי, בכפוף לשורה של הגבלות והגנות צרכניות.
כיום, כדי שבנק יוכל להחליף את משלוח ההודעות בדואר בדיוור דיגיטלי, נדרש הלקוח להצטרף לשירות באופן אקטיבי. המשמעות היא שגם לקוח שמשתמש בקביעות באפליקציה של הבנק אך לא ביקש לקבל את הודעותיו בדיגיטל, ממשיך לקבלן בדואר. הטיוטה מבטלת את הדרישה.
המהלך מגיע על רקע העלייה המתמשכת בשימוש בערוצים הדיגיטליים. לפי סקירת מערכת הבנקאות לשנת 2025, שיעור הפעולות שבוצעו בערוצים ישירים, ובהם אתר הבנק, האפליקציה ועמדות שירות אוטומטיות, עלה מ־66% בשנת 2019 ל־90% בשנת 2025. בהודעה הנוכחית מציין בנק ישראל כי כ־92% מהפעולות הבנקאיות כבר מבוצעות בערוצים דיגיטליים. המעבר צפוי לאפשר ללקוחות לקבל מידע על פעילותם הפיננסית מהר יותר, ובמקביל לחסוך לבנקים הוצאות הכרוכות במשלוח דואר פיזי ולצמצם את השימוש בנייר.
אולם לא כל הלקוחות יועברו אוטומטית לדיוור דיגיטלי. לפי הטיוטה, הבנקים לא יוכלו לבצע את השינוי ביוזמתם ללקוחות בני 70 ומעלה, או ללקוחות שלא השתמשו באתר האינטרנט או באפליקציה של הבנק במשך 12 החודשים שקדמו לשינוי. הבנקים גם יידרשו לבחון אם יש קבוצות לקוחות נוספות שהמעבר אינו מתאים לצורכיהן. ההחרגות אינן מונעות מלקוחות אלה לבחור בעצמם בקבלת הודעות בדיגיטל.
ההבחנה בין קבוצות הגיל נתמכת גם בנתוני בנק ישראל. לפי הסקירה השנתית, בקרב בני 71 ומעלה רק כ־30% מהפעולות שבוצעו בערוצים הישירים נעשו באמצעות האפליקציה, לעומת כ־67% בקרב לקוחות עד גיל 25.
גם לקוחות שיועברו לדיוור דיגיטלי לא יאבדו את זכותם לקבל הודעות בדואר. הבנקים יידרשו להודיע להם על השינוי בערוצים שבהם נהגו לקבל הודעות קודם לכן, ולהבהיר כי באפשרותם להמשיך לקבלן בדואר פיזי. הלקוחות יוכלו לבקש זאת בכל עת, באמצעות ערוצי השירות של הבנק או בסניף. בחשבונות משותפים, כל אחד מבעלי החשבון יוכל לבחור באופן עצמאי את אופן קבלת ההודעות.
הטיוטה מחייבת את הבנקים גם לוודא שהלקוחות אכן מתעדכנים בהודעות הדיגיטליות. אם במשך שישה חודשים אין לבנק אינדיקציה שהלקוח מתעדכן בהודעות שנשלחו אליו, הוא יידרש לשלוח לו התראה הן באמצעי דיגיטלי והן בדואר פיזי. אם מדובר בלקוח שהועבר לדיגיטל ביוזמת הבנק, ובמשך שישה חודשים נוספים הוא עדיין אינו מתעדכן והבנק אינו מצליח ליצור עמו קשר - הבנק יחויב לחזור ולשלוח לו הודעות בדואר.
חשיבות המעקב אחר משלוח ההודעות מתחדדת לנוכח ממצאי ביקורת שפרסם הפיקוח על הבנקים בסקירתו לשנת 2025. בבדיקה שעסקה בהתראות ללקוחות לפני סירוב שיקים נמצאו מקרים שבהם הבנקים לא שלחו הודעות ללקוחות כנדרש, או שלא שלחו אותן בהתאם להוראות. בעקבות הממצאים נדרשו הבנקים לתקן את הליקויים.


