


בלעדי
"הימור מסוכן": בתי ההשקעות נגד תוכנית הפנסיה של שמחון
התוכנית לפטור עובדים עד גיל 40 מהפקדות לפנסיה צפויה להגדיל את שכר הנטו בכ-500 שקל בחודש בממוצע, אך באיגוד בתי ההשקעות מזהירים מפגיעה בחיסכון לגיל הפרישה ומהעמקת הפערים החברתיים. "האחריות להגדלת הנטו של הציבור היא על הממשלה ולא באמצעות פגיעה בחסכונותיו", נכתב במכתב לשמחון
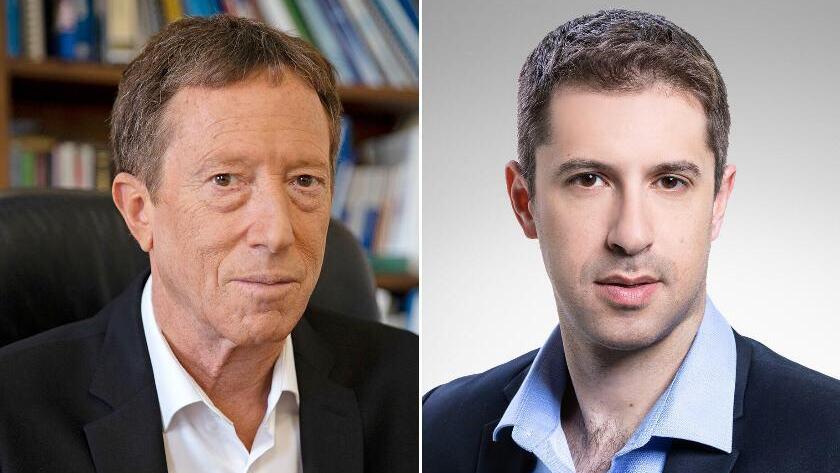
איגוד בתי ההשקעות יוצא נגד יוזמתו של יו"ר המועצה הלאומית לכלכלה, פרופ' אבי שמחון, לבטל את חובת ההפקדה של עובדים לפנסיה עד גיל 40. במכתב שנשלח לשמחון ב־1 בנובמבר, ושעליו חתום מנכ"ל האיגוד, עו"ד נמרוד ספיר, מזהיר האיגוד כי המהלך עלול לפגוע דווקא באוכלוסיות שהוא נועד לסייע להן, להעמיק פערים חברתיים ולהקטין משמעותית את קצבאות הפנסיה העתידיות.
ההצעה שפרסמה המועצה הלאומית לכלכלה בספטמבר מבקשת לפטור עובדים עד גיל 40 מהפקדת חלקם לחיסכון הפנסיוני, העומד כיום על 6% מהשכר. הפרשות המעסיק, בשיעור של 6.5% לתגמולים ו־6% לפיצויים, יישארו ללא שינוי. לפי המועצה, המהלך צפוי להגדיל את שכר הנטו של עובדים צעירים בכ־500 שקל בחודש בממוצע, במחיר של ירידה בקצבת הפנסיה העתידית. העובדים יוכלו להמשיך להפקיד את חלקם באופן וולונטרי.
באיגוד בתי ההשקעות מסכימים שיש צורך להקל על עובדים צעירים, המתמודדים עם הוצאות דיור וגידול ילדים, אך טוענים כי הדרך שנבחרה שגויה. "ההצעה במתכונתה הנוכחית תביא לפגיעה דרמטית וקשה בעיקרון היסוד של פנסיה חובה", נכתב במכתב, תוך הדגשת חשיבות ההפקדות בגיל צעיר, שנהנות מצבירת תשואה לאורך עשרות שנים. בדיקת כלכליסט בנושא העלתה כי ביטול החיסכון עלול לעלות לחוסכים רווחים בהיקף של עשרות מיליארדי שקלים.
"אנו סבורים כי ההצעה במתכונתה הנוכחית תביא לפגיעה דרמטית וקשה בעיקרון היסוד של פנסיה חובה המבוסס על צבירת חיסכון לתקופה ממושכת ועל מיצוי אפקט הריבית דריבית. כמו כן, להבנתנו ההצעה עלולה לפגוע באוכלוסיות שאיתן היא מבקשת להיטיב, להעמיק פערים חברתיים ולצמצם באופן מהותי את הביטחון הכלכלי של עובדים אלו בגיל הפרישה", כתב ספיר.
אחת הטענות המרכזיות של האיגוד נוגעת לפערים החברתיים. לפי המכתב, עובדים בעלי שכר גבוה יוכלו להרשות לעצמם להמשיך לחסוך מרצונם וליהנות מהטבות המס על ההפקדות. לעומתם, עובדים בעלי הכנסה נמוכה צפויים להשתמש בתוספת לנטו לצריכה שוטפת, ולהגיע לגיל הפרישה עם חיסכון נמוך יותר.
האיגוד גם חולק על ההנחות הכלכליות שבבסיס ההצעה, ובהן עלייה ריאלית של 1.5% בשכר מדי שנה. לטענתו, לא כל עובד יתקדם בסולם השכר לאורך הקריירה, ובעתיד עלולה הבינה המלאכותית לפגוע ברציפות התעסוקתית וביכולת להשלים את החיסכון שלא הופקד בגיל צעיר.
טענה נוספת נוגעת לעלויות הכיסוי הביטוחי בקרנות הפנסיה. לפי חישובי האיגוד, צמצום ההפקדות לרכיב התגמולים יגדיל את החלק המופנה לרכישת ביטוח במקום לחיסכון. "לפי ההצעה המוצעת, עד לגיל 40 יופקדו תגמולי מעסיק בלבד - כך ששיעור גבוה משמעותית מן ההפקדות יופנה למימון הכיסויים הביטוחיים במקום לחיסכון. למען הסדר הטוב נציין, על פי האמור, בגילאי 25-30 שיעור עלות הכיסוי הביטוחי צפוי לעלות מכ-5.6% לכ-11% ואילו בגילאים 35-40 שיעור עלות הכיסוי הביטוחי צפוי לעלות מכ-10% לכ-20% וכן הלאה", נכתב.
עוד עולה ממכתבו של ספיר כי העלייה בשימוש ב-AI מביאה לאי יציבות תעסוקתית במשק ועל כן יש מקום לשמרנות בכל הנוגע לענף החיסכון. על פי ספיר, "תהליכי אוטומציה ובינה מלאכותית עשויים להביא להחלפת עובדים (תהליך שאנחנו כבר רואים), לרבות עובדים צעירים או לפגיעה ביציבות התעסוקתית ובשכרם כבר בשלבים מוקדמים של הקריירה. עובדים שיידחקו משוק העבודה או יחוו רצפים ממושכים של אבטלה ותעסוקה חלקית, לאחר שלא נדרשו להפקיד לחיסכון פנסיוני בשנות עבודתם הראשונות, עלולים להגיע לגיל מבוגר ללא חיסכון מספק וללא יכולת מעשית להשלים את הפער שנוצר".
בנוסף, ביטול חובת ההפקדות מרוקן את המחסנית העתידית של האוצר בעיתות משבר. במכתב מסביר ספיר כי "אין כל הבטחה כי בעתיד לא תיאלץ המדינה לבצע התאמה של הקצבאות על רקע המשבר האקטוארי ו/או על רקע המשך הארכת תוחלת החיים. על כן, גיבוש הצעה ממשלתית לפגיעה ברובד החסכון הפנסיוני השני, שעה שהממשלה אינה דואגת לוודאות ביחס לרובד הראשון – נראית כמו הימור מסוכן".
לצד התנגדותו, האיגוד מציע חלופות: הגבלת ההקלה לעובדים ברמות שכר מסוימות, הפחתת מסים כדי להגדיל את ההכנסה הפנויה או הפניית הכספים שיתפנו לחיסכון נזיל יותר, כגון קופת גמל להשקעה. עוד מוצע להפוך את ברירת המחדל: העובדים ימשיכו להפקיד לפנסיה, ומי שירצה להפסיק את הפקדותיו עד גיל 40 יוכל לבחור בכך באופן פעיל, לאחר קבלת ייעוץ פנסיוני.
"נראה כי האחריות להגדלת הנטו של הציבור היא על הממשלה ולא באמצעות פגיעה בחסכונותיו", מסכם האיגוד. התנגדותו של איגוד בתי ההשקעות מצטרפת לביקורת שהשמיעו בעבר ההסתדרות ולשכת סוכני הביטוח נגד התוכנית, שהזהירו כי ביטול חובת ההפקדה לפנסיה עלול לפגוע בביטחונם הכלכלי של העובדים בגיל הפרישה.


