






פרשנות
"ארבע אינפלציות" במדד אחד: על מי מהן יסתכל בנק ישראל?
מדד אוגוסט עלה ב-0.7% והאינפלציה נותרה על 1.5%, אך בהודעת הלמ"ס מופיעים עוד 3 מספרים לא פחות חשובים; הבחירה ביניהם, יחד עם מדד ספטמבר - יקבעו אם הריבית תמשיך לרדת או תיעצר ב-21 באוקטובר, שישה ימים לפני הבחירות
מדד המחירים לצרכן עלה ב-0.7% באוגוסט, סביב הציפיות של השוק, ובכך עומדת האינפלציה ב-12 החודשים האחרונים על 1.5%, הרמה הנמוכה מאז 2021 ודומה לחודש הקודם (הציפיות היו לעלייה קלה ל-1.6%). הכותרת הזו עלולה לבלבל, כי באותה הודעה מופיעים עוד שלושה מספרים לא פחות חשובים, ארבעה בסך הכול, וכל אחד מהם מספר סיפור אחר לגמרי. המספר השני, 0.3%, הוא המדד בניכוי עונתיות, כלומר יותר ממחצית העלייה החודשית באינפלציה היא "קיץ", ולא ממש אינפלציה. המספר השלישי הוא 2% - קצב העלייה השנתי לפי נתוני המגמה של הלמ"ס לחודשים מאי-אוגוסט. והמספר הרביעי הוא 0.7%, עליית המדד ללא דיור בשנה האחרונה.
ארבעה מספרים אלו מובילים לארבע מסקנות מדיניות שונות. מי שמצטט רק את הראשון מפספס את התמונה כולה, והיא מורכבת. הפירוק החודשי מסביר למה. הוצאות על נסיעות לחו"ל וטיסות עלו 9% ותרמו 0.41 נקודות אחוז, כמעט שני שלישים (60%) מהמדד כולו. מלונות ובתי הארחה התייקרו ב-12%, שכירת כלי תחבורה - ב-25.5%, ומחיר הדלק עלה ב-7.2% ותרם עוד 0.18 נקודות אחוז. נסיעות ודלק לבדם מסבירים כמעט את מלוא העלייה. כל השאר התקזז. את הקיזוז עשה בעיקר רכיב אחד: ביטוח רכב, שהוזל ב-8% ותרם 0.15 נקודות אחוז (כלפי מטה), התרומה השלילית הגדולה בהודעה. הלמ"ס אינה מסבירה מדוע. רק לסבר את האוזן, בלי הירידה הזו המדד היה עולה בכ-0.85%.
אבל הסיפור האמיתי הוא דווקא ה-1.5%, משום שהוא מספר שנראה ממש טוב (קרוב מאוד ליעד יציבות המחירים שנקבע על 1%-3% לשנה), אבל הוא, לפי הנתונים, זמני. מתחילת השנה, בשמונה חודשים בלבד, המדד כבר עלה ב-2.1%, מעל אמצע היעד. הפער בין שני הנתונים, ספטמבר-דצמבר 2025, היו מדדים שליליים במצטבר (0.6%-). החודשים האלה ייגרעו מהחישוב אחד-אחד בארבעת הפרסומים הבאים. גם אם המדדים הקרובים יהיו שטוחים לחלוטין, האינפלציה השנתית תטפס לכיוון 2%. זו אינה תחזית אלא אריתמטיקה. כלומר, נדמה כי ה-1.5% הוא יותר פאטה מורגנה מאשר הנתון האמיתי.
המספר הרביעי מסביר מה בכלל נותר מהאינפלציה הישראלית, או במילים אחרות מה מניע את האינפלציה. ללא דיור, המחירים עלו ב-0.7% בלבד בשנה, כלומר כחצי מהשיעור הנוכחי. מחירי המזון לדוגמה, שתמיד מקבלים כותרות גרנדיוזיות, ירדו החודש ב-0.5%, בירידה רוחבית שכללה עשרות קבוצות מוצרים, גם ההלבשה ירדה, הריהוט ירד. בישראל של 2026 אין אינפלציה של מוצרים כמעט (למעט דלק בגלל המלחמה באיראן). יש אינפלציית שירותים, או ליתר דיוק אינפלציה של שירות אחד ששמו דיור.
בתוך סעיף הדיור מסתתר הנתון שקובע את ההמשך: שכר הדירה לשוכרים שחידשו חוזה עלה ב-2.6%, ולשוכרים חדשים ב-4.4%. הפער הזה הוא צינור. ככל שחוזים מתחלפים, המדד הנמדד מתכנס כלפי מעלה. זהו לחץ מחירים שהריבית אינה נוגעת בו, משום שמקורו בהיצע. ככלל, ריבית (מחיר הכסף) פחות משפיעה על שירותים.
כאן נכנסת הפוליטיקה. ב-1 בספטמבר הוריד בנק ישראל את הריבית ל-3.25%, ההפחתה החמישית בפחות משנה. ההחלטה הבאה תתקבל ב-21 באוקטובר, שישה ימים לפני הבחירות לכנסת ה-26, ובאותו יום יפורסמו גם תחזית חטיבת המחקר והנגיד יינאם ויציג את התמונה באופן מפורט. שישה ימים קודם לכן, ב-15 באוקטובר, יתפרסם מדד ספטמבר.
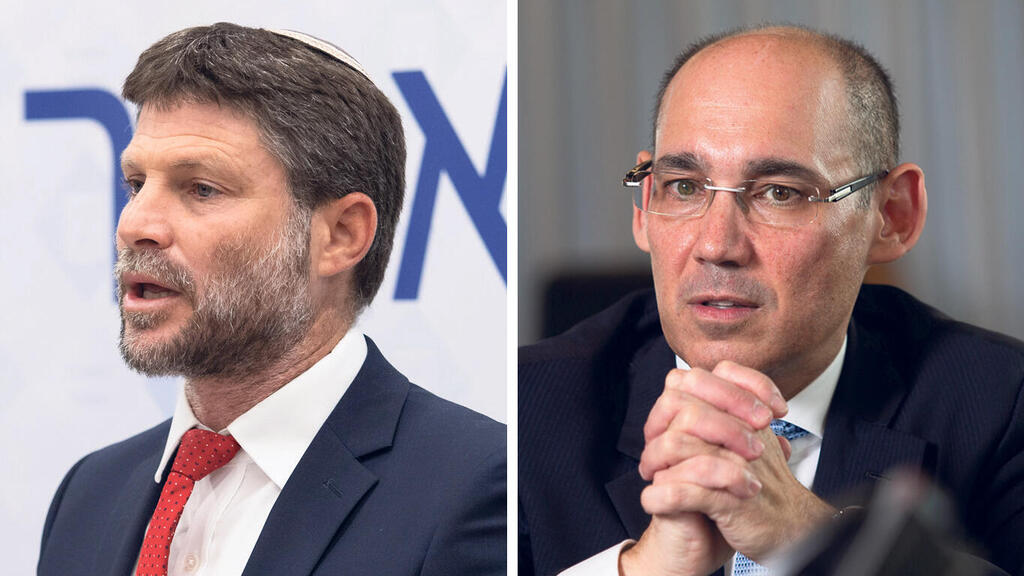
הלחץ הפוליטי על הוועדה אינו חדש. את ההפחתה ביולי כינה שר האוצר בצלאל סמוטריץ' "הורדה מזערית שלא תואמת את אתגרי המשק". בשישה השבועות שנותרו עד הקלפי, כל הורדה תיזקף לזכות מי שדרש אותה, וכל הימנעות תיזקף לחובתו. זו בדיוק הסיבה שבנק מרכזי מעדיף להיעדר מהתמונה בשבועות כאלה, גם במחיר של איחור מקצועי קל.
ועדה מוניטרית שתוריד ריבית שישה ימים לפני הקלפי תיתפס כמי שהתערבה. ועדה שתותיר אותה על כנה תיתפס כמי שנמנעה. אפשרות שלישית אין, ולכן ההימנעות עדיפה, היא לפחות ניתנת להגנה מקצועית והנתונים הם אלו שמעניקים את ההגנה. אם קצב המגמה עומד על 2.0%, השכר במגזר העסקי עולה בקצב של 6.4%, האבטלה ברמה טבעית (ירדה ל-2.8%) מה שמשקף שוק עבודה הדוק מאוד, והנגיד אמיר ירון כבר ציין שהאינפלציה צפויה לחזור לכ-2% בחודשים הקרובים, אזי הוועדה לא תצטרך להמציא נימוק מורכב. מי שיקרא ב-21 באוקטובר את המילים "אי-ודאות" ו"התכנסות לכיוון מרכז היעד" יבין שמחזור ההורדות נכנס לפגרה. גם הפעם הממשלה הבאה, תהיה אשר תהיה, תגלה שהאינפלציה שירשה היא בעיקר בעיה של היצע דיור, ושלבנק המרכזי אין ולו כלי אחד לטפל בה.


