











פרשנות
הפלונטר הפוליטי מבלבל אתכם? גם את סוכנויות הדירוג
בסוכנויות הדירוג מסכימים שתוצאות הבחירות לא מצדיקות שינוי בדירוג האשראי, אך חלוקים לגבי הסיכונים המרכזיים. מודי'ס מודאגת מהיחלשות המוסדות, S&P ממוקדת באיום האיראני, ופיץ' מזהירה משיתוק פוליטי
שלוש סוכנויות הדירוג הגדולות השלימו בשבועיים האחרונים את בחינת כלכלת ישראל לאחר הבחירות, ואף אחת מהן לא נקטה פעולה דירוגית. מודי'ס ופיץ' פרסמו בסוף אוקטובר סקירות מיוחדות על ההשלכות של תוצאות הבחירות, ואילו S&P החליטה בסוף השבוע שלא לבצע כל פעולה דירוגית, הותירה את הדירוג על A עם תחזית יציבה ופרסמה אתמול ניתוח מלא. לכאורה, ההחלטה של שלוש הסוכנויות להותיר את הדירוג ללא שינוי מעידה על הסכמה, ואפשר היה להסיק שכולן רואות לנגד עיניהן תמונה דומה. אלא שעיון בשלוש הסקירות מגלה כי הן מסכימות על השורה התחתונה — וכמעט רק עליה. כל אחת מגיעה אליה מכיוון אחר ומזהה בישראל סיכונים שונים. ההבחנה הזאת חשובה: בסופו של דבר, יש גם כלכלה שצריך לשמור עליה, והמשקיעים הזרים עדיין חיוניים לקטר המרכזי של המשק — ההייטק.
נתחיל במה שמשותף לשלוש הסוכנויות. כולן קובעות שתוצאות הבחירות כשלעצמן אינן מצדיקות שינוי בדירוג; כולן מעריכות שהרכבת הממשלה תהיה ממושכת ושייתכנו בחירות חוזרות; וכולן – וזה מה שמדאיג – צופות המשך עלייה ביחס החוב לתוצר כל עוד לא תקום ממשלה שתציג תוכנית פיסקאלית רצינית.
החוב כבר נמצא ברמה גבוהה למדי, כ־68% מהתוצר, לעומת כ־60% ערב המלחמה. ישראל מתקרבת למצב פיננסי שבו כריות הביטחון שלה הולכות ומצטמצמות, והיא תתקשה להתמודד עם משבר בלתי צפוי.
מודי'ס ו־S&P קובעות שהביטחון יישאר בראש סדר העדיפויות של כל ממשלה שתקום. לפי S&P, שני הגושים תומכים בהוצאה ביטחונית גבוהה, של כ־7% מהתוצר (שיעור גבוה משמעותית מזה שהיה ערב אוקטובר 2023), ובחופש פעולה מול איראן. S&P ופיץ' סבורות גם שישראל תיכנס ל־2027 ללא תקציב מאושר.
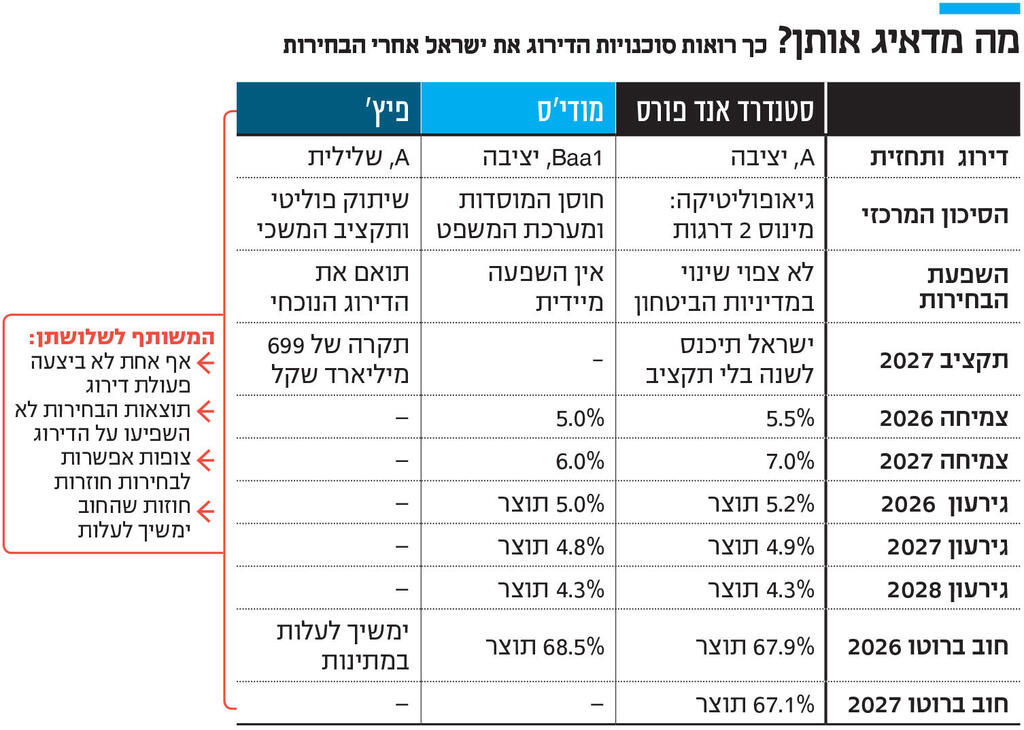
מודי'ס ו־S&P אף שיפרו את תחזיות הגירעון בזכות הכנסות שעלו על הציפיות. מודי'ס צופה גירעון של 5% מהתוצר ב־2026 לעומת כ־6% בתחילת השנה. S&P צופה גירעון דומה של 5.2% ומציינת כי הזינוק בהכנסות ממסים (שמסביר את הירידה בגירעון השנה) נובע, בין היתר, מתשלומי המס של אנבידיה. גם מודי'ס מציינת כי הצמיחה המהירה של רכיב אנבידיה מעוותת את התמונה האמיתית של הפעילות המקומית. סוכנויות הדירוג מזהות, אפוא, תלות הולכת וגוברת במספר מצומצם של מנועי צמיחה.
מכאן הדרכים נפרדות, וכל סוכנות מזהה מוקש במקום אחר. מודי'ס, שמדרגת את ישראל (BBB+ (Baa1 עם תחזית יציבה, הדירוג הנמוך מבין שלוש הסוכנויות, סבורה שהסיכון המרכזי הוא היחלשות החוסן המוסדי – מעמד היועמ"ש, הליך מינוי השופטים והיקף הביקורת השיפוטית. אם הממשלה הבאה תמשיך לקדם צעדים שיפגעו בעצמאות מערכת המשפט ויחלישו את הבלמים על הרשות המבצעת, מודי'ס עלולה להפחית את הערכתה לחוסן המוסדי של ישראל. לפי מודי'ס, ממשלה בראשות דמות מהאופוזיציה עשויה להביא לשינוי ולפתיחות רבה יותר לדיפלומטיה. להערכתה, שינוי מדיניות בעזה, ביהודה ושומרון, בלבנון וביחס לאיראן יהיה חיובי לדירוג.
הדגש שמעניקה מודי'ס לסיכון המוסדי אינו מפתיע. בשלוש השנים האחרונות היא היתה הביקורתית ביותר כלפי המהלכים לשינוי מערכת המשפט, והעניקה לסוגיה הזאת משקל משמעותי לצד הסיכונים הגיאופוליטיים.
S&P מציגה תמונה כמעט הפוכה: היא רואה בעיקר את איראן — ולא את בג"ץ או היועמ"שית. נתוני הכלכלה, החשבון החיצוני, המצב הפיסקאלי והמדיניות המוניטרית מצדיקים דירוג בסיסי של -AA, הרמה שבה דורגה ישראל לפני המלחמה. אלא שהסוכנות מפחיתה שתי דרגות בשל הסיכון הגיאופוליטי המהותי הנובע מהעימות עם איראן ושלוחותיה, וכך מגיעה לדירוג A.
המשמעות היא שהדרך לשדרוג עוברת בירידה משמעותית בסיכון הביטחוני, או בצמיחה ובתוצאות פיסקאליות טובות בהרבה מהתחזית. עם זאת, S&P מציינת שהאופוזיציה צפויה לתעדף את חיזוק מוסדות המדינה ואת הגדלת ההשתתפות בשוק העבודה.
פיץ' מתמקדת ביציבות השלטונית ומזהירה מפני תקופה של קואליציות לא יציבות וממשלות מעבר בדומה לשנים 2022-2019, שבהן נערכו בישראל חמש מערכות בחירות. התרחיש הסביר בעיניה הוא פיזור הכנסת בתחילת ינואר. כך, ישראל עלולה להישאר ללא תקציב מאושר גם במהלך 2027, ואולי אף מעבר לכך.
להערכתה, החוב ימשיך לעלות במתינות, וזהו אחד הגורמים המרכזיים העומדים מאחורי התחזית השלילית שלה.
סוכנויות הדירוג אינן מבולבלות. כל אחת מודדת משתנה אחר, ויחד הן משרטטות מפה די מדויקת של הסיכונים המונחים לפתחה של ישראל. השורה התחתונה היא שמבחן הדירוג האמיתי לא היה ב־27 באוקטובר. הוא יגיע עם כינון הממשלה הבאה.


