










ריאיון
"אין בועה ב־AI, יש התלהבות מוגזמת, אך זו רק תחילת הדרך"
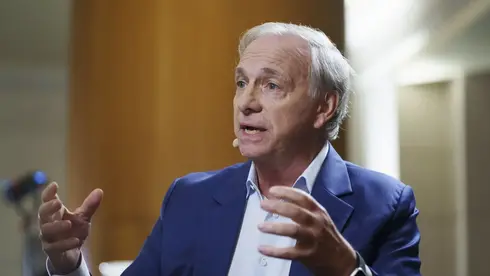
דן סימקוביץ', נשיא משותף של מורגן סטנלי, מביע אמון בסקטור הטכנולוגיה הישראלי. בריאיון בלעדי לכלכליסט הוא אומר כי "בעשור הקרוב נראה זרם מתמשך של חברות טכנולוגיה ישראליות בשווי של מיליארדי דולרים, שייצאו להנפקה או יימכרו", ומאמין כי "סייבר וביטחון הם תחומים שישראל מצטיינת והם בראש סדר העדיפויות"
"אני יודע שהמשקיעים עייפים וגם קשה להם מאי פעם, כי הם נדרשים לבחון מחדש ללא הפסקה את הנחות היסוד שעליהן מבוססות ההשקעות שלהם. אחד הדברים שהם אומרים לי הוא שהשקעה דורשת היום הרבה יותר עבודה מבעבר. לא מספיק לנסות לזהות מי יהיו המנצחים ב־AI, כמו חברות השבבים, ספקיות הענן הגדולות או מפתחי המודלים. צריך גם להבין מי יידע לנצל את הבינה המלאכותית בצורה הטובה ביותר ומי ייפגע. כולנו עדיין בשלבים מוקדמים מאוד של קבלת ההחלטות האלה. ועם זאת, השווקים לא נמצאים היום בשום נקודה שדומה לשנת 2000 או ל־2008. חוויתי על בשרי את התפוצצות בועת הטכנולוגיה של 2000 ואת המשבר הפיננסי, אבל היום צריך להסתכל על יכולות המחשוב שעומדות היום לרשותי, לרשות מורגן סטנלי כארגון, או אפילו על מה שהילדים שלי יכולים לעשות באמצעות כוח המחשוב שזמין להם — והן שונות לחלוטין".
הדברים נאמרים על ידי דן סימקוביץ', נשיא משותף של ענק בנקאות ההשקעות האמריקאי מורגן סטנלי, בריאיון בלעדי לכלכליסט. אף שהבנק פעיל בישראל זה עשורים - יאיר סרוסי, לשעבר יו"ר בנק הפועלים, שימש כנציג הבנק בישראל עוד מאמצע שנות התשעים, אז הוביל הבנק גם את גיוס החוב הראשון של המדינה בחו"ל, וב־2000 נפתח כאן סניף של ממש - בכיריו מיעטו להגיע עד היום לכאן. גם אם הגיעו, שמרו על מעטה סודיות.
דן סימקוביץ' (57)
תפקיד:
נשיא משותף של ענק הבנקאות והההשקעות האמריקאי מורגן סטנלי
השכלה:
תואר ראשון בהרווארד ותואר שני במינהל עסקים באוניברסיטת קולומביה
תפקידים קודמים:
מ־1990 במגוון תפקידים במורגן סטנלי בהם ניהול פעילות ההשקעות של הבנק. מאז 2015 יותר מהכפיל את ההכנסות מ־2.1 מיליארד דולר ל־5.4 מיליארד דולר. החל משנת 2021 ועד המינוי לתפקיד הנוכחי שימש כראש האסטרטגיה התאגידית
עוד משהו:
ב־1985 השתתף במכביה בנבחרת השחייה של ארה"ב
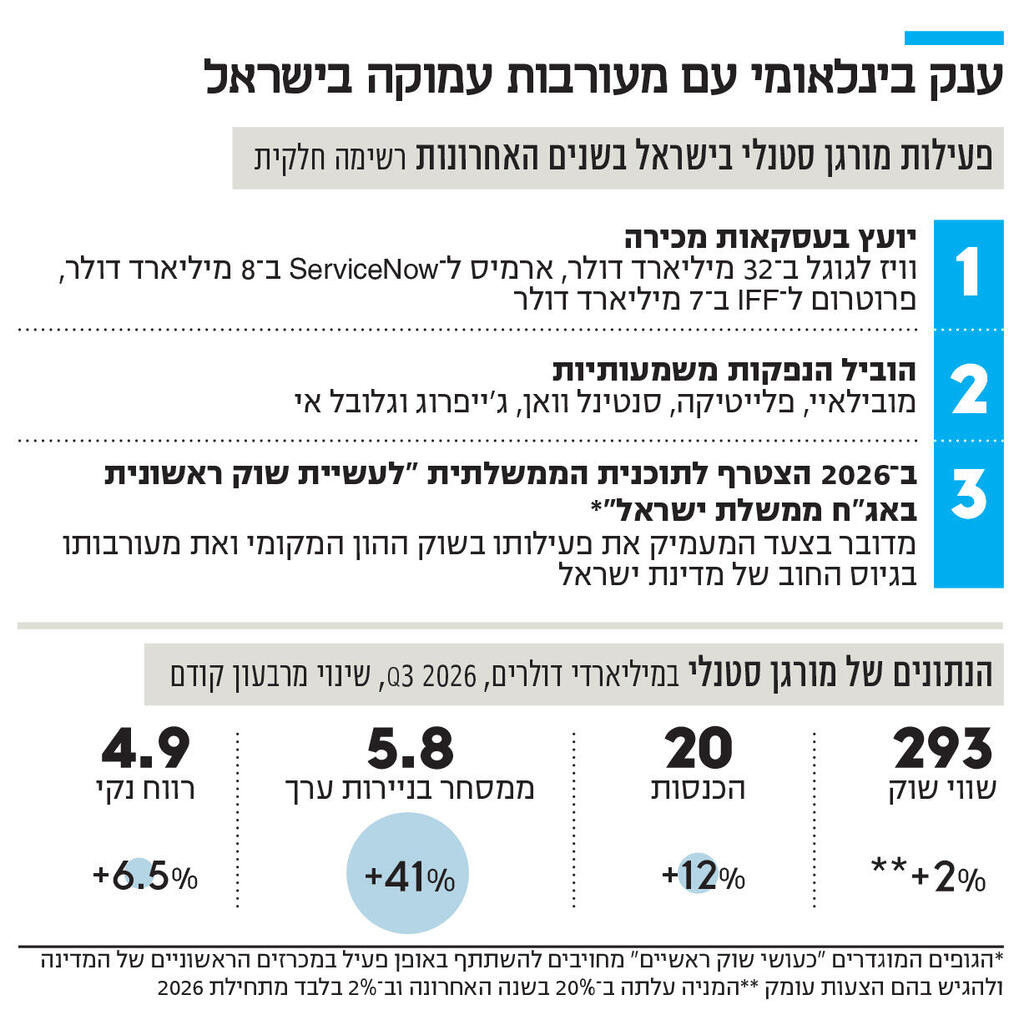
הריאיון עם סימקוביץ', שנחת בתל אביב לביקור בזק של 24 שעות כדי להיפגש עם בכירי מגזר הטכנולוגיה המקומי, ובהם יזמים, אנשי הון סיכון ובכירי החברות הציבוריות, הוא צעד ראשון של נכונות להיחשף מצד הבנק. מורגן סטנלי, שמתחרה ראש בראש מול גולדמן זאקס ובנקים אמריקאיים נוספים על עסקאות ופעילות ניהול עושר עבור המגזר העסקי בישראל, הוביל כאן חלק גדול מההנפקות הגדולות של חברות הייטק, ובהן מובילאיי (שתי ההנפקות) וסנטינל וואן. בשנה האחרונה ליווה את WIZ במכירה לגוגל בעסקה של 32 מיליארד דולר ואת ארמיס במכירה ל־ServiceNow בקרוב ל־8 מיליארד דולר.
לצד בנקאות ההשקעות, למורגן סטנלי גם פעילות משמעותית של ניהול העושר עבור הלקוחות האמידים בישראל, כחלק מ־8 טריליון דולר שהיא מנהלת בכל העולם. עבור סימקוביץ', שמונה לתפקידו ב־2023, במקביל להחלפת מנכ"ל הבנק, זהו הביקור הראשון בישראל במסגרת תפקידו, אבל בעבר הוא דווקא היה פה ובפורמט אחר לגמרי: כשחיין שהתחרה במכביה. זה היה בשנת 1985. לאחר מכן הוא למד בהרווארד (שם הוביל את נבחרת השחייה), המשיך לתואר שני במינהל עסקים באוניברסיטת קולומביה, וב־1990 סימקוביץ' כבר התחיל את הקריירה במורגן סטנלי. הוא עבר במגוון תפקידים של בנקאות השקעות וניהול נכסים, עסק הרבה בהנפקות וברכישות של חברות הייטק, עד שהגיע לטופ שממקם אותו למעשה בשלישייה שמנהלת את מורגן סטנלי. שמו עלה גם כמועמד למנכ"ל הבנק אבל בסוף מונה טד פיק ב־2023 והוא קודם לנשיא משותף.
סימקוביץ' מסמן את העתיד כשהוא אומר, כי "כלים רבי־עוצמה שניתן להגדיל באמצעותם את הפריון בארגונים הגדולים בעולם זמינים גם לצעיר בן 18 בהודו בטלפון הנייד שלו. צריך להסתכל גם על מקורות המימון לכוח הזה: מי עושה את ההשקעות? בבועות הקודמות היה הרבה יותר מקום לספקולציות, והכסף הגיע ממקורות הרבה פחות יציבים. היום מי שמממן את ההתפתחות הן אנבידיה, גוגל, מיקרוסופט, אמזון וברודקום, ואלה הן חברות ענק עם איתנות פיננסית שמנוהלות מצוין. אין בועה ב־AI. ייתכן שבנקודות מסוימות יש התלהבות מוגזמת, אבל בטווח הארוך ברור שאנחנו נמצאים רק בתחילת הדרך".
"השקעות ה־AI תומכות ברווחי החברות"
הביקור של סימקוביץ' בישראל נופל על עוד יום מבלבל בשווקים, כאשר תשואות האג"ח האמריקאיות שומרות על גובה חריג של מעל 5%, אך במקביל גם שוק המניות מפגין עוצמה מפתיעה, אולי למעט מניות השבבים, ונסחר סביב רמות שיא היסטוריות. לפי ההיגיון הכלכלי, אם אפשר לקבל תשואה כמעט חסרת סיכון גבוהה כל כך, המניות אמורות להפוך לפחות אטרקטיביות, אבל ההיגיון הכלכלי לפעמים מפסיק לעבוד. לרוב זה קורה בתקופות של בועה.
איך אתה מסביר את ההתנהגות המוזרה בשווקים? תשואת האג"ח האמריקאית לעשר שנים בשיא של יותר מ־20 שנה, רוחות מלחמה בחוץ, כולל עלייה במחירי הנפט, אבל המשקיעים ממשיכים להזרים ביקושים למניות.
"השנה ראינו לא מעט דרמות בשווקים, ואני חושב שאנחנו רואים את ההשלכות שלהן גם עכשיו. אבל אם בוחנים את הדינמיקה, רואים שהצמיחה בארה"ב חזקה מאוד, בשיעור נומינלי של 7% בתוצר. חלק ניכר ממנה נובע מהיקף ההשקעות האדיר בתחום הבינה המלאכותית. אלא שלצמיחה המהירה יש גם מרכיבים אינפלציוניים, ובמקביל, העימותים במזרח התיכון והמלחמה בין רוסיה לאוקראינה יוצרים לחץ משמעותי בשוקי האנרגיה. הלחץ הזה מורגש באג"ח, שמגיב ללחץ אינפלציוני ולצמיחה החזקה בארה"ב.
"אין ספק שעבור משקיעי המאקרו החודשים האחרונים היו תקופה אינטנסיבית, תנודתית ומתוחה. ועם זאת, שוק המניות האמריקאי, ולא רק הוא, מפגין חוסן יוצא דופן, והוא נובע מה־AI. ההשקעות בבינה מלאכותית מייצרות צמיחה ותומכות ברווחי החברות. אנחנו רואים את זה גם בתוך מורגן סטנלי, ככל שאנחנו מאמצים יותר ויותר כלי AI. במורגן סטנלי כבר רואים את התשואה על ההשקעה שנעשתה בכוח המחשוב, ואנחנו רק בתחילת הדרך. ה־AI דוחפת לעלייה ברווחי החברות, וזה יגבר על השפעת המתיחות הגיאופוליטית וגם על העלייה בריבית. העוצמה של ה־AI מקזזת חלק מהתנודתיות ומהלחצים של הריביות והמטבעות".
מורגן סטנלי, אגב, מרוויח בכל מצב שוק, שכן חלק משמעותי מהכנסותיו מגיע מעמלות מסחר.
איך אתה מסביר את ריבוי הנבואות האפוקליפטיות והפסימיות של כלכלנים רבים שמזהירים מפני הבועה?
"הדוגלים בתרחישים הפסימיים יגידו שהשוק כבר יקר מאוד, אבל יש נתון שהם משמיטים משום שהוא מחליש את הטיעון הפסימי: הרווחים של החברות שמניעות את הכלכלה חזקים מאוד. אם מסתכלים על מכפילי הרווח שבהם נסחרות החברות, הרי שהם לא השתנו כמעט השנה, ומה שהשתנה הוא הרווח של החברות", מדגיש סימקוביץ' ומתכוון לכך ש"למרות העלייה במניות, בעיקר במגזר הטכנולוגיה האמריקאי, המכפילים לא התנפחו, כי הרווח עלה מהר יותר".
אבל יש גם את נושא החוב והמימון לחברות ה־AI, שמתחיל להיראות מפחיד. מורגן סטנלי עצמו מעורב עמוקות ב"כלכלה המעגלית" הזאת של 1.5 טריליון דולר והוביל לא מעט עסקאות שבהן חברות לאורך שרשרת האספקה של AI משקיעות אחת בשנייה כדי להבטיח שהלקוחות יוכלו להמשיך לקנות מהן.
זה לא מתחיל להיות מפחיד, בעיקר לנוכח התשואות הגבוהות יחסית גם באג"ח האלה, כמו למשל האג"ח של אורקל עם תשואה של 7%?
"אני לא שותף לחלק מההייפ סביב התרחישים המפחידים. מה שצריך לעשות הוא לבחון כל עסקה בקפדנות ולהקפיד על משמעת בחיתום האשראי ובמחקר. אין כיום תחזיות או ציפיות למיתון גלובלי, ובוודאי לא למיתון בארה"ב. מרווחי האשראי עדיין נוחים עבור הלווים. מבחינת הסיכונים, צריך לעקוב אחר השאלה אם התנודתיות בשוקי הריבית והמט"ח תתחיל להאפיל על ההשפעה החיובית של הצמיחה, שתומכת בשוקי המניות. שני הכוחות האלה ניצבים זה מול זה, ועד כה השוק מצליח להחזיק מעמד".
מהם הענפים המועדפים עליך כיום, מלבד בינה מלאכותית, או שבעצם הכל כבר קשור ל־AI?
"אם הייתי צריך לבחור ענף אחד שבו הבינה המלאכותית יכולה לחולל קפיצת מדרגה בפריון ובחדשנות, הייתי מצביע על חלקים מתחום הבריאות. מערכת שירותי הבריאות עדיין מבוססת במידה רבה על עבודה ידנית, על ניירת ועל תהליכים שעדיין אינם מחוברים באופן מלא מקצה לקצה. יש כאן פוטנציאל עצום לשיפור באמצעות שימוש נכון יותר בטכנולוגיה. גם בצד השני של התחום, פיתוח תרופות וביו־פרמצבטיקה, יש הזדמנויות אדירות. אנחנו רואים עניין רב מצד משקיעים בתחום הזה. צריך לזכור ששירותי הבריאות תופסים נתח משמעותי מאוד הן מהפעילות הכלכלית והן מהתוצר, ולכן זהו תחום חשוב במיוחד. תחום נוסף שכדאי לשים לב אליו הוא התעשייה שמספקת את התשתיות להקמת מרכזי הנתונים. יש לא מעט חברות תעשייתיות שמשתתפות בתהליך הזה, והן עשויות להציע הזדמנויות השקעה אטרקטיביות".
מנגד, תוכנה הוזכרה לא פעם כאחד התחומים שצפויים להפסיד מהמהפכה של ה־AI. אפילו דיברו על "אפוקליפסת ה־SaaS". האם אתה מסכים עם ההערכה הזאת?
"התרחיש של 'אפוקליפסת ה־SaaS' היה מוגזם. תחום התוכנה חייב לעבור שינוי עמוק, אבל האם פירוש הדבר שהוא עומד להיעלם? אני לא חושב. הלחץ על הענף גדול מאוד, וגם היקף השינוי הנדרש משמעותי. אבל חלק מהחברות האלה הן הרבה יותר ממוצר בודד שנמכר באמצעות מודל חיוב מסורתי. יש להן יכולת להסתגל, וייתכן שהיכולת הזאת לא זכתה עד כה להערכה מספקת".
אחד הדברים המרכזיים שהמשקיעים מחכים לו וגם קצת חוששים ממנו הוא הנפקות הענק המתוקשרות של אנת'רופיק ו־OpenAI, שמכוונות לשווי של 2 טריליון דולר. כיצד ההנפקות האלה ישפיעו על השוק?
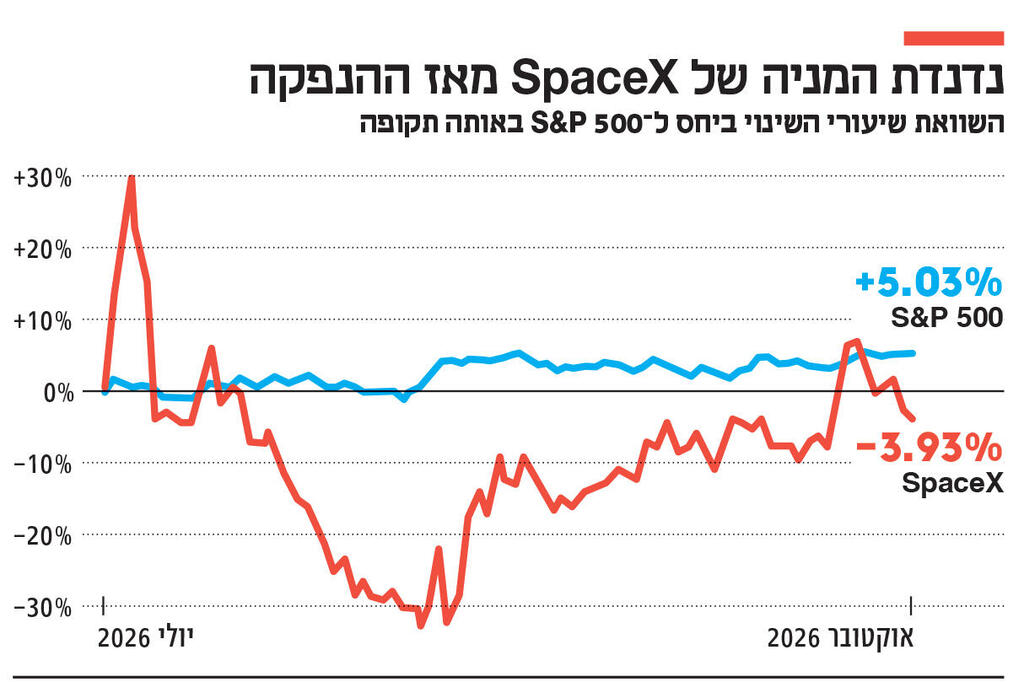
"אנחנו עשינו את ההנפקה של SpaceX, ההנפקה הגדולה בהיסטוריה, ואני לא יכול להתייחס לאנת'רופיק או ל־OpenAI נקודתית. אבל אם מסתכלים היום על SpaceX, שקשורה באופן ישיר והדוק לאקוסיסטם של הבינה המלאכותית, רואים שביצועי המניה עד עכשיו טובים — עוד גורם שמלמד ש־AI היא לא בועה, אלא מנוע כלכלי עוצמתי מאוד".
מורגן סטנלי יהיה חלק מהחתמים בהנפקות של ענקיות הבינה המלאכותית אנת'רופיק ו־OpenAI.
"החוסן של מגזר הטכנולוגיה הישראלי"
יש תפיסה היום שאומרת שהמשקיעים המוסדיים הגדולים, לא רק בארה"ב אלא בעולם כולו, שומרים את הכסף "בצד" להנפקות הענק, ולכן שוק ההנפקות לא מתעורר. בין היתר, גם לחברות הישראליות, שקטנות יותר באופן טבעי, אין כמעט סיכוי להגיע להנפקה בנאסד"ק. לכן הן נמכרות, וזה מה שרואים בסטטיסטיקה של אקזיטים לעומת הנפקות.
האם לדעתך חברה ישראלית יכולה כיום להגיע לגודל שמצדיק הנפקה בוול סטריט?
"שוק ההנפקות בריא כיום הרבה יותר משהיה עד לא מזמן. בשנתיים הקרובות נראה יותר הנפקות ציבוריות ממה שראינו עד להנפקת SpaceX. תנאי הרקע בשוק טובים. נכון, לחברות שלא במרכז ההתרחשויות של AI קשה יותר, אבל זה לא מצב קבוע. לחברה קטנה שצומחת בקצב מתון קשה מאוד לצאת להנפקה, וזה יהיה מאתגר גם בתקופה הקרובה, משום שהשוק מעדיף חברות גדולות יותר, ומשקיעי המניות הקטנות והבינוניות ספגו הפסדים. אבל אם מדובר בחברה צומחת, קטנה יחסית אך עם פוטנציאל, התמונה שונה. אם הצמיחה גבוהה, אפשר להנפיק אותה, לא חייבים למכור אותה".
רווחיות שוב אינה הכרחית?
"זה תלוי במקרה הספציפי. אם מדובר בחברה גדולה, שצומחת היטב, גם אם היא אינה חברת טכנולוגיה מתקדמת במיוחד או חברת ביוטכנולוגיה יוצאת דופן, היא יכולה לצאת להנפקה".
אם כבר נגענו בישראל, אתם ליוויתם את WIZ במכירה לגוגל, החזקתם לאסף רפפורט את היד כשהוא דחה את ההצעה הראשונה "המעליבה" של 23 מיליארד דולר. נראה עוד עסקאות ענק בהיקף דומה שקשורות לחברות ישראליות?
"אני עובד עם חברות ישראליות כבר כ־25 שנה, ואם בתחילת הדרך מדובר היה בעיקר בסטארט־אפים קטנים מאוד, בתקופה האחרונה אנחנו רואים שינוי. החברות הישראליות כבר אינן רק סטארט־אפים קטנים שמבוססים בעיקר על כוח אדם מוכשר. היום יש מוצרים ומערכות קריטיים לפעילות הלקוחות, ולכן היקף העסקאות והעניין שמגלות חברות הטק הגלובליות בישראל גדול מאוד. אהיה מופתע מאוד אם לא נראה לאורך העשור הקרוב זרם מתמשך של חברות טכנולוגיה ישראליות בשווי של מיליארדי דולרים, כאלה שייצאו להנפקה או יימכרו. הקצב וההיקף של הפעילות כאן הולכים וגדלים. זהו ביטוי מובהק לעוצמתה של הכלכלה הישראלית ולאיכות ההון האנושי שלה".
סימקוביץ' מוסיף כי "זו גם הסיבה שאנחנו משקיעים הרבה בעבודה מול סטארט־אפים, מייסדים וקרנות הון סיכון. עם מייסדי WIZ וגם עם אמנון שעשוע ממובילאיי דיברנו כשהחברות עוד היו קטנות וצעירות מאוד, ואני מתכוון גם לאדאלום ולא ל־WIZ עצמה. לכן, כשאני מדבר על ריבוי החברות שצפוי לצאת להנפקה או להימכר, אני אומר את זה בביטחון לא מבוטל, שנובע מכך שאנחנו מושרשים עמוק באקו־סיסטם".
הייתי יכולה להסכים איתך בביטחון לפני 2023. כיצד השתנתה מאז תפיסתם של המשקיעים והבנקים האמריקאיים ביחס לחברות טכנולוגיה ישראליות ולעסקים בישראל?
"מה שאנחנו רואים בשוק המניות הישראלי, בפיתוח הטכנולוגי בישראל ובעסקאות המיזוגים והרכישות שביצענו, כמו העסקה של WIZ, הוא שהחוסן של שוק המניות הישראלי, ובמיוחד של מגזר הטכנולוגיה, יוצא דופן. אני לא רוצה להמעיט בחומרת אירועי 7 באוקטובר, ואצלי באופן אישי התאריך הזה תמיד נמצא במחשבות ובלב, אבל ההייטק הישראלי צלח את התקופה הזאת בצורה מרשימה מאוד. אני לא מתייחס כאן להיבטים הרגשיים, הפוליטיים או הגיאופוליטיים של המתרחש, אלא לחשיבות של הטכנולוגיה הישראלית בעולם שבו אנחנו חיים.
"מהבחינה הזאת, ישראל מעולם לא היתה חשובה יותר. השווקים מגיעים לישראל. סייבר וביטחון הם תחומים שבהם ישראל הצטיינה לאורך זמן, וכיום הם נמצאים בראש סדר העדיפויות של השוק, הן בהקשר של ביטחון לאומי והן בהקשר של אבטחת ארגונים. בעולם שבו היכולת לבנות ולייצר דברים נעשית חשובה יותר, גם ברמת הטכנולוגיה העמוקה, ישראל ממלאת תפקיד משמעותי. זהו ביטוי יוצא דופן לחוסן ולאיכות גם לנוכח מצוקה וקשיים".


