









בלעדי
אלקטרה מנסה לשכנע מוסדיים לתת לאיתמר דויטשר שכר של 126 מיליון שקל
חברת הבניה והתשתיות רוצה לאשר למנכ"ל תגמול של כ־18 מיליון שקל בשנה ל־7 שנים. כדי להימנע הפעם מאובר־רולינג, אלקטרה מקיימת דיאלוג עם המוסדיים, שמסכימים לסכום נמוך בהרבה. המסר שמועבר: אם השכר לא יאושר, דויטשר יעזוב
אחרי שלוש פעמים ששכרו אושר בתהליך אובר־רולינג על החלטות הגופים המוסדיים בעלי המניות בחברה, מנסה דירקטוריון אלקטרה להוביל החלטה על תוכנית חדשה – הפעם בשיתוף פעולה עם המוסדיים, במטרה להימנע מאובר־רולינג נוסף. אלקטרה צפויה להביא בקרוב לאספה הכללית חבילת תגמול חדשה למנכ״ל איתמר דויטשר. לכלכליסט נודע כי לקראת זימון האספה כבר מקיימים נציגים מטעם אלקטרה שיחות עם גופים מוסדיים בניסיון להגיע להסכמה על תנאי החבילה.
דויטשר דורש חבילת תגמול שנתית בהיקף של 18-17 מיליון שקל, שתורכב משכר, מענקים ורכיבים נוספים. האחים זלקינד, בעלי השליטה באלקו, מעוניינים להעניק לו את השכר הזה. המסר שמועבר הוא שדויטשר עלול לעזוב אם השכר לא יאושר.
מייקי זלקינד, יו"ר אלקטרה, שמוביל את המגעים מול המוסדיים, מנסה להחתים את דויטשר על הסכם חדש, לשבע שנים, עד גיל 70, כדי להבטיח את הישארותו. חלק משמעותי מהסכום, שעומד על כ־126 מיליון שקל, אמור להיות משולם בסוף התקופה בחבילה אחת גדולה בתגמול הוני, כדי להבטיח שלא יעזוב במהלך התקופה.
תחום התשתיות הוא מורכב וקשה למצוא מנכ"לים בעלי ידע וניסיון כמו של דויטשר. ככל הידוע, יש רק בודדים כאלה. אבל ספק אם גם זה מצדיק תנאי שכר כה חריגים. אלקטרה היא אחת החברות המתגמלות בבורסה. בחמישה מקרים מאז 2015, שלושה של אישור אופציות ושניים של מדיניות תגמול, אספת בעלי המניות הצביעה נגד, ודירקטוריון אלקטרה, בתהליך של אובר־רולינג, אישר את ההחלטות למרות התנגדות האספה. בפעם האחרונה הגיע הנושא לבית המשפט, כששני בעלי מניות מיעוט דרשו לקבל מסמכים הנוגעים לקבלת ההחלטות, ושופט בית המשפט המחוזי בתל אביב מגן אלטוביה אישר זאת בהחלטה במרץ האחרון.
אלא שהדחה של דח"צים שתמכו בהחלטות האובר־רולינג בידי המוסדיים שהצביעו נגד חידוש כהונתם, ואווירה ציבורית חזקה, הביאו לניסיון של אלקטרה לנסות לסגור את הנושא מול המוסדיים ורק אחרי הסכמות להביא אותו לאספה.
"לא מתעסקים עם מוסדיים"
ככל הידוע, שום גורם מוסדי לא מוכן לאשר שכר בהיקף כזה. למוסדיים יש כללים לאישור מדיניות תגמול עם רף מקסימלי וועדות ההשקעה שלהם אינן יכולות לחרוג מהם אלא במקרים חריגים. הפרמטרים שנשקלים הם, בין היתר, ביצועי המניה, איכות הניהול ומורכבות התחום שבו פועלת החברה.
חלק מהמוסדיים מוכן לדבר על חבילת תגמול בגובה 11-10 מיליון שקל לשנה, חלק אחר על 14-11 מיליון שקל, ויש גם כאלה שמוכנים להסכים על 15-14 מיליון שקל. אחד מהם אמר לכלכליסט כי "חברות התשתיות מאוד מסובכות לניהול, כשטעות קטנה בתמחור במכרז גדול יכולה להרוג אותן. דויטשר הוא מנכ"ל מאוד מוכשר בחברה מסובכת לניהול. מייקי זלקינד כיו"ר מקבל שכר של 1.5 מיליון שקל בלבד, בשעה שבחברות אחרות יו"רים מקבלים 5-4 מיליון שקל. ייתכן שנסכים שחלק מהחיסכון כאן יעבור למנכ"ל".
מוסדי אחר הוסיף: "הם לא יעשו אובר־רולינג כי בשנים האחרונות כולם הבינו שלא מתעסקים עם המוסדיים. במקרה של שיכון ובינוי שעשתה אובר־רולינג, הדחנו דח"צים והעברנו מסר מאוד ברור".
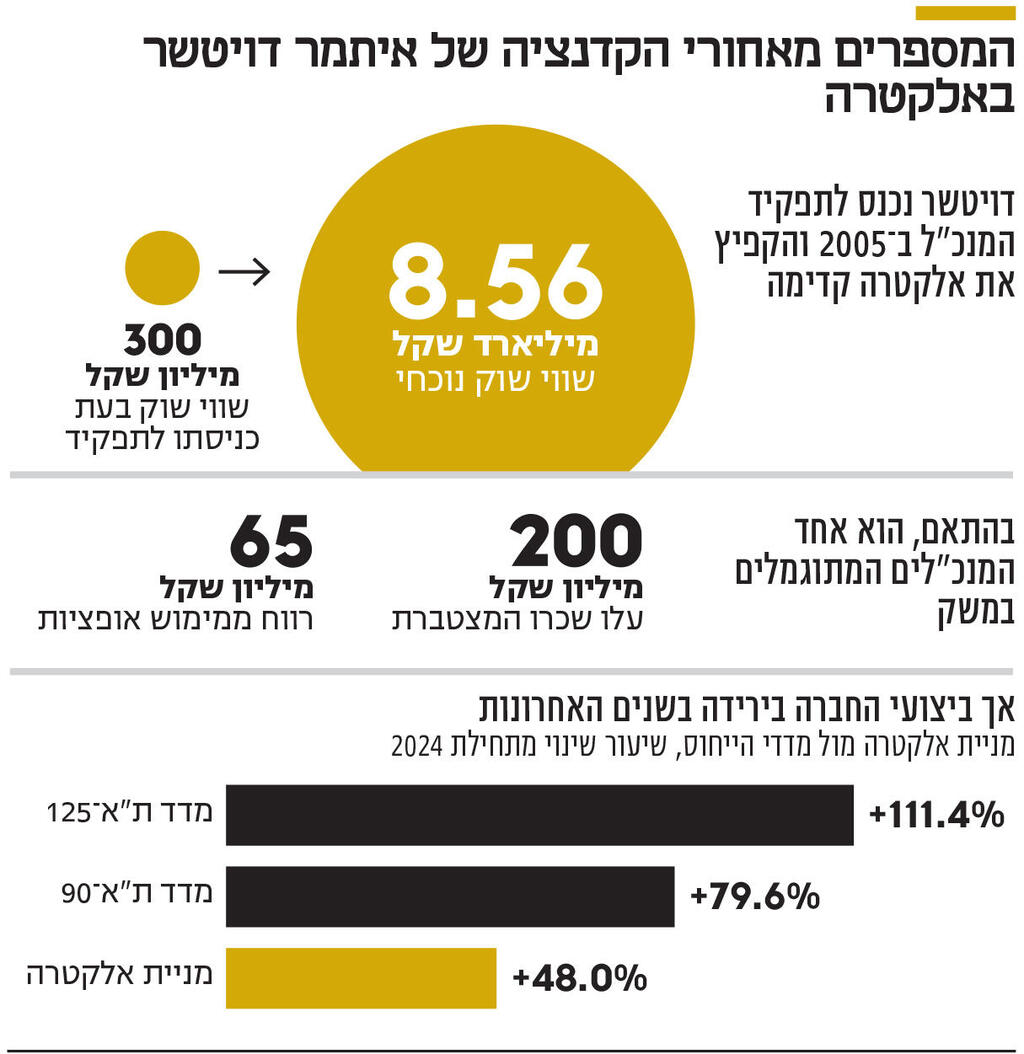
דויטשר מנהל את אלקטרה 21 שנה. הוא אחד המנכ"לים הוותיקים בבורסה וכשנכנס לתפקיד היה שווי החברה 300 מיליון שקל לעומת כ־8.5 מיליארד שקל כיום. לאורך השנים חילקה החברה דיבידנדים של 1.3 מיליארד שקל. בשנות כהונתו קיבל דויטשר שכר בעלות של יותר מ־200 מיליון שקל ומימש אופציות תמורת 180 מיליון שקל וברווח של 65 מיליון שקל. חלק מהרווח חופף לעלות השכר.
אלא שהרקורד ארוך הטווח הזה עומד מול תמונה הרבה פחות מרשימה בשנים האחרונות. החברה אומנם ממשיכה לצמוח בהכנסות, אבל הרווחיות מקרטעת והמניה מפגרת משמעותית אחרי השוק.
בשנת 2025 הסתכם הרווח הנקי המיוחס לבעלי מניות אלקטרה ב־168 מיליון שקל לעומת 224 מיליון שקל בשנת 2024 ו־213 מיליון שקל ב־2023. כלומר, בתוך שנה נחתך הרווח המיוחס לבעלי המניות ב־25%. במקביל, ההכנסות עלו לכמעט 14 מיליארד שקל, אך הרווח התפעולי ירד מ־443 מיליון שקל ב־2024 ל־349 מיליון שקל ב־2025, ירידה של כ-21%.
תוצאות המחצית הראשונה של 2026 נראות במבט ראשון טובות יותר מכפי שהן בפועל. הרווח הנקי המיוחס לבעלי המניות עלה ל־137 מיליון שקל לעומת 111 מיליון שקל במחצית המקבילה, עלייה של כ־23%, והרווח הנקי עמד על 170 מיליון שקל עם עלייה להכנסות של 7.8 מיליארד שקל.
אלא שבמהלך המחצית נרשמו בעקבות עסקת הכנסת קרן תש"י לאלקטרה אפיקים ולאלקטרה מוטורס שני מרכיבים חד־פעמיים שחורגים מהפעילות השוטפת. רווח הון של כ־21 מיליון שקל לפני מס ועוד 30 מיליון שקל של הכנסות מימון. סה"כ 51 מיליון שקל לפני מס, סכום הגבוה כמעט פי שניים מכל העלייה, 26 מיליון שקל, שנרשמה בשורת הרווח המיוחס לבעלי המניות. אי אפשר להפחית את מלוא הסכום מהרווח הנקי, בשל השפעות מס וזכויות מיעוט, אבל השיפור בשורה התחתונה נשען במידה רבה על אירוע חד־פעמי ולא רק על שיפור בעסקי הליבה.
גם ביצועי המניה בשנתיים המלאות האחרונות אינם משהו שדויטשר יכול להתפאר בו. ב־2024 עלתה מניית אלקטרה ב־36.1% וב־2025 ב־7.75%, תשואה מצטברת של כ־46.6%. באותן שנתיים עלה מדד ת"א־90, שבו נכללת אלקטרה, בכ־91.9% במצטבר, ומדד ת"א־125 עלה בכ־94.2%. מתחילת שנת 2026 עלתה מניית אלקטרה ב־3.25%, לעומת עלייה של 11.16% במדד ת"א־ 125 וירידה של 4.49% במדד ת"א־90. במילים אחרות, מתחילת 2024 מניית אלקטרה סיפקה בערך מחצית מהתשואה של מדדי הייחוס שלה.
למרות התוצאות האלה, דויטשר נותר, כאמור, אחד המנהלים המתוגמלים במשק. עלות שכרו הסתכמה ב־15.2 מיליון שקל ב־2025, לאחר שעמדה על 17.7 מיליון שקל ב־2024 ועל 20.5 מיליון שקל ב־2023.
במרץ האחרון מכר דויטשר מניות אלקטרה שאותן קיבל לאחר שהמיר אופציות שהיו ברשותו. המכירה הביאה את המימושים המצרפיים שלו מאופציות שקיבל מאז 2015, והוענקו תוך עקיפת התנגדות אספת בעלי המניות, לכמעט 180 מיליון שקל ולרווח לפני מס של כ־65 מיליון שקל. לחבילת האופציות האחרונה, בשווי של כ־24 מיליון שקל, התנגדו 93% מבעלי המניות מקרב הציבור, אבל דירקטוריון אלקטרה אישר את ההקצאה בכל זאת.
יכולת המיקוח נפגעה
הפעם, כאמור, אלקטרה וכנראה שגם דויטשר מנסים להימנע מאובר־רולינג נוסף, אלא שהדרך לשם לא פשוטה. גורם מוסדי אף אמר לכלכליסט שחבילות שכר שמגיעות למחצית מגובה השכר של דויטשר נדחות למרות ביצועי מניה טובים יותר מאלו של אלקטרה.
אם החברה אכן עומדת מאחורי כוונתה שלא להשתמש הפעם באובר־רולינג, הדבר משנה גם את מאזן הכוחות. בסבבים קודמים התנגדות המוסדיים לא היתה בהכרח סוף פסוק, משום שהדירקטוריון יכול היה לעקוף אותה. הפעם, הסכמת בעלי המניות הופכת למעשה לתנאי לקבלת החבילה, ומחלישה את יכולת המיקוח של המנכ"ל הוותיק.


