










ניתוח
המלאי הגיע לשיא: החברות הציבוריות מחזיקות כ־25 אלף דירות לא מכורות
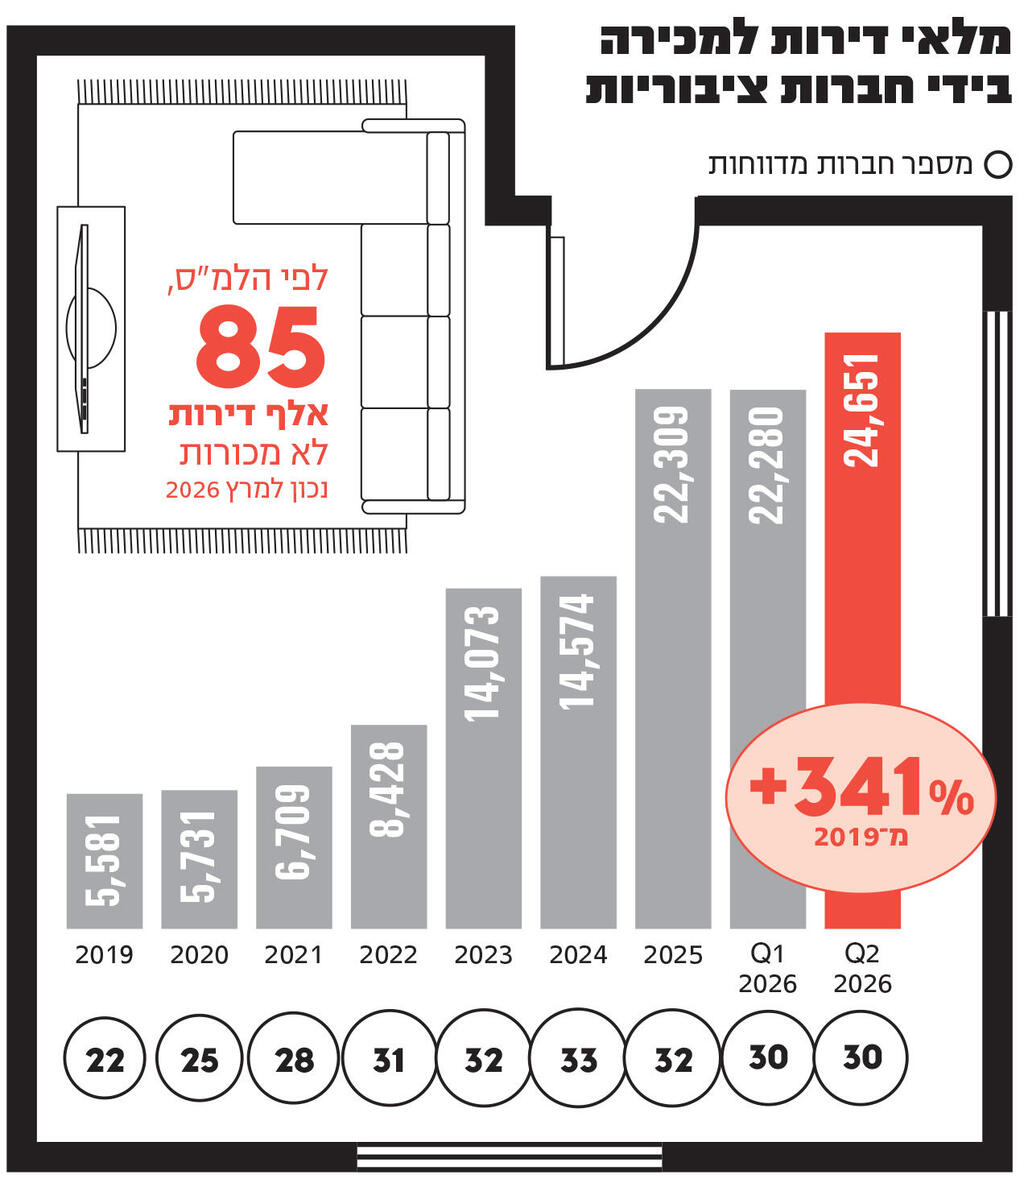
מלאי הדירות הגיע לשיא ועומד על 85 אלף, אבל ניתוח מיוחד של כלכליסט צולל לתוך המספרים: חלקן של החברות הציבוריות במלאי זינק מ־10% ב־2019 ל־29% השנה; הסיבה המהותית ביותר לגידול היא ההיצע הגדל בתל אביב, בין היתר בגלל שדה דב; החברות עם המלאי הגדול ביותר: אאורה, אפי קפיטל, אזורים ודמרי
עד לפני כמה שנים היה מלאי הדירות החדשות הלא מכורות רק עוד מספר אחד מתוך עשרות בדיווחים של הלשכה המרכזית לסטטיסטיקה. אבל בארבע השנים האחרונות הזרקור הופנה אל הנתון הזה בעקבות הגידול המהיר בו. מכ־51 אלף דירות חדשות לא מכורות ב־2022, הוא זינק לכ־85 אלף דירות לא מכורות בסוף אוגוסט השנה. הנתון הזה ממחיש את הקושי של חברות הבנייה למכור דירות מאז החל בנק ישראל להעלות את הריבית באמצע 2022. וזאת כשבמקביל נרשם גידול חד בהיצע המגרשים לבנייה בכלל, ובתל אביב בפרט.
הנתונים שמציגה הלמ"ס כוללים רק את כלל הדירות הלא מכורות ברמה ארצית, ובערים הגדולות. אבל ניתוח שביצענו בעזרת רו"ח ושמאי המקרקעין רותם זילבר, מייסד פירמת הייעוץ BYNDbiz, ובסיוע בינה מלאכותית, מספק הצצה להתפתחות מלאי הדירות הלא מכורות בחברות הציבוריות. בעזרתו אפשר לראות באילו ערים גדל המלאי, באילו חברות, ובעיקר להבין מה גרם לכך.
עצם קיומו של מלאי דירות למכירה אינו בהכרח רע, ולא מעיד על חברה בקשיים. אלא שהגידול החד והמהיר במלאי מלמד שהחברות לא מצליחות למכור בקצב שבו הן היו רגילות לעשות זאת לפני העלאת הריבית. להמחשה, בסיומה של 2020 הלמ"ס דיווחה על כ־40 אלף דירות במלאי. על פי חישוביה, נדרשו אז 15 חודשים למכירת כל הדירות שבמלאי הלא מכור. בסוף אוגוסט השנה הלמ"ס העריכה שדרושים 26 חודשים למכירת כל הדירות במלאי. באוגוסט האחרון כל הקבלנים יחד מכרו כ־3,300 דירות, קצב של כ־40 אלף דירות בשנה. זו הכמות שהשוק יכול לעכל כיום, ומכאן נובע האתגר של חברות הבנייה.
הנתונים שנבדקו מבוססים על 30 חברות יזמיות מגורים ציבוריות שמפרטות בדו"חותיהן את מלאי הדירות הלא מכורות לפי פרויקט. אלה לא כל החברות בענף, ולכן המספר הכולל הוא רף תחתון. הנתונים מ־2019 מבוססים רק על 22 חברות: 13 חברות נוספו לטבלה אחרי 2019. חלק גדול מהן הונפקו בגל ההנפקות של 2021-2020, ואחרות לא פירטו אז מלאי לפי פרויקט. נתוני הרבעון השני של 2026 לא כוללים את החברות שיכון ובינוי, שפיר, צרפתי ולוינשטין כי הן מדווחות על מלאי הדירות רק בדו"ח השנתי. לכן מלאי הדירות הלא מכורות ב־2026 אף גדול יותר מהממצאים בפועל.
ועוד נקודה: הלמ"ס כוללת בנתוניה דירות בפרויקטים שקיבלו היתר בנייה. עם זאת, חברות ציבוריות כוללות בדיווחיהן על מלאי הדירות למכירה גם פרויקטים שעוד לא קיבלו היתר בנייה. למרות הבדלים באופן המדידה ואיסוף הנתונים, המגמה שמצאנו זהה.
זינוק של 341% בשבע שנים
מהבדיקה עולה כי ב־2019, כל החברות הציבוריות יחד דיווחו על 5,581 דירות לא מכורות, כ־10% ממלאי הדירות הלא מכורות אז, לפי נתוני הלמ"ס. יתר הדירות היו באותה עת בידי חברות פרטיות שלא חושפות את הנתונים שלהן. אבל בדו"חות הכספיים של הרבעון השני של 2026 לחברות הציבוריות יחד היו 24,651 דירות למכירה, כלומר גידול של 342% בתוך שבע שנים. גם משקל החברות הציבוריות בנתוני הלמ"ס עלה כמעט פי שלושה. ברבעון השני של 2026 הלמ"ס דיווחה שבמלאי הלא מכור כ־84 אלף דירות, כך שמלאי הדירות למכירה של החברות הציבוריות היווה 29.2% מהמלאי בסך הכל.
הזינוק במספר הדירות למכירה שבידי החברות הציבוריות נובע, בין היתר, גם מגידול במספר חברות היזמיות בבורסה. ב־2019 היו על פי נתוניו של זילבר 22 חברות כאלה, ברבעון השני של 2026 היו 30 חברות. אבל זה כשלבדו לא ההסבר היחיד. הראיה לכך מצויה בנתונים של 13 חברות יציבות שהיו בבורסה ב־2019 מתחילת איסוף הנתונים והמשיכו לדווח עד עתה. גם אם מנטרלים את השינויים בהרכב החברות המדווחות, מוצאים זינוק של 226% במספר הדירות למכירה. ב־2019 דיווחו 13 החברות הקבועות על 4,466 דירות למכירה. ברבעון השני השנה אותן 13 חברות דיווחו על 14,540 דירות למכירה.
בתוך הדרמה התל־אביבית
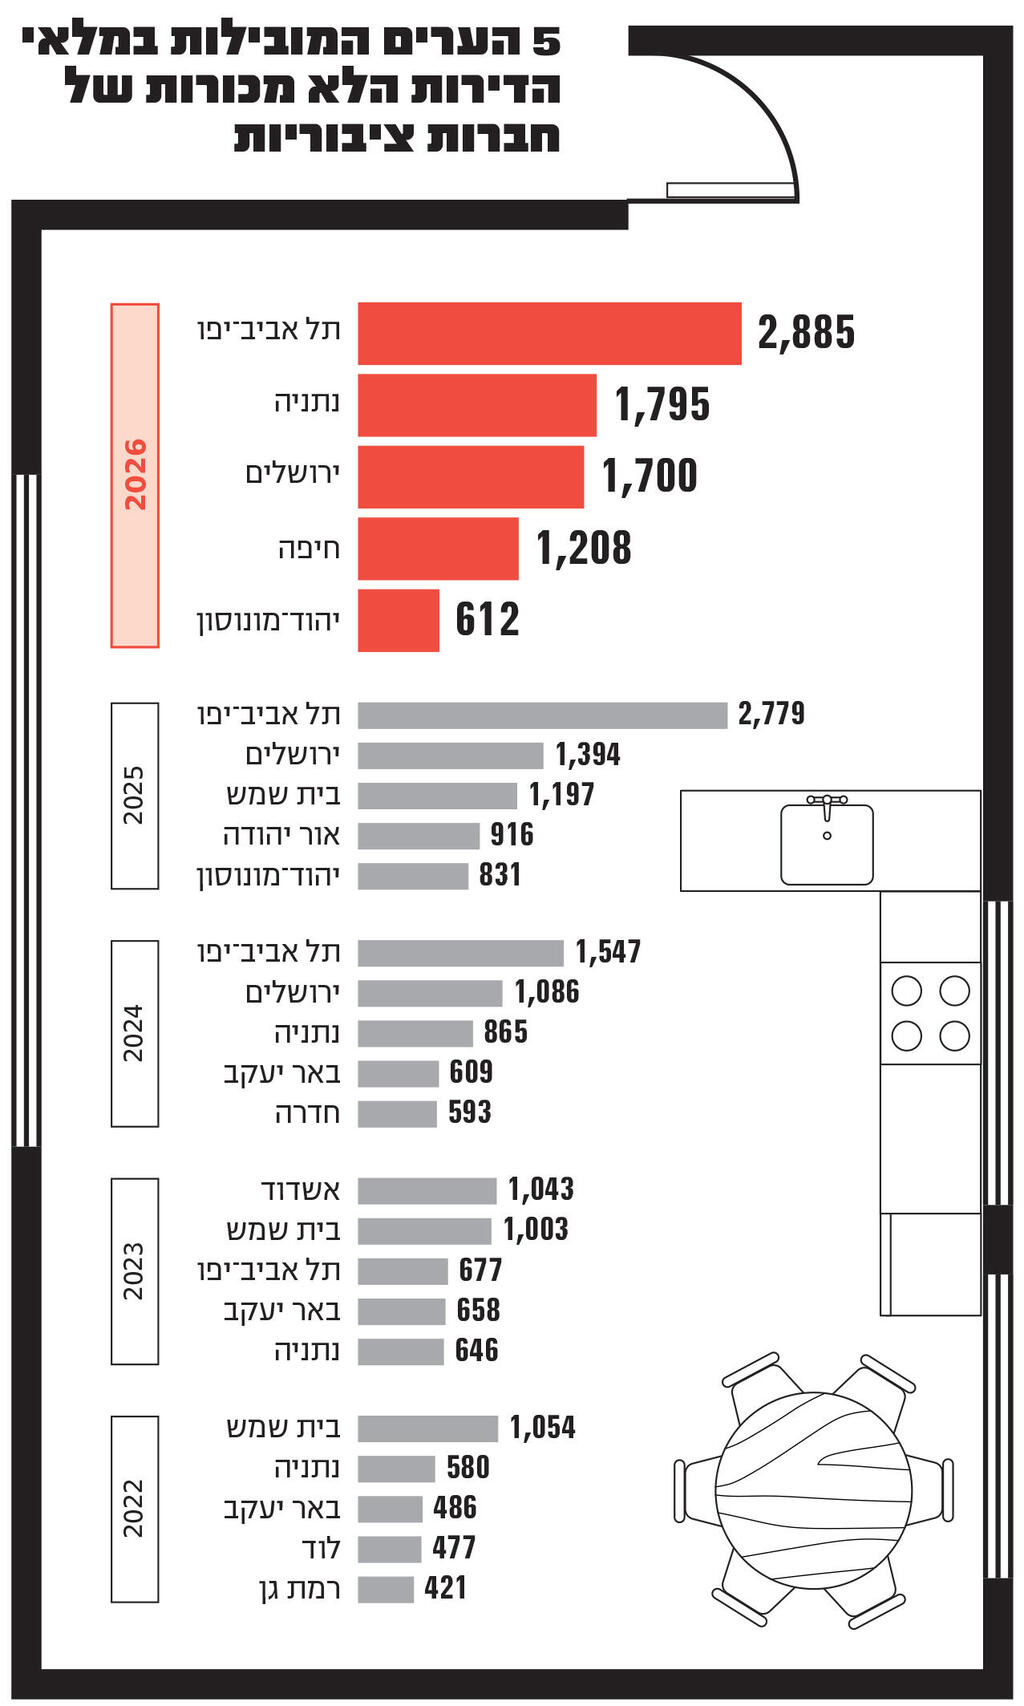
על הדרמה שמתחוללת בשנים האחרונות באזור תל אביב אפשר ללמוד מהנתונים הבאים: ב־2019 תל אביב היתה רק שלישית ברשימת הערים שבהן מלאי דירות למכירה, עם 310 דירות. בצמרת היתה רמת גן, עם 580 דירות. עד אותה שנה רמת גן נחשבה לבירת יזמי תמ"א 38 וזו הסיבה לכיכובה בראש הרשימה. בסוף 2018 כרמל שאמה הכהן נבחר לראש העירייה ובלם תוכניות מהסוג הזה.
תל אביב, לעומתה, דשדשה באותן שנים. תוכנית העירייה לרובעים 3 ו־4 (הצפון הישן והחדש) בדיוק אושרה, והליכי התחדשות עירונית רק החלו. בנוסף, לא היו בעיר עתודות קרקע פנויות משמעותיות. ב־2020 תל אביב הידרדרה למקום 11 לאחר שבמלאי הדירות של החברות הציבוריות דווח רק על 144 דירות בעיר. רמת גן עדיין כיכבה בראש הטבלה עם כמעט 600 דירות למכירה.
את השפעת המדיניות החדשה של שאמה הכהן אפשר לראות מ־2022, שבה רמת גן צללה למקום החמישי ברשימה. את הצמרת תפסה בית שמש שבה החלה בניית שכונות חדשות, חרדיות ברובן, והחברות הציבוריות דיווחו על 1,054 דירות למכירה בעיר המתחרדת.
יעקב אטרקצ'י, בעל השליטה ומנכ"ל אאורה. "המכירות בחדרה או באופקים זה שוק אחר לגמרי מתל אביב"
(צילום: תמיר לוי)
ב־2024 תל אביב זינקה לצמרת הטבלה לאחר שהחברות הציבוריות דיווחו על 1,547 דירות למכירה. מאז תל אביב נשארה בצמרת, ויש להניח שתשמור על מקומה גם בשנים הבאות. המנה הראשונה של הדירות הגיעה מפרויקט גדול במונחים של תל אביב: על חורבות מגרש מכבי יפו קידמה חברת דוניץ בניית 428 דירות. אבל במקביל אפשר לראות דיווחים על עשרות פרויקטים קטנים של התחדשות עירונית שבהם עשרות בודדות של דירות למכירה בצפון הישן והחדש של תל אביב. זו תוצאה של תוכניות הרובעים שסיפקה ליזמים ודאות בכך שהיא הבהירה כמה דירות וכמה קומות אפשר לבנות בכל פרויקט. הנתונים כללו רק חברות ציבוריות, אך בעיר פועלות עוד הרבה חברות פרטיות.
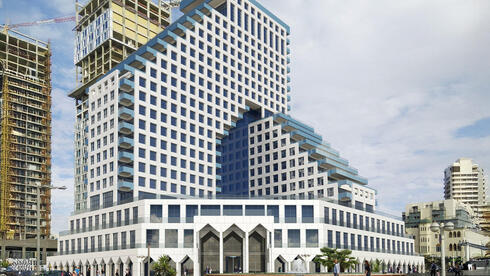
במקביל, רשות מקרקעי ישראל קידמה במהירות יחסית את הקמת הרובע החדש בצפון־מערב העיר. המכרזים הראשונים לבניית הרובע על חורבות שדה דב נסגרו בסוף 2021. במהלך 2024 חברות הוציאו היתרים ראשונים לבנייה במתחם, וב־2025 רואים בנתונים את השפעתם. רק בשדה דב החברות דמרי, ישראל קנדה, ומשולם לוינשטין דיווחו יחד על מלאי של 805 דירות למכירה. ברבעון השני של 2026 החברות הציבוריות דיווחו על 2,800 דירות למכירה בתל אביב.
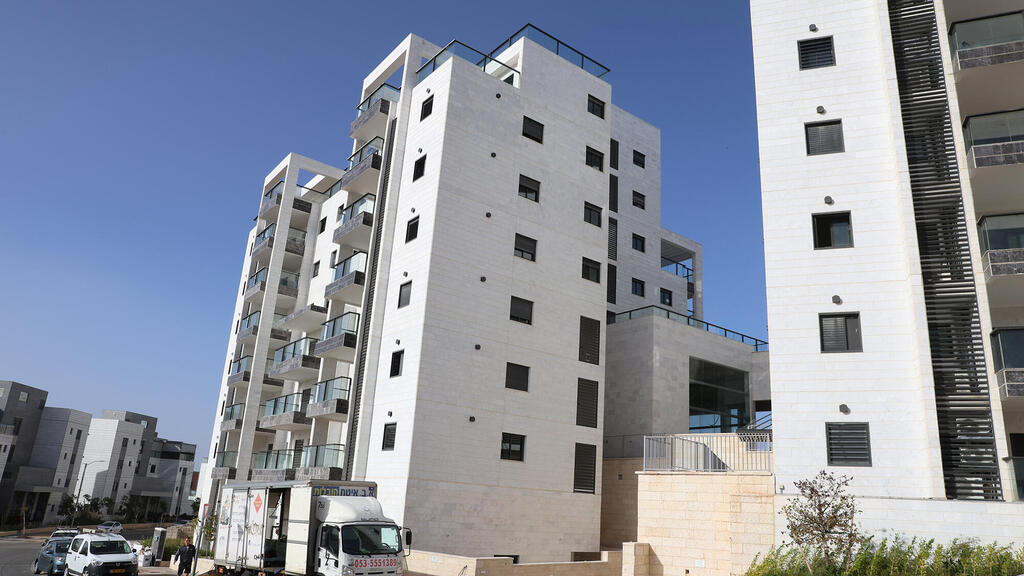
במקום השני במלאי הדירות של החברות הציבוריות נמצאת נתניה שבה כמעט 1,800 דירות, 867 מהן בפרויקט ענקי אחד של אאורה. ירושלים התברגה למקום השלישי ברשימה עם 1,700 דירות.
על פי נתוני הלמ"ס, שכאמור כוללים גם חברות פרטיות שלא מדווחות לבורסה, מלאי הדירות החדשות הלא מכורות בכל אחת מהערים ירושלים ותל אביב הוא כ־10,000 — פי שניים ממספרן בבת ים שנמצאת כעת במקום השלישי בטבלה עם כמעט 5,000 דירות למכירה. יש לציין גם כי תנופת הבנייה בירושלים היא בעיקר בזכות כניסת פרויקטים של פינוי־בינוי שבהם מאות דירות.
השילוב של היצע מאוד גדול של דירות בתל אביב היקרה עם עלייה של הריבית מכביד על חברות הבנייה, ובייחוד אלו שמרב הפעילות שלהן שם. עליית הריבית מרחיקה משקיעים שמצאו אלטרנטיבה טובה יותר בשוק ההון, ומכבידה מאוד על החזר המשכנתא של רוכשי הדירות, בעיקר מפני שמחיר דירה בעיר מתחיל ב־4 מיליון שקל.
"הסיכון העיקרי הוא לחברות שחלק גדול מהדירות שלהן יקרות", אומר זילבר. "אם רוב הדירות במלאי שלהן זולות, אני מאמין שלא יהיה להן קשה למכור אותן גם אם מדובר בכמויות גדולות. אבל מי שחשוף לדירות יקרות עלול להיכנס לצרה בדיוק כפי שקבוצת חנן מור נפלה כי היה לה ריכוז גבוה של דירות בשדה דב. בגלל שמחירי הדירות יקרים, להנחות בתל אביב יש שווי כספי משמעותי, גם אם באחוזים הוא זהה להנחות שניתנות בפריפריה".
סיון רחמים, מנכ"לית ווישור (weSure) פיננסים, אומרת על הגידול במלאי הדירות למכירה כי "זו מגמה חדשה, לא מצב שחברות ציבוריות מורגלות בו. בדרך כלל המכירות נעשות קצת לפני הביצוע. למעשה הלקוח משלם את החלק שלו (בדירה — א"ג), ומממן את הביצוע".
כדי להתמודד עם קצב המכירות האיטי חברות מציעות מבצעים, ובשנים האחרונות בייחוד כאלה שמאפשרים לשלם במעמד החתימה רק 20% או פחות ממחיר הדירה ואת היתרה עם קבלת המפתח. אולם רחמים מסבירה שהמבצעים האלה לא פתרו את בעיית המימון של היזמים משום ש"הם צריכים לממן את הביצוע עד השלמת הבנייה ומסירת המפתח".
לדבריה, גידול במלאי הדירות הלא מכורות מביא עמו בעיה נוספת: "כשהם לא מוכרים את הדירות הם לא יכולים לשחרר את ההון העצמי שהשקיעו בפרויקט ולעבור לפרויקט הבא. חברות גדולות וחזקות יכולות להציע פתרונות, אך לחברות בינוניות זה קשה יותר".
אצל מי שוכב רוב המלאי
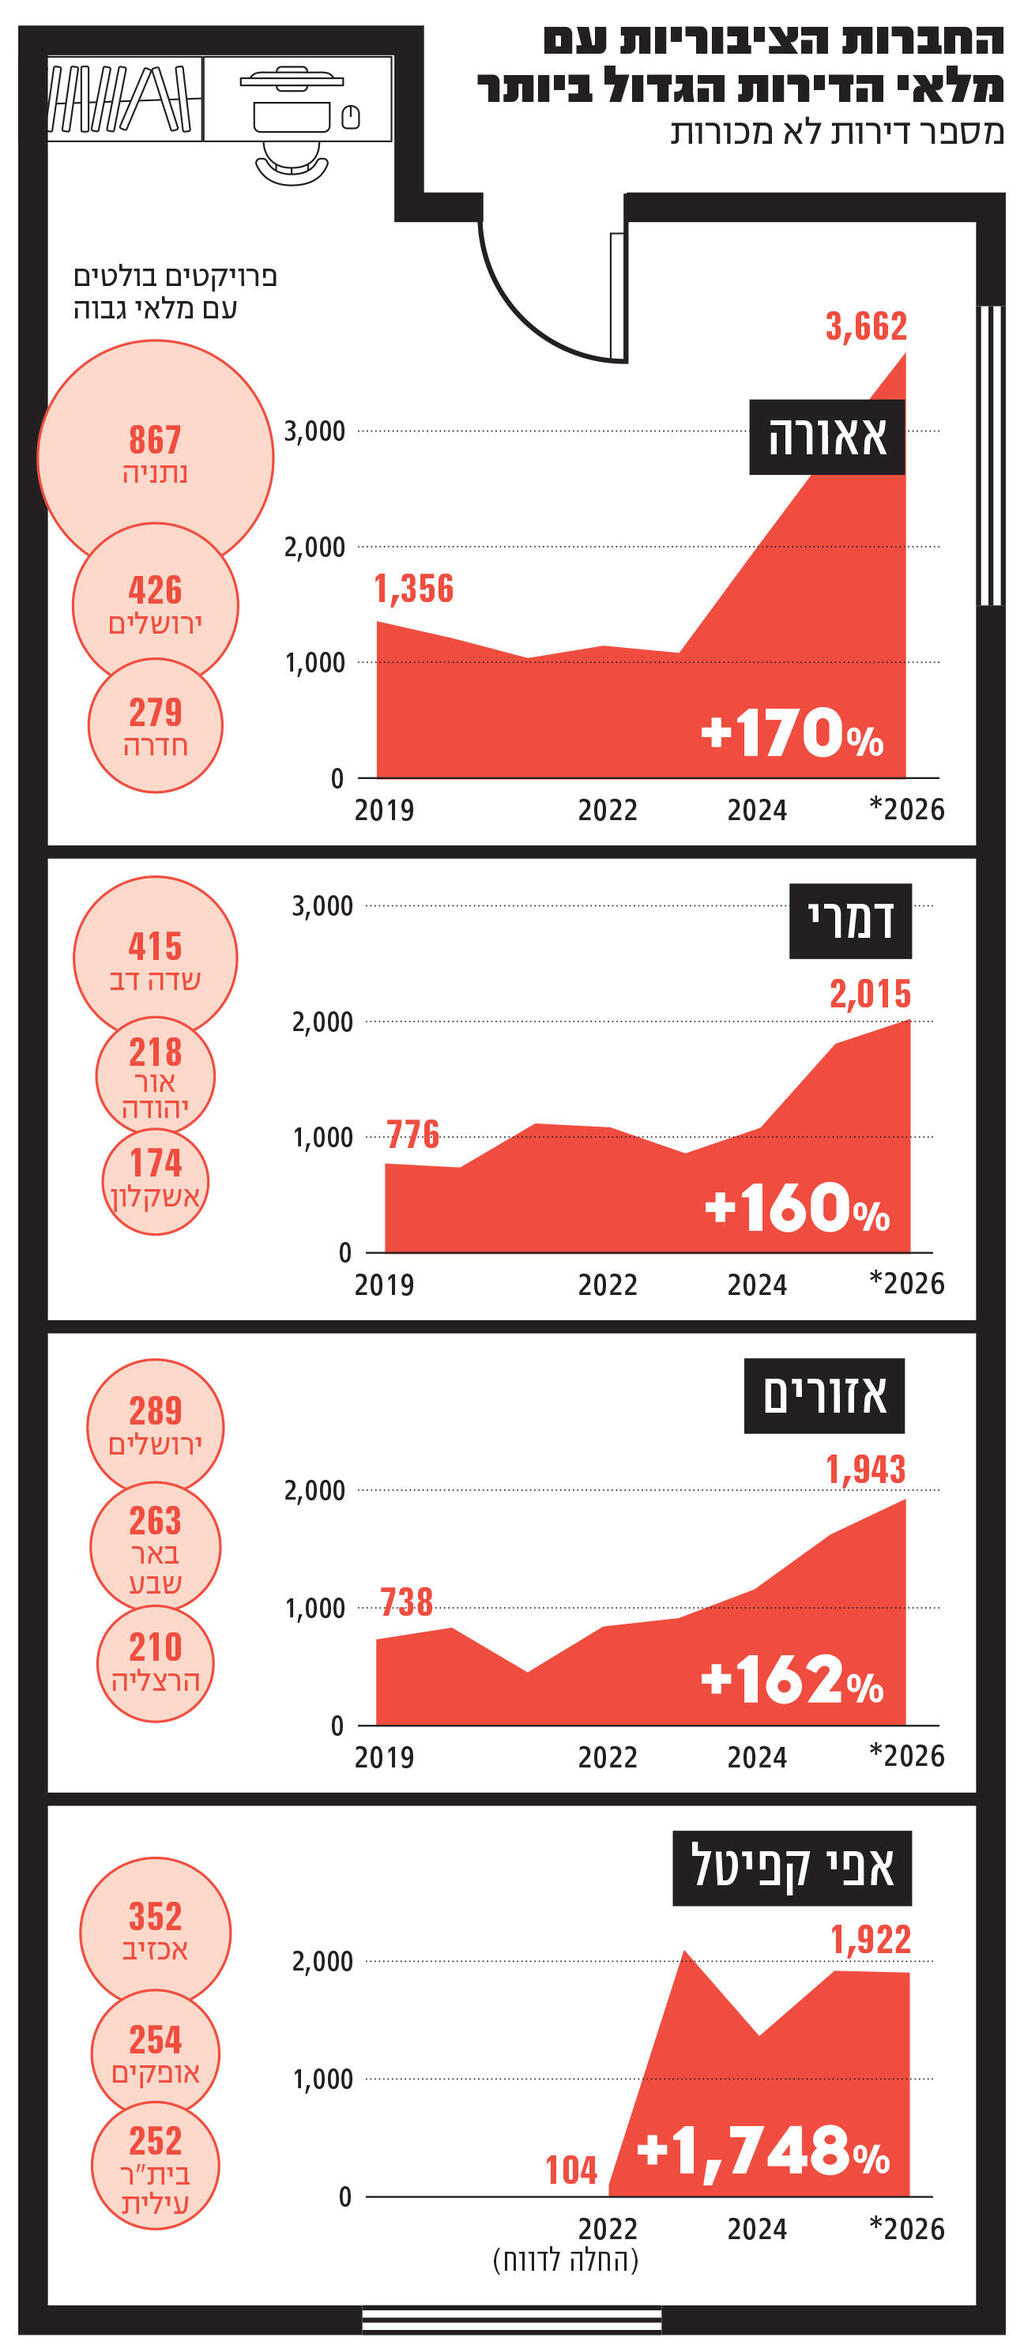
באופן לא מפתיע, לחברות הגדולות מבחינת מספר הפרויקטים יש גם את המלאים הכי גדולים של דירות למכירה. על פי דו"חות הרבעון השני של 2026, לאאורה יש 3,662 דירות למכירה, המלאי הגדול ביותר מבין החברות הציבוריות. בעל השליטה ומנכ"ל החברה יעקב אטרקצ'י אומר לכלכליסט כי "הדירות שנותרו לנו למכירה הן מתוך כ־7,700 דירות שאנחנו בונים כעת בו־זמנית. קצב השיווק שלהן מתאים לקצב הביצוע. רוב הפרויקטים שבבנייה יסתיימו בעוד שנים, אנחנו מוכרים בקצב של כאלף דירות בשנה, ולכן אנחנו עומדים בתחזיות. אני בונה הכי הרבה, ומוכר הכי הרבה. ברור שיש לי הכי הרבה מכולם כי יש לי 25 פרויקטים שכבר בביצוע".
אטרקצ'י מזכיר כי לחברה פרויקטים ברחבי הארץ. "השוק בתל אביב תקוע, ויש לכך השפעה מסוימת על גוש דן, אבל המכירות בחדרה או באופקים זה שוק אחר לגמרי. רוב הדירות במלאי שלנו מיועדות לעם ישראל, במחירים של כ־3 מיליון שקל, ולעתים פחות מכך. לעומת זאת בתל אביב רוב הקונים הם משקיעים, ונוצר בה מלאי גדול בעיקר בגלל תוכניות הבנייה בשדה דב".
רותם זילבר, BYNDbiz: הסיכון העיקרי הוא לחברות שחלק גדול מדירותיהן יקרות. מי שחשוף לדירות יקרות עלול להיכנס לצרה כפי שחנן מור נפלה בגלל ריכוז
( צילום: BYNDbiz)
עם זאת, אטרקצ'י מאשר כי שוק הדיור היום מאתגר ולכן הוא לא מהסס להציע הנחות כגון מבצע חבר שבו חברי המועדון נהנו מהנחה של 10%. "לא בושה להגיד שהשוק חלש", הוא אומר, "וזו הזדמנות עבור לקוח שצריך לקנות דירה".
לי.ח. דמרי יש 2,015 דירות למכירה. גם לחברה זו ישנם פרויקטים ברחבי הארץ, אולם כרבע מהדירות שלה (415) נמצאות בשדה דב. מצד שני, דמרי קנתה את הקרקע בהנחה ועם מימון ללא ריבית במסגרת הליכי הפירוק של קבוצת חנן מור.
אמיר כהן, סמנכ"ל השיווק ומכירות של החברה, אומר כי "עובדתית, היום המצב יותר מורכב. עם זאת, האכלוס של יותר ממחצית מהפרויקטים יתבצע בעוד ארבע שנים ויותר. קצב המכירות של דמרי הוא יותר מ־800 דירות בכל אחת מהשנים האחרונות, ויותר מ־500 יחידות במחצית הראשונה של השנה הנוכחית, ולכן אנחנו בסדר".
עם זאת, כהן מאשר שבגלל אתגרי השוק החברה זהירה היום יותר מאשר בעבר. "אי אפשר להתעלם ממה שקורה בשנה וחצי האחרונות. המצב לא דומה למה שהיה לפני שנים ובמציאות הזו אנחנו מנהלים סיכונים. אנחנו לא רצים להתחיל פרויקטים ולא ממהרים להוציא היתרי בנייה. אם בעבר הייתי פותח שלב חדש בפרויקט לאחר מכירת 30% משלב הבנייה הקודם, היום אנחנו מתחילים שלב חדש כשמגיעים ל־70%".
כהן מסכים כי המשוכה של שדה דב היא הגבוהה ביותר. "שדה דב הוא האתגר הכי גדול, בגלל המחיר, וזה גם הפרויקט היחיד שאנחנו בונים בהינף אחד ולכן אי אפשר למכור אותו בשלבים. אבל מצד שני זו השכונה הכי אטרקטיבית בישראל, קצב המכירות בפרויקט שלנו עומד על כ־80 דירות בשנה והאכלוס יתבצע בנובמבר 2031, כך שהסיכון מחושב".
לחברה הוותיקה אזורים יש במלאי כ־1,900 דירות למכירה, ובאופן מפתיע גם לאפי קפיטל, שהפכה לחברה מדווחת רק בשלהי 2021, ישנה כמות דומה של דירות.
אמיר כהן, י.ח. דמרי: אנחנו לא ממהרים להוציא היתרי בנייה. אם בעבר הייתי פותח שלב חדש בפרויקט לאחר מכירת 30% משלב הבנייה הקודם, היום אנחנו מתח
( צילום: עוזי אברהם)
אפי שקדי, יו"ר ומנכ"ל אפי קפיטל נדל"ן, אמר: "רוב הפעילות שלנו היא מחוץ לאזור תל אביב, במקומות שבהם המחירים נמוכים יותר. נכון להיום, אין לנו אף דירה מוכנה לאכלוס שעוד לא נמכרה. חלק גדול מהדירות שעוד לא נמכרו נמצא בפרויקטים שעדיין אין להם היתר בנייה מלא. האכלוס בהם צפוי בעוד כשלוש שנים וחצי, ויש לנו את כל תקופת הבנייה כדי לשווק אותן".
השורה התחתונה: האטה בבנייה
הגידול בהיצע הדירות למכירה, עם התייקרות הריבית ויציאת המשקיעים מהשוק, מטריד כיום את יזמי הנדל"ן. עם זאת, רבים מהם מעריכים כי הזרעים לשינוי מגמה כבר נזרעו. הזהירות שנוקטים כיום יזמים תוביל להאטה בבנייה. במקביל, בשנה האחרונה רשות מקרקעי ישראל שיווקה מעט מגרשים לבנייה למגורים. התופעות האלה עשויות להוביל בעוד שנים ספורות לירידה בהיצע.
מנכ"ל באחת מחברות הנדל"ן הגדולות בישראל אומר על כך לכלכליסט: "כל הדברים שקרו בשנה אחרונה הם לטובת שוק הדיור — הריבית ירדה, הכלכלה בתעסוקה מלאה, שוק ההון מוצלח, הרבה מאוד דברים הלכו לטובת הנדל"ן. העובדה שלא ראינו התעוררות היא בגלל חוסר הוודאות שיש. אם תקום קואליציה יציבה והסיפור עם איראן ייפתר, המצב יתייצב".


