








תחקיר
הכסף הזול הפך למלכודת: כך נשחקו השקעות הישראלים בנדל"ן בחו"ל
עליית הריבית בבריטניה ובארה"ב טרפה את הקלפים בעסקאות נדל"ן ממונפות; לכלכליסט נודע כי פרויקטים של חברת SDB, שבהם השקיעו ישראלים רבים, נקלעו לכינוס, נמכרו בהפסדים של עשרות אחוזים או עומדים בפני מכירה כפויה במחיר נמוך – והמשקיעים איבדו עשרות מיליוני שקלים משווי השקעתם; SDB: "תנאי השוק השתנו מהותית, דבר שהוריד את השווי של נכסים רבים"
במשך שנים שווקו השקעות נדל"ן בחו"ל לישראלים כהזדמנות ליהנות מתשואות גבוהות יותר מאלה שאפשר להשיג בשוק המקומי. אלא שהנוסחה שעליה נשען המודל השתנתה: הריבית זינקה, עלויות המימון תפחו, שווי הנכסים נשחק והיכולת למחזר חוב הפכה קשה יותר. כעת ההשלכות מגיעות אל המשקיעים עצמם.
אחת השחקניות הגדולות בישראל בתחום השקעות הנדל"ן הפרטיות בחו"ל היא SDB. מבדיקת כלכליסט עולה כי כמה פרויקטים שבהם השקיעו לקוחות נקלעו להליכי חדלות פירעון, כינוס או מצוקת תזרים. בארבעה נכסים של SDB בבריטניה שבהם הצלחנו לאתר מחירי רכישה ומימוש פומביים, הפערים מסתכמים כבר בעשרות מיליוני ליש"ט - והם ממחישים כיצד שינוי בתנאי המימון יכול להפוך השקעה שנראתה אטרקטיבית למלכודת של הפסדים.
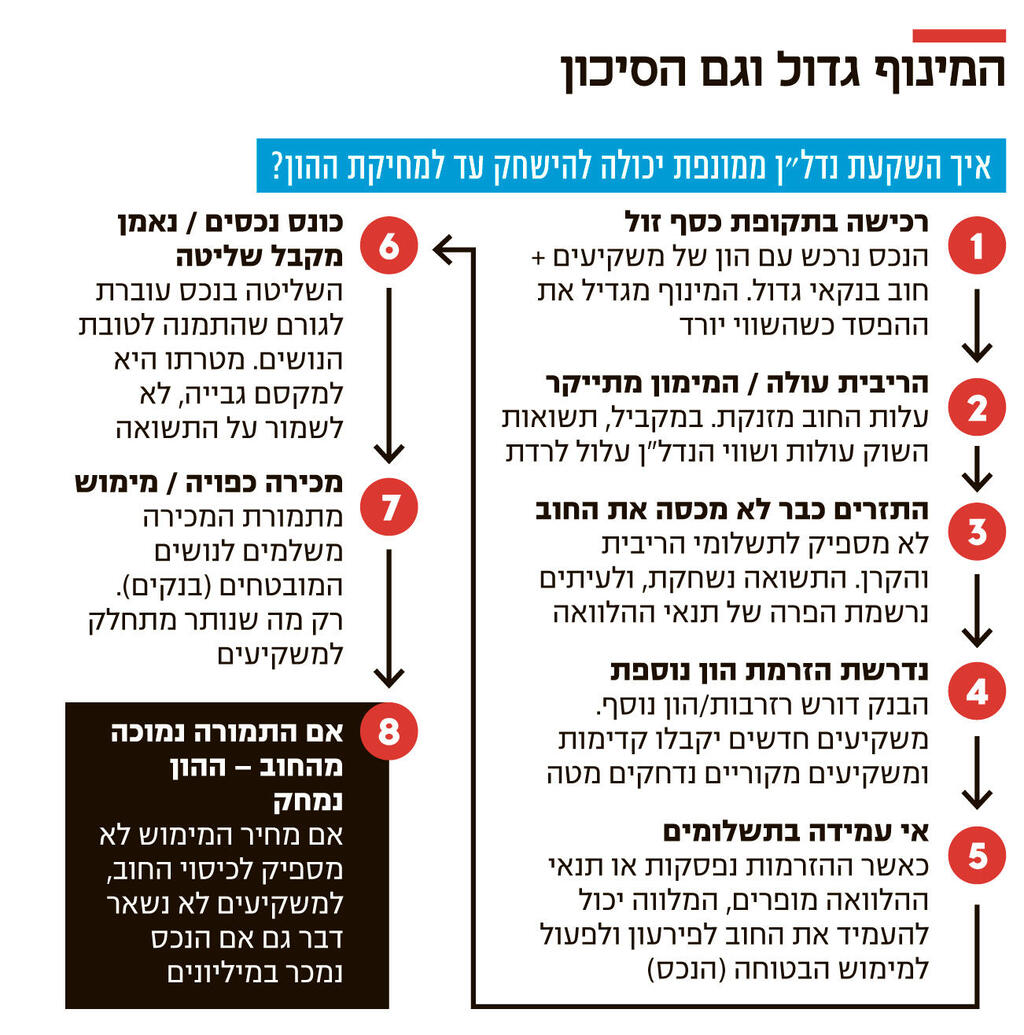
במהלך העשור הקודם ותחילת העשור הנוכחי נהרו חברות השקעה ישראליות לשוקי הנדל"ן בחו"ל, מתוך הנחה שבארה"ב ובבריטניה ניתן למצוא עסקאות עם תשואה גבוהה יותר מזו שמציע השוק הישראלי. במשך שנים המודל הזה נהנה מכסף זול, אך לא עוד. בתחילת 2022 ריבית הפד היתה בטווח של 0.25%-0%, אך בתוך כשנה וחצי היא זינקה לשיעור של 5.5%-5.25%. עלייה זו שינתה מן היסוד את הכלכלה של עסקאות נדל"ן ממונפות.
כלכליסט חשף בשבועות האחרונים כי חלק מההשקעות ששיווקו חברות ישראליות למשקיעים פרטיים היו רגישות לעליית הריבית, לירידת שווי הנכסים ולקושי למחזר חוב. בחלק מהמקרים הסיכון כבר התממש עד כדי אובדן מלא של ההון. אחת החברות שמתמודדות כיום עם המשבר הזה היא SDB, מהחברות הגדולות בישראל בתחום השקעות נדל"ן פרטיות בחו"ל. לפי נתוני החברה, היא פועלת עם 1,700 משקיעים ומחזיקה בפורטפוליו נדל"ן של יותר ממיליארד דולר בארה"ב, בריטניה וספרד. בראש החברה עומדים המייסדים והמנכ"לים המשותפים שרוליק חנוך ודן ליברמן. אלא שבשנתיים האחרונות נקלעו חלק מהפרויקטים שבהם השקיעו לקוחותיה להליכי כינוס, מינוי מנהל חיצוני, מימוש כפוי או מצוקת תזרים. בנכסים שבהם הצלחנו לאתר מחיר רכישה או מימוש פומבי מדובר כבר בעשרות מיליוני ליש"ט, ולכך מצטרפים פרויקטים גדולים נוספים שבהם אין עדיין שווי פומבי עדכני.
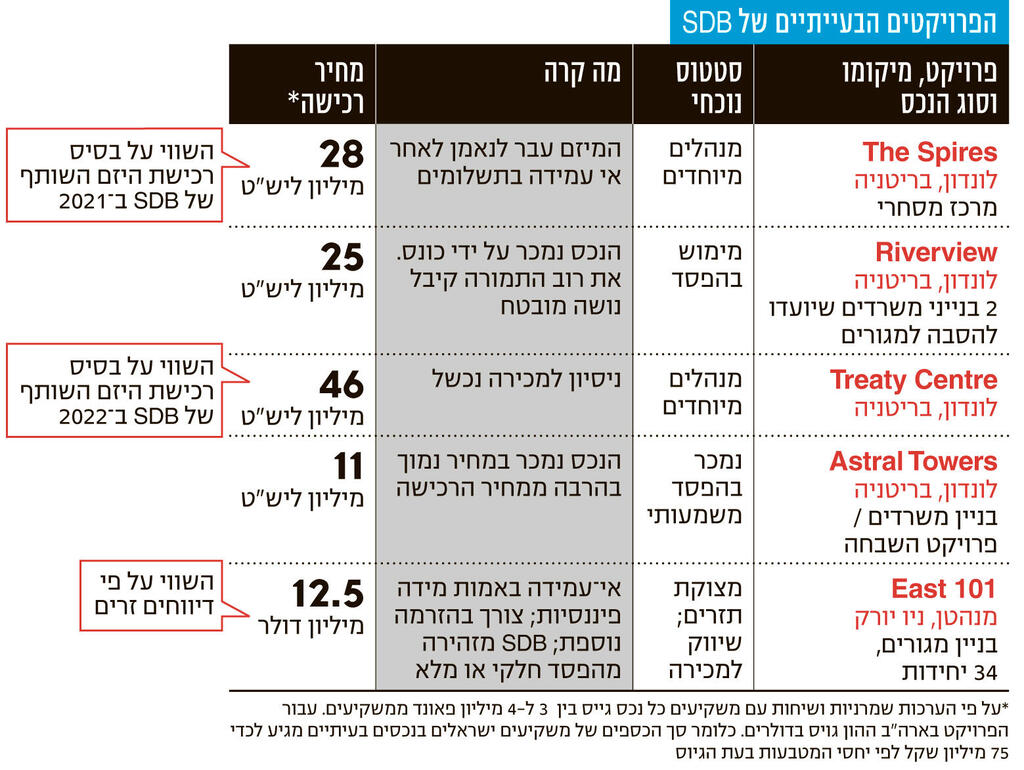
כך לדוגמה הפרויקט הגדול של החברה בשם The Spires בצפון לונדון. הפרויקט, שהוא מרכז מסחרי בלונדון עם עשרות חנויות, נרכש בשנת 2021 תמורת 28 מיליון ליש"ט, כ־126 מיליון שקל לפי שווי הליש"ט אז. מדובר באחד הפרויקטים העיקריים של SDB בבריטניה. ב־30 במרץ השנה מונו לחברה המחזיקה בנכס מנהלים מיוחדים. לפי הרישומים הפומביים, על החברה היו מספר שעבודים פעילים לתאגידים פיננסיים. המינוי נעשה בעקבות כשל ביכולת לשרת את החוב על רקע עלויות המימון הגבוהות. היזם המקומי בפרויקט היה BYM Capital שנכנס גם הוא למצב חדלות פירעון כבר ב־2023. לאחר מכן נכנס משקיע נוסף שהזרים הון לפרויקט, אולם המהלך לא מנע את המעבר להליך חדלות פירעון עם ניהול מיוחד.
נכס נוסף שמעיד על מצבם של חלק ממשקיעי SDB הוא Riverview שנמכר אשתקד בתמורה ל־9.25 מיליון ליש"ט. הפרויקט היה אמור להמיר שני בנייני משרדים למגורים, אולם הנכס הועבר לכונס לאחר שהיזמים לא עמדו בתשלומים. המימוש הביא לתשלום של כ־8.65 מיליון ליש"ט למזרחי טפחות כנושה מובטח, ושאר המשקיעים שהגיעו דרך SDB נותרו ללא יתרה מהותית.
3 צפייה בגלריה
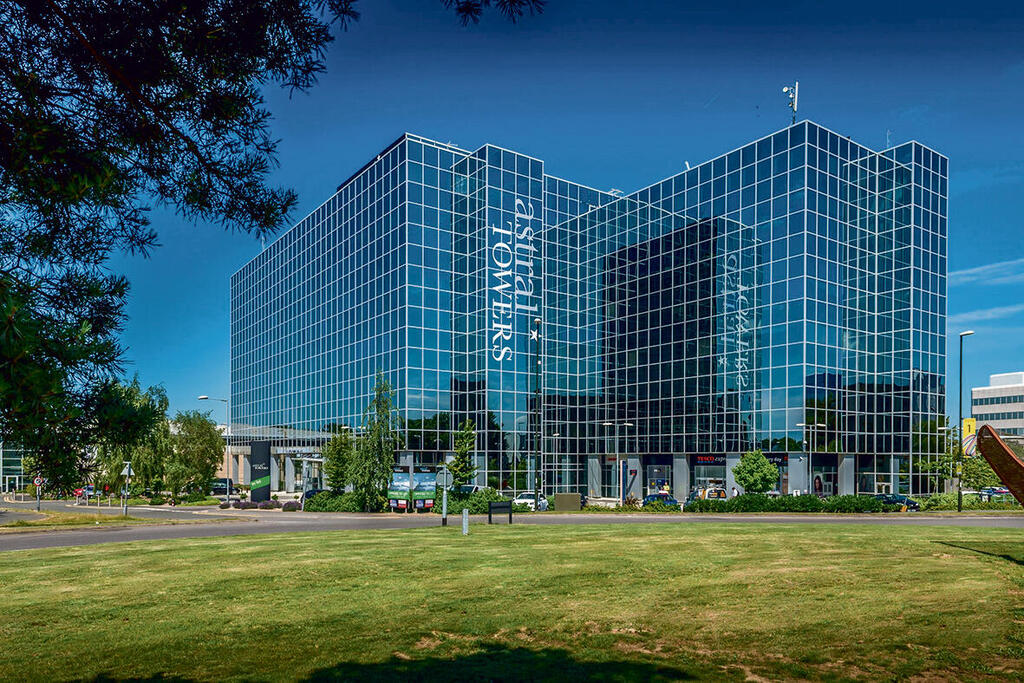
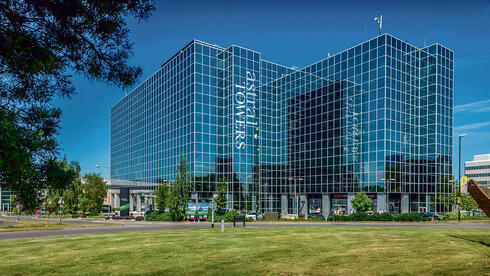
פרויקט אסטרל בלונדון. נרכש ב־11 מיליון ליש"ט ונמכר ב־4.5 מיליון ליש"ט
(צילום: propertyweek.com)
אחד הפרויקטים הגדולים של SDB הוא Treaty Centre, מרכז מסחרי בלונדון. המרכז נרכש ב־2022 תמורת 46 מיליון ליש"ט, יותר מ־200 מיליון שקל לפי יחס המטבעות בעת הרכישה. המרכז נרכש באמצעות הלוואה בהיקף 31 מיליון ליש"ט. אולם מאז הרכישה, קריסת היזם BYM ועלויות המימון הגבוהות הביאו את הנכס לעבור להליך אכיפה מצד המממן.
גם המשקיעים ב־Astral Towers, פרויקט נוסף של SDB, לא רוו נחת. לפי הרישומים באנגליה, הנכס נרכש באפריל 2021 תמורת 11 מיליון ליש"ט ונמכר באפריל 2025 תמורת 4.5 מיליון ליש"ט, ירידה של כ־59% במחיר הנכס. הרוכשים הם למעשה SDB שרכשו אותו מהיזם BYM שקרס, ואיתו שיתפו פעולה בבריטניה.
מחירי הרכישה או המימוש הידועים בארבעת הנכסים שהזכרנו כאן מסתכמים בכ־110 מיליון ליש"ט, כמעט 440 מיליון שקל לפי שערי המטבע הנוכחיים (לפי שערי מטבע מקוריים בעת הרכישה, המחיר מתקרב לכמעט חצי מיליארד שקל).
לפרויקטים בבריטניה מצטרף פרויקט נדל"ן נוסף שבו השקיעה SDB במנהטן, ניו יורק. הפרויקט, שנקרא East 101, הוא בניין מגורים בן 34 יחידות שנרכש בתמורה ל־12.5 מיליון דולר. על פי דיווח של החברה, ברבעון הראשון השנה נקלע הפרויקט לקשיי תזרים בשל עלויות תחזוקה גבוהות.
הנכס אינו עומד ביחס כיסוי החוב כנדרש מהמלווה, והוא הוצא למכירה במצב שעלול "להביא לאובדן חלקי או מלא של כספי המשקיעים". הפרויקט הציג תזרים שלילי של 101 אלף דולר ברבעון הראשון של השנה. כלומר, היקף נכסי החברה שנמצאים תחת לחץ עסקי וסיכון מגיע בסך הכל לכמעט חצי מיליארד שקל.
חברת SDB היא, כאמור, אחת החברות הגדולות בישראל שפועלות במודל של גיוס משקיעים פרטיים להשקעות נדל"ן מעבר לים. באתר החברה מצוין גם כי היא מפעילה 158 פרויקטים קיימים ובעברה סיפקה 86 אקזיטים.
אולם דווקא משום שמדובר בגוף גדול יחסית, הצטברות של מספר פרויקטים משמעותיים במצוקה אינה אירוע שולי. לפי אחד המשקיעים ששוחח עם כלכליסט, SDB הציעה לחלק מהלקוחות לחתום על ויתור על טענות מסוימות ולקבל בתמורה זכות להשתתף ברווחים מפרויקטים אחרים, ככל שיהיו. לפי אותו מקור, חלק גדול מהלקוחות הסכימו למהלך, אך חלק מהנפגעים כבר מבקשים להתארגן כדי להגן על זכויותיהם בהליכים משפטיים.
לא צריך להיות "משקיע כשיר"
להגנת SDB אפשר לטעון כי תנאי המאקרו בבריטניה עבדו נגדה. השינוי בריבית בבריטניה היה חד במיוחד והפך על פיה בתוך זמן קצר את כלכלת עסקאות הנדל"ן הממונפות – המיזמים עתירי החוב הפכו ליקרים למימון. בסוף 2021 עמדה ריבית הבנק המרכזי הבריטי על 0.25%-0.1%, אך על רקע האינפלציה בבריטניה עלתה זו עד לכדי 5.25% באוגוסט 2023. רק באוגוסט 2024 החל הבנק המרכזי להפחית את הריבית בהדרגה, והיא ירדה ל־3.75% בדצמבר 2025 ונשארה שם גם במהלך 2026. כך או כך, הירידה בריבית לא היתה מהירה דיה עבור המשקיעים של SDB, במיוחד כאשר מדובר בהשקעות ממונפות ומסוכנות.
לרוב השקעות נדל"ן בחו"ל באמצעות קרנות השקעה נעשות עבור משקיעים כשירים, כלומר משקיעים שעומדים בתנאי החוק ביחס להיקף נכסים נזילים או להכנסה. זאת מאחר שמדובר בהשקעות שאינן מוצעות באמצעות תשקיף וסיכונן אינו נהיר בהכרח למשקיעים מן השורה. החוק מאפשר להציע ניירות ערך ללא תשקיף לעד 35 ניצעים שאינם כשירים במהלך 12 חודשים עוקבים, לצד משקיעים כשירים שאינם נספרים במגבלה זו.
החוק אף מאפשר, בתנאים מסוימים, ספירה נפרדת של ניצעים שהוצעו להם מניות וניירות ערך הניתנים למימוש או להמרה למניות, ושל ניצעים שהוצעו להם ניירות ערך אחרים. לכן מבנה של מסלולי חוב והון עשוי לאפשר ספירות נפרדות, בכפוף למבנה המשפטי של ההצעה ולכללי רשות ניירות ערך. על פי המידע באתר החברה, ההשקעה המינימלית בהשקעות החברה היא 50 אלף דולר.
בנוסף, הסכמי ההשקעה של SDB כוללים הגנות חוזיות נרחבות לחברה. הסכמי ההשקעה עצמם בנויים כך שהמשקיע מקבל על עצמו חלק משמעותי מהסיכון. בין היתר, הוא מצהיר שהוא מודע לכך שההשקעה עלולה להביא להפסד מלוא סכום השקעתו, וכי ברשותו הידע והיכולת לנתח ולהעריך באופן עצמאי את הסיכונים הפיננסיים והעסקיים.
גם החברות הגדולות מרגישות את הלחץ
המשבר אינו מוגבל לחברות פרטיות קטנות. גם אלקטרה נדל"ן, אחת השחקניות הגדולות והממוסדות בישראל בתחום השקעות הנדל"ן בארה"ב, נמצאת בתקופה קשה. בתוך ארבעה חודשים איבדה מניית החברה 75% משווייה וירדה לשווי של מיליארד שקל. החברה מנהלת באמצעות ארבע קרנות כ־37 אלף יחידות דיור בשווי כולל של כ־9.7 מיליארד דולר.
המשותף לחלק גדול מהמקרים הוא אותו שילוב: רכישות שבוצעו בשנים של כסף זול, מינוף גבוה, עליית ריבית חדה וקושי למחזר חוב. אבל במקרה של SDB יש נדבך נוסף, היקף החשיפה של משקיעים פרטיים למספר גדול של פרויקטים מול אותו יזם.
בחודשים האחרונים חשף כלכליסט גם את המשברים ברילקו ובוולורה, שתי חברות ישראליות שגייסו הון ממשקיעים פרטיים להשקעות נדל"ן בחו"ל. ברילקו, אחד הנכסים שנרכש בכ־17 מיליון דולר נמכר בכ־2 מיליון דולר בלבד, ונכסים נוספים הועמדו למכירה בהפסד, מה שהוביל להתארגנות של עשרות משקיעים בניסיון להשיב שליטה על כספם.
בוולורה החלו בנקים אמריקאיים בהליכי עיקול של כמה פרויקטים, ובהם שלושה נכסים בשווי כולל של כ־28 מיליון דולר, בעוד נכס נוסף בשווי של כ־10 מיליון דולר נקלע גם הוא לקשיים.


