










מכרתם זכויות ליזם? הפסיקה החדשה שתאפשר לרשויות לגבות היטל השבחה גם על הממ"ד
בית המשפט המחוזי מרכז קבע כי בעסקת קומבינציה במסגרת תמ"א 38/2, הפטור מהיטל השבחה על ממ"ד אינו חל על זכויות שנמכרו ליזם; הפסיקה, שהפכה החלטה קודמת של ועדת הערר, עשויה להגדיל את היטל ההשבחה בפרויקטים דומים; בעלי הדירות עוד עשויים לערער לעליון
בעלי דירות שחתמו על עסקת קומבינציה עם יזם במסגרת תמ"א 38/2 יידרשו לשלם היטל השבחה גם על שטחי הממ"דים; זאת בשונה מעסקת תמ"א 38 רגילה או מהלך עצמאי של תוספת ממ"דים. ההחלטה התקדימית לאשר את גביית היטל ההשבחה על רכיב זה נקבעה על ידי בית המשפט המחוזי מרכז, בשבתו כבית משפט לעניינים מנהליים, בפסק דין שהפך החלטה קודמת של ועדת הערר המחוזית לפיצויים והיטל השבחה, וקיבל ערעור שהגישה הוועדה המקומית לתכנון ולבנייה ראשון לציון.
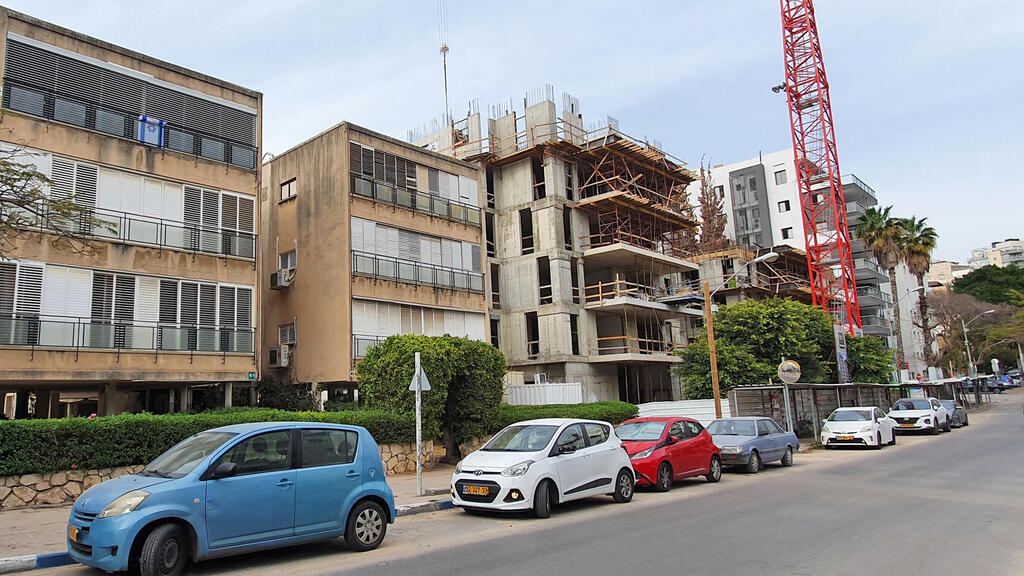
עסקת קומבינציה היא עסקה שבה בעלי הקרקע מעבירים ליזם חלק מהזכויות בנכס, ובתמורה מקבלים ממנו דירות או שטחים בפרויקט שייבנה. המחלוקת על היטל ההשבחה נוגעת לבניין בראשון לציון, שבו חתמו בעלי הדירות על הסכם קומבינציה עם חברה יזמית (צבי רפפורט בעלים ושות'). במסגרת העסקה, קיבל היזם היתר בנייה להוספת 70 יחידות דיור חדשות במתחם האלף בראשון לציון, בתמורה לחיזוק הבניין הקיים, הרחבת הדירות הקיימות והוספת ממ"דים. שמאי העירייה קבע כי היטל ההשבחה עומד על כ-2.2 מיליון שקל, לאחר שכבר הפחית משיעורו את שטחי הממ"ד הכלולים בפרויקט, מאחר שהניח כי שטח זה פטור מהיטל בדומה לבנייה רגילה של ממ"דים.
בעלי הדירות ערערו על גובה היטל ההשבחה, וועדת הערר המחוזית קיבלה את עמדתם במלואה וקבעה כי הפטור חל גם על חלקו של ההיטל המתייחס לזכויות שנמכרו ליזם במסגרת עסקת הקומבינציה - כלומר, פטור מלא מהיטל השבחה על כל רכיב הממ"ד בעסקה. הוועדה המקומית, באמצעות עו"ד יעקב ברכה, ערערה על החלטת הוועדה לבית המשפט.
השופט מוטי פירר דחה את הנימוקים של ועדת הערר שבגינם היא קיבלה את הערר של בעלי הדירות. השופט קבע כי אין יסוד לקביעת הוועדה כי זכויות בנייה לממ"דים אינן בגדר "השבחה" באופן קטגורי - מדובר בזכויות מקרקעין לכל דבר, שערכן עשוי לעלות כתוצאה מאישור תוכנית, בדיוק כמו כל זכות בנייה אחרת. עוד הוא קבע כי לשון החוק ברורה: הפטור ניתן בעד בנייה בפועל של מרחב מוגן מכוח היתר בנייה, ואינו חל על מימוש הזכויות בדרך של מכר, גם כשהמכירה היא חלק ממסלול שבסופו תיבנה בנייה פיזית של מרחבים מוגנים.
המשמעות היא שהפטור מהיטל השבחה על זכויות הממ"ד מצטמצם בחזרה למתכונתו המקורית - כלומר, חל רק כאשר בעל הדירה בונה את הממ"ד בעצמו מכוח היתר שהוצא לו באופן אישי, ולא כאשר הוא מוכר את הזכות ליזם במסגרת עסקת קומבינציה. עבור ועדות מקומיות ברחבי הארץ, מדובר בפסיקה משמעותית שעשויה להגדיל באופן ניכר את בסיס המס שניתן לגבות מבעלי דירות המוכרים את זכויותיהם ליזם, ולבלום ניסיונות קודמים שכבר צברו תאוצה בוועדות ערר שונות להרחיב את תחולת הפטור. יחד עם זאת, ייתכן שבעלי הדירות יערערו לבית המשפט העליון וינסו להפוך את ההחלטה שוב.


