




הקופה הדשנה של קופות הגמל קורצת לסוכני הביטוח, אבל לא מתאימה לכולם
סוכנויות ביטוח בוחנות כניסה לניהול כספי החוסכים, במקום להסתפק בעמלות הפצה; פרופיט שוקלת להקים חברת גמל וליהנות גם מדמי הניהול; המהלך עשוי לשנות את יחסי הכוחות בענף, אך מעורר חשש לניגודי עניינים
האם סוכנויות הביטוח הגדולות, ששולטות בחלק ניכר מהפצת מוצרי החיסכון בישראל, עומדות להפוך גם לגופים שמנהלים את כספי החוסכים? האפשרות הזו עשויה לשנות את יחסי הכוחות בשוק: אחרי שנים שבהן חברות הביטוח ובתי ההשקעות רכשו סוכנויות כדי להבטיח לעצמם ערוצי הפצה, כעת עולה האפשרות שהמפיצים עצמם יהפכו גם ליצרנים. קבוצת פרופיט, שבוחנת הקמת חברת גמל משלה, עשויה להיות חלוצה במהלך, אך בענף חלוקות הדעות בשאלה אם סוכנויות גדולות נוספות ילכו בעקבותיה.
הפוטנציאל הכלכלי ברור: בשנת 2025 שילמו חברות הביטוח והגופים המוסדיים לבעלי רישיון עמלות בהיקף של 13.2 מיליארד שקל, עלייה של 10% לעומת השנה הקודמת, לפי דוח רשות שוק ההון. מתוכן, 3.14 מיליארד שקל שולמו בתחום הגמל והפנסיה בלבד, זינוק של 19% בתוך שנה. הסכומים ממחישים את חשיבותם הגוברת של הגופים השולטים בערוצי ההפצה. אלא שלחלק מהסוכנויות הגדולות כבר לא מספיק ליהנות מעמלות: הן בוחנות אפשרות לקבל גם נתח מדמי הניהול שמשלמים החוסכים לגופים המוסדיים.
לכאורה, אין איסור גורף על שילוב בין הפצה לניהול מוצרי חיסכון. סוכנות בעלת הון מספק, יכולות ניהול השקעות ומערכי בקרה מתאימים יכולה לבקש רישיון לניהול קופות גמל. השאלה היא אם הרגולטור יאשר זאת ואם המהלך ישתלם מבחינה עסקית. אם סוכנויות הביטוח יתחילו לנהל בעצמן את כספי החוסכים, הן יוכלו ליהנות גם מדמי הניהול וגם מהחיסכון בעלויות ההפצה של מוצריהן.
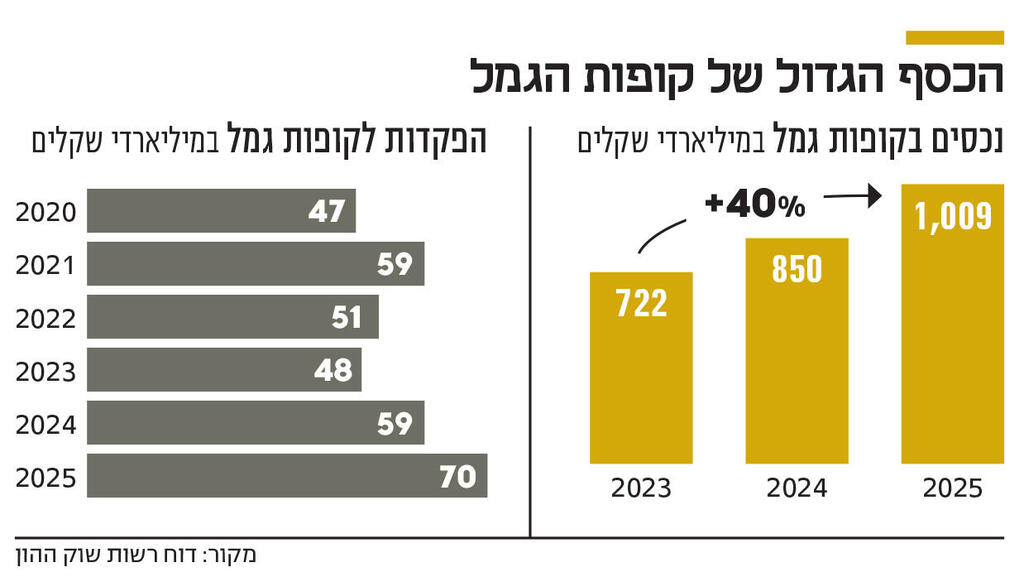
בסביבת פרופיט, שבשליטת אסף בנאי ושלומי אלברג, משדרים ביטחון באפשרות להקים חברת גמל. לטענת בכירים בענף, הקבוצה עומדת בדרישות הרלוונטיות לקבלת רישיון ואינה צופה מניעה מהותית לאישור המהלך. לדבריהם, זו אינה יוזמה חדשה אלא צעד אסטרטגי שהקבוצה נערכה אליו כבר בשלב מוקדם בהתפתחותה. להערכת בכירים בענף, שוק הגמל עדיין נהנה מזרם הפקדות מתמשך ויש בו מקום לשחקנים נוספים שיוכלו לצמוח ולפעול ברווחיות. עם זאת, ההערכה היא שהסיכוי לגל משמעותי של סוכנויות עצמאיות שיקימו חברות גמל נמוך, במיוחד לנוכח המחירים הגבוהים שחברות הביטוח היו מוכנות לשלם בשנים האחרונות עבור רכישת סוכנויות.
השאיפות של פרופיט להיכנס לתחום ניהול החיסכון אינן חדשות. לכלכליסט נודע כי לפני כמה חודשים התעניינה הקבוצה גם בהצטרפות לקבוצת משקיעים שתתגבש לרכישת השליטה באלטשולר שחם, עוד לפני העסקה שנרקמה בעניינו. בכיר בענף הסוכנויות סבור שאין מניעה עקרונית למהלך. "אם יש לך מספיק כסף והון עצמי, אין סיבה שסוכנות ביטוח גדולה ועצמאית לא תוכל להקים חברה לניהול קופות גמל", הוא מסביר. לדבריו, "אני חושב שההחלטה של פרופיט היא החלטה יזמית נכונה. יש להם ערוץ הפצה, והם אומרים: בואו נהיה גם יצרן". להערכתו, סוכנות גדולה שתקים חברת גמל משלה תוכל להפנות אליה כ־20%–30% מפעילות ההפצה שלה. עם זאת, הוא מדגיש שהלקוחות אינם עוברים באופן אוטומטי: "הלקוחות לא עושים בדיוק מה שאומרים להם. בסוף צריך להסביר ללקוח מה נכון לו, בטח כשמדובר בהרבה כסף".
בשנת 2023 ביקש משרד האוצר לפעול דווקא בכיוון ההפוך: להגביל את יכולתן של חברות הביטוח לרכוש סוכנויות הפצה. במסגרת חוק ההסדרים קודמה הצעה להקפיא רכישות נוספות, והוקם צוות בין־משרדי בהשתתפות משרד האוצר, רשות שוק ההון ורשות התחרות, כדי לבחון את ניגודי העניינים הנוצרים כאשר אותו גוף גם מייצר מוצרי חיסכון וגם מפיץ אותם. אלא שבדוח הסופי שפרסם הצוות בינואר 2025 לא הושגה הסכמה על הגבלת הבעלות של גופים מוסדיים בסוכנויות. במקום זאת, הומלץ לשנות את מודל התגמול של כלל הסוכנים ולהרחיב את חובות הגילוי על קשרי בעלות. הגבלות הבעלות לא יושמו, וחברות הביטוח המשיכו להחזיק בסוכנויות הפצה.
המהלך של פרופיט עשוי שלא להתאים לשאר ענף הסוכנויות. פרופיט אינה סוכנות טיפוסית: היא כבר ניסתה להיכנס לתחום ניהול ההשקעות באמצעות בית ההשקעות מגדלור, ניסיון שלא צלח כמתוכנן. החברה, שהיתה ציבורית, אף נמחקה מהבורסה. כיום מחזיקה פרופיט במערך השקעות ובפעילות קרנות גידור המנהלת כ־700 מיליון שקל. בקבוצה פועלים מנהלים בעלי ניסיון משמעותי בשוק המוסדי, והיא גם הוכיחה נכונות להתעמת עם גופים פיננסיים גדולים.
בקרב סוכנויות הענק האחרות קיימת התלבטות. ראובן טיוטאני, בעל סוכנות הביטוח תלפיות, מספר כי בעבר שקל להקים זרוע לניהול מוצרי חיסכון, אך חזר בו, בין היתר בעקבות עמדתם של בכירים אחרים בתלפיות. לדבריו, אין מניעה שמתחרים יקימו חברות גמל, אך כיום הוא סבור שעדיף לשמור על הפרדה בין ניהול מוצרי החיסכון להפצתם, בעיקר כדי לשמור על האובייקטיביות של הסוכן כלפי לקוחותיו. סוכנויות ענק עצמאיות נוספות בשוק הן קלי וקבוצת גור. גם ארבע עונות, סוכנות הביטוח שבשליטת IBI, יכולה בתיאוריה להקים פעילות גמל, מאחר שבית ההשקעות IBI הוא מהגדולים בישראל, אך למרות גודלו אינו מחזיק בפעילות גמל.
עד כמה ערוץ הפצה חזק יכול להזניק פעילות גמל חדשה? התשובה נמצאת בכניסתה המחודשת של חברת הביטוח איילון לתחום. באוגוסט האחרון, החודש הראשון לפעילותה, גייסה איילון כ־1.2 מיליארד שקל, ובספטמבר הוסיפה גיוס בסכום דומה. בתוך חודשיים בלבד צברה פעילות הגמל שלה כ־2.2 מיליארד שקל בנכסים, בעיקר הודות למערך סוכני הביטוח ששיווק את מוצריה, לצד תמריצי הפצה משמעותיים.
איילון אינה סוכנות שהפכה לחברה המנהלת מוצרי חיסכון, אלא חברת ביטוח שחזרה לשוק הגמל. אולם הצלחתה המהירה ממחישה את כוחם של סוכני הביטוח לנתב מיליארדי שקלים בין הגופים המוסדיים. עבור סוכנויות גדולות, המשמעות העסקית ברורה: במקום להסתפק בעמלות על הפצת מוצרי החיסכון של אחרים, הן יכולות ליהנות גם מדמי הניהול שמשלמים החוסכים.
פעילות הגמל של איילון צפויה להתמזג עם פעילות הגמל של אלטשולר שחם בעקבות רכישת חברת הגמל של אלטשולר שחם בידי ווישור, בעלת השליטה באיילון. אולם אחד התנאים המקדימים שהציבה איילון הוא שתתאפשר לה פעילות סוכנים נפרדת — תנאי שממחיש מחדש את תלותן הגבוהה של חברות הביטוח בסוכנים העצמאיים.


