



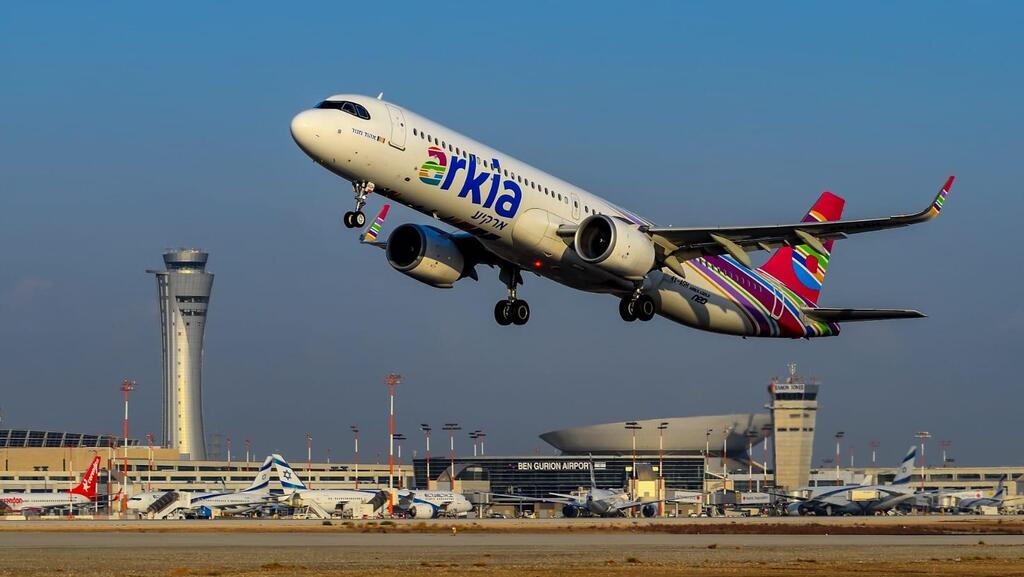
תנחת לקרקע המציאות? השבוע הגורלי של ארקיע
האחים נקש מבקשים להזרים הון לחברת התעופה, שנקלעה לגירעון; הצעד ידלל את מניות העובדים, שמאיימים להכריז סכסוך עבודה; בעלי השליטה קיבלו הצעות לרכישה, בין היתר מהמתחרה ישראייר, אך הסיכוי לעסקה נמוך
היום צפוי להיות היום הסוער ביותר בארקיע בשנים האחרונות, כשמשפחת נקש, בעלת השליטה, צפויה לבצע מהלך של הזרמת הון שיביא לדילול העובדים שמחזיקים כיום באמצעות תאגיד תו"ת 22% ממניות החברה. העובדים מתנגדים לדילול, טוענים כי הוא לא חוקי וצפויים להכריז על סכסוך עבודה. את העובדים מוביל אבי אדרי, שגם שלח להם מכתב ביום שישי האחרון בו הדגיש כי העובדים לא יוותרו על זכויותיהם. לדברי גורמים בענף, פגיעה בפעילות החברה מצד העובדים עלולה להיות אנושה מבחינת ארקיע, שגם כך סובלת מגירעון בהון של כ־60 מיליון דולר.
ארקיע נמצאת בצומת דרכים, ועל הפרק נמצאות עסקאות מכירה אפשריות. אחת מהן היא לקבוצה של שלושה משקיעים - יריב לרנר, אבי אלקיים ומשפחת ורור - אפשרות שמקובלת על העובדים אבל פחות על האחים נקש. ורור הוא ישראלי ערבי־נוצרי, מבעליה של קבוצת הכדורגל הפועל רמת השרון. אלקיים הוא בעל השליטה בחברת השירותים שחר ומבעלי חברת הביטוח אנקור. הבולט מבין השלושה הוא לרנר, שאמור להצטרף לשניים באם בדיקות הנאותות שיערכו יגיעו לכדי מתווה עסקה. לרנר מתמחה בהבראת חברות ובין היתר מחזיק בשליטה בנגב קרמיקה, שאותה רכש כשהיתה בקשיים והביא אותה לבורסה, ובחברת הסלולר וויקום, שנמצאת בהליכי מכירה לפלאפון.
האחים נקש, מצידם, רואים במכירה או מיזוג לישראייר פתרון טוב, אבל מיזוג כזה הוא בסיכוי נמוך מאוד. רשות התחרות לא תאפשר אותו, אלא אם העילה תהיה "פירמה כושלת": חברה בקשיים שאין הצעות אחרות לרכוש אותה אפילו במחיר סמלי או אפסי, ובמקרה כזה עדיף לה להימכר למתחרה מאשר להתפרק.
במקביל לניסיון המכירה, משפחת נקש בוחנת גם מיזוג עם שלד בורסאי. מהלך כזה, אם יבשיל, יהיה כרוך בהזרמת הון לארקיע של עשרות מיליוני שקלים שיגייס השלד מהציבור. למהלך כזה עשוי להצטרף גם שלומי פוגל, בעל השליטה במספנות ישראל ושותפם של האחים בחברת אמפא, שנחשב למבין בהבראת חברות.
הרחבת הפעילות לא הביאה יציבות
מה גרר את ארקיע למצב הזה, ואיך יכול להיות שהפער בינה למתחרות - ישראייר ואל על - כה משמעותי? ארקיע נהנתה בשנים האחרונות מהיעדרן של חברות תעופה זרות ומהביקוש לטיסות בתקופות שבהן התחרות הצטמצמה. על פניו, מצב זה היה אמור להיטיב עם תוצאות החברה. היא הרחיבה את פעילותה, נכנסה ליעדים ארוכי טווח והגדילה את נתח השוק שלה בנתב"ג מכ־3.8% לפני מלחמת חרבות ברזל לכ־11% בספטמבר 2026. אלא שהתרחבות הפעילות לא הבטיחה לה יציבות פיננסית. לפי הערכות, החברה הפסידה יותר מ־30 מיליון דולר מתחילת 2026, והאחים נקש מבקשים להזרים לה הון נוסף כדי למנוע הידרדרות עד כדי חדלות פירעון, מהלך שצפוי לדלל את מניות העובדים שעומדים על 20%.
הפגיעה בארקיע קשורה גם למבנה העסקי שלה. כחברה קטנה יותר, עם צי מצומצם ותזרים מוגבל, היא רגישה במיוחד לתנודות בביקושים, למחירי הדלק ולשינויים ביטחוניים. כשטיסה ארוכת טווח יוצאת בתפוסה נמוכה, העלויות הקבועות של המטוס, הצוות והדלק הופכות לנטל. לפי גורמים בענף, חלק מההפסדים השנה נבעו גם מטיסות לא מלאות ליעדים רחוקים, כמו בנגקוק וניו יורק.
גם רשת הקווים של ארקיע נפגעה מהמציאות הביטחונית ומהקשיים התפעוליים. הקו לדובאי, שאותו הפעילה לפני מבצע "שאגת הארי", הוקפא לאחר שגורמי הביטחון בישראל אסרו על חברות התעופה הישראליות לטוס לאיחוד האמירויות. בסוף ספטמבר הודיעה החברה כי היא נערכת לחידוש הקו, תכננה להפעיל שתי טיסות יומיות ואף החלה במכירת כרטיסים, אך בסוף אוקטובר הודיעה כי הקו לא יצא לפועל בעקבות החמרת דרישות האבטחה ומחלוקות בין השב"כ לרשויות באמירויות. במקביל, גם עצרה את מכירת הכרטיסים למרקש בעקבות הנחיית גורמי הביטחון.
גם הקו המתוכנן לטוקיו לא יצא לדרך. הרשויות ביפן לא אישרו לארקיע להפעילו באמצעות מטוס בחכירה רטובה, כלומר מטוס המגיע עם צוות, תחזוקה וביטוח. החברה נאלצה לבטל ארבע טיסות שכבר מכרה לסוף אוקטובר ולתחילת נובמבר, וניסתה למצוא פתרון באמצעות מטוסים שבבעלותה. בארה"ב התעורר קושי נוסף: שינוי רגולטורי צפוי להגביל החל ממרץ 2027 את האפשרות להפעיל טיסות לארה"ב באמצעות מטוסים חכורים. הדבר עלול לסבך את המשך הפעלת הקו לניו יורק, שאותו השיקה ארקיע רק בפברואר 2025.
הפער בין החברות הישראליות בולט במיוחד על רקע הדו"ח הרבעוני של אל על, שפורסם בחמישי. חברת התעופה, שבבעלות קני רוזנברג, מינפה את המשבר בענף לטובתה. אל על רשמה ברבעון השלישי הכנסות שיא של 1.2 מיליארד דולר, עלייה של 18% לעומת הרבעון המקביל. צבר ההזמנות שלה הגיע לשיא של 1.1 מיליארד דולר, בעיקר בעקבות ניסיון חטיפת מטוס פליי דובאי. לחברה היו בסוף ספטמבר מקורות נזילים של כ־2 מיליארד דולר ועודף נזילות של כ־910 מיליון דולר, והיא הודיעה על חלוקת דיבידנד של כ־116 מיליון דולר.
הפער בין ארקיע למתחרות נובע גם מהיכולת לממן השקעות ולהתמודד עם תקופות חלשות. ארקיע היא חברה פרטית שאינה מפרסמת דו"חות כספיים, ולכן מצבה הפיננסי אינו גלוי לציבור. לפני המשבר האחרון, האחים נקש דרשו 170 מיליון שקל. משא ומתן קודם עם איש העסקים האמריקאי אליוט זמל, שלפי הפרסומים היה קרוב לעסקה לפי שווי של 140 מיליון שקל, לא הבשיל.
ישראייר חולמת להיות קבוצת תעופה
מנגד, ישראייר, שבשליטת איש העסקים רמי לוי, נמצאת בתנופת השקעות. במכתב לעובדי החברה ששלח ביום שישי המנכ"ל, אורי סירקיס, הוא הציג את התשתיות שבנתה החברה בשנים האחרונות, וציין גם רכישה של שישה מטוסים צרי גוף ושני מטוסים רחבי גוף, שלדבריו מעניקה לחברה יתרון תזרימי של יותר מ־2.5 מיליון דולר בחודש. האסטרטגיה של ישראייר אינה מסתכמת בהגדלת מספר הטיסות. החברה הציבה יעד להטיס 3.5 מיליון נוסעים ב־2030 ולהפעיל חמישה מטוסים רחבי גוף, עשרה מטוסים צרי גוף ולפחות ארבעה מטוסים פרטיים. סירקיס הציג במכתב ששלח את רכישת ארקיע כהזדמנות להאיץ את התוכנית וליצור קבוצת תעופה שתפעיל שני מותגים תחת תשתית אחת. לדבריו, איחוד הפעילות עשוי לחסוך הוצאות תפעול משמעותיות וליצור צי של חמישה מטוסים רחבי גוף ו־15 מטוסים צרי גוף תחת דגל ישראלי.
עם זאת, גם ישראייר אינה חסינה מהמשבר בענף. במחצית הראשונה של 2026 היא הפסידה כ־35.5 מיליון דולר, בין היתר בעקבות הפגיעה בפעילות במלחמה. ההבדל הוא שניגוד לארקיע, במקביל להפסדים היא המשיכה לרכוש מטוסים ולהשקיע בתשתיות.

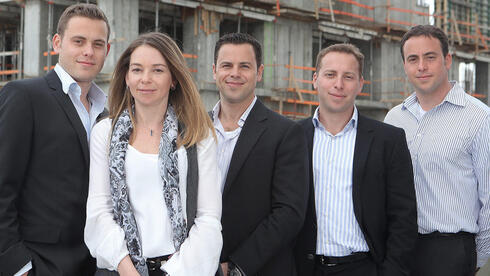
האחים נקש: אבי (מימין), ג'ו ורפי, בעלי השליטה בארקיע. רואים במיזוג עם ישראייר כפתרון טוב אך הוא צפוי להיתקל בהתנגדות של רשות התחרות
(Photo: Tal Shahar)
בכל תרחיש של רכישה, לוי למעשה יידרש להזרים כ־40 מיליון דולר לארקיע, מצב שיותיר את האחים נקש עם מעט מאוד רווח, אם בכלל. במקביל יש להניח שיקדם תוכנית התייעלות כדי למנוע כפל משרות בחברות, שלא תתקבל בהבנה בקרב עובדי ארקיע.
נקודה נוספת שתוביל למתיחות בין הצדדים היא ההחלטה האם לטוס בשבת. ארקיע היא חברת התעופה הישראלית היחידה שטסה בשבת, ובעבר העובדים איימו לשבות כשעלה ניסיון למכור את החברה לגורמים חרדיים שביקשו להפסיק זאת. לוי הוא אדם דתי, וישראייר לא טסה בשבת במטוסים שבבעלותה, רק חכורים.
אבל המכשול העיקרי בעסקה כזאת הוא אישור רשות התחרות. הסיבה אינה רק גודלן של החברות, אלא העובדה שמדובר בשתי מתחרות ישירות, שתיים מתוך שלוש חברות התעופה הישראליות הגדולות. לפי נתוני ספטמבר 2026, אל על הטיסה כ־681 אלף נוסעים בנתב"ג, ישראייר כ־288 אלף וארקיע כ־245 אלף. כלומר, ישראייר וארקיע הטיסו יחד כ־533 אלף נוסעים בחודש, היקף שמתקרב לזה של אל על. בחישוב על בסיס כ־2.2 מיליון נוסעים בטיסות בינלאומיות באותו חודש, מדובר בכ־24% מהתנועה לעומת כ־31% לאל על. רשות התחרות תבחן גם את החפיפה בין הקווים, את כוחן של החברות בקווים ספציפיים, את יכולתן להעלות מחירים ואת האפשרות של חברות זרות להיכנס ולהתחרות.
הדרך המשפטית שעשויה לאפשר לרשות לאשר מיזוג כזה, גם אם הוא מעורר חשש לפגיעה בתחרות, היא כאמור "דוקטרינת הפירמה הכושלת". מדובר במהלך חריג שמאפשר רכישה כאשר הוכח שהחברה הנרכשת עומדת לצאת מהשוק ממילא, כך שהפגיעה בתחרות תתרחש גם אם העסקה לא תאושר. בישראל נדרשים שלושה תנאים מצטברים: כשל כלכלי ממשי שמעמיד את החברה בסכנת יציאה מהשוק, ללא חלופה סבירה להמשך פעילותה; הוכחה שלא נמצא רוכש חלופי שהעסקה עמו היתה פוגעת פחות בתחרות; והוכחה שהנזק התחרותי כתוצאה מהמיזוג אינו גדול מהנזק שהיה נגרם אילו החברה היתה קורסת.
במקרה של ארקיע, התנאי הראשון עדיין אינו מובן מאליו. ההפסדים והצורך בהזרמת הון מעידים על מצוקה, אך אינם מוכיחים כשלעצמם קריסה בלתי נמנעת. גם התנאי השני מציב אתגר, שכן הועלו כבר הצעות נוספות לרכישת ארקיע, בין היתר מלרנר וועד עובדי רשות שדות התעופה. התנאי השלישי הוא כנראה המורכב ביותר. רשות התחרות תצטרך להשוות בין שתי אפשרויות: מיזוג ארקיע לקבוצת ישראייר, או יציאתה של ארקיע מהשוק. החברות יצטרכו להוכיח כי השארת המטוסים, הקווים, זכויות הטיסה והמותג אצל החברה הרוכשת עדיפה לציבור על פני סגירת החברה.
נטל ההוכחה מוטל על ישראייר וארקיע, וכבר היו תקדימים בנושא. ב־2005 אישר הממונה על ההגבלים העסקיים דאז, דרור שטרום, את רכישת רשת קלאבמרקט שקרסה בידי שופרסל, תמורת כ־825 מיליון שקל. קלאבמרקט כבר היתה בחדלות פירעון והותירה חובות של יותר ממיליארד שקל. תקדים נוסף הוא מיזוג רשת וערוץ 10 ב־2018. הממונה אישר את המיזוג לאחר שהשתכנע כי ערוץ 10 עלול לצאת מהשוק אם לא יימצא פתרון, וכי לא נמצא רוכש חלופי שפגיעתו בתחרות תהיה קטנה יותר. המקרה של ארקיע שונה, כיוון שהחברה לא במצב של חדלות פירעון.


