










ראיון
"כשהריבית עלתה ל־4.75%, הבנקים לא יכלו להשאיר את הלקוח על 0%"
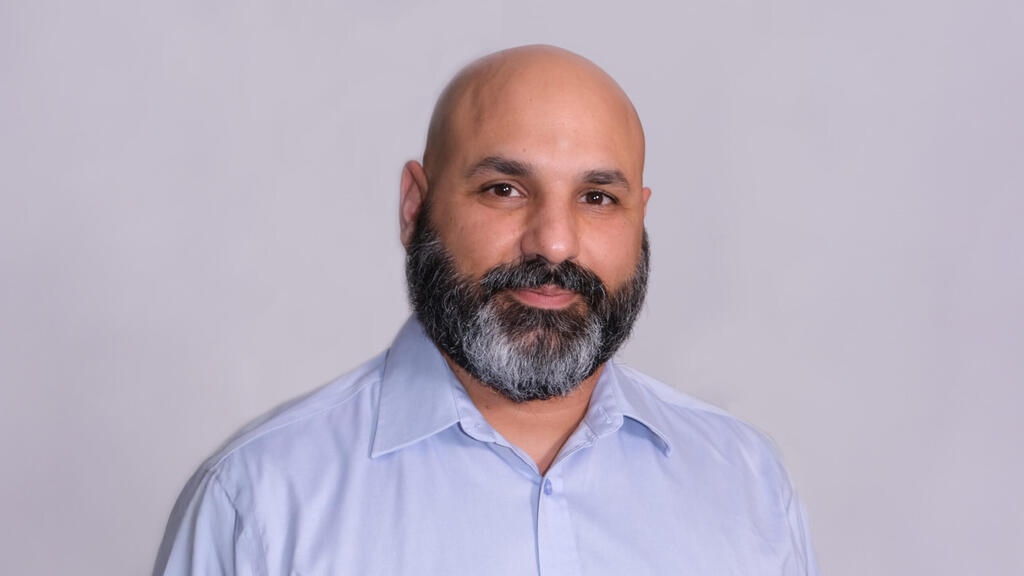
כך אומר לכלכליסט גילעד מנו, הכלכלן מטעם התובעים בתביעה הייצוגית שאושרה נגד לאומי, מזרחי טפחות, דיסקונט והבינלאומי. לדבריו, הבנקים הפיקו יותר מ־20 מיליארד שקל מכספי העו"ש מאז העלאות הריבית
ב־22 בספטמבר ענף הבנקאות הישראלי קם לבשורות מפתיעות. זאת כאשר שופט בית המשפט המחוזי מרכז, שמואל בורנשטין, אישר תובענה ייצוגית נגד לאומי, מזרחי טפחות, דיסקונט והבינלאומי. טענת הייצוגית נגד הבנקים היא פשוטה, 500 מיליארד שקל של הציבור שוכבים בחשבונות עו"ש, הבנקים משתמשים בהם כמקור מימון זול, ולא משלמים עליהם ריבית.
השופט דחה חלק מעילות התביעה, אך קבע שיש לה סיכוי סביר בעילת עשיית עושר ולא במשפט. "בחירת המבקשים... להותיר את כספיהם בחשבון העו"ש, אינה מהווה משום היתר למשיבים להפיק מהם רווחים בלא לזכות את המבקשים בריבית", כתב. את ההכרעה ביסס בראש ובראשונה על דברי נגיד בנק ישראל עצמו, אמיר ירון: "הרווחיות הגבוהה נשענת במידה רבה על יתרות העו"ש המשמעותיות שהציבור מחזיק בחשבונותיו. אלו מהוות מקור מימון זול ויציב עבור הבנקים, בעוד שהן אינן מניבות תשואה ראויה ללקוחות".
תג המחיר על הנזק שנגרם ללקוחות שהותירו את ההון שלהם בעובר ושב נקבע על בין 3.6 מיליארד שקל ל-5.1 מיליארד שקל. מי שקבע את ההערכה הוא הכלכלן גילעד מנו, ששימש כמומחה הכלכלי מטעם התובעים. לטענת מנו שעון העצר לא עצר ביום המשפט, כלומר הנזק שנגרם ללקוחות הבנק צומח מדי יום כאשר לדבריו "מאז הבנקים המשיכו בהתנהלותם, והנזק המשיך להצטבר", בראיון ראשון לכלכליסט מאז אישור התביעה הדרמטי.
מאפריל 2022 העלה בנק ישראל את הריבית מ־0.1% ל־4.75% בתוך כשנה. מנו הסביר כיצד חושב הנזק התיאורטי לחוסכים: "כשבנק ישראל מעלה ריבית, הוא רוצה לקרר את הביקושים במשק: להקשות על לקיחת הלוואות לצריכה ולעודד את הציבור לחסוך. בצד ההלוואות הבנקים ידעו להעלות ריביות, והרגשנו את זה היטב במשכנתאות ובאשראי הצרכני. אבל את הריבית על הפקדונות הם לא העלו מספיק, ובעו"ש השאירו אותה על אפס. השינוי בריביות שרואה הלקוח ביחס לשינוי בריבית בנק ישראל מגיע אל הלקוח נקרא 'תמסורת'. על פי בנק ישראל בפקדונות היומיים, התמסורת עמדה בפברואר 2025 על 6% – לעומת יותר מ־100% בריבית החובה. ורק כ־8.6% מיתרות העו"ש נושאות ריבית כלשהי. על כן, הציבור שנמצא ביתרות זכות לא רואה תמריץ לחסוך, וממשיך לצרוך כפי שצרך כשהריבית הייתה אפסית", אומר מנו ומוסיף כי "כך הבנקים למעשה פוגעים באפקטיביות המדיניות המוניטרית של בנק ישראל".
אם הלקוחות יודעים שהעובר ושב (עו"ש) אינו נושא ריבית, ובכל זאת בחרו להשאיר את הכסף שם – מה בדיוק הכשל הכלכלי כאן?
מנו: "הציבור הרחב ברובו אינו מודע לעומק המשמעויות והאפשרויות הפיננסיות העומדות לרשותו. למעשה במשך עשור וחצי, ריבית בנק ישראל הייתה אפסית או קרובה לכך. הציבור התרגל למצב שבו אין ריבית על הפקדונות ועל העו"ש, ונוצר מצב שמטעה את הציבור לגבי זכויותיו ומה שמגיע לו, בייחוד כשהריבית החלה לעלות. מעבר לכך, מדובר בהיעדר כוח מיקוח. ללקוח הממוצע, שמחזיק אלפים או עשרות אלפי שקלים בודדים בעו"ש, אין יכולת מיקוח מול הבנקים. המערכת מורכבת מחמישה בנקים מסחריים שאף אחד מהם לא הציע ריבית על העו"ש. מדובר בקבוצת ריכוז (אוליגופול) שאינה מאפשרת תחרות אמיתית".
יציבות על חשבון הציבור
חישוב הנזק כאמור נעשה על בסיס תמסורת בין רווחי הבנק כתוצאה מעליית הריבית לבין הריבית שהיא מעניקה ללקוחותיה. בנק ישראל סירב לאורך השנים לקבוע תמסורת קשיחה. לכן נטען כי אישור בית המשפט הוא למעשה התערבות גסה שלו באוטוריטה של בנק ישראל. "בנק ישראל אינו מתערב בשיעור התמסורת בטענה שכפיית תמסורת תפגע ביציבות הבנקים. אבל אני כופר בטענה זו", אומר מנו. "כשכל העלאת ריבית מגיעה למרווח של הבנקים, הרווחיות שלהם עולה. אם זה היה מתחלק בין הציבור לבנק, היציבות לא הייתה נפגעת – הרווחיות פשוט הייתה עולה פחות. הדרישה היא לא שהמרווח לא יגדל, אלא שיגדל בצורה סבירה והוגנת. במכתבו לראש הממשלה ביוני 2023 כתב הנגיד: 'אני מתנגד נחרצות להתערבות בתמחור המוצרים הבנקאיים ולקביעת מחיר אחיד. קביעת מחיר, הסביר, גורמת לכל השחקנים להתכנס סביב המחיר שנקבע ובכך מדכאת תחרות והתייעלות'. בנק ישראל עצמו אומר שחייבת להיות תמסורת נאותה על יתרות זכות – כלומר שהיום אין כזו. הוא כן חושב שצריך לשלם ריבית, רק לא רוצה שהחוק יקבע כמה בדיוק. לכן אני לא מציע ריבית מינימום אלא תמסורת מינימום, וזה הבדל גדול. המחיר לא ייקבע בחוק באופן נוקשה, אלא ייגזר מריבית בנק ישראל וישתנה איתה כל הזמן. מעל הרצפה הזו הבנקים יתחרו בשוק חופשי".
התיקון לחוק הבנקאות, שעבר במאי 2025, מחייב לשלוח הודעה ללקוח שיתרתו בעו"ש עלתה על 15,000 שקל במשך רבעון רצוף, עם מידע על חלופות השקעה. הוא לא מחייב לשלם ריבית, וגם לא להעביר כספים אוטומטית לפיקדון. החיוב הביא לסגירת קבוצת הנפגעים מצד בית המשפט, והשופט קבע שמשעה ש"המחוקק אמר את דברו", אין מקום לחייב את הבנקים מכאן והלאה לשלם ריבית על העו"ש.
נציגי הבנקים בטענותיהם טוענים מנגד כי מדובר ב"תובעים סדרתיים", כלומר שלא מדובר בתביעה לטובת הציבור אלא בניסיון לגזור קופה. מה תגובתך לכך?
"אני המומחה הכלכלי וזה לא מקומי לענות על כך. להשקפתי מדובר בטענה משפטית ריקה מתוכן. הציבור סובל מחוסר אוריינות פיננסית, והבנקים ניצלו זאת כדי להפיק רווחים שלא כדין ועושר שלא במשפט. החוק מאפשר לאזרחים להגיש בקשה לייצג את הציבור במקום שנעשה בו עוול. בית המשפט בחן טענה זו, דחה את הטענה ואישר את הבקשה, מתוך הבנה שנעשה כאן עוול ציבורי. כאשר מדובר בעושק בהיקף של מיליארדי שקלים מהציבור, ראוי ונכון לתמרץ תובעים המייצגים את הציבור ונושאים בסיכונים ובעלויות המשפטיות".
האם בחישובים ובחוות הדעת שלכם לקחתם בחשבון את עלויות התפעול, דרישות הנזילות, הביטוח והפיקוח המוטלים על הבנקים?
"בוודאי. אין טענה שהבנקים אינם צריכים להרוויח. זכותם להרוויח, ואף להרוויח יותר כאשר הריבית עולה – מכיוון שהם נושאים בסיכוני אשראי ובעלויות תפעול. עם זאת, כשמנתחים את סביבת הריבית, את מרווחי האשראי ואת הנתונים על שיעורי התמסורת בחשבונות שכן זוכים לריבית על העו"ש המסקנה היא ששיעור התמסורת עומד על כ-63% בחשבונות אלו. מכאן, שכשהריבית עולה מ-0.1% ל-4.75%, הבנק אינו יכול להשאיר את הריבית ללקוח על 0%. החישוב של התמסורת הראויה משאיר לבנקים מרווח רווח נאה, ואינו פוגע ביציבותם הפיננסית".
אם בית המשפט היה מבקש ממך כעת לנקוב במספר אחד – מהו סכום הנזק או הרווח שלא כדין שהפיקו ארבעת הבנקים מנכסי הציבור?
מנו: "בחוות הדעת המקורית הוערך הנזק ב-5 מיליארד שקל, חוות הדעת נכתבה ביוני 2023 והנזק חושב לנתונים שהיו ידועים אז, וזאת תוך לקיחת מקדמי זהירות ותמסורת של 63%. מאז כתיבת חוות הדעת, הנזק המשיך להצטבר. אם בוחנים את סך הרווחים שהפיקו הבנקים מהחזקת כספי העו"ש ברמות הריבית החדשות, מדובר בסכום שעולה אל מעבר ל-20 מיליארד שקלים. החישוב המדויק לגבי החלק שמתוכו אמור לחזור לציבור תלוי בשיעור התמסורת המדויק שייקבע בין אם בפשרה ובין אם ע"י בית המשפט ובנתונים המעודכנים של יתרות העו"ש בכל חודש וחודש".
גילעד מנו הוא מייסד מאקרו פיננסים ומשמש המומחה כלכלי מטעם התובעים בבקשה שאושרה, עו"ד יצחק אבירם מייצג את המבקשים.


