











ניתוח
חברות הביטוח מסתערות על המעוז האחרון של הבנקים: המשכנתאות
הראל הודיעה כי תרחיב משמעותית את הפעילות בתחום המשכנתאות שנשלט ב־95% על ידי הבנקים, מנורה כבר בשוק, כלל והפניקס נערכות להיכנס; חברות הביטוח מכוונות ללווים שהבנקים יתקשו לממן בעקבות שינוי בהנחיות בנק ישראל; בענף מזהירים: פערי הרגולציה יעבירו את הסיכון מהבנקים לשוק החוץ־בנקאי
חברות הביטוח מסתערות על אחד המעוזים האחרונים שנותרו בשליטה כמעט מוחלטת של הבנקים – שוק המשכנתאות. כלכליסט חשף בשבוע שעבר כי הראל מרחיבה את פעילותה בתחום והקימה חברה ייעודית שמציעה תנאים גמישים יותר מהבנקים בכל הנוגע לפריסת תשלומים. מנורה מבטחים כבר החלה השנה להציע משכנתאות, כלל ביטוח סימנה את הענף וצפויה להגדיל את פעילותה בתחום, והפניקס נערכת להיכנס לשוק באמצעות גמא. יוצאת דופן היא מגדל, שפועלת במודל שונה ואינה רואה באשראי מנוע צמיחה אטרקטיבי.
הבנקים מחזיקים כיום בכ־95% משוק המשכנתאות, וב־2025 לבדה נלקחו משכנתאות בהיקף של כ־110 מיליארד שקל. גם נתח קטן מהשוק יכול אפוא להפוך בתוך שנים ספורות לתיק אשראי של עשרות מיליארדי שקלים עבור חברות הביטוח.
אלא שחברות הביטוח אינן מגיעות כדי להתחרות בבנקים דווקא במקום שבו הם חזקים ביותר. זוג צעיר שרוכש דירה ראשונה ונהנה מהכנסה יציבה יקבל בדרך כלל בבנק מימון זול יותר. חברות הביטוח מחפשות את האזור שבין הבנק לבין חברות האשראי החוץ־בנקאיות המסורתיות: לקוחות טובים, בעלי נכסים ובעלי יכולת החזר, שזקוקים למימון שהבנק מתקשה או אינו יכול לספק להם במבנה המבוקש.
הראל מכוונת למיליארדים
"אנחנו לא יכולים להתחרות במערכת הבנקאית בריביות לזוגות צעירים", אומר אריק פרץ, סמנכ"ל הכספים של הראל ויו"ר הראל משכנתאות. לדבריו, היתרון של הבנקים הוא קודם כל במקורות המימון הזולים שלהם. מנגד, חברות הביטוח נהנות מגמישות רבה יותר במבנה האשראי.
הראל תרחיב את פעילות המשכנתאות שלה לאחר חג הסוכות. היא אינה מתחילה מאפס: לקבוצה תיק משכנתאות בהיקף של קרוב ל־3 מיליארד שקל, שרובו מורכב ממשכנתאות הפוכות. פעילות זו, לדברי פרץ, כבר מייצרת רווח של יותר מ־40 מיליון שקל בשנה. בשנתיים האחרונות בנתה הראל גם תיק של כמה מאות מיליוני שקלים במשכנתאות רגילות, "מתחת לרדאר". בפברואר הוקמה הראל משכנתאות כחברה נפרדת תחת הראל השקעות, במטרה להרחיב את הפעילות ולהשתמש בתשתיות, בכוח האדם ובמערכות שכבר קיימים בקבוצה.
התזמון של הראל, חברת הביטוח השנייה בגודלה לפי שווי שוק, אינו מקרי. החל ב־1 באוקטובר ייכנס לתוקף שינוי של בנק ישראל באופן חישוב יחס ההחזר של לווים בבנקים. במסגרת השינוי, כאשר לווה מבקש הלוואה נוספת המובטחת באותו נכס, הבנק יידרש להביא בחשבון גם את ההחזרים על הלוואות קודמות המובטחות בנכס, בכפוף לתנאים שנקבעו בהוראה. השינוי צפוי להקשות בעיקר על לקוחות שכבר מינפו את דירתם ומבקשים אשראי נוסף. חברות המשכנתאות החוץ־בנקאיות, ובהן חברות הביטוח, אינן כפופות להוראות אלה, ולכן עשויות להפוך לחלופה עבור חלק מהלווים שיתקשו לקבל מהבנקים את המימון המבוקש.
בהראל מציעים מוצרים שחורגים מהמסגרת שבה פועלים הבנקים. במוצרים מסוימים החברה מאפשרת מימון של עד 80% משווי הנכס, דחיית תשלומי קרן לתקופה של עד עשר שנים על חלק של עד 15% מההלוואה, ובמימון של עד 60% – גם פריסה של המשכנתא לתקופה של עד 40 שנה.
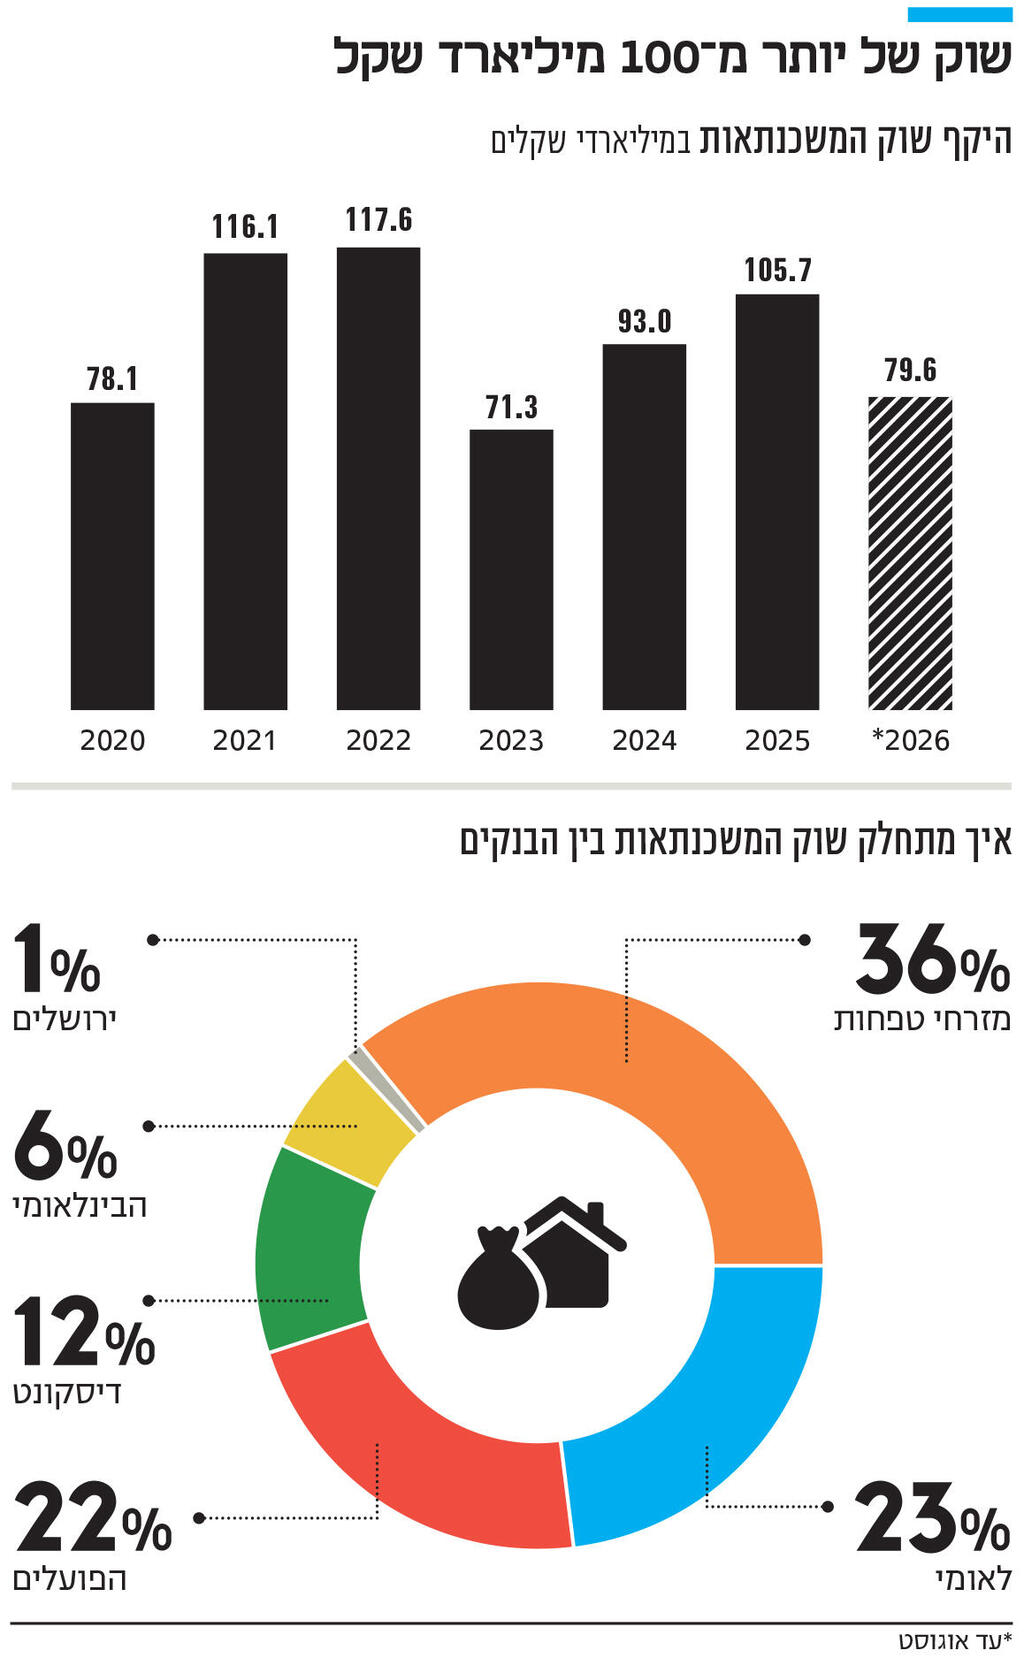
בבנקים, לשם השוואה, שיעור המימון המרבי עומד על 75% ברכישת דירה יחידה, 70% למשפרי דיור ו־50% למשקיעים, ותקופת המשכנתא מוגבלת ל־30 שנה.
אחד השווקים שחברות הביטוח מנסות להשתלט עליהם הוא שוק המשכנתאות בדרגה שנייה – אשראי נוסף שניתן כנגד דירה שכבר משועבדת. "פה החיתום והזהירות קריטיים", אומר קובי קלמן, מנכ"ל הראל משכנתאות. לדבריו, החברה גייסה עובדים, מכשירה כוח אדם ומשקיעה במערכות לקראת הרחבת הפעילות לאחר החגים. בהראל מדגישים כי אין בכוונתם להפוך לעוד חברת אשראי שפונה למסורבי בנקים. "אנחנו לא מחפשים פלחי שוק מסוכנים", אומר קלמן. "אנחנו מחפשים אנשים 'נקיים', ללא פשיטות רגל או רקע בעייתי, שרק צריכים עוד סכום כסף".
אחד מקהלי היעד של חברות הביטוח הוא רוכשי דירות שנכנסו בשנים האחרונות למבצעי 20/80 – שילמו 20% ממחיר הדירה ואת היתרה נדרשים לשלם כעת, עם מסירתה.
חלק מהרוכשים מגלים שהמשכנתא שהם יכולים לקבל כיום אינה מספיקה להשלמת העסקה, בין היתר בשל הריבית הגבוהה, מגבלות המימון ויכולת ההחזר. חלקם שוקלים לבטל את הרכישה, גם במחיר של אובדן חלק מהכסף שכבר שילמו. עבורם, אשראי חוץ־בנקאי או משכנתא בדרגה שנייה עשויים לספק את המימון החסר ולאפשר להשלים את העסקה. כך הסבירו בכירי החברה בשיחה עם כלכליסט.
הראל אינה לבד. ביוני האחרון פרסם כלכליסט כי הפניקס, חברת הביטוח הגדולה בישראל, נערכת לפעילות משכנתאות שתפעל באמצעות גמא, זרוע האשראי שלה. בחברה הסבירו כי המהלך הוא חלק מאסטרטגיה להרחבת פעילות האשראי ללקוחות פרטיים וליצירת סינרגיה עם האשראי הצרכני ועם המימון ליזמי נדל"ן למגורים. מנורה מבטחים החלה גם היא השנה להציע משכנתאות ופועלת בתחום גם בשיתוף עם קרן אשראי של IBI. כלל ביטוח מתמקדת בעיקר במשכנתאות הפוכות, ובמקביל מחזיקה במכלול, חברת אשראי חוץ־בנקאי שמפתחת, בין היתר, פעילות בתחום המשכנתאות. מגדל, לעומתן, אינה מאמינה בשלב זה מספיק בתחום האשראי כדי להצטרף למרוץ ובינתיים פועלת באמצעות שיתופי פעולה עם גופים אחרים.
הכניסה של חברות הביטוח לענף המשכנתאות אינה זוכה לקונצנזוס. לדברי בכיר בענף האשראי, הפער בין הרגולציה החלה על הבנקים לבין זו שחלה על השוק החוץ־בנקאי עלול לדחוף סיכונים אל מחוץ למערכת הבנקאית, במקום להעלים אותם. "בנק ישראל עוצר את רגליהם של הבנקים, ולעומת זאת השוק החוץ־בנקאי מתפרע", הוא אומר. "לוקחים סיכונים, ומאיפה הכסף שלהם? מהבנקים עצמם או מהגופים המוסדיים".
"שלא נגיע למצב של סאב־פריים"
הטענה מקבלת משנה חשיבות על רקע ההידוק הנוסף של מגבלות בנק ישראל שייכנס לתוקף באוקטובר. חברות האשראי אינן נדרשות לפעול באותה מתכונת כמו הבנקים, ולדברי הבכיר, מצב זה טומן בחובו פוטנציאל לסיכון.
"הבעיה היא כשנותנים אשראי בלי בדיקה אמיתית של יכולת ההחזר, אלא רק על בסיס שווי הנכס. כשאני רואה למי נותנים כסף, אני בולע את הרוק", מסביר בכיר בשוק הבנקאות. "צריך להטיל מגבלות ברורות יותר על האופן שבו המוסדיים מזרימים את הכסף, כדי שלא נגיע למצב של סאב־פריים".
בהראל דוחים את ההשוואה בין חברות הביטוח לבין חברות האשראי החוץ־בנקאיות המסורתיות. פרץ טוען כי לגופים המוסדיים יש מקורות ארוכי טווח, מערכות חיתום, דירוג ומותג שמאפשרים להם לבחור לקוחות בסיכון נמוך יותר. לדבריו, המבחן האמיתי יגיע רק בעוד כמה שנים: "משכנתאות זה עסק לטווח ארוך. איכות החיתום ואיכות הלקוחות ייבחנו אחרי מספר שנים. נראה במרתון הזה כמה גופים ימשיכו וכמה יצליחו להוכיח יכולות חיתום לאורך זמן עם הפסדי אשראי נמוכים".
וזו אולי השאלה הגדולה שמרחפת מעל המרוץ החדש. חברות הביטוח עשויות להביא תחרות לשוק שנשלט במשך עשרות שנים כמעט לחלוטין בידי הבנקים, ולהציע פתרונות ללקוחות שנופלים בין מגבלות המערכת הבנקאית. אבל ככל שהיתרון התחרותי שלהן נשען על האפשרות לתת אשראי שהבנקים מוגבלים במתן שלו, כך מתחדדת גם השאלה אם מדובר בתחרות שמפזרת את הכוח במערכת הפיננסית – או בסיכון שפשוט עובר מהדלת הקדמית לדלת האחורית.


