












פסק הדין טלמון מרקו, ראוי היה לפסוק אחרת
פס"ד המלא (ו"ע 46008-03-22) מיום 13.10.2026 26 דוחה עררו של טלמון מרקו ומותיר על כנו חיוב מס רכישה עודף של למעלה מ-3 מיליון שקלים
הח"מ יצגו בהליך בפני בימ"ש המחוזי ת"א.
פסק דין שגוי המצדיק ערעור, המעדיף שמרנות פרוצדורלית דווקנית על פני "גביית מס אמת" יצירת התנהלות שלטונית אסימטרית וחסרת תום לב.
העדפת "סופיות השומה" על פני עקרון היסוד של "מס אמת"
דחיית הערעור מבוססת על חלוף הזמן (איחור של כ-3.5 חודשים, מעבר ל-4 השנים שבסעיף 85), תוך קביעה, "גובר משקלו של אינטרס סופיות השומה".
מוסכם, שבמועד העסקה הנכס היה, פיזית, "מעטפת" בלבד. משמע, גביית מס רכישה עודף, במודע, השומה אינה משקפת המציאות הכלכלית. הפסיקה קבעה, מועדים אינם "מסך ברזל". משהרשות מודה בקיום עיוות מס קיצוני, ההגינות השלטונית וגביית מס אמת - גובר על עקרון סופיות הדיון.
אסימטריה שלטונית חמורה וריקון חובת ההגינות
התקבלה עמדת הרשות, שאין חובה לסימטריה בין סיווג הנכס אצל המוכר (מס שבח) לבין סיווגו אצל הרוכש (מס רכישה). הרי קיימים הבדלים בהגדרות החוק למס שבח למול מס רכישה. כאן, יש זהות עובדתית-פיזית בנקודה, האם הבנייה הסתיימה, אם לאו. הרשות הפעילה סמכותה לפי סעיף 85, פתחה את שומת המוכרים וקבעה, כי מדובר ב"דירת מעטפת" כדי לשלול הטבות מס.
הפיכת הרישום ל"חד-סטרי" – כך שהמדינה משנה את העובדות כדי לגבות יותר מס שבח מהמוכר, אך מסרבת להחזיר מס רכישה לרוכש, מהווה הפרה בוטה של חובת ההגינות המוגברת החלה על רשות ציבורית.
עיוות דוקטרינת "העובדות החדשות" (סעיף 85)
הוועדה קבעה כי לא נתגלו בתיק "עובדות חדשות", שכן מרקו ידע שהדירה היא מעטפת כבר ב-2015.
העובדה החדשה" בנסיבות העניין אינה המצב הפיזי של הקירות, אלא החלטתה הרשמית והסופית של רשות המסים לשנות את סיווג הנכס. כל עוד הרשות לא קיבלה החלטה רשמית המתקנת את השומה אצל המוכרים (סוף שנת 2018), הסטטוס המשפטי של העסקה מבחינתה היה "דירת מגורים". החלטת הרשות לשנות את סיווג העסקה היא העובדה החדשה והחיונית שהקימה למרקו את עילת התיקון.
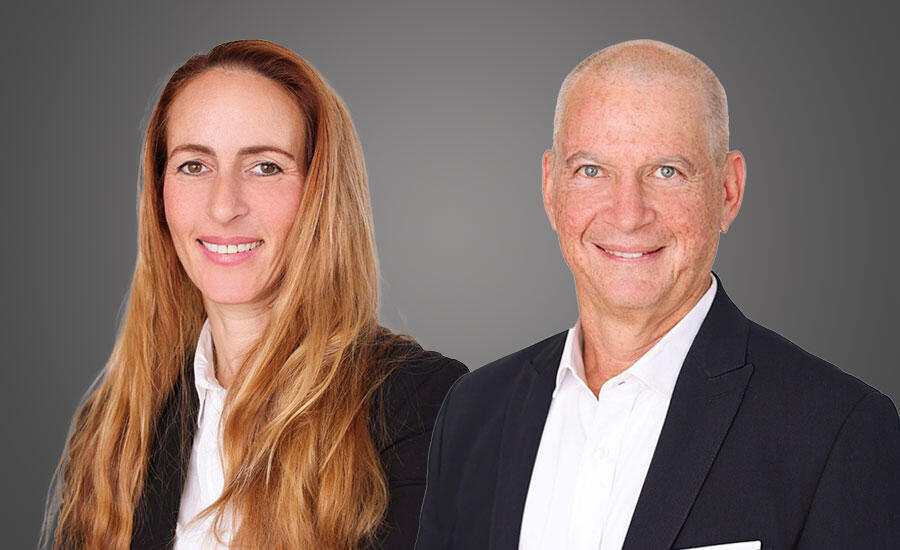
עו"ד אודי ברזלי ועו"ד קארין צוקרמן
(צילום: יח"צ)
החלה שגויה ומאולצת של חלופת "קבוצת רכישה" כמשענת קש לחשבון המס
בחוות דעתו של חבר הוועדה רו"ח צבי פרידמן, הועלתה הטענה (למעלה מן הצורך) כי גם אם הבקשה הייתה מוגשת בזמן, יש לסווג את הנכס כדירת מגורים כיוון שמרקו "נכנס בנעלי המוכרים" שהיו חברים בקבוצת רכישה משנת 2006. פסק הדין מתעלם לחלוטין מכך שבמועד הרכישה (ספטמבר 2015), הבניין כבר קיבל טופס 4, חובר לחשמל והיה מאוכלס. למרקו אין חלק בהסכם השיתוף, בתשלום למארגן, ובהתחייבות ל"קבוצה" להקמת בניין.
הקביעה, לפיה קבוצת רכישה "טרם סיימה את תפקידה" רק בשל תיקונים, היא מלאכותית ומסוכנת, המייצרת "כתם קבוצת רכישה" נצחי על נכסים, שנים קדימה.
שימוש שגוי בעקרון תום הלב כ"כלי ענישה" פיסקאלי
פסק הדין שזור ברמיזות חריפות לכך שמרקו "שיתף פעולה עם המוכרים" כדי לסייע להם להקטין את מס השבח, ולכן אינו זכאי ל"סעד" של הארכת מועד מטעמי ניקיון כפיים ותום לב. מרקו העיד, ועדותו לא נסתרה, כי מחיר העסקה (64 מיליון ש"ח) היה מוחלט, ותומחר במדויק לפי שווי של דירת מעטפת. הוא הדגיש כי לא הפיק שום הטבה, הנחה או "גניבת סוסים" מכך שהמוכרים דרשו לדווח על הנכס כדירת מגורים לצורכי המס שלהם. הפיכתו ל"שותף לדבר עבירה" ונעילת שערי בימ"ש, עם גביית יתר של מיליוני שקלים, היא ענישה פיסקאלית בלתי מידתית, לא חוקית.
הפיכת "חרב" להגנת הנישום ל"מגן" עבור הרשות
עד לפס"ד מיטל אביבי רייך (עליון, פברואר 2021), עמדתה ההיסטורית של הרשות הייתה קשיחה: סעיף 107 אינו מאריך את תקופת 4 השנים, שבסעיף 85 (תיקון שומה). פס"ד רייך שינה את המצב וקבע הלכה מהפכנית: סעיף 107 מאפשר הארכת המועד לתיקון שומה, גם בחלוף 4 שנים, לשם גביית מס אמת ולמנוע עיוותי דין. בית המשפט קמא לקח ההלכה שמטרתה המקורית היא להגמיש את הנוקשות הפרוצדורלית לטובת הנישום, והפך אותה למחסום נוקשה עוד יותר. הוועדה ציטטה מתוך פסק דין רייך את דברי השופט מינץ, לפיהם יש צורך ב"סיבה מספקת", אך יצקה לתוכם פרשנות כה מצמצמת ודווקנית ("רק במקרים חריגים ויוצאי דופן"), עד שהיא למעשה רוקנה מתוכן את הלכת רייך והפכה את הארכת המועד לאות מתה. בית המשפט לא יישם את רוח פסק דין רייך – שהיא העדפת המהות וצדק המיסוי על פני קידום "סופיות השומה" כערך מוחלט. לפי סעיף 107(א) "המנהל" רשאי להאריך כל מועד ע"ב "סיבה מספקת". הועדה קבעה הבחנה מלאכותית: הנישום צריך להראות סיבה מספקת לאיחור עצמו (מדוע השתהה), ולא סיבה מהותית לתיקון השומה (מדוע המס שגוי).
הפרדה מוחלטת בין "סיבת האיחור" ל"מהות הטעות בשומה" היא כשל לוגי ומשפטי. במשפט המנהלי שאלת הארכת המועד תלויה תמיד בצירוף של שני אלמנטים: סיבת העיכוב וסיכויי ההליך המהותי. כאשר מדובר בטעות מוסכמת שבה אזרח שילם למעלה מ-3 מיליון ש"ח עודפים שלא כדין (סיווג שגוי של מעטפת), גובה העוול הכלכלי כשלעצמו מהווה חלק בלתי נפרד מה"סיבה המספקת". הועדה טעתה כשבחנה את השיהוי (של 3.5 חודשים בלבד מעבר ל-4 שנים) "במעבדה נקייה" ומנותקת מהעובדה שהמדינה מחזיקה בידיה מיליוני שקלים שלא כדין.
התעלמות ממניעה אובייקטיבית ("חוסר שקיפות הרשות") כעילה לסעיף 107
לפי הפסיקה "סיבה מספקת" להארכת מועד מתקיימת, כאשר יש מניעה עניינית וממשית בידיעת מלוא העובדות. הוועדה גלגלה את האשמה על מרקו, בטענה שבשנת 2018 הוא נחקר והבין שיש "משמעות מיסויית" למצב המעטפת. אולם, בית המשפט שגה בהבנת הדינמיקה מול רשות המסים: בחודש יוני 2018 הרשות רק חשדה וחקרה. היא לא קיבלה שום החלטה רשמית. רק בנובמבר 2018 תוקנה השומה של המוכרים באופן סופי. הרשות הסתתרה מאחורי חובת סודיות (סעיף 105א) ולא שלחה למרקו הודעה רשמית שהשומות של המוכרים תוקנו והנכס סווג סופית כ"מעטפת", למרקו הייתה מניעה אובייקטיבית לדעת שהסטטוס המשפטי של העסקה השתנה.
ציפיית הוועדה שמרקו ינחש מתי הסתיימו הליכי הרשות, לצד תיוג הסתמכותו על הגינות הרשות כ"השתהות מרצון", שגויה. האיחור בהגשת הבקשה לתיקון עמד על כ-3.5 חודשים בלבד. מנגד, הנזק הכלכלי: "קנס" מעל 3 מיליון ש"ח. התוצאה בלתי מידתית באופן קיצוני, בשל איחור פרוצדורלי זניח. הלכת רייך נועדה לפתוח דלתות נעולות בפני גביית מס אמת, ולא להוות מפתח בידי הרשות לנעילת שערים אלו.
פסק דינה של ועדת הערר בעניין טלמון מרקו מייצר תקדים מדאיג לפיו פרוצדורה, שיהוי קצר והשתחררות הרשות מחובת ההגינות שלה, מאפשרים למדינה להנציח גביית מס שאינו מס אמת.
עו"ד אודי ברזלי, עו"ד קארין צוקרמן, אודי ברזלי עורכי דין
d&b – לדעת להחליט


