

1 בחיסכון לפנסיה יש פרדוקס מובנה: התקופה שבה הכי נכון לחסוך לעת זיקנה היא כשאנחנו צעירים. כשאנחנו צעירים הפנסיה לא מעניינת אותנו. היא מתחילה לעניין אותנו ככל שאנחנו מתבגרים, אבל אם רק אז אנחנו נזכרים להתחיל לדאוג לה, אנחנו מגלים שזה כבר מאוחר מדי.
ב־20 השנה האחרונות מדינת ישראל הצליחה להתמודד עם הפרדוקס הזה בהצלחה יחסית: מינואר 2008 החיסכון לפנסיה הוא חובה לעובדים שכירים. במילים אחרות, כיום העובדים מוכרחים לחסוך לפנסיה, והמעסיקים שלהם מוכרחים להשתתף בחיסכון הזה.
היום זה נראה מובן מאליו, אבל אני עדיין זוכר את הוויכוחים הנוקבים סביב הפנסיה חובה. את האזהרות שהיא תגדיל את שיעור האבטלה, משום שהיא תכביד את הנטל על המעסיקים (לא קרה). את הטענות שזו פגיעה אנושה בזכותו של הפרט לבחור אם בכלל לחסוך לפנסיה, ומתי. את ההתעלמות מהעובדה הפשוטה שעובדים שלא מכריחים אותם לחסוך לפנסיה פשוט לא חוסכים, ובגיל הפרישה נופלים על כתפי המדינה. ובכל זאת, הוחלט על פנסיה חובה, והיא נהפכה להצלחה.
עכשיו במשרד ראש הממשלה (ובתמיכת משרד האוצר) יש מי שמנסים להחזיר אותנו 20 שנה לאחור.
אפשר להתחיל לחסוך לפנסיה מגיל 0. אם המדינה תיתן תמריצים כספיים משמעותיים כדי לא למשוך את "חיסכון לכל ילד" לפני גיל הפרישה - הילדים ייהפכו לפנסיונרים מיליונרים
2 עד ינואר 2008 החיסכון לפנסיה היה נחלתם של פריבילגים. עובדי המדינה והמגזר הציבורי זכו לפנסיה תקציבית (כלומר הם לא חסכו דבר רוב שנות החיסכון שלהם, והמדינה פשוט הבטיחה להם 70% משכרם האחרון, מכספי משלם המסים), גם עובדי הבנקים, וגם עובדים במקומות עבודה גדולים ומאוגדים, להם היו את קרנות הפנסיה הוותיקות. לשאר העובדים — רוב העובדים, שני שלישים — לא היה כיסוי פנסיוני כלל.
אני הייתי אחד מהם. נכנסתי לעבודה הרצינית הראשונה שלי בשנה האחרונה ללימודי התואר הראשון, לפני כ־20 שנה. המעסיק שלי לא חסך לי לפנסיה, כי הוא לא היה חייב. למרבה האירוניה, המעסיק שלי היה משרד האוצר. כדי להכפיל את האירוניה, לא עבדתי סתם במשרד האוצר, עבדתי באגף שוק ההון, שאמון על החיסכון לפנסיה (מאז הוא יצא מהאוצר ונהפך לרשות עצמאית).
הסכם פנסיה חובה שינה את זה. לא רק את העתיד הכלכלי שלי ושל שאר שני השלישים של העובדים במשק, אלא גם את המשק כולו. שיעור החיסכון זינק, וברגע שחסכונות הציבור זינקו היקף ההשקעות בשוק ההון זינק, וזו היתה זריקת מרץ לכלכלה. להצלחה תרמו מהלכים משלימים: הקמת קרנות פנסיה ברירת מחדל, בדמי ניהול מוזלים; שינוי הפריסה של רשת הביטחון הממשלתית לקרנות הפנסיה; החלת מודל ההשקעות החכם, שמגדיל את רמת הסיכון בהשקעה לעובדים צעירים. כל אלה עזרו, אבל העיקר הוא המהלך הראשון, החלת החובה לחסוך לפנסיה. זהו. ולראיה — אצל העצמאים החיסכון לפנסיה הוא חובה רק מ־2017, ושם אין מי שאוכף אותו כנדרש, ולכן היקף החסכונות לפנסיה עדיין לא גדול מספיק (וכנראה לעולם לא יהיה, שכן מעטים מאוד העצמאים שמסוגלים לחסוך 20% מההכנסה בכל חודש בלי מעסיק שיעזור בכך).
והנה, חרף ההצלחה, משרד ראש הממשלה פרסם השבוע הצעה לרפורמה בפנסיה חובה, שבעצם מבקשת לבטל את חובת החיסכון לעובדים לפני גיל 40. שיתחילו לחסוך רק כשהם מגיעים לגיל הזה. לפי הרפורמה המעסיקים יחסכו גם לעובדים צעירים יותר, אבל העובדים עצמם יתחילו לחסוך רק באמצע החיים.
הנימוק נשמע הגיוני: "בשנות העבודה הראשונות ניצבים צעירים מול אתגרים חריפים של דיור, משפחה והכנסה נמוכה. חובת ההפרשה בתקופה זו גורעת מההכנסה הפנויה שהיתה יכולה לשמש לצרכים מיידיים, ובקרב אוכלוסיות פגיעות היא מקשה על ההתמודדות עם הוצאות דחופות ומצמצמת את היכולת לצבור הון עצמי לרכישת דירה". ובקיצור, למה אנחנו מכריחים את העובדים הצעירים לחסוך לפנסיה אם דווקא בתחילת החיים שלהם הנטל הפיננסי על הכתפיים שלהם אדיר?
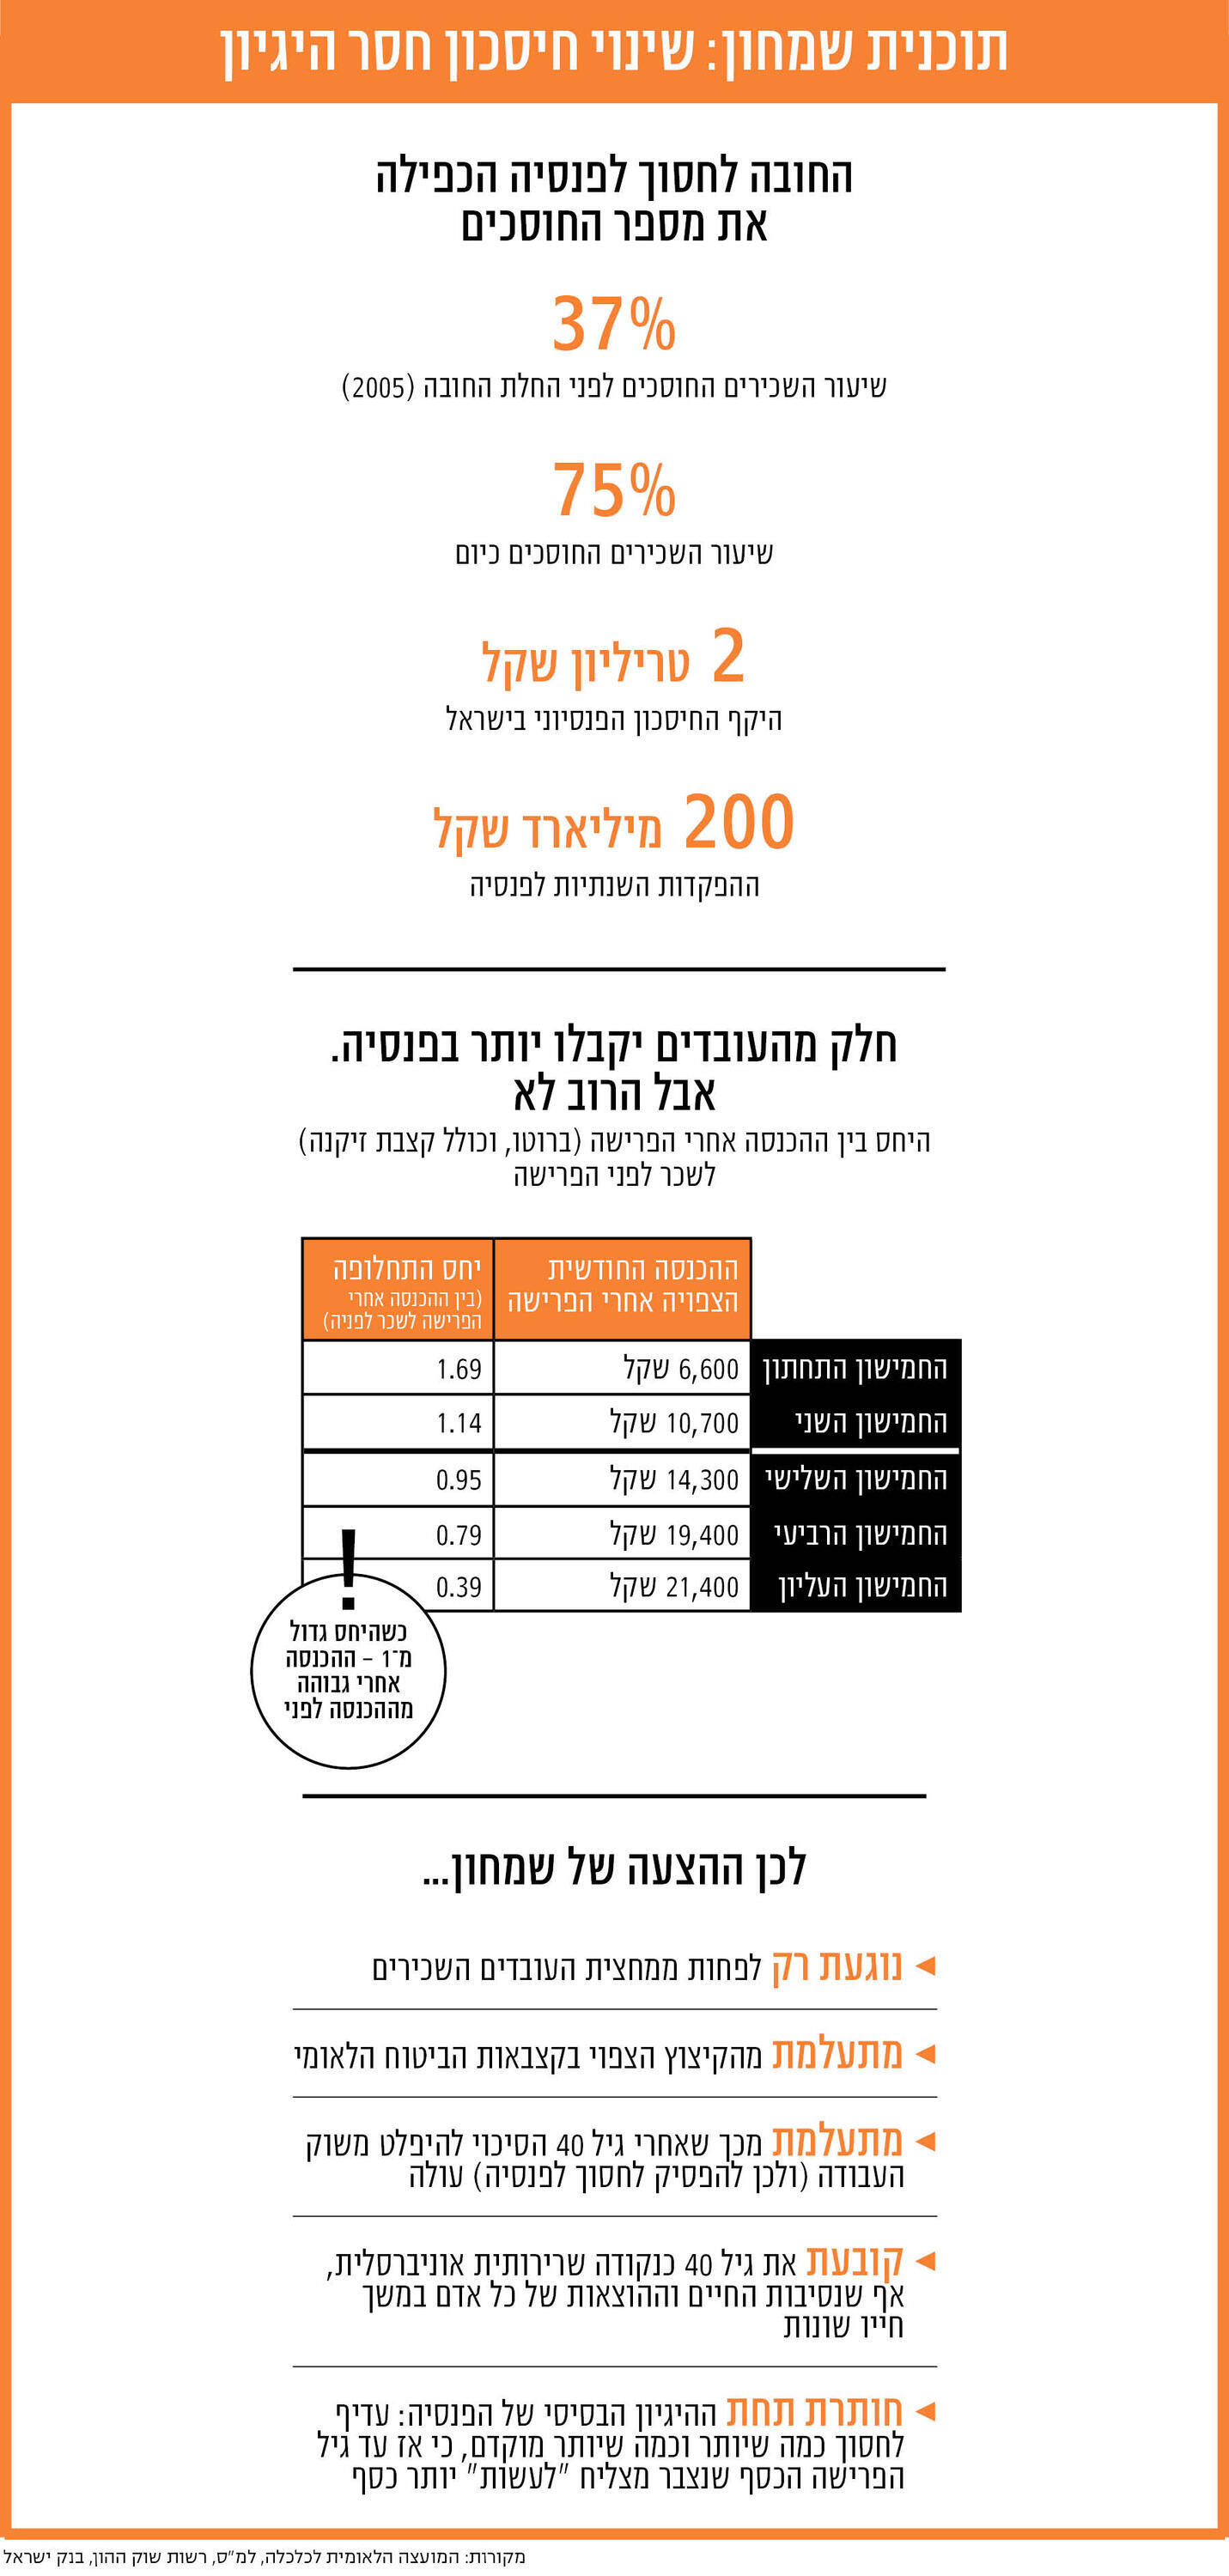
3 הטיעון הזה לא הגיע מהשמים. מחברי המסמך, היועץ הכלכלי של ראש הממשלה פרופ' אבי שמחון והחוקר אברהם זופניק מהמועצה הלאומית לכלכלה, הציגו חישובים שמעידים כי מערכת הפנסיה שלנו טובה מדי, ובה לחלק מהעובדים בגיל הפרישה תהיה הכנסה גבוהה יותר מהשכר שלהם לפני הפרישה (ראו דוגמאות בטבלה).
כדי להגיע לחישובים האלה החוקרים הסתמכו על שלל הנחות. אני די מסכים עם כולן, אבל חולק על המסקנות. לפי המודל של החוקרים, ההכנסה הגבוהה יותר בגיל הפרישה נוגעת לעשירונים התחתונים, לעובדים עם הכנסות נמוכות מאוד, סביב שכר המינימום. היא בעצם מתייחסת לשני החמישונים התחתונים, ל־40% מהעובדים. אבל בחמישונים האחרים, ובעיקר העליונים — שמשלמים את מרבית מס ההכנסה בישראל — זה לא נכון.
ההכנסה הגבוהה יותר בפרישה בקרב החמישונים התחתונים לא חדשה, ולא מפתיעה. כי ההכנסה שלהם היא לא רק הפנסיה; הם משתכרים כל כך מעט והפנסיה שלהם כה נמוכה, שהמדינה משלימה אותה בקצבאות ביטוח לאומי. החיסכון הכפוי לפנסיה אכן "פוגע" בהם בגילי העבודה, אבל אחר כך זו שוב המדינה שצריכה לדאוג להם, מכספי משלם המסים. ואם המדינה חושבת שהשכר שלהם בגיל העבודה לא מספיק, היא יכולה לפעול כדי לשנות זאת. למשל, להעלות את שכר המינימום. ובכל מקרה, מה זה רלוונטי לכל השאר במשק?
נעזוב רגע את מי שמשתכרים שכר מינימום ונסתכל על הצד השני. בענפים רבים הסיכון של עובדים בני יותר מ־40 להיפלט משוק העבודה הוא משמעותי. יש יותר סיכוי שהייטקיסט בן 50 לא יעבוד תקופה ממושכת משעמיתו בן ה־30 לא יעבוד. לכן אין מקום לקחת את הסיכון הזה ולדחות את גיל תחילת החיסכון.
נניח רגע את כל זה בצד, ונזרום עם העיקרון — הנטל הכלכלי על זוגות צעירים אכן כבד מאוד. משכנתא, ילדים, מילואים, הכנסה נמוכה יחסית. אם כך, למה להקל בחיסכון הפנסיוני, או רק בחיסכון הפנסיוני? יש דרכים אחרות לעשות זאת. אפשר, למשל, לתת לצעירים פטור ממע"מ וממס הכנסה עד גיל 40. אפשר לחלק להם מענקים של מאות אלפי שקלים כדי שיקנו דירות. או תלושי מזון, כי בסופר יקר. אם ההצעות האלה נשמעות לכם מופרכות — והן אכן מופרכות — אז גם ההצעה של פרופ' שמחון צריכה להישמע לכם מופרכת.
ויש עוד סיבות להתנגד להצעה. היא לא מביאה בחשבון את ההנחה הסבירה שבשנים הקרובות המדינה תקצץ את קצבאות הביטוח הלאומי, ובייחוד את קצבאות הזיקנה. כבר היום המדינה משלמת יותר מ־40 מיליארד שקל בקצבאות כאלה בכל שנה, ועוד יותר מ־20 מיליארד בקצבאות סיעוד; ללא קיצוץ, לביטוח הלאומי ייגמר הכסף. אחרי קיצוץ כזה, העובדים בשכבות הנמוכות יישארו עם פחות כסף; כל שקל שיחסכו בגיל צעיר יהיה משמעותי להם, אז למה לוותר עליו?
ומאחורי הנימוק של הקלה על צעירים יש גם אינטרס של המדינה. כיום המדינה מעודדת את החיסכון לפנסיה בהטבות מס משמעותיות, שמסתכמות בכ־25 מיליארד שקל לשנה. אם עובדים מתחת לגיל 40 לא יחסכו לפנסיה, המדינה תחסוך בהטבות מס.
ומעבר לכל זה, ההצעה של שמחון חותרת תחת העיקרון הבסיסי ביותר של החיסכון לפנסיה — להתחיל לחסוך כמה שיותר, וכמה שיותר מוקדם. במקום לבנות הרגל של חיסכון, הרפורמה בונה הרגל הפוך.
4 ובכל זאת, אולי כן אפשר להקל על העובדים את נטל הפנסיה? אולי. ואפשר בהחלט לעשות זאת בלי להפוך את העיקרון הבסיסי. אפשר לעשות זאת גם מתוך הבנה שראשיתה של תקופת החיסכון לפנסיה חשובה מאחריתה, בגלל אפקט הריבית דריבית — ככל שהחיסכון יתחיל בשלב מוקדם יותר, כך יהיה אפשר לצמצם את שיעור החיסכון בתקופה מאוחרת יותר.
לכן אפשר, למשל, להתחיל לחסוך לפנסיה מגיל 0. כבר היום המדינה מחייבת הורים לתוכנית חיסכון לכל ילד. בהגיעם לגיל 18, הילדים האלה יכולים למשוך את הכסף. אבל אם המדינה תיתן להם תמריצים כספיים משמעותיים כדי שלא ימשכו אותו לפני גיל הפרישה — הילדים האלה ייהפכו לפנסיונרים מיליונרים.
או שהמדינה היתה יכולה להכניס בעצמה כסף לחשבונות הפנסיה של העובדים במקום הטבות מס. אם עד גיל 40 על כל שקל שאני מפקיד המדינה היתה מפקידה עוד שקל, זה היה מגדיל את בסיס החיסכון באופן ניכר. והמדינה גם היתה יכולה לקבוע, סוף כל סוף, שרכיב הפיצויים בפנסיה הוא לא באמת פיצויים, אלא פשוט חלק מהפנסיה שלנו, ולכן אי אפשר למשוך אותו, או שאפשר למשוך אבל רק בסכומים קטנים מאוד, לתקופה מוגבלת. מהלך כזה לבדו היה מגדיל את הפנסיה של חלק מהעובדים בשיעור ניכר.
עם צעדים כאלה, אחד או יותר מהם, אולי היא אפשר לאפשר לעובדים להתחיל לחסוך פחות לפנסיה. לא עד גיל 40, אבל אולי מגיל 40, שעד אליו הם כבר היו צוברים בסיס חיסכון גדול מספיק כדי שיתחיל לעשות מספיק כסף מעצמו. אבל רגע, מה זה בכלל הגיל הזה, 40? למה דווקא 40? מי שם את שמחון לקבוע עבור העובדים מה טוב להם? ואם יש עובדים שמעדיפים ליהנות מהכסף שלהם דווקא בגיל 40, כשהילדים כבר יותר גדולים? או להפך, שדווקא בגיל 40 הם הצליחו לקנות דירה ויש משכנתא וילדים צעירים, בעוד בגיל 30 הם חיו ברמת חיים יותר גבוהה ובזבזנית?
בקיצור, אם המדינה באמת רוצה לעזור, היא צריכה פשוט לעשות את ההפך מהמלצת שמחון. ואנחנו צריכים לזכור שלפרסום כזה בתקופת בחירות אין הרבה משמעות. כל מה שהיה חשוב למחבריו הוא שתצא כותרת באזורי "הנה תוספת של (עד) 500 שקל לנטו שלכם בכל חודש". שאר הפרטים לא חשובים. ככה זה כשלא מנהלים מדיניות אלא כלכלת בחירות, וכשלא דואגים לציבור אלא רק לכותרות.
הכותב הוא עיתונאי כאן חדשות



