











ממחר: בלי עמלות על צ'קים שחוזרים מסיבה טכנית
השלב הראשון ברפורמת עמלות העו"ש של בנק ישראל ייכנס מחר לתוקף, והבשורה המוחשית ביותר נוגעת להגבלת דמי כרטיס דביט. כמו כן יבוטלו עמלות כגון טיפול בירושות ועיזבונות
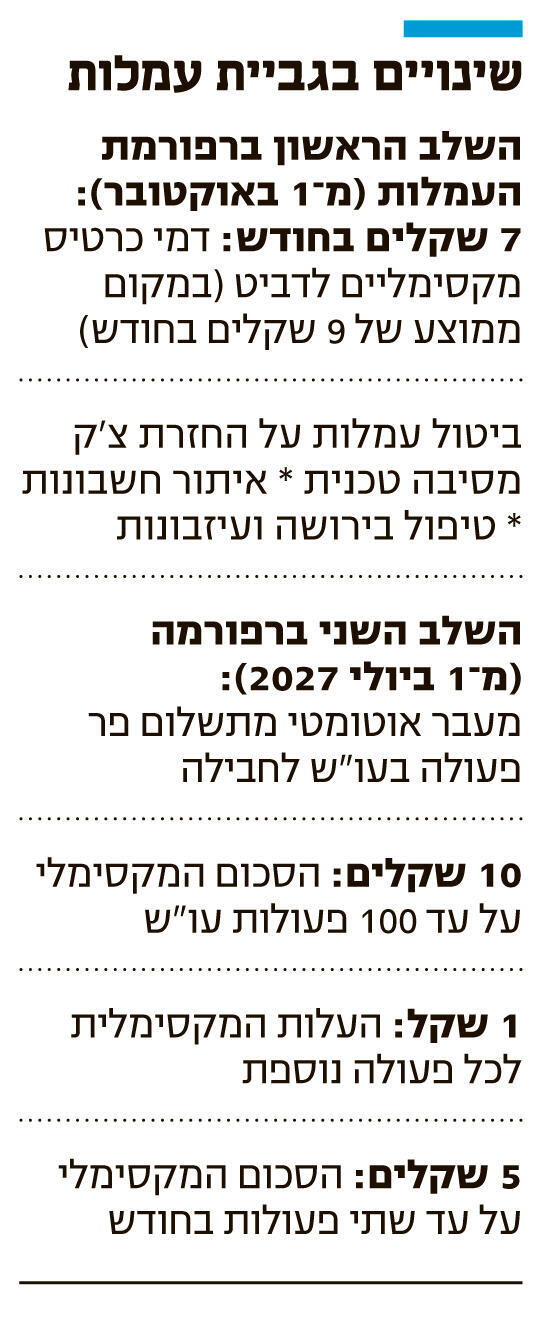
השלב הראשון ברפורמה בעמלות העו"ש של בנק ישראל ייכנס מחר לתוקף, והבשורה המוחשית ביותר נוגעת לכרטיסי החיוב המיידי (דביט). תקרת העמלה החודשית על כרטיסים אלו תוגבל ל־7 שקלים בחודש, בעוד הממוצע כיום עומד על 9 שקלים. מאחר שיש כיום כ־1.8 מיליון כרטיסי דביט, הורדת התעריף עשויה להביא לחיסכון של עשרות מיליוני שקלים בשנה.
במקביל הפיקוח על הבנקים מבטל כמה עמלות מיושנות. הבנקים לא יוכלו עוד לגבות עמלות על שירותי איתור חשבונות, טיפול בירושות ועיזבונות, וכן תבוטל לחלוטין העמלה שנגבית מכותב הצ'ק במקרה של החזרתו מסיבה טכנית. עלות שירות שינויים במועד הפירעון החודשי של משכנתא תוגבל ל־5 שקלים עבור כל אחד מארבעת השינויים הראשונים בשנה. לצד זאת, בנק ישראל מבטל החל מיולי את הפטור המובנה מדמי כרטיס דביט לתקופה של שלוש שנים שהבנקים חויבו לתת.
השלב השני, והמרכזי, של הרפורמה ייכנס לתוקף ב־1 ביולי 2027, אז תבוטל ברירת המחדל של תשלום עמלות פר פעולה, והיא תוחלף בשירות קבוע של "ניהול חשבון תשלום" שיחול על כלל הלקוחות ללא צורך בפעולת הצטרפות אקטיבית. הלקוחות ישלמו לכל היותר 10 שקלים בחודש עבור חבילה רחבה של 100 פעולות בסיסיות, ולקוחות שיבצעו עד שתי פעולות בחודש ישלמו מחיר מקסימלי של 5 שקלים. לפי נתוני בנק ישראל, העלות הממוצעת של ניהול חשבון עו"ש עמדה ב־2025 על 11.7 שקל בחודש.
בנקים שמעוניינים בכך יוכלו להקדים ולהציע את מבנה העמלות המחודש כבר ממחר, כלומר עם הכניסה לתוקף של השלב הראשון, אך ספק אם זה יקרה. הרפורמה כרוכה בביצוע שינויים במערכות הבנק, וצפויה להפחית את הכנסות הבנק מעמלות.
בשוק תחרותי ניתן היה לצפות שהבנקים ישאפו לבדל את עצמם ויקדימו להציע את מבנה העמלות המחודש, אך רמת התחרות בשוק בישראל אינה גבוהה מספיק. עם זאת, ייתכנו הפתעות: כשהכנסת חוקקה בשנה שעברה את החוק שמחייב את הבנקים לאפשר פתיחת פיקדון גם למי שאינם לקוחות עו"ש, מזרחי־טפחות בחר להקדים את מועד הכניסה לתוקף. אך עמלות עו"ש הן עניין אחר מגיוס פיקדונות, ואף שעמלות הן אחת הסיבות המרכזיות לתחושת חוסר ההוגנות הרווחת בקרב הציבור, לקוחות הבנקים מוכיחים פעם אחר פעם כי הם לא ממהרים לעזוב את הבנק שלהם.


