








דמרי בדרך החוצה מת"א־35; נותר לראות מי תצטרף אליה
ביום חמישי הקרוב ייכנס לתוקף עדכון הרכב מדד המניות הישראליות של FTSE; קרנות הסל, המבוססות על מדד זה, יתאימו באותו יום את החזקתן במניות בהתאם לעדכון; במקביל, השוק נערך לעדכון החצי־שנתי של מדדי אחוזת בית, וכבר מתמחר את השינויים הצפויים; מקומן של שופרסל וקנון בת"א־35 לא מובטח, ותדהר, אביסרור, אלפא תאו, אפקון וטלסיס מתמודדות על כניסה למדד ת"א־90
ב־21 באוגוסט, בשעות הערב, חברת המדדים FTSE פרסמה את העדכון החצי־שנתי של הרכב מדד המניות הישראליות כחלק ממדד המזרח התיכון ואפריקה. העדכון ייכנס לתוקף בסוף יום המסחר של יום חמישי הקרוב, 17 בספטמבר. באותו מועד קרנות הסל שמבוססות על מדדי FTSE יתאימו את החזקותיהן במניות בהתאם לשינוי בהרכב המדד ולשינוי במשקל היחסי של כל מניה במדד. FTSE היא אחת משתי חברות המדדים הבינלאומיות שלהן השפעה גדולה על מניות ישראליות; השנייה היא MSCI. קרנות הסל שמבוססות על מדדי FTSE מחזיקות בכ־2% מערך השוק של החזקות הציבור במניות הישראליות שנכללות במדדים.
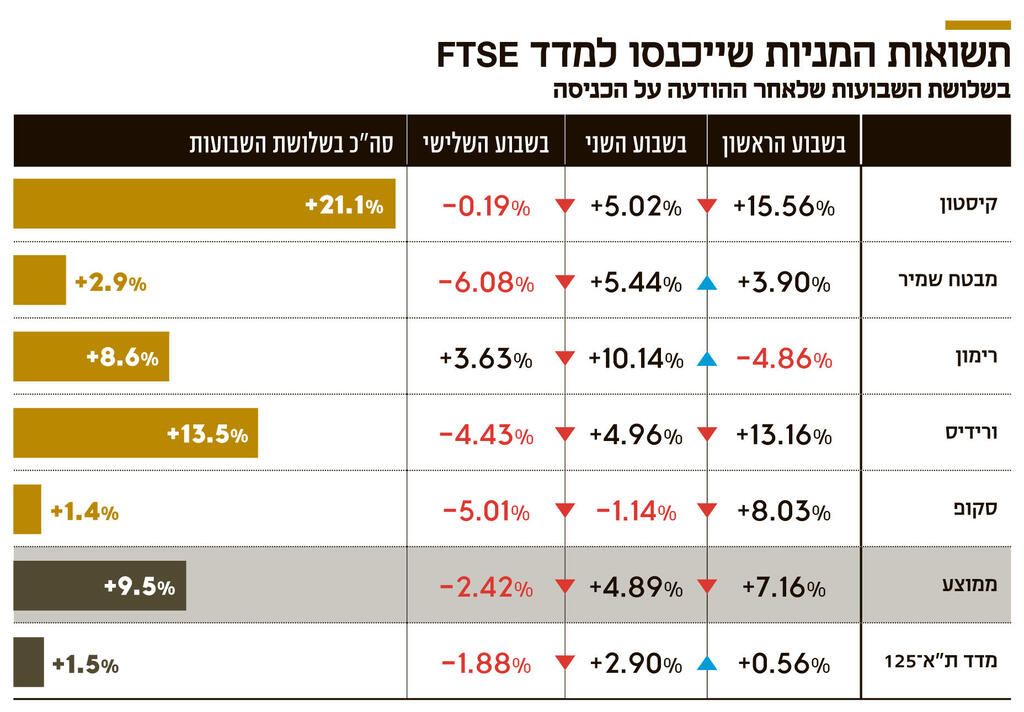
בעדכון זה נקבע כי חמש מניות ישראליות ייכנסו למדדי FTSE: ורידיס, מבטח שמיר, קיסטון, רימון וסקופ. קרנות הסל צפויות לרכוש כל אחת מהמניות האלה ב־50-42 מיליון שקל במהלך מכרז הנעילה ביום חמישי הקרוב, כאמור.
בשבוע שלאחר פרסום ההודעה עלו חמש המניות הללו בממוצע ב־7.16%, בעוד מדד ת"א־125 הסתפק בעלייה מתונה של 0.56%. ארבע מתוך חמש המניות עלו, כאשר רק מניית רימון ירדה באותו שבוע, בעקבות דו"ח רבעוני חלש שפרסמה. גם בשבוע שלאחר מכן השיגו חמש המניות בממוצע תשואת יתר של כ־2% ביחס למדד ת"א־125. מנגד, בשבוע השלישי הן השיגו תשואת חסר קלה.
בסיכום שלושת השבועות עלו המניות בממוצע ב־9.52%, לעומת עלייה של 1.52% במדד ת"א־125. תשואת יתר של כ־8% בפרק זמן קצר, כאשר הגורם המשותף הבולט לחמש המניות הוא הצטרפותן הצפויה ל־FTSE, מצביעה על תגובת יתר של השוק בציפייה לעדכון. משקיעים רכשו את המניות בהיקף גדול מדי לקראת העדכון, ולכן כאשר קרנות הסל יזרימו את הביקוש, אותם משקיעים יזרימו במקביל היצעים. כתוצאה מכך, בסבירות גבוהה, בממוצע, מחיר המניות שנכנסות למדד דווקא יירד ביום הכניסה למדד. מה ניתן ללמוד ממקרה זה?
• היתה פרמיה חיובית למשקיעים שהצליחו לחזות את העדכון של FTSE לפני פרסומו.
• לפרסום עצמו היתה השפעה חיובית משמעותית על מחירי המניות, שנמשכה יותר משבוע.
• יש סימנים להיערכות יתר, שמשמעותה היא שמי שייכנס ברגע האחרון להשקעה במניות במטרה להרוויח מהביקוש הצפוי שיזרימו קרנות הסל, עלול להפסיד.
ניתן לחלק באופן אנליטי את ההיערכות לאפקט המדד — ההשפעה של שינוי בהרכב המדד או במשקל המניות במדד על מחיר המניה — לארבעה חלונות זמן:
• לפני המועד הקובע לעדכון — מסחר על בסיס תחזיות לעדכון. על פי רוב, המועד הקובע לעדכון הוא כשבועיים לפני הפרסום בפועל.
• לאחר המועד הקובע לעדכון אך לפני ההודעה עליו — מסחר על בסיס חישובים שמבצעים שחקנים מקצועיים, כאשר קיים מידע א־סימטרי בין מי שביצע הערכות לעדכון לבין מי שהתעלם מהנושא.
• לאחר ההודעה — תמחור מחדש של המידע שהפך פומבי לכולם.
• ביום העדכון — המסחר מול הביקוש וההיצע של קרנות הסל.
עדכון הרכב מדדי המניות בתל אביב
המועד הקובע לעדכון הרכב המניות של הבורסה בתל אביב יהיה בתום יום המסחר ב־15 באוקטובר והעדכון עצמו יתבצע בשלב נעילת המסחר ב־5 בנובמבר. מכיוון שניתן לחשב חלק גדול מהשינויים בהרכבי המדדים זמן רב לפני המועד, משקיעים מנסים להעריך את השינויים הצפויים זמן רב לפני השינוי בפועל. התחזיות במאמר זה מבוססות על נתוני סוף השבוע האחרון (יום חמישי 10 בספטמבר). מכיוון שיש עוד זמן עד למועד הקובע לעדכון, עשויים להתרחש בתקופה זו שינויים במחירי המניות, בסחירות ובשיעור החזקות הציבור. הניתוח נכון למועד הנוכחי, וייתכנו שינויים במהלך החודש הקרוב.
במסגרת העדכון הבורסה בונה שני מאגרים של מניות — מאגר תמר ומאגר רימון. חלק מהמדדים מתבססים על מניות ממאגר תמר, ואילו המדדים המובילים יכללו רק מניות ממאגר רימון. מדדי ת"א־35, ת"א־90 ו־SME60 מתבססים על מאגר רימון.
פאלו אלטו טלטלה את מדד ת"א־35
מדד ת"א־35 מכיל כעת 36 מניות, לאחר שמניית פאלו אלטו נכנסה למדד בחודש אוגוסט במסגרת המסלול המהיר. כאשר מניה נכנסת למדד במסלול המהיר, מניה אחרת אינה יוצאת ממנו באותו מועד. תנאי הכניסה למדד הוא דירוג 30 ומעלה בשווי השוק הקובע, מבין המניות במאגר רימון שלהן שיעור החזקות ציבור של 30% לפחות. מנגד, מניה תצא מהמדד אם היא תדורג 40 ומטה בדירוג זה. שווי השוק הקובע מתבסס על ממוצע מחירי המניה בעשרת ימי המסחר שמסתיימים במועד הקובע, כפול כמות המניות הרשומות במועד הקובע.
נכון לסוף השבוע, דמרי דורגה במקום ה־48, שופרסל במקום ה־45 וקנון במקום ה־40. לכן, שלוש המניות נמצאות בסיכון ליציאה מהמדד, אם לא יעלו לדירוג 39 לפחות עד למועד הקובע לעדכון. בעדכון הנוכחי אף מניה שמחוץ למדד אינה צפויה להיות מדורגת במקום ה־30 ומעלה. עם זאת, מניות חדשות צפויות להיכנס למדד כהשלמה של מספר המניות במדד ל־35. לכן, מספר המניות שייכנסו למדד צפוי להיות נמוך באחת ממספר המניות שייצאו ממנו. דוראל היא בעלת הסיכוי הגדול ביותר להיכנס למדד. אם יתפנה מקום נוסף במדד, פתאל ואנרג'יקס צפויות להתמודד עליו.
מניה שתיכנס למדד ת"א־35 תצא ממדד ת"א־90. בגלל כמות הכסף הגבוהה מאוד שמנוהלת על מדד ת"א־90, עליית מדרגה למדד ת"א־35 תוביל להיצע נטו שיזרימו קרנות הסל: ההיצע ממדד ת"א־90 יהיה גדול מהביקוש ממדד ת"א־35. מנגד, מניות שיעברו ממדד ת"א־35 למדד ת"א־90 יזכו לביקוש נטו מקרנות הסל.
לסיכום, עדכון הרכב מדד ת"א־35 צפוי להיות מוכרע בקרבות התחתית. דמרי צפויה לצאת מהמדד בעקבות החולשה בתחום ייזום הנדל"ן למגורים. שופרסל נמצאת בסיכון ליציאה מהמדד לאחר דו"ח חצי־שנתי חלש, שהצביע על ירידה ברווחיות. קנון, בעלת השליטה בחברת או.פי.סי, מצויה גם היא בסיכון ליציאה מהמדד. מספר המניות שייצאו מהמדד יקבע את מספר המניות שייכנסו אליו.
ת"א־90: חשיבות פקטור הסחירות
מדד ת"א־90 מכיל 90 מניות שאינן נכללות במדד ת"א־35, שעונות לתנאי מאגר רימון ושיש להן שיעור החזקות ציבור של 20% לפחות. תנאי הכניסה למדד הוא דירוג 80 לפחות בשווי השוק הקובע, מבין המניות שעונות לתנאי המדד ושלא ייכללו במדד ת"א־35, ותנאי היציאה הוא דירוג 100 ומטה.
בין התנאים לשייכות למאגר רימון יש תנאי סחירות: המניה צריכה להיות מדורגת בין 300 המקומות הראשונים בחציון הסחירות או בחציון מהירות המחזור מבין מניות מאגר תמר.
בעדכון הנוכחי צפויה לסף הסחירות השפעה על זהות המניות שייכנסו למדד ת"א־90. סף הסחירות שיידרש צפוי להיקבע על חציון סחירות בחצי השנה שלפני המועד הקובע של 75-50 אלף שקל ביום. הסף המדויק תלוי בסחירות המניות עד למועד הקובע. לחלופין, חציון מהירות מחזור של 15 חלקי מאה אלף צפוי להספיק כדי לעמוד בתנאי מאגר רימון. מהירות מחזור היא חלוקה של מחזור המסחר במניות בכמות המניות הרשומה.
נכון לסוף השבוע, חציון הסחירות של חלק מהמניות הגדולות שהונפקו בחודשים האחרונים נמוך יחסית, והוא עלול למנוע מהן כניסה למדד ת"א־90. חציון הסחירות של המניות אלפא תאו ואביסרור הוא 85 אלף ו־72 אלף שקל, בהתאמה. נתון זה צפוי להספיק כדי להיכנס למדד, אך אם הוא יירד מעט, ייתכן שכניסתן למדד תימנע. חציון הסחירות של מניית בסט קבוצה הוא 33 אלף שקל, והוא צפוי למנוע את כניסת המניה למדד ת"א־90. לכן, ניתוח השינויים בהרכב המדד לא יכול להסתפק בערכי שוק ובשיעור החזקות הציבור, אלא דורש התייחסות גם לסחירות.
ולעדכון עצמו: מניית תדהר מדורגת במקום ה־19 בדירוג שווי השוק מבחינת הכניסה למדד, והיא תיכנס בוודאות למדד ת"א־90. נכון לסוף השבוע, אלפא תאו מדורגת במקום ה־59. המניה תיכנס למדד אם תעמוד בקריטריון הסחירות ואם לא תחול ירידה חדה במחיר המניה, סיכון שקיים בגלל סקטור הביומד שבו נכללת המניה. המניות טלסיס, אביסרור ואפקון מדורגות במקומות 75-73. כאמור, אביסרור עדיין צריכה להבטיח עמידה בקריטריון הסחירות כדי להיכנס למדד. בנוסף, שלוש המניות צריכות לשמור על דירוג 80 לפחות כדי להיכנס למדד. מעט מאחור נמצאות המניות בגירה וישרס אחזקות, שאם תחול עלייה במחירן, יוכלו להתמודד על מקום במדד.
מספר המניות שייצאו ממדד ת"א־90 כלפי מטה צפוי להיות תלוי במספר המניות שייכנסו למדד. אם חמש מניות ייכנסו למדד, לא כולל תחלופה עם מדד ת"א־35, שש מניות צפויות לצאת מהמדד, גם כן לא כולל תחלופה עם מדד ת"א־35. ההערכה כעת היא שמיזוג אקרו לתוך ישראל קנדה יושלם לאחר המועד הקובע לעדכון. אם המיזוג יושלם לפניו, תצא מניה אחת פחות מהמדד.
המניות שייצאו מהמדד הן אלה עם שווי השוק הנמוך ביותר במדד. בסבירות גבוהה מאוד אלקטרה נדל"ן, קווליטאו וארית תעשיות ייצאו מהמדד. גם קבוצת אקרו ונכסים ובניין נמצאות בסיכון גבוה יחסית ליציאה מהמדד. בסבירות רבה תהיה מניה נוספת שתצא מהמדד. המניות שנמצאות בסיכון ליציאה מהמדד הן גילת, סלע, נטו מלינדה ווישור גלובלטק.
למעט התחלופה בין מדדי ת"א־35 ות"א־90, מניה שתיכנס למדד ת"א־90, או תצא ממנו, תיכנס גם למדד ת"א־125, או תצא ממנו, שהרכבו נקבע על ידי שילוב מניות המדדים ת"א־35 ות"א־90. בעדכון הנוכחי ייכנס לתוקף, לראשונה, כלל של הבורסה שקובע פקטור משקל של 0.25 למניות שנכנסות למדדי ת"א־35, ת"א־90 ות"א־125, לא כולל תחלופה בין מדדי ת"א־35 ות"א־90. פקטור המשקל יגרום לכך שהמשקל היחסי במדד של אותן מניות יהיה רבע ממה שהיה ללא אותה מגבלה, ובכך הביקוש הראשוני שיזרימו קרנות הסל יצטמצם באותו יחס.
בעדכון הרבעוני הבא פקטור המשקל של אותן מניות יעלה ל־0.5, ובעדכון שלאחר מכן הוא יבוטל. כתוצאה מכך, הביקושים שיזרימו קרנות הסל לאותן מניות יתחלקו לשלושה מועדים שונים. מנגד, מניות שייצאו ממדד ת"א־125 יספגו את כל ההיצע בבת אחת.
לסיכום, המועמדות המובילות לכניסה למדד הן שתי הנפקות חדשות: תדהר ואביסרור; מניה דואלית שנרשמה לאחרונה למסחר בתל אביב, אלפא תאו; ושתי מניות ותיקות: טלסיס ואפקון. שווי השוק שצפוי להספיק לכניסה למדד צפוי להיות כ־3 מיליארד שקל. עם זאת, משקיעים צריכים לוודא שהמניה עומדת גם בקריטריון הסחירות. בחודש הקרוב צפויה תחרות ערה של מניות מתחתית רשימת מדד ת״א־90 במטרה לעלות בדרוג כדי למנוע את יציאת המניה מהמדד. תחרות זו כוללת לעתים קרובות הנפקת מניות שנועדה להעלות את ערך השוק.
שש מועמדות לכניסה ל־SME60
בשלב זה מסתמן שכל שש המניות שצפויות לצאת כלפי מטה ממדד ת"א־90 ייכנסו למדד SME60. בגירה תיכנס למדד אם לא תצליח להיכנס למדד ת"א־90. בסבירות רבה גם מניית בית זיקוק אשדוד (בז"א) תיכנס למדד. גם פריים אנרג'י ומעבדות רפא נמצאות בעמדה טובה לכניסה למדד.
מכיוון שמדד SME60 מורכב ממניות רימון, קריטריון הסחירות צפוי למנוע מהמניות בסט קבוצה, רפק אנרג'י ומנרב להיכנס למדד SME60. מניות שייכנסו למאגר תמר, ובהן בגירה ומעבדות רפ"א, יקבלו פקטור משקל של 0.25 עם כניסתן למדד, בדומה למניות שנכנסות למדד ת"א־125.בצד היוצאות, טלסיס ואפקון ייצאו מהמדד אם יצליחו להיכנס לת"א־90, וקריטריון הסחירות עלול להוציא את אורבניקה ממנו. בנוסף, שש המניות הקטנות ביותר מבחינת שווי השוק הקובע ייצאו מהמדד. אם המועד הקובע היה נערך בסוף השבוע האחרון, היוצאות הנוספות היו אימאג'סט, ויתניה, שבא, אלומי, פולירם וטיאסג'י. עם זאת, ייתכנו שינויים עד למועד הקובע.
מצעד הנכנסות למדד ת"א צמיחה
מדד צמיחה יקלוט את היוצאות ממדד SME60. בנוסף, הוא צפוי לקלוט את המניות: אודיסייט, דיאסאייטי, סמארט שוטר, אבו מגורים (שתיכנס גם למדדי נדל"ן ונדל"ן מניב ישראל), אולטרייד, בסט קבוצה (שתיכנס גם למדדי נדל"ן ובנייה), גבאי קבוצה (שתיכנס גם למדדי נדל"ן ובנייה), גבעות יה"ש (שתיכנס גם למדד נפט וגז), גלעם, דלק ייזום (שתיכנס גם למדד נפט וגז), ולוריקס (שתיכנס גם למדדי טכנולוגיה), טי אנד אם, מנרב (שתיכנס גם למדדי נדל"ן ובנייה), סולה אנרגיות (שתיכנס גם למדדי טכנולוגיה), עלמדב ריל (שתיכנס גם למדד נדל"ן), פרודלים השקעות, קאנדו דרונס (שתיכנס גם למדדי טכנולוגיה), רוסטיק בייקרי ורפק אנרג'י (שתיכנס גם למדדי טכנולוגיה).
כל הנכנסות למדד, למעט אלה שמגיעות מ־SME60, הן מניות שייכנסו למאגר תמר, והן יקבלו פקטור משקל של 0.25 עם כניסתן למדד, בדומה למניות שנכנסות למדד ת"א־125.
ממדד ת"א צמיחה צפויות לצאת המניות: אבוג'ן, נתנאל מניבים, סקודיקס, פרקומט ורבד, מכיוון שהן אינן עומדות בתנאי שווי השוק של החזקות הציבור. יציאתן תימנע אם יעמדו בתנאי זה. מניות אלה ייצאו גם מיתר המדדים שבהם הן נכללות.
בנוסף, מהמדד ייצאו מניות שעוברות למדד SME60.
שינויי המשקל למניות במדדים
עד נקודה זו המאמר התמקד בצפי לכניסה ויציאה של מניות מהמדדים, אך גורם משמעותי נוסף הוא שינוי במשקל היחסי במדד, שיכול לנבוע משינוי מדרגת סחירות, מעדכון פקטור משקל, משינוי בשיעור החזקות הציבור או משינוי בכמות המניות הרשומה.
פקטור המשקל של פאלו אלטו יעלה מ־0.25 ל־0.5, ולכן היא צפויה ליהנות מביקוש משמעותי מקרנות הסל. ביקושים קלים יגיעו גם למניות שנכנסו למאגר תמר בחודש מאי, ובעדכון של נובמבר יבוטל עבורן פקטור המשקל: עמל הולדינגס, עומר הנדסה, פריים אנרג'י, מחלבות גד, רמי לוי נדל"ן, ג'ין טכנולוגיות, סוגת, אוריון, מכפל טכנולוגיות, סונול נדל"ן, מלרן, בלנדר ומותג עירוני.
התאמות פקטור משקל שמטרתן לבצע התאמה למשקל המקסימלי של מניה במדד צפויות להוביל לביקוש משמעותי שקרנות הסל יזרימו למניות: טאואר, דוראל, נופר, אנרג'יקס, ג'נריישן ומיטב.
מנגד, אותו גורם צפוי להוביל להיצעים משמעותיים למניות: טבע, הפועלים, לאומי, מטריקס, בזן, אל על, אמות ופיבי.
שני הגורמים הקודמים נמצאים "מתחת לפנס", וקל מאוד למשקיעים לזהות אותם ולהיערך אליהם. מנגד, שינויים במדרגות הסחירות קשים יותר לחישוב, והם תלויים בסחירות עד למועד הקובע לעדכון — ולכן חלקם נקבעים ברגע האחרון.
חרף הקושי בזיהוי השינויים, ניתן לזהות מניות שעשויות לעלות מדרגת סחירות ולזכות לביקוש מקרנות הסל: אייאיאס, אקונרג'י, ישראכרט, להב, סקופ, אפקון וטלסיס.
מנגד, המניות הבאות עלולות לספוג היצע בגלל ירידה אפשרית במדרגת הסחירות: אלוני חץ, אקויטל, דלתא מותגים, חילן, ישראל קנדה, מור השקעות, מספנות ישראל, משק אנרגיה, סאמיט, עמרם, פרטנר, פתאל, רבוע נדל"ן וריט 1.
צירפנו שינויים אפשריים במדרגת הסחירות רק של מניות שנכללות, או צפויות להיכלל, במדד ת"א־125, שכן אחרת הרשימה היתה עלולה להיות ארוכה מאוד. בגלל הזמן שנותר עד למועד הקובע, לא כל המניות ברשימה אכן ישנו את מדרגת הסחירות, וייתכן שמניות שאינן נכללות ברשימה יחליפו מדרגת סחירות.
יש, כאמור, עוד כחודש עד למועד הקובע לעדכון הרכב המדדים בבורסה של תל אביב, אך שחקני השוק כבר נערכים לעדכון, וכבר כעת הוא משפיע על מחירי המניות. שחקנים מקצועיים מבצעים כבר בשלב זה הערכה מוקדמת של השינויים בהרכבי המדדים ובמשקל המניות במדדים, כדי להיות ערוכים לעדכון הרכב המדדים מוקדם ככל האפשר.
ככל שהשוק מצליח לחזות את השינויים הצפויים בהרכבי המדדים ובמשקל המניות במדדים מוקדם יותר, כך חלק גדול יותר מהביקוש הפסיבי העתידי שיזרימו קרנות הסל עשוי להיות מגולם במחיר זמן רב יותר לפני יום העדכון. לכן, עבור משקיע שמנסה להרוויח מעדכון מדדים, השאלה החשובה אינה רק איזו מניה תיכנס למדד — אלא מתי השוק הפנים זאת, כמה כבר עלתה המניה, ומה יהיה נפח הביקוש בפועל ביחס לסחירות במניה.
הכותב הוא כלכלן בחברת הייטק


