










"מעט מדי אנשים מנהלים 3 טריליון שקל, יש להחזיר את הבנקים לתעשיית הפנסיות"
נייר עמדה של חוקרת מאוניברסיטת ת"א מציע לשנות את ההפרדה שקבעה ועדת בכר, כך שהבנקים ישמשו כתשתית לארנק הפנסיוני, כגורם תפעולי ומשמורתי, בעוד ניהול ההשקעות והביטוח יישארו בידי גופים אחרים
החוקרת שפועלת להחזיר את הפנסיות לבנקים. החודש פרסמה אוניברסיטת תל אביב נייר עמדה של החוקרת טל הפלינג על בעיית הריכוזיות של הגופים המוסדיים בישראל כפי שבאה לידי ביטוי בקרנות הפנסיה. על פי נייר העמדה הבעיה במערכת הפנסיה הישראלית אינה רק הריכוזיות של מספר חד־ספרתי של גופי ענק אלא גם האחידות בדרך שבה כספי הציבור מנוהלים.
לפי הנייר, החיסכון לטווח ארוך, שנאמד ב־3 טריליון שקל, מתנהל באמצעות מספר מצומצם של גופים, שבהם עיקר ההחלטות מתקבל בידי ועדת השקעות ומנהל השקעות מרכזי. כך 3 טריליון שקל למעשה מנוהלים על בסיס השקפתם של מספר מנהלי השקעות מצומצם שממילא שבויים באפקט עדריות, עם תיקים דומים זה לזה, והציבור חשוף לטעויות השקעה ולסיכון מערכתי.
נייר העמדה של הפלינג, שכותרתו "החיסכון הפנסיוני המנדטורי: הצעה לגיוון מוצרי ופרגמנטציה של תיק ההשקעות של הציבור" מציע פתרון פשוט לכאורה לריכוזיות הגבוהה של ענף הפנסיה - לפרק את המוצר הפנסיוני לרכיבים. תפעול ומשמורת של הכסף, ניהול השקעות וכיסוי ביטוחי. במקום שכל שלושת השירותים ינוהלו באותו גוף, החוסך יוכל להחזיק את "הארנק הפנסיוני" שלו אצל גוף יציב כמו בנק, לבחור מנהל השקעות אחר ומגוון, כמו מנהלי קרנות ותיקי השקעות, ואת הביטוח תספק חברת ביטוח. כך יפוזר כוח קבלת ההחלטות, יגדל מגוון המוצרים ויפחת הסיכון שנוצר מכך שמעט מאוד מנהלים מקבלים החלטות על חלק גדול מהחיסכון הלאומי.
הפלינג, חוקרת רגולציה פיננסית ומערכת פנסיה ישראלית, כיהנה בעבר כיועצת בכירה ברשות שוק ההון ובגופים מוסדיים. בעבר הייתה שותפה במחלקת שוק ההון והרגולציה במשרד עורכי הדין שבלת. נייר העמדה החדש, שנכתב במסגרת מכון ספרא, הופץ להנהלות הבנקים, לבנק ישראל ולרגולטורים הרלוונטיים, כחלק מניסיון לקדם דיון מעשי ברפורמה שהיא מציעה.
"המחקר שלי החל תחת שני כובעים. האחד כלקוחה והשני כחוקרת" אמרה הפלינג לכלכליסט. "כלקוחה חיפשתי דרך לנהל את השקעות הפנסיה שלי, ומצאתי שבגלל הרגולציה וחוזר המסלולים (שקובע אילו סוגי מסלולי השקעות יתקיימו בפנסיה, א"ע) אי אפשר להבין מה יש במסלולים. אם לקוח מנסה להבין מה הוא קונה, אין לו מסוגלות להבין. אתה חושב שיש לך תמהיל השקעות של 60% מניות ו־40% אג"ח, אבל אז קורא את הפירוט ורואה שגם במניות יש אג"ח, גם באג"ח יש מניות, ובשניהם יש הרבה פיקדונות. אי אפשר להרכיב כך תיק שאתה יודע מה קורה בו.
“אני לקוחה של ניהול תיקים. הגדרתי למנהל התיקים בדיוק מה אני רוצה, ומה רמת הסיכון שלי. ואז אמרתי: למה בכלל המערכת הפנסיונית בנויה ככה? בעולם אחד יש בנקים, ארנקים דיגיטליים וגופים שיודעים לשמור על הכסף, ובעולם אחר יש מנהלי תיקים ויצרני קרנות שיודעים לנהל השקעות. למה שרק סוג מסוים של גופים יוכל להציע מוצר פנסיוני?"
בנק ישראל מצא כבר ב־2022 כי קיימת רמת דמיון גבוהה מאוד בתיקי הנכסים הסחירים המקומיים של מנהלי הפנסיה, והצביע בין היתר על מיעוט נכסים להשקעה, השוואת ביצועים בין הגופים והחשש ממעבר לקוחות כגורמים שמעודדים מנהלי השקעות להיצמד זה לזה.
“אני לא אומרת להחזיר לבנקים את כוח ההשקעה" אמרה הפלינג, "להפך: אם הבנק הוא רק ‘חשבון עו"ש פנסיוני’ או ‘ארנק פנסיוני’, והוא מטפל בהפקדות, משיכות, מס, סייבר והמשכיות עסקית, זה מוצר אחד. ניהול השקעות הוא מוצר אחר. למה שמנהלי תיקים מוכשרים לא יוכלו להציע את ניהול ההשקעות שלהם גם בתיק פנסיוני? למי שרוצה ברירת מחדל, יש. אבל מי שרוצה לבחור אחרת, צריך לאפשר לו ובתוך כך גם להחליש את המוסדיים”.
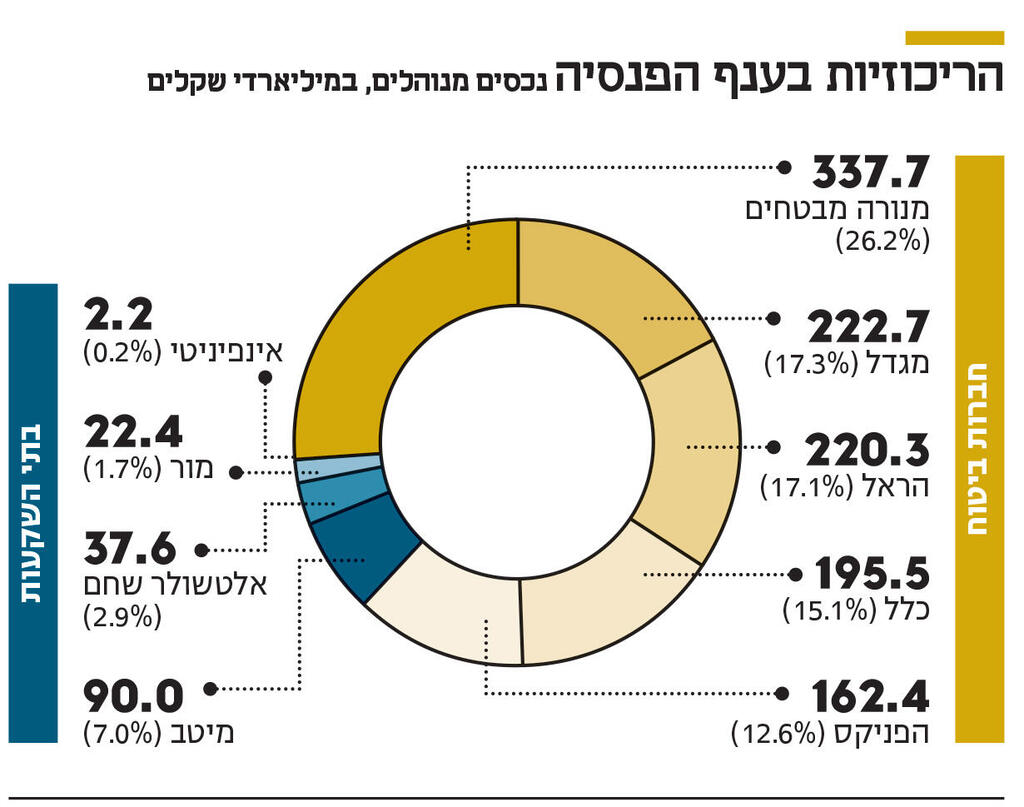
נכון לסוף 2025, חמש חברות הביטוח הגדולות, מנורה מבטחים, הראל, מגדל, כלל והפניקס ניהלו יחד 88% מנכסי קרנות הפנסיה החדשות: מנורה לבדה החזיקה ב־27% מהשוק, הראל ומגדל בכ־17% כל אחת, כלל ב־15% והפניקס ב־12%. מנגד, ארבעה בתי השקעות מרכזיים שפועלים בתחום, מיטב, אלטשולר שחם, מור ואינפיניטי, החזיקו יחד ב־11% בלבד.
נייר העמדה למעשה מערער על אחת מאבני היסוד של שוק החיסכון הישראלי מאז רפורמת בכר באמצע שנות ה־2000, שביקשה להרחיק את הבנקים מניהול קופות הגמל וקרנות הנאמנות כדי לצמצם ניגודי עניינים וריכוז כוח פיננסי, ובעקבותיה נמכרו פעילויות החיסכון ארוך הטווח מהבנקים למוסדיים. מאז התקבעה בישראל תפיסה שלפיה יש להפריד בין הבנקאות לבין ניהול כספי הפנסיה והחיסכון. הפלינג אינה מציעה להחזיר לבנקים את שיקול הדעת ההשקעתי, אבל כן מציעה שהבנקים ישמשו כתשתית לארנק הפנסיוני, כלומר כגורם תפעולי ומשמורתי, בעוד ניהול ההשקעות עצמו יישאר בידי גורם נפרד.


