

ריאיון
"אנחנו אומרים 'לא' ל־98% מהפניות שמגיעות אלינו"
על רקע הקיפאון בשוק ההנפקות והלחצים שיוצר שוק ה־AI על וול סטריט, קרנות הסקנדרי הבינלאומיות הופכות למנוע הצמיחה המרכזי של עובדים, מייסדים וקרנות הון סיכון – גם בישראל. קית' בריטיין, שותף מנהל בענקית ההשקעות המילטון ליין, מסביר כיצד השוק גדל פי 24 ומדוע החלום להנפיק בבורסה מתחיל להשתנות מהיסוד
"סקנדרי" הפכה למילת הקסם עבור ההייטקיסטים בישראל. לא צריך יותר לחכות לאקזיט בדמות מכירת הסטארט־אפ או הנפקתו, כי יש מי שיקנה את המניות של העובדים. אלה הן קרנות סקנדרי ייעודיות, שפורחות בשנים האחרונות על רקע קיפאון בשוק ההנפקות. הפיכת חברת הייטק לציבורית נתפסת היום ככאב ראש מבחינת מרבית מייסדי חברות הטכנולוגיה בישראל ולא רק שם, מה שמאלץ גם את העובדים, את המייסדים עצמם ואת הקרנות המשקיעות בהם לחפש איך להנזיל את האחזקות שלהם. לוואקום הזה נכנסו קרנות הסקנדרי, שעוסקות ברכישת מניות במה שמכונה השוק המשני, כלומר מניות שעוברות ידיים בין גופים פרטיים ולא במסגרת הבורסה. המודל של קרנות סקנדרי מבוסס על רכישת מניות מעובדים, מייסדים,משקיעים ראשוניים או שותפים מוגבלים (LP) בקרנות הון סיכון, בהנחה משמעותית לעומת הסבב האחרון בכל חברה או הערכת שווי האחזקות בקרנות. לאחר מכן קרנות אלה מחזיקות במניות לתקופה קצרה יחסית של עד חמש שנים במהלכן חלק מהחברות אמורות להנפיק או להימכר, בדומה למודל של קרנות השקעה פרטיות. הרעיון ברכישת אחזקות מקרנות הון סיכון הוא לתת לחברות שהן אולי לא הכוכבות הגדולות בפורטפוליו עוד זמן וברכישת מניות מעובדים מנצלים בעיקר את ההנחה לעומת השווי בגיוס האחרון. בישראל פועלות היום לא מעט קרנות סקנדרי בינלאומיות כגון StepStone וגם Sunvest, קרן ישראלית של פיונה דרמון ומירב וינריב. אחת השחקניות הבינלאומיות הגדולות בתחום הזה היא המילטון ליין, אחת ממנהלי ההשקעות הגדולים בעולם עם נכסים של טריליון דולר. באחרונה גייסה כ־5 מיליארד דולר לקרן הסקנדרי השישית שלה, לפלטפורמה שמנהלת כ־20 מיליארד דולר, ולכן היא מרחיבה גם את הפעילות בישראל.
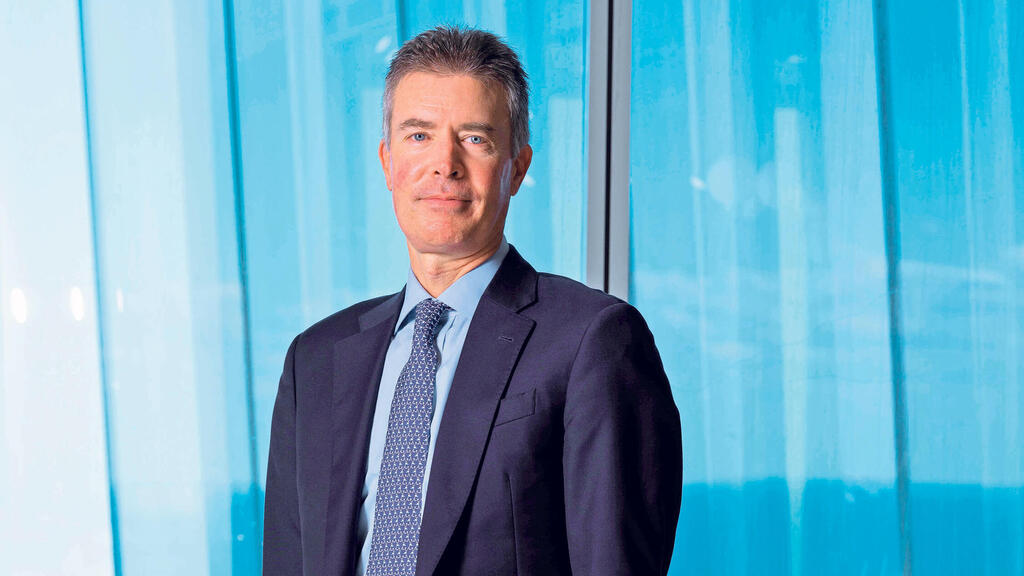
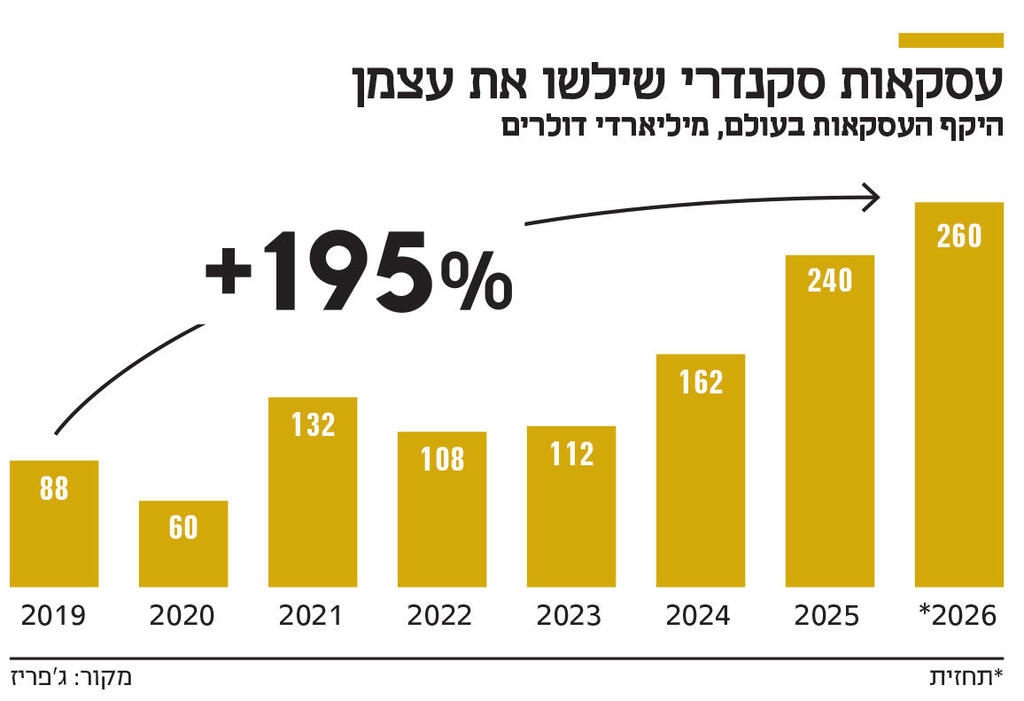
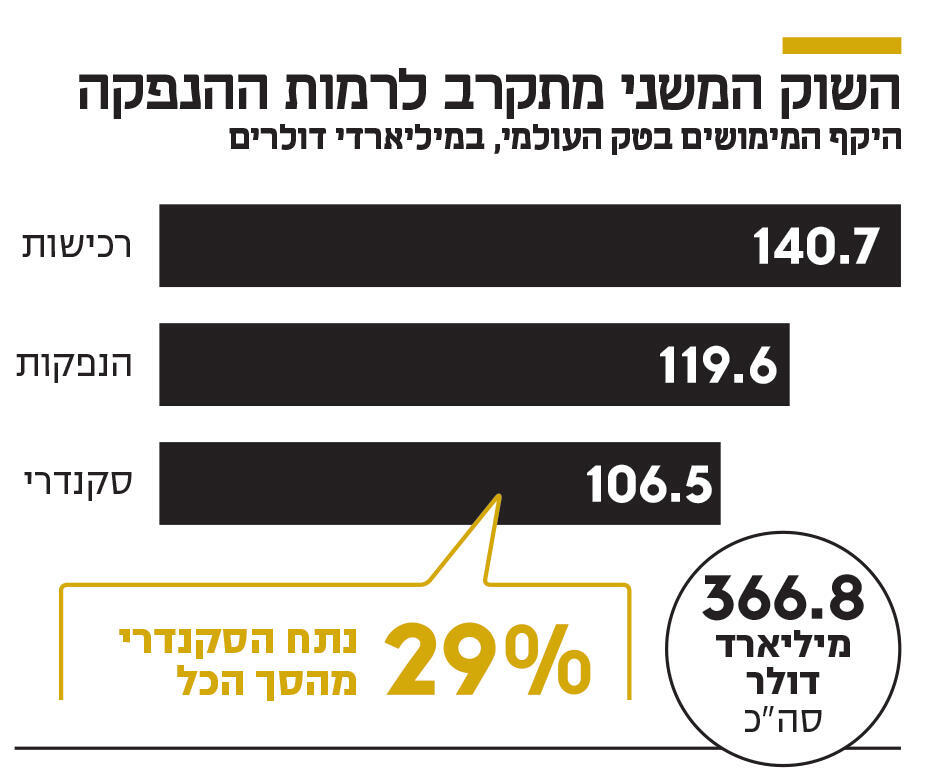
"כשנכנסתי להמילטון ליין ב־2010, שוק הסקנדרי היה קטן מאוד, והיקף העסקאות בו הסתכם בכ־10 מיליארד דולר. היום מדובר בשוק של כ־240 מיליארד דולר, פי 24 בתוך כ־16 שנה. השוק פשוט התפוצץ", אומר קית' בריטיין, שותף מנהל בפעילות הסקנדרי בענקית ההשקעות בראיון מיוחד לכלכליסט. הקרן לא מתמחה אך ורק בעסקאות סקנדרי במגזר ההייטק, הפעילות העיקרית שמוכרת בישראל, אלא רוכשת גם אחזקות מקרנות השקעה בחברות בתחומים אחרים כגון נדל"ן או תשתיות. הביקור המיוחד של בריטיין בישראל נועד לשתי מטרות: "גם לפגוש כאן חברות הייטק וקרנות הון סיכון שבהן המילטון ליין בוחנת השקעה וגם לפגוש את הגופים המוסדיים מהם היא מגייסת הון לפלטפורמה שלה", אומר בריטיין.
בישראל מכירים אתכם בעיקר המשקיעים המוסדיים. איזה עסקאות עשיתם כאן?
"אנחנו נמצאים בישראל כבר יותר מ־20 שנה ויש לנו כאן לקוחות ותיקים. בשלוש השנים האחרונות, מאז 7.10 השקענו בישראל כ־470 מיליון דולר, ובסך הכול, מאז תחילת הפעילות, ההשקעות מסתכמות בכ־1.5 מיליארד דולר. המספרים האלה מתייחסים לכל האפיקים. ספציפית בסקנדרי, השקענו ב־Vgames, קרן הון סיכון שבנינו עבורה פתרון שאפשר למשקיעים בקרן לקבל נזילות. ביצענו גם עסקאות בהובלת מנהלי קרנות, שבאמצעותן נחשפנו לחברות ישראליות כמו Wiz, פנתרה, וסייברארק, עוד לפני שהונפקה".
מה אתם מחפשים כעת בישראל?
"הגישה שלנו היא לבחון כמה שיותר עסקאות. אנחנו מחפשים קרנות שזקוקות לנזילות, בעלי מניות בחברות שרוצים למכור, וגם מנהלי קרנות הון סיכון שרוצים להעביר חברה אחת או שתיים מהפורטפוליו לכלי השקעה חדש. לפעמים החברה זקוקה להון נוסף כדי להתרחב, להגדיל את צוות המו"פ, לבנות מערך מכירות או לבצע רכישות. במקרים כאלה אנחנו יכולים לספק הון חדש לצד פתרון הנזילות. אנחנו לא מוגבלים לסוג עסקה אחד".
אתם יכולים לרכוש גם מניות של מייסדים?
"כן, מבחינת גודל העסקה, אנחנו יכולים לבצע עסקאות של כ־5 מיליון דולר וגם עסקה של יותר מ־100 מיליון דולר".
איך אתם קובעים את השווי של חברה פרטית, במיוחד כשחלק מהן עדיין בספרי הקרנות לפי שוויי השיא של 2021?
"אנחנו לא מסכימים עם כל הערכת שווי. אנחנו בוחנים את המודל העסקי, את המדדים הפיננסיים של החברה ואת גודל השוק שאליו היא פונה. אנחנו מתייחסים גם לסבב הגיוס האחרון ולסבבים עתידיים אפשריים. יש לנו מידע רב על החברות, וגם כלים טכנולוגיים שפיתחנו בתוך החברה. אנחנו יכולים להשוות את החברה שאנחנו בוחנים לחברות דומות ולנתח את המידע כדי להגיע להערכת שווי משלנו".
באיזו הנחה אתם קונים את האחזקות ביחס לשווי הרשום בספרי הקרן?
"זה משתנה בהתאם לתקופה ולגיל הקרן. בעסקאות שבהן אנחנו רוכשים אחזקות של משקיעים בקרנות הון סיכון, ההנחה הממוצעת כיום היא 20%-25%. כשמדובר ברכישה ישירה של מניות בחברה, טווח ההנחות רחב בהרבה. מחיר נמוך לבדו לא תמיד פותר את הבעיה. לפעמים אי אפשר לשלם מספיק נמוך כדי לייצר תשואה טובה. יש משקיעים שאומרים שהם מוכנים לקנות חברה במחיר של 40 או 50 סנט על כל דולר משווי מסוים, והם מתמקדים בהנחה. אנחנו מחפשים חברות שלדעתנו יהיו שוות יותר בעתיד. אנחנו בוחנים את איכות החברה ואת איכות מנהל הקרן".
כמה עסקאות אתם דוחים מתוך כל מה שנבחן?
"אנחנו אומרים לא ליותר מ־90% מהן, ולעיתים ל־98%. אנחנו רואים המון עסקאות, קרנות הון סיכון פונות אלינו כל הזמן. כך למשל, כשבשנה שעברה היו עסקאות ב־240 מיליארד דולר בשוק הסקנדרי, אנחנו בחנו היקף כפול מזה".
אז מדובר בשוק של קונים?
"כן. אם משווים את ההון הזמין להשקעה בשוק הסקנדרי, יש יותר הזדמנויות מכפי שהקונים יכולים לממן. מבחינתנו, כקונים, זה מצב מצוין כי אנחנו יכולים לבחור את העסקאות שאנחנו רוצים לבצע. אבל מבחינת השוק כולו, דרוש הון נוסף כדי לספק נזילות למשקיעים רבים יותר".
המספרים מאשרים את דברי בריטיין: רק במגזר הטכנולוגיה יש כיום היצע של מניות ב־10 טריליון דולר, כך לפי חברת המחקר Pitchbook. מתוך 240 מיליארד דולר הכולל אליו מתייחס בריטיין שהושקע ב־2025, במגזר הטכנולוגיה יש היום הון זמין של כ־8–12 מיליארד דולר בלבד.
ההיצע הגדול של המניות, בעיקר מצד קרנות הון סיכון, קשור לקושי שלהן לייצר תשואות גבוהות בשנים האחרונות על רקע טלטלת ה־AI, שהפכה חלק מהפורטפוליו שלהן כמעט ללא רלוונטי? האם היית אומר שהתעשייה הזאת נכנסה למשבר שנובע במקביל גם משוק הנפקות שכמעט סגור בוול סטריט?
"כן, 2024 ו־2025 היו שנות שיא בפעילות בשוק הסקנדרי ו־2026 תהיה קרובה לשיא ואולי אפילו תשבור אותו. יש בעיית נזילות בשווקים הפרטיים. שווי החברות אולי גדל במהירות, אבל חלוקת הכסף למשקיעים, כלומר הכסף שחוזר למשקיעים בקרנות כתוצאה ממימושים, נעשה איטי. במבט על 25 השנים האחרונות, בממוצע הוחזרו למשקיעים מדי שנה סכומים שהם כ־22% מהשווי הנקי של הנכסים. בשלוש או ארבע השנים האחרונות השיעור הזה ירד ל־10%–15%. במקביל, מנהלי קרנות הון סיכון מחזיקים חברות לאורך זמן רב יותר. כך נוצר מלאי גדול של נכסים שהמשקיעים רוצים לקבל עליהם כסף, בלי שהקרן מוכנה למכור אותם. שוק הסקנדרי הוא אחד הפתרונות לבעיה הזאת".
האם כל המודל של הון סיכון נמצא במשבר?
"אני מאמין שתעשיית ההון סיכון תמשיך להתקיים. עם זאת, כשבוחנים את התשואות בשווקים הפרטיים, תחום ההון סיכון מתאפיין בפערים גדולים בין המנהלים הטובים ביותר לחלשים ביותר. הפער הזה הופך את בחירת המנהל לחשובה במיוחד".
במשך שנים דיברו על כך ששוק ההנפקות ייפתח מחדש. גם אחרי ההנפקה של חברות גדולות כמו SpaceX, היו מי שציפו לגל הנפקות, אבל החלון עדיין אינו פתוח לרווחה. למה?
"כשיש יציבות בריבית, באינפלציה, במצב הגיאופוליטי ובצמיחה הכלכלית, קל יותר לחברות להנפיק. ראינו את זה ב־2020 וב־2021. מאז היו הרבה תנודות, ולכן חלון ההנפקות נפתח ונסגר שוב ושוב. אבל יש גם שינוי עמוק יותר: הרבה חברות פרטיות כבר לא רוצות להנפיק. כיום יש מספיק הון שמגיע לשווקים הפרטיים, ושוק העסקאות המשניות מאפשר למשקיעים ולעובדים לקבל נזילות בלי שהחברה תצטרך לצאת לבורסה. חברה ציבורית מתמודדת עם חובות דיווח, רגולציה ולחצים אחרים, ולא כל יזם מעוניין בכך".
האם מדובר בשינוי תרבותי קבוע, או במחזור שיתהפך כשהתנאים ישתנו?
"אני חושב שזה שינוי ארוך טווח. מספר החברות הציבוריות הצטמצם עם השנים, והחלום להנפיק כבר אינו משותף לכולם".
אם חברות נשארות פרטיות, איך אתם מממשים את ההשקעות? גם אתם צריכים למכור את המניות למישהו אחר.
"חשוב להבין שהנפקות הן רק חלק קטן מאסטרטגיית האקזיט. גם בשנים החזקות של 2020 ו־2021 שיעור ההנפקות מכלל המימושים היה נמוך ורוב החברות נמכרות".
האם הנפקת ענקית ה־AI אנתרופיק בשבועות הקרובים תגרום לפתיחת שוק ההנפקות?
"זו תהיה נקודת ציון חשובה לתעשיית ההון סיכון. הנפקה מוצלחת תראה שיש מסלול יציאה גם לחברות פרטיות גדולות מאוד. זה יתמוך בהנפקות נוספות ויכניס הון חדש לתעשייה. יותר הון מאפשר יותר חדשנות ויותר יזמות, וכך נוצר מעגל שמזין את עצמו".
מהפכת ה־AI משנה את התמונה גם בשוק הסקנדרי. ראינו עובדים רבים של OPEN AI ואנתרופיק מתעשרים ממכירת המניות שלהם לקרנות כמו שלכם. מנהלי הקרנות רוצים לשמור אצלם את חברות ה־AI המבטיחות ולמכור את הפורטפוליו הישן יותר, של חברות "טרום־AI". האם אין סכנה שתקבלו מראש בעיקר את החברות שכבר לא מתאימות לעידן החדש?
"יהיו חברות שיצטרכו הון נוסף כדי לשנות את המודל העסקי שלהן, אחרות יצטרכו כסף לרכישות, וחלקן לא ישרדו. יהיו גם חברות שיצליחו מאוד. בסופו של דבר, כמו בכל שינוי טכנולוגי גדול, יהיו תוצאות שונות לחברות שונות. כשאנחנו בוחנים חברה, אנחנו רוצים להבין את איכות העסק, מה מנהל הקרן חושב על עתידה ולשם מה דרוש ההון. אנחנו גם בוחנים אם מנהל הקרן מתכוון להישאר מושקע בחברה או רק רוצה למכור אותה למישהו אחר".


