

בדיקה
הסולידיות שהכזיבה: 91% מקרנות האג"ח בחו"ל הפסידו השנה
המסלול שאמור לספק למשקיעים הגנה מפני טלטלות בשוק המניות הניב תשואה שלילית, של עד 7.5%. עליית התשואות בארה"ב, החשש מריבית גבוהה והתחזקות השקל פגעו גם בקרנות המגודרות מט"ח, שמנהלות יחד 3.9 מיליארד שקל
השנה הקשה של המשקיעים הסולידיים. מי שקונה מניות יודע שהוא לוקח סיכון, אבל מי שמשקיע בקרנות המתמחות באג"ח בחו"ל מחפש בדרך כלל משהו אחר: פיזור השקעות, הכנסה מריבית ורכיב דפנסיבי שיאזן את התנודתיות של שוק המניות. אלא שב־2026 גם המשקיעים שביקשו להתרחק מהרפתקאות פיננסיות גילו שההשקעה הסולידית שלהם יכולה להסב הפסדים משמעותיים.
בדיקת כלכליסט, המבוססת על נתוני קרנות הנאמנות שנכונים ל־25 באוקטובר, מעלה כי 62 מתוך 68 קרנות הנאמנות המנוהלות בענף אג"ח בחו"ל, כ־91%, רשמו תשואה שלילית מתחילת השנה. הקרנות בענף מנהלות יחד כ־9.9 מיליארד שקל, מהם כ־8.3 מיליארד שקל בקרנות שאמורות לספק למשקיעים פיזור והגנה מפני טלטלות בשוק המניות והניבו תשואה שלילית, ובחלקן הגיעו ההפסדים ל־7.5%. עליית התשואות בארה"ב, החשש מריבית גבוהה לאורך זמן והתחזקות השקל פגעו גם בקרנות המגודרות מט"ח, שמנהלות יחד 3.9 מיליארד שקל. בהן, מיטב (!) 10/90 תיק אג"ח חו"ל עד 30% מט"ח, שמנוהלת על ידי ליאור כגן, שהיא הקרן הגדולה בקטגוריה עם נכסים של 1.3 מיליארד שקל. בחלק מהקרנות הגיעו ההפסדים ל־7.5%-6%, שיעורים שאינם מתיישבים עם הציפייה של משקיע סולידי לשמור על ערך כספו. מדד המחירים לצרכן עלה מתחילת השנה ב־1.6%, כלומר המשקיעים הסולידיים של קטגוריית אג"ח חו"ל הפסידו באותה התקופה עד 9.1% ריאלית. לשם ההשוואה, ההשקעה בקרנות השמרניות המקבילות, קרנות ה־90/10 (10% מניות, 90% אג"ח), רשמו תשואה ממוצעת של 2.5% מתחילת השנה.
בניגוד לקרנות מנייתיות או לקרנות ממונפות, קרנות האג"ח בחו"ל אינן מיועדות למשקיעים המחפשים תשואות חריגות. הן עשויות להשתלב דווקא בתיקי השקעות שמרניים, ובהם תיקי לקוחות המנוהלים באמצעות ייעוץ השקעות בבנקים. עבור לקוח ישראלי, ההיגיון פשוט: במקום לרכז את החלק הסולידי של התיק באג"ח של ממשלת ישראל ובאג"ח של חברות מקומיות, אפשר לפזר חלק מהכסף בין ממשלות וחברות בארה"ב, באירופה ובשווקים נוספים.
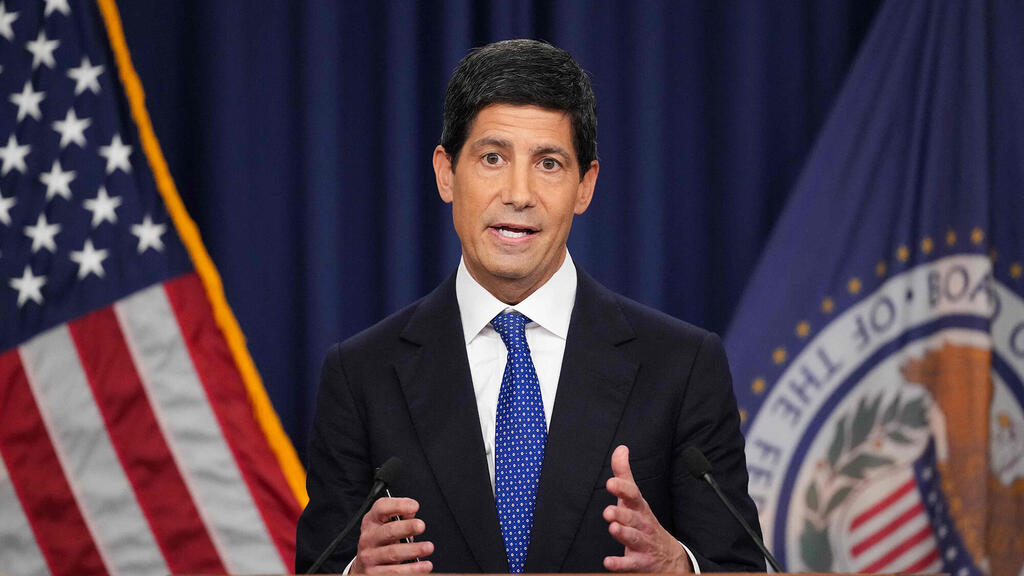
אלא שפיזור גיאוגרפי אינו מבטל סיכונים. השנה התברר כי גם אג"ח ממשלתיות של מדינות הנחשבות ליציבות יכולות לספוג ירידות חדות במחירן, וכי חשיפה למטבע חוץ מוסיפה שכבת סיכון נוספת. כך, מתחילת 2026 זינקה התשואה על אג"ח ממשלת ארה"ב ל־10 שנים מ־4.19% לפדיון ועד ל־5% בסוף השבוע האחרון, עלייה של כ־0.81 נקודות אחוז, המשקפת ירידה במחירי האג"ח. במקביל, התשואה על האג"ח ל־30 שנה עלתה מ־4.86% ל־5.33%, עלייה של כ־0.47 נקודות אחוז, כאשר העלייה בתשואות נובעת, בין היתר, מהחשש מריבית גבוהה לאורך זמן ומהגירעון הממשלתי האמריקאי. יו"ר הפד האמריקאי, קווין וורש, נכנס לתפקיד על רקע לחצים מצד הממשל להורדת ריבית מחד, לצד אתגרי אינפלציה ועלויות אנרגיה שמקשים על הקלה מוניטרית מהירה. אך איגרות חוב רבות שהונפקו בעבר בריבית אפסית מגיעות לפירעון, והממשל נאלץ להנפיק חוב חדש בריביות גבוהות משמעותית ונכנס למעגל קסמים שלילי: הריבית הגבוהה מגדילה את הגירעון, מה שמחייב גיוס חוב נוסף שמעלה את הריבית עוד יותר.
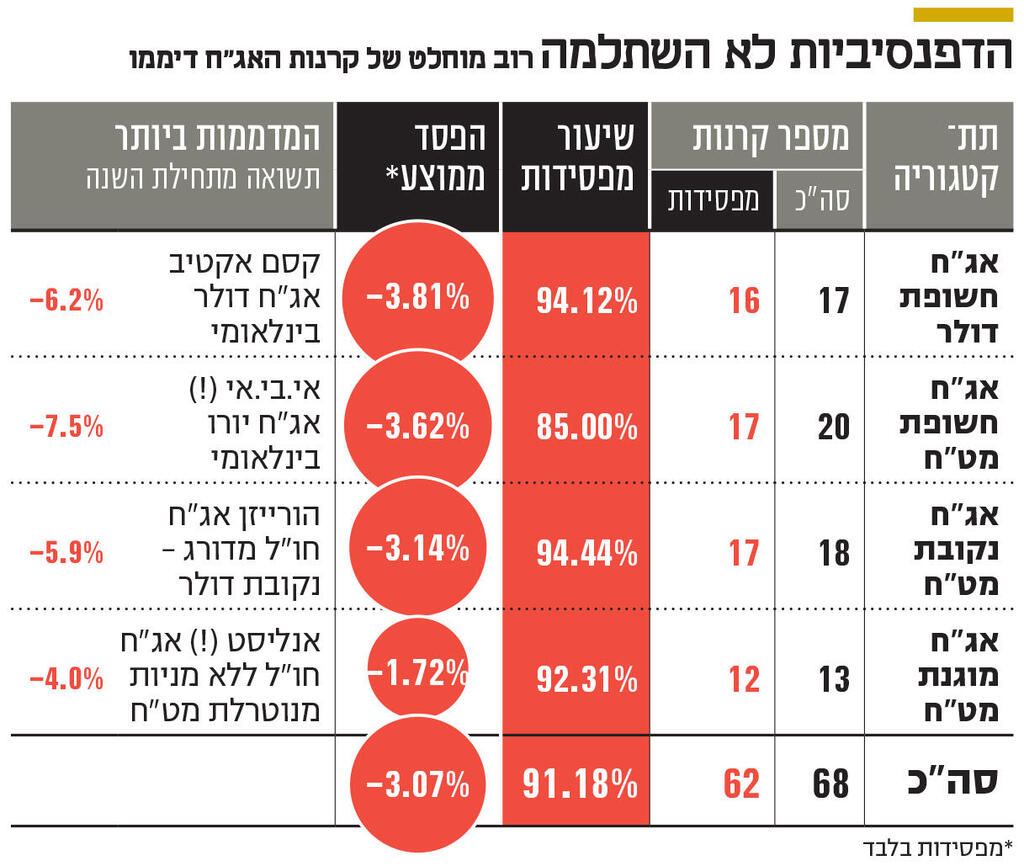
את קרנות האג"ח המנוהלות בחו"ל אפשר לחלק לארבע קטגוריות עיקריות, בהתאם למאפייני החשיפה שלהן למטבע. התוצאות מגלות שההפסדים אינם מוגבלים לקבוצה אחת. בקטגוריית הקרנות החשופות לדולר, 16 מתוך 17 קרנות הפסידו מתחילת השנה. ההפסד הממוצע בקרב הקרנות המפסידות הגיע ל־3.81%. הקרן שנפגעה יותר מכולן היא קסם אקטיב אג"ח דולר בינלאומי, שהניבה תשואה שלילית של 6.18%. קרנות הקטגוריה מנהלות יחד 1.2 מיליארד שקל.
בקטגוריית הקרנות החשופות למט"ח, הכוללת חשיפה למטבעות זרים שונים, 17 מתוך 20 קרנות רשמו תשואה שלילית, עם הפסד ממוצע של 3.62% בקרב המפסידות. את הרשימה מובילה אי.בי.אי אג"ח יורו בינלאומי, שאיבדה 7.5% מתחילת השנה, ואחריה הראל אג"ח חו"ל יורו, שאיבדה 7.12%. שתי הקרנות האחרונות ממחישות שהסיפור אינו מוגבל לדולר או לאג"ח האמריקאיות.
גם בקטגוריית הקרנות הנקובות במט"ח נרשמה תמונה דומה: 17 מתוך 18 קרנות הפסידו, בשיעור ממוצע של 3.14% בקרב המפסידות. הקרן בעלת התשואה הנמוכה ביותר היא הורייזן אג"ח חו"ל מדורג — נקובת דולר, שהפסידה 5.89%.
אולם הנתון המעניין ביותר מגיע דווקא מהקטגוריה הרביעית: קרנות אג"ח חו"ל המוגנות מפני תנודות מט"ח. לכאורה, אלה הקרנות שאמורות לצמצם את החשיפה של המשקיע הישראלי לשינויים בשערי החליפין. ואכן, ההפסדים בהן היו מתונים יותר, אך לא נעלמו. 12 מתוך 13 קרנות בקטגוריה רשמו תשואה שלילית מתחילת השנה, וההפסד הממוצע של המפסידות עמד על 1.72%. הקרן שנפגעה ביותר היא אנליסט אג"ח חו"ל ללא מניות מנוטרלת מט"ח, שאיבדה 4.02%. הקטגוריה המוגנת היא גם הגדולה מבין הארבע, עם נכסים של כ־3.9 מיליארד שקל. העובדה שגם בה כמעט כל הקרנות הפסידו מלמדת שהתחזקות השקל אינה ההסבר היחיד לתוצאות החלשות.
הזינוק בתשואות נבע בעיקר משינוי בציפיות לריבית בארה"ב. המשקיעים החלו לתמחר מצב שבו הריבית תישאר גבוהה למשך תקופה ארוכה יותר, על רקע האינפלציה המתמשכת. לכך נוספו הגירעון הגבוה של הממשל האמריקאי והצורך להנפיק כמויות גדולות של אג"ח למימון החוב.
הלחץ על מחירי האג"ח האמריקאיות אינו נובע רק מהאינפלציה ומהחשש שהריבית תישאר גבוהה לאורך זמן. בשוק החוב מתחולל גם שינוי בהיצע ובביקוש. ענקיות הטכנולוגיה מגייסות סכומי עתק כדי לממן את מרוץ ההשקעות בבינה מלאכותית, ומציפות את השוק באג"ח קונצרניות שמתחרות על כספי המשקיעים באג"ח הממשלתיות. במקביל, מדינות ומשקיעים זרים מצמצמים את תלותם בחוב האמריקאי, בעוד גופים מוסדיים מגדילים את השקעותיהם בנכסים אלטרנטיביים, בהם תשתיות, אנרגיה ומרכזי נתונים. כך נוצר לחץ משני הכיוונים: היצע החוב גדל, בעוד שחלק מהמשקיעים שבעבר היו רוכשים טבעיים של אג"ח ממשלתיות מפנים את כספם לאפיקים אחרים. התוצאה היא דרישה לתשואה גבוהה יותר על האג"ח, שמשמעותה ירידה במחירן.
הקשר בין תשואת האג"ח למחירה הפוך: כאשר התשואה הנדרשת בשוק עולה, מחיר האג"ח הקיימת יורד. ההשפעה חריפה במיוחד באג"ח ארוכות, שהרגישות שלהן לשינויים בריבית גבוהה יותר. כך, באג"ח בעלת מח"מ של עשר שנים, עלייה של נקודת אחוז בתשואה עשויה לגרור ירידת מחיר של כ־10%, בקירוב. למשקיע המחזיק אג"ח ממשלתית ישירות עד לפדיון, התנודות במחיר עשויות להיות פחות משמעותיות אם המנפיק עומד בהתחייבויותיו והוא אינו נדרש למכור בדרך. בקרן נאמנות המצב שונה: שווי האג"ח בתיק מתעדכן בהתאם למחירי השוק, ולכן גם המשקיע שהתכוון להחזיק בהשקעה סולידית לאורך זמן רואה את ההפסד משתקף מדי יום בשווי יחידות הקרן. כלומר המשקיעים בקרנות נאמנות אג"ח אקטיביות לא סביר כי יחזיקו את האג"ח עד לפדיונן. בכך הם למעשה נשאו הפסדים של עשרות מיליוני שקלים מתחילת השנה.


