

שלושה תרחישים ושאלה אחת: מה יקרה לכסף שלכם ביום שאחרי הבחירות?
הבורסה נוטה לעלות אחרי בחירות, אך בשוק ההון חלוקים בשאלה אם העבר מלמד על הצפוי הפעם; בכירים בגופים מוסדיים וכלכלנים מנתחים שלושה תרחישים - ניצחון הקואליציה, ניצחון גוש השינוי או היעדר הכרעה; בין אזהרה מירידות של 10% להערכה שרווחיות החברות היא שתכריע
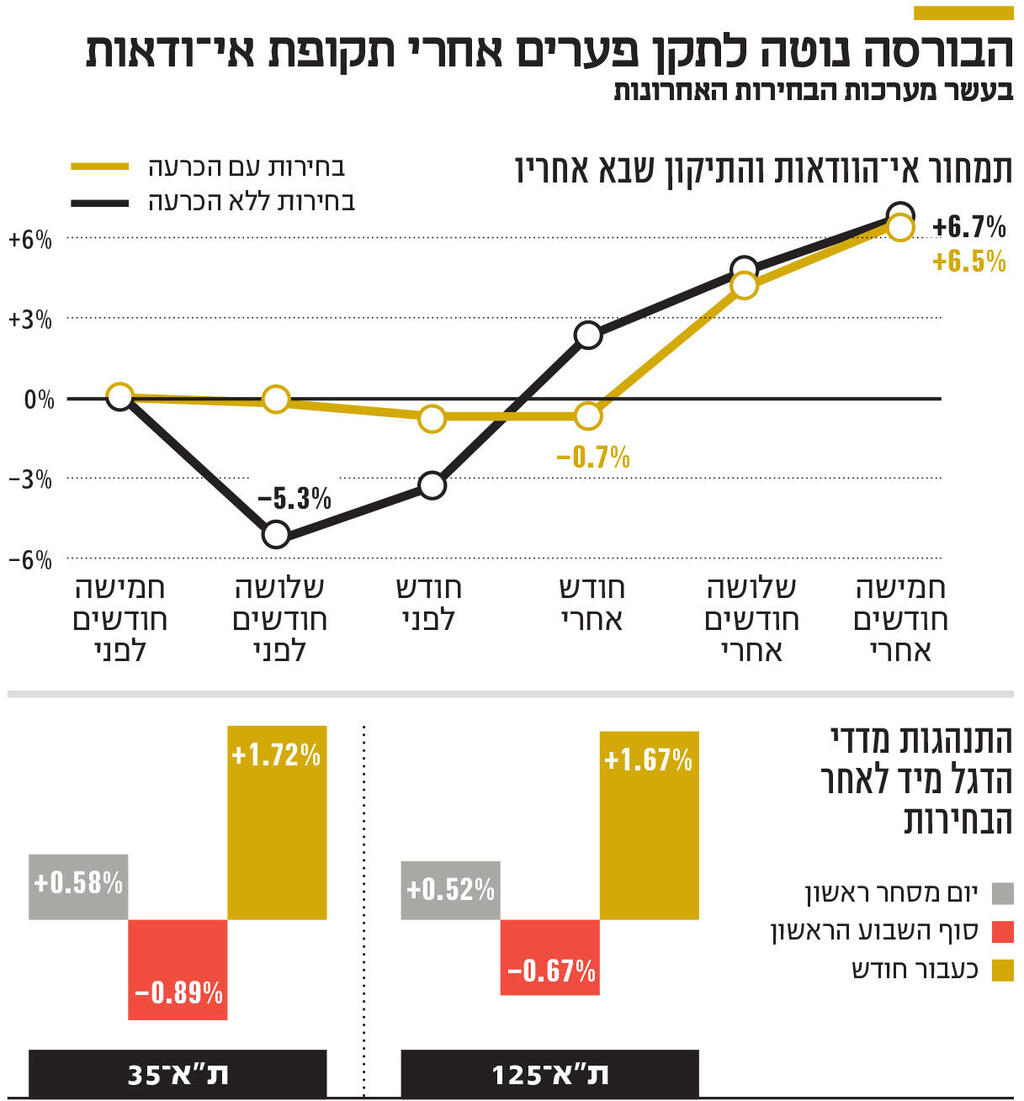
ביום רביעי בבוקר, כשהמשקיעים הישראלים יתעוררו לתוצאות הבחירות לכנסת ה-26, הם ינסו להבין לא רק מי יהיה ראש הממשלה הבא, אלא גם מה צפוי לקרות לכספם. אם לשפוט לפי ניסיון העבר, היום שאחרי הבחירות מבשר טובות לבורסה. מחקרים שפרסמה יחידת המחקר של הבורסה לניירות ערך בשבועיים האחרונים מצביעים על נטייה של שוק המניות הישראלי להתאושש לאחר הבחירות, גם כאשר הן אינן מסתיימות בהכרעה פוליטית.
לפי הבדיקה, מדד ת"א 125 הניב תשואה ממוצעת של 16.4% בשנה שלאחר הבחירות, לעומת תשואה שנתית ממוצעת של 11.5% לאורך התקופה שנבדקה. גם היעדר הכרעה פוליטית לא בהכרח פגע בבורסה: במערכות בחירות שלא הסתיימו בהקמת ממשלה ירד המדד בממוצע ב-5.3% בשלושת החודשים שקדמו לבחירות, אך לאחריהן התאושש. חודש לאחר הבחירות הוא הציג תשואה מצטברת של 2.3%, לעומת תשואה שלילית של 0.7% במערכות שבהן הושגה הכרעה.
אולם ניסיון העבר אינו בהכרח מדריך מוצלח לבחירות הנוכחיות. על הפרק עומדות, לצד זהות הממשלה והרכבה, שאלות של חלוקת נטל הביטחון, השתתפות בכוח העבודה, היחסים עם ארה"ב והאפשרות להטלת סנקציות כלכליות. להכרעות הללו עשויות להיות השלכות ארוכות טווח על הכלכלה הישראלית, ובהתאם גם על שוק ההון.
בשיחות שקיים כלכליסט עם בכירים בגופים מוסדיים וכלכלנים בשוק ההון עולות גישות שונות לגבי שלושת התרחישים המרכזיים: ניצחון של הקואליציה הנוכחית, ניצחון של גוש השינוי או היעדר הכרעה. בעוד חלק ממנהלי ההשקעות מזהירים מירידות חדות במקרה של המשך שלטון הקואליציה הנוכחית, אחרים סבורים כי השוק לא בהכרח יגיב בטלטלה משמעותית, משום שהתפיסות הכלכליות של שני הגושים דומות למדי.
"השוק מתנהל על בסיס ציפיות, ואם הן יתבדו נראה תגובה"
רפי גוזלן, הכלכלן הראשי של IBI, סבור שתוצאות הבחירות עשויות להשפיע באופן מהותי על שוק ההון. לדבריו, הטענה שלפיה אין הבדל משמעותי בין שני הגושים מבחינת המדיניות הכלכלית מתעלמת משינויים שחלו במשק בשנים האחרונות, ובמיוחד מאז 7 באוקטובר 2023.
"ראשית, יש כאן עניין של ניהול כלכלי ולא ניהול פוליטי. אתה מצפה שקבלת ההחלטות תהיה עניינית יותר. ראינו את זה בממשלת השינוי שהייתה לפרק זמן קצר. לא הייתה התפרעות כזאת של כספים קואליציוניים, לא היו משרדים מיותרים, ובכלל הניהול היה בסך הכול יותר ענייני. כמובן שיכולות להיות מחלוקות על סדרי עדיפויות, אבל הראייה הייתה יותר ממלכתית", אמר.
גוזלן סבור שההבדלים הכלכליים בין הגושים הפכו למשמעותיים עוד יותר בעקבות המלחמה והעלייה בנטל הביטחון. "צריך לזכור שהמציאות השתנתה מאז. יש פה עניין של נטל הביטחון ואיך הוא מתחלק. יש את נושא הגיוס וההשתתפות בכוח העבודה. סך ימי המילואים לא נשאר כמו לפני 7 באוקטובר. יש פה עלויות מאוד משמעותיות, והשאלה היא אם הן ימשיכו ליפול על אותו חלק באוכלוסייה שנושא בנטל או יתחלקו בצורה רחבה יותר. יש לזה השלכות גם על תקציב הביטחון וגם על הכלכלה והייצור. אלה דברים קריטיים".
לכך מצטרף, לדבריו, הסיכון להידרדרות ביחסים הכלכליים של ישראל עם העולם. גוזלן מתייחס במיוחד להתבטאות של ראש הממשלה בנימין נתניהו בסוף השבוע בנוגע לאפשרות של סנקציות כלכליות ולשימוש בקריפטו כדרך להתמודד איתן.
"אתה מבין על איזה תרחיש קטסטרופה הוא מדבר? מה זה קריפטו וכלכלה עובדת? אין דבר כזה. מה אנחנו - איראן, רוסיה, צפון קוריאה? אלה כלכלות מנודות, וזה לא תרחיש שאנחנו רוצים לשאוף אליו", הוסיף. "ההתבטאות הזאת חידדה את התרחיש של עלייה משמעותית בפרמיית הסיכון של ישראל, בתרחיש שבו הקואליציה הנוכחית נשארת".
לדבריו, המשך כהונת הקואליציה עלול גם למחוק חלק מהתמחור החיובי שנרשם בשוק בשנים האחרונות. "כבר תיארנו בסקירות שלנו את התרחיש הזה כתרחיש עם עלייה משמעותית בפרמיית הסיכון ופגיעה בצמיחה הפוטנציאלית. אלה דברים שמתחברים מאוד להתבטאות הזאת".
גוזלן הסביר כי העובדה שהבורסה אינה מגיבה כעת בחריפות לאפשרות של המשך שלטון הקואליציה הנוכחית אינה מעידה על כך שהמשקיעים אדישים לתרחיש הזה. להערכתו, השוק פשוט מעניק לו הסתברות נמוכה.
"המשקיעים מגיבים למציאות. זה לא שהם אומרים שהם מביאים את הדעות הפוליטיות שלהם. בסוף הבורסה זה ניתוח כלכלי קר. ב-2023, בתקופת הרפורמה המשפטית, הבנת שהספינה שטה למקום מאוד לא טוב, והייתה לך האפשרות להסיט את הכסף למקומות מעניינים יותר, בטוחים יותר, עם פרמיית סיכון נמוכה יותר".
"אני חושב שהסיבה שלא רואים היום תגובה משמעותית היא שהסקרים נותנים מידה של ביטחון שהסיכון לתרחיש הזה יחסית נמוך. אבל אם המציאות תוכיח אחרת והקואליציה הנוכחית תמשיך לשלוט עוד כמה שנים, נראה תגובה משמעותית. השוק מתנהל על בסיס ציפיות, וכרגע הציפיות נוטות לצד החיובי. אם זה לא מה שיקרה, נראה את התגובה בשווקים".
עם זאת, גוזלן אינו סבור בהכרח שהיעדר הכרעה פוליטית יוביל לירידות חדות. לדבריו, אם תוצאות הבחירות ייצרו אפשרות להקמת ממשלת מיעוט שאינה נשענת על הקואליציה הנוכחית, השוק עשוי לראות בכך התפתחות חיובית. "זה לא תרחיש אופטימלי, אבל זה תרחיש שהשוק יתפוס כטוב יותר מהמצב הנוכחי", הוא מעריך.
"אם יהיה ימין על מלא, כל המוסדיים יחפשו לצאת מפה"
בכיר באחד הגופים המוסדיים הגדולים בישראל מציג תחזית חריפה אף יותר מזו של גוזלן. להערכתו, אם הקואליציה הנוכחית תצליח להשיג מחדש רוב של 61 מנדטים ולהקים ממשלת ימין צרה, הבורסה עשויה לספוג ירידות חדות, והוא עצמו יפעל לצמצום החשיפה של הגוף שהוא מנהל להשקעות בישראל.
"אם במקרה תורכב פה שוב קואליציה צרה של ימין בלבד, מה שמכנים 'ימין על מלא', זה יהיה מרחץ דמים", הוא מזהיר בשיחה עם כלכליסט. "השוק יכול לרדת ב-10%. כל המוסדיים יחפשו לצאת מפה, בדומה למה שקרה בשנת 2023".
הבכיר הסביר כי לאחר התקופה הטובה יחסית שעברה על הבורסה הישראלית, רבים מהגופים המוסדיים הגדילו את משקל ההשקעות המקומיות בתיקיהם. לכן גם חזרה למשקולות ההיסטוריות של ההשקעה בישראל ובחו"ל עלולה ליצור לחץ מכירות משמעותי.
"היום המוסדיים הישראליים מוטים לישראל. גם אם יחליטו רק לחזור ליחס היסטורי של 60% השקעות בחו"ל ו-40% בישראל, יהיה פה לחץ מכירות. נראה את מנהלי ההשקעות פועלים בצורה משמעותית, והזרים יצאו מפה".
לדבריו, ההבדל בין שני הגושים אינו בהכרח בתפיסות הביטחוניות. "אף אחד לא יחזיר שטחים או ייכנס למשא ומתן עם הפלסטינים. איפה יש הבדל מהותי? בניהול ובמנהל תקין, ולזה יש השפעות אדירות על הכלכלה. שוויון בנטל, מגזרים יצרניים מול לא יצרניים, התחשבות ארוכת טווח בניהול משרדי הממשלה ואיוש הדרגים המקצועיים. זה הבדל מהותי".
הבכיר הדגיש כי השפעת תוצאות הבחירות אינה מסתכמת במסחר בבורסה. היא עשויה לחלחל גם להחלטות ההשקעה של חברות הפועלות במשק הישראלי. "ביקרתי השבוע בחברה שמרבית הפעילות שלה נמצאת בארץ ושאנחנו מעורבים בדירקטוריון שלה. יש לנו תוכניות לפיתוח עסקי. אם תהיה קואליציה נורמלית, מרכזית, אפילו עם הליכוד, זה בסדר. אנחנו נפתח פה את הפעילות אבל אם יהיה 61 לימין על מלא, אני לוחץ על הברקס באופן מהותי ומעביר מסלולי ייצור מחוץ לישראל".
מנגד, ניצחון של גוש השינוי עשוי להוביל אותו להחלטה הפוכה. "אם גוש השינוי מצליח, אני רץ לקנות", הוא אומר. להערכתו, תוצאה כזאת עשויה גם להחזיר את התנופה לשוק ההנפקות בתל אביב, שהפעילות בו מדשדשת בשבועות האחרונים.
גם הבכיר הזה סבור כי השוק אינו מתמחר כיום הסתברות גבוהה להמשך כהונתה של הקואליציה הנוכחית. לדבריו, התרחישים המרכזיים בעיני המשקיעים הם היעדר הכרעה, שתחייב משא ומתן קואליציוני מורכב, או ניצחון של גוש השינוי. לפיכך, אם תגיע הפתעה בדמות ניצחון הקואליציה הנוכחית, היא עלולה לחייב שינוי מהיר וחד בהערכות המשקיעים.
"בסוף, מה שמעניין את הבורסה הוא אם החברות ימשיכו להרוויח"
אבל לא כולם שותפים להערכות הפסימיות. בכיר אחר באחד הגופים המוסדיים הגדולים בישראל מציג גישה מתונה בהרבה. לשיטתו, למרות ההבדלים הפוליטיים והחברתיים בין הגושים, המדיניות הכלכלית הצפויה שלהם אינה שונה באופן מהותי. לכן הוא אינו צופה פגיעה משמעותית בפעילות החברות או בשוק ההון רק בשל תוצאות הבחירות.
לדבריו, השוק עשוי להעדיף בטווח הקצר ניצחון של גוש השינוי, ותוצאה כזאת יכולה להביא לאופוריה ולעליות שערים במשך יום או יומיים. ואולם, בעיניו המבחן האמיתי אינו תגובת הבורסה המיידית, אלא מצבה של הכלכלה הישראלית כעבור שלושה חודשים או חצי שנה.
הבכיר הצביע על כך שבשני הגושים יש גורמים המזוהים עם שמאל כלכלי, אך הגרעין המרכזי של המפלגות הגדולות מחזיק בתפיסות כלכליות ליברליות יחסית. גם המועמדים האפשריים לתפקיד שר האוצר, ובהם אביגדור ליברמן, נפתלי בנט ובצלאל סמוטריץ', אינם מייצגים בעיניו הבדלים אידיאולוגיים קיצוניים במדיניות כלפי המגזר העסקי.
הוא אף סבור שלמרות הביקורת הציבורית על הממשלה הנוכחית, מבחינה כלכלית היא בעיקר נמנעה מהפרעה לפעילות העסקית. לדבריו, לא נרשמו שינויי מיסוי או רגולציה קיצוניים שפגעו ברווחיות החברות, ולכן המשך כהונת הקואליציה לא בהכרח יפגע בהן באופן מיידי. הוא גם אינו צופה תוכנית העלאות מסים חריפה במיוחד, כל עוד הפעילות הכלכלית והכנסות המדינה יישארו יציבות.
לשיטתו, גם תיקו פוליטי אינו בהכרח תוצאה שלילית לבורסה: קושי של הממשלה להעביר שינויים גדולים עשוי לצמצם את יכולתה להתערב בפעילות העסקית. עם זאת, הוא מסכים עם גוזלן ועם הבכיר המוסדי האחר בנוגע לחשיבות הסיכון המדיני. בעיניו, הסכנה הגדולה לכלכלה אינה בהכרח זהות שר האוצר הבא, אלא האפשרות לפגיעה בהייטק ובפיננסים בעקבות סנקציות, בידוד בינלאומי והידרדרות ביחסים עם ארה"ב.
בהקשר הזה, הוא סבור שהמשקיעים יצטרכו להקדיש תשומת לב מיוחדת לבחירות הבאות לנשיאות ארה"ב וליחסים שייווצרו בין הממשל האמריקאי הבא לממשלה בישראל. להערכתו, הסיכון עשוי להפוך למשמעותי יותר ככל שהקמפיין האמריקאי יתקדם, גם אם השפעתו על מחירי המניות בישראל לא תהיה מיידית.
בהתאם לכך, הבכיר אינו רואה הצדקה לצמצום חד של החשיפה לישראל כבר כעת, רק על בסיס הערכה של תוצאות הבחירות. לדבריו, גם השווקים בעולם מתמודדים עם סיכונים משלהם, ועדיף להתמקד בחברות ובמגמות גלובליות בעלות פוטנציאל צמיחה, במקום לנסות לתזמן את השוק לפי ההתפתחויות הפוליטיות.
כך, בעוד בכירים בשוק ההון חלוקים בשאלה אם יום רביעי יביא עמו עליות חדות, נפילות או תגובה מתונה בלבד, קיימת ביניהם הסכמה לפחות בנקודה אחת: תוצאות הבחירות יהיו רק תחילתו של תהליך. השוק יצטרך לתמחר לא רק את חלוקת המנדטים, אלא את זהות הממשלה שתקום, החלטותיה הכלכליות והאופן שבו ישראל תשתלב בכלכלה העולמית בשנים הבאות.


