











ניתוח
ירידת הריבית שחקה את הרווחים, אבל אין לבנקים סיבה לדאגה
חמשת הבנקים הגדולים הרוויחו יחד 8.1 מיליארד שקל ברבעון השלישי, כשלאומי היחיד שהציג עלייה ברווח. מתוך זה הם חילקו כ־4 מיליארד שקל לבעלי המניות, אך הפחתות הריבית והחשש מהקשיים בענף הנדל"ן מציבים בפניהם אתגרים חדשים. הכנסות הריבית נשחקו ב־6% למרות צמיחה של 14.6% בתיקי האשראי
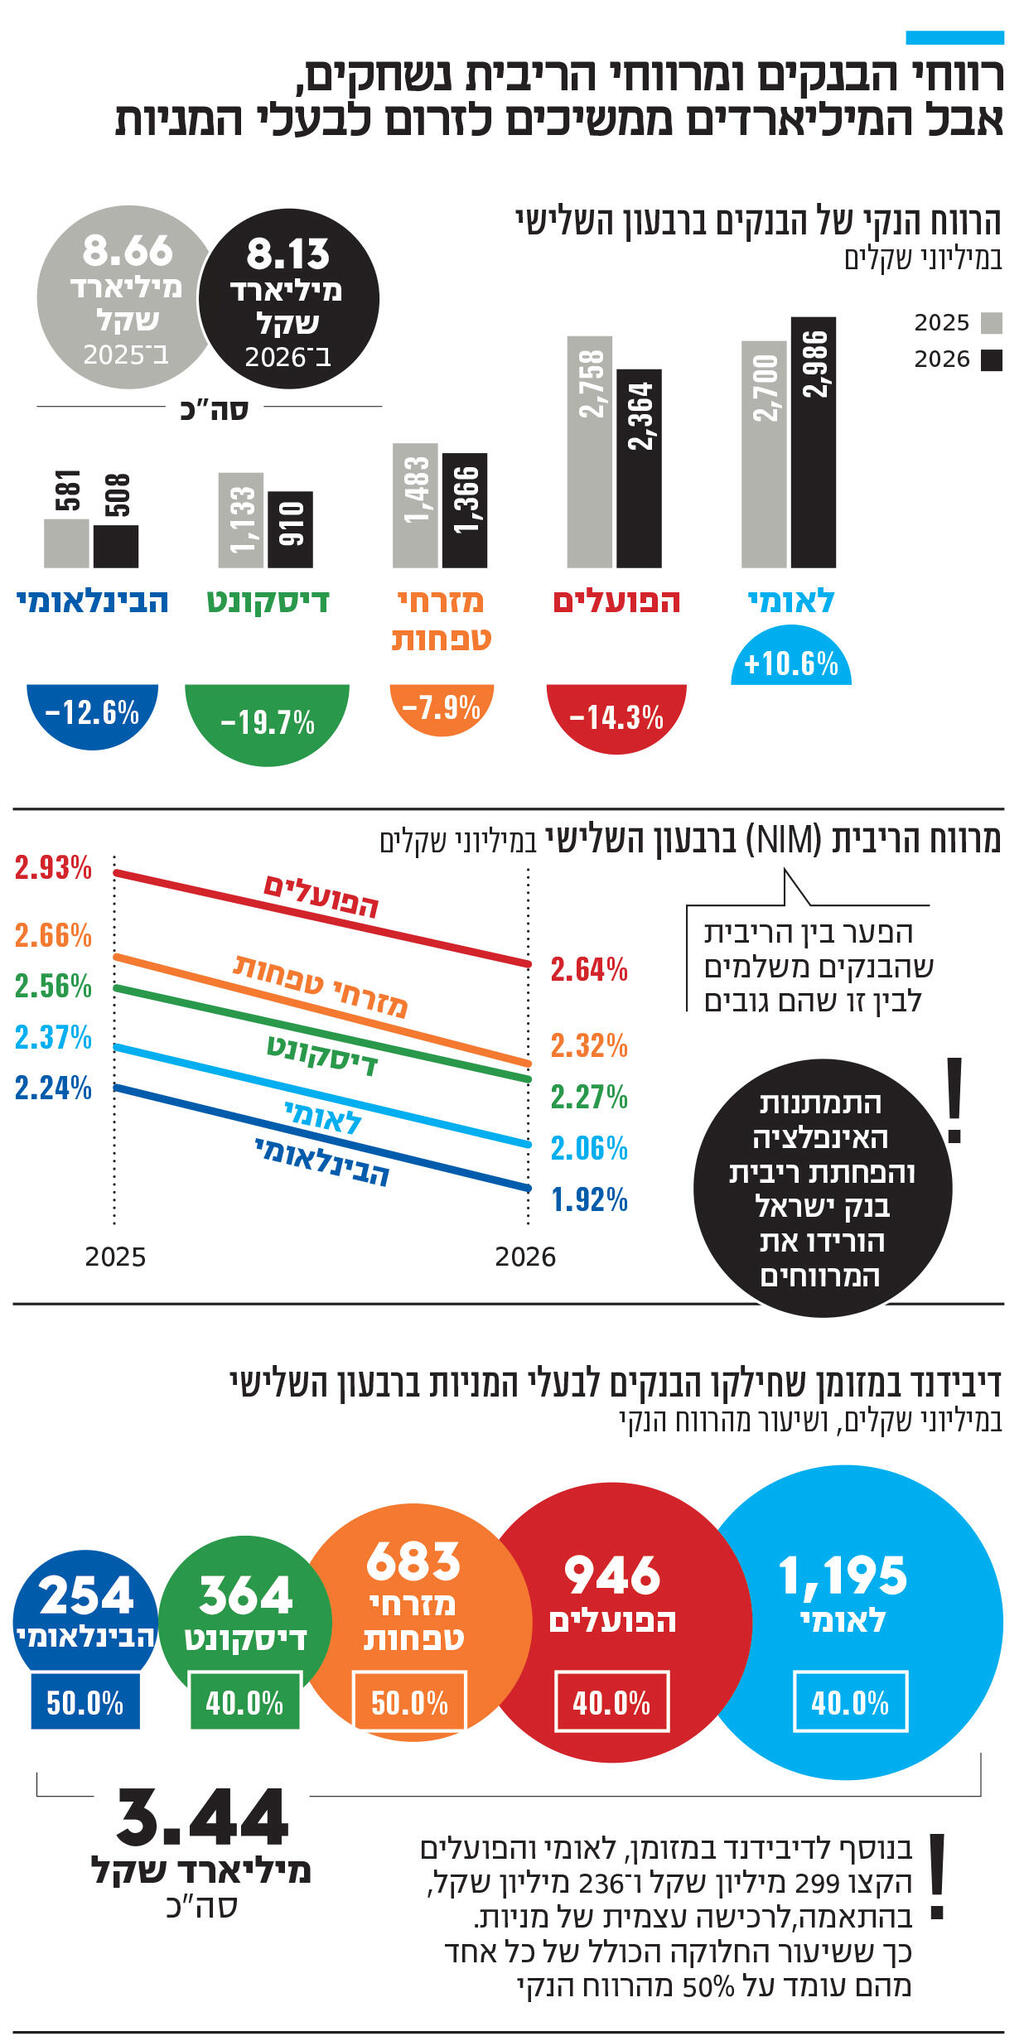
חמשת הבנקים הגדולים סיימו את הרבעון השלישי של 2026 עם רווח נקי מצרפי של 8.1 מיליארד שקל, ירידה של 6% לעומת הרבעון המקביל אשתקד. הירידה אינה מפתיעה, והיא משקפת בין היתר את השפעתה של סביבת הריבית המשתנה, מאז שהחל בנק ישראל בסבב הפחתות ריבית בנובמבר 2025. הבנקים ממשיכים להרוויח סכומי עתק, אבל הרוח הגבית שסיפקה להם הריבית הגבוהה בשנים האחרונות נחלשת. לצד הירידה בהכנסות מריבית, תיקי האשראי ממשיכים להתרחב, ההוצאות המצרפיות בשל הפסדי אשראי נחלשו, ובעלי המניות ייהנו מחלוקת רווחים של כמעט 4 מיליארד שקל על רבעון אחד. זאת כשבמקביל הבנקים ממשיכים לשאת בהיטל המס המיוחד ולממן הטבות ללקוחות במסגרת מתווה בנק ישראל.
בנק לאומי הוא הבנק היחיד שהצליח לסיים את הרבעון עם עלייה ברווח, שצמח ב־10.6% ל־2.99 מיליארד שקל. לאומי רשם גם את התשואה על ההון הגבוהה ביותר - 16.9%. עם זאת, תוצאות לאומי הושפעו מהכנסת מס חד פעמית של 322 מיליון שקל בעקבות עדכון אומדן ההתחייבות למסים נדחים. כלומר, לא כל העלייה ברווח משקפת שיפור בפעילות הבנקאית השוטפת.
במקום השני מבחינת הרווח הנקי נמצא הפועלים, עם רווח של 2.36 מיליארד שקל, ירידה של 14.3% לעומת הרבעון המקביל. התשואה להון ירדה ל־14% לעומת 17.6% ברבעון המקביל. אלא שגם במקרה שלו ההשוואה הפשוטה מטעה: ברבעון השלישי של 2025 נכללה ברווח הכנסה חד פעמית של 380 מיליון שקל לאחר מס, בעקבות הסדר פשרה בתביעה נגזרת הקשור לחקירת המס האמריקאית. בנטרול אותה הכנסה הסתכם הרווח אשתקד ב־2.38 מיליארד שקל, כך שהרווח ברבעון הנוכחי כמעט לא השתנה. מזרחי טפחות סיכם את הרבעון עם רווח של 1.37 מיליארד שקל, ירידה של 7.9%, והתשואה להון שלו ירדה מ־17.6% ל־15%. הבינלאומי רשם רווח של 508 מיליון שקל, ירידה של 12.6%, עם תשואה להון של 13.8%.
את התמונה סוגר דיסקונט, שרשם את הירידה החדה ביותר ברווחיות: הרווח הנקי של הבנק ירד ב־19.7% ל־910 מיליון שקל, והתשואה להון הסתכמה ב־10.4% בלבד, הנמוכה מבין חמשת הבנקים. חלק מהירידה נבע מהפרשה חד פעמית של 200 מיליון שקל לפני מס, בעקבות ההיערכות למיזוג בנק מרכנתיל לתוך דיסקונט. בנטרול רכיבים מיוחדים, ובהם עלויות המיזוג והמס המיוחד, הרווח הסתכם ב־1.1 מיליארד שקל והתשואה להון הגיעה ל־12.6%, כך שגם לאחר ההתאמות נותר פער משמעותי בינו לבין הבנקים המובילים.
מישהו אמר כריות הון?
חמשת הבנקים יחלקו לבעלי המניות 3.98 מיליארד שקל במצטבר בשל רווחי הרבעון השלישי של 2026, מתוכם 3.44 מיליארד שקל כדיבידנד במזומן והיתרה באמצעות רכישה עצמית של מניות. לאומי יחלק 1.49 מיליארד שקל, הפועלים 1.18 מיליארד שקל, מזרחי טפחות 683 מיליון שקל, הבינלאומי 254 מיליון שקל ודיסקונט 364 מיליון שקל. ארבעת הבנקים הראשונים יחלקו 50% מרווחי הרבעון, בעוד דיסקונט יחלק 40%. מתחילת השנה, כולל החלוקות שאושרו כעת בשל הרבעון השלישי, אישרו חמשת הבנקים חלוקת רווחים מצטברת של 12.07 מיליארד שקל - 10.47 מיליארד שקל כדיבידנד במזומן ו־1.6 מיליארד שקל ברכישה עצמית של מניות. החלוקה המצטברת כוללת גם דיבידנד מיוחד של 266 מיליון שקל שאישר הבינלאומי מעודפי ההון שלו.
חלוקת הרווחים משקפת את החזרה למדיניות דיבידנדים נדיבה, לאחר שנים של חלוקה שמרנית יותר. בעקבות פרוץ המלחמה באוקטובר 2023, בנק ישראל קרא לבנקים לנקוט זהירות בחלוקת הרווחים כדי לשמור על כריות ההון שלהם לנוכח חוסר הוודאות במשק. החל מהרבעון השני של 2025 חזרו הבנקים לשיעורי החלוקה הרגילים שלהם, ובחלק מהמקרים אף חילקו יותר ממחצית הרווח.
כמעט כל הבנקים המשיכו להציג צמיחה בשיעור דו ספרתי בתיק האשראי לציבור נטו. הבינלאומי הציג את שיעור הצמיחה הגבוה ביותר - 22.2% - להיקף של 170.8 מיליארד שקל, אחריו לאומי עם צמיחה של 18.3% ל־586.1 מיליארד שקל, ואחריו הפועלים, עם עלייה של 15.4% ל־553.2 מיליארד שקל. במזרחי טפחות צמח תיק האשראי ב־11.4% ל־436.4 מיליארד שקל, ואילו דיסקונט הציג את שיעור הצמיחה הנמוך ביותר מבין החמישה, 7.5%, ותיק האשראי שלו הגיע ל־308.2 מיליארד שקל. בסך הכול גדלו תיקי האשראי נטו של חמשת הבנקים ב־14.6% בתוך שנה, והגיעו ל־2.05 טריליון שקל.
הכנסות הריבית נטו של חמשת הבנקים הסתכמו ב־15.41 מיליארד שקל ברבעון, לעומת 16.39 מיליארד שקל ברבעון המקביל - ירידה של 6%. מדובר בירידה אף שהיקפי האשראי של הבנקים גדלו. למעשה, התרחבות הפעילות מקזזת חלק מהפגיעה בהכנסות, אך אינה מצליחה לבטל אותה. שחיקת הרווחיות של הבנקים ניכרת במרווחי הריבית נטו - NIM. מדד ה־NIM, המציג את ההפרש בין ההכנסות מריבית שגובה הבנק על הלוואות לבין ההוצאות שלו על ריבית שהוא משלם ללקוחות, ירד בכל חמשת הבנקים לעומת הרבעון המקביל אשתקד.
בהפועלים ירד המרווח מ־2.93% ל־2.64%, אך הוא נותר הגבוה מבין חמשת הבנקים. במזרחי טפחות ירד המרווח מ־2.66% ל־2.32%, ובדיסקונט מ־2.56% ל־2.27%. בלאומי נרשמה ירידה מ־2.37% ל־2.06%, ובבינלאומי ירד המרווח מ־2.24% ל־1.92%. כלומר, חמשת הבנקים רשמו ירידה של 0.29–0.34 נקודות אחוז במרווח בתוך שנה. המשמעות היא שהבנקים מפיקים פחות הכנסות ריבית נטו ביחס להיקף הנכסים נושאי הריבית שלהם.
הבנקים נהנו מרווחי שיא בתקופת הריבית הגבוהה, שאיפשרה להם להעלות את הריביות על ההלוואות שהם מעניקים, בעוד הם לא מיהרו לגלגל את העלייה גם לריביות שהם משלמים לציבור, כך שהריבית ששילמו על חלק מהפיקדונות, ובעיקר הריבית האפסית על יתרות העו"ש, נותרה נמוכה. עם הפחתות הריבית, היתרון הזה מצטמצם.
משכנתאות בהיקפים גבוהים
גם בתחום המשכנתאות ניכרת השפעת הירידה בריבית על רווחיות הבנקים. במזרחי טפחות, שמחזיק בתיק המשכנתאות הגדול במערכת, התיק צמח ב־7.9% בתוך שנה והגיע ל־257.8 מיליארד שקל בסוף ספטמבר. אלא שלמרות התרחבותו, ההכנסות מפעילות המשכנתאות ירדו ברבעון השלישי ב־6.3% ל־687 מיליון שקל, והרווח מהפעילות ירד ב־11.5% ל־307 מיליון שקל. לפי הבנק, הפחתות הריבית היו הגורם המרכזי לירידה בהכנסות הריבית מתחילת השנה, והצמיחה בתיק קיזזה את מרבית השפעתן.
במקביל, הבנקים ממשיכים להעמיד משכנתאות חדשות בהיקפים גבוהים, למרות ההאטה במכירת הדירות. לפי נתוני בנק ישראל, ברבעון השלישי של 2026 ניתנו בכלל המערכת הבנקאית משכנתאות בהיקף של 31.1 מיליארד שקל, עלייה של 8.6% לעומת הרבעון המקביל אשתקד. הפער בין הפעילות בשוק המשכנתאות לבין החולשה בשוק הדיור עשוי לשקף בחלקו מימוש של עסקאות שנחתמו בעבר, בעיקר במסגרת מבצעי המימון של הקבלנים, שבהן נטילת המשכנתא נדחתה למועד מאוחר יותר.
בינתיים, גם ההוצאות להפסדי אשראי אינן מצביעות על הרעה משמעותית באיכות האשראי במערכת הבנקאית. חמשת הבנקים הגדולים רשמו ברבעון השלישי הוצאות מצרפיות של 538 מיליון שקל בשל הפסדי אשראי, ירידה של 16% לעומת 637 מיליון שקל ברבעון המקביל אשתקד. עם זאת, המגמה לא הייתה אחידה: בהפועלים ירדו ההוצאות מ־347 מיליון שקל ל־167 מיליון שקל, ובדיסקונט מ־197 מיליון שקל ל־126 מיליון שקל. מנגד, בלאומי הן עלו מ־32 מיליון שקל ל־184 מיליון שקל, ובמזרחי טפחות מ־44 מיליון שקל ל־70 מיליון שקל. הבינלאומי היה היחיד שרשם הכנסה בסעיף הפסדי האשראי, בהיקף של 9 מיליון שקל, לעומת הוצאה של 17 מיליון שקל ברבעון המקביל.
אלון גלזר, סמנכ"ל המחקר בלידר שוקי הון, מצביע על האופטימיות של הבנקים בכל הנוגע לסיכוני האשראי, אך מסתייג ממנה. לדבריו, הבנקים מעריכים שהפגיעה ברווחיות הקבלנים והיזמים עדיין אינה חמורה מספיק כדי לסכן את החזר חובותיהם. ואולם, גלזר עצמו סבור שהקשיים בענף הנדל"ן עוד עשויים להשפיע על המערכת הבנקאית: "קשה לי לראות אירוע כזה עובר בלי שזה נוגע בבנקים".
פער בולט נוסף בין הבנקים נמצא ביחס היעילות, שמודד כמה אגורות מוציא הבנק על תפעול כדי לייצר שקל אחד של הכנסות. לאומי ממשיך להוביל את המערכת בפער ניכר, עם יחס יעילות של 26% בלבד, לעומת 27% ברבעון המקביל. אחריו ניצב הפועלים, עם יחס של 32.2%, לעומת 30.6% אשתקד, ומזרחי טפחות עם 35.3%, לעומת 34.2%. בקצה השני נמצאים הבינלאומי, שיחס היעילות שלו עלה מ־43.7% ל־48.1%, ודיסקונט, שרשם את ההרעה החדה ביותר - מ־44% ל־53.3%. חלק מהפער נובע מהפרשה חד פעמית של 200 מיליון שקל שרשם דיסקונט לקראת מיזוג מרכנתיל, אך גם בנטרול רכיבים מיוחדים עלה יחס היעילות שלו מ־43.8% ל־47.6%.
גם הירידה האחרונה באינפלציה צפויה להוסיף ללחץ על הכנסות המימון של הבנקים. האינפלציה השנתית ירדה ל־1.1% - רמתה הנמוכה ביותר מאז אפריל 2021. האינפלציה הנמוכה פוגעת בהכנסות הבנקים מהפרשי הצמדה, ועשויה גם לאפשר לבנק ישראל להמשיך בהפחתות הריבית, ששוחקות את מרווחי הריבית שלהם.
לצד השפעת הירידה בריבית, הבנקים ממשיכים לשאת גם בהיטל המס המיוחד שקידם שר האוצר בצלאל סמוטריץ' על רקע רווחי השיא בענף. במסגרת ההסדר נדרשים חמשת הבנקים הגדולים לשלם לקופת המדינה 3 מיליארד שקל ב-2026 ועוד 125 מיליון שקל ב-2027, כשחלקו של כל בנק בתשלום נקבע בהתאם לחלקו היחסי ברווחים. במקביל, הבנקים מממנים הטבות ללקוחות במסגרת מתווה ההקלות שיזם בנק ישראל, בהיקף כולל של 3 מיליארד שקל לאורך שנתיים, מאפריל 2025 ועד מרץ 2027.
השפעת המהלכים ניכרת בדוחות, אך הבנקים לא מציגים אותה באופן אחיד. בלאומי גרע המס המיוחד 280 מיליון שקל מהרווח הנקי ברבעון השלישי, ובדיסקונט הסתכמה השפעתו ב-86 מיליון שקל. במזרחי טפחות הסתכמה ההשפעה המשולבת של המס המיוחד וההטבות ללקוחות ב-208 מיליון שקל ברבעון, הפועלים מעריך כי המס המיוחד יפחית 950 מיליון שקל מהרווח הנקי שלו בשנת 2026 כולה, ואילו הבינלאומי מעריך כי חלקו בתשלום למדינה יעמוד על 210 עד 240 מיליון שקל השנה.


