











האשראי צומח, ההוצאות יורדות: לאומי עקף את הבנקים המתחרים
בעוד המתחרים מציגים ירידה ברווחים, לאומי סיים את הרבעון השלישי עם רווח של כ־3 מיליארד שקל, עלייה של 10.6%, הודות לצמיחה בתיק האשראי, צמצום הוצאות וזינוק ברווחי ההשקעות. במזרחי טפחות: ירידה ברווח על רקע הפחתת הריבית
בנק לאומי רשם עלייה ברווח הנקי ברבעון השלישי של 2026, בניגוד לשלושת הבנקים האחרים שכבר פרסמו את דוחותיהם (הפועלים, מזרחי טפחות והבינלאומי) שהציגו ירידה ברווחים. לאומי סיים את הרבעון ברווח נקי של 2.986 מיליארד שקל, עלייה של 10.6% לעומת הרבעון המקביל אשתקד. בנטרול היטל המס המיוחד על הבנקים והשינויים באומדן המסים הנדחים, הרווח עלה ב־1.6% , מ־2.899 מיליארד שקל ל־2.944 מיליארד שקל. המשקיעים הגיבו בחיוב לדוחות הבנק: המניה עלתה אתמול בכ־1% ושווי השוק של לאומי הגיע לכ־109 מיליארד שקל.
כיצד הצליח הבנק לשמור על רווחיות כמעט יציבה בסביבה שפגעה ברווחי מתחריו? בענף הבנקאות מייחסים את העמידות היחסית של לאומי לשילוב בין צמיחת תיק האשראי להתייעלות תפעולית. בשיחה עם כלכליסט אמר בכיר בענף: "בסוף הריבית היא פקטור, אבל היא לא הפקטור המרכזי ברווחיות של הבנקים. בלאומי יודעים לגדול ולצמוח גם בסביבת ירידת ריבית, לא רק מריבית". בסביבת ריבית יורדת, השוחקת את המרווחים הפיננסיים של הבנקים, הגדלת תיק האשראי הופכת לאחד האמצעים המרכזיים לשמירה על הרווחיות. ככל שהבנקים מרוויחים פחות על כל שקל שהם מלווים, הם נדרשים להגדיל את היקף ההלוואות כדי לפצות על השחיקה. לאומי הגדיל את תיק האשראי מתחילת השנה ב־12.7%, לכ־586 מיליארד שקל, כאשר האשראי לעסקים גדולים צמח בכ־21%.
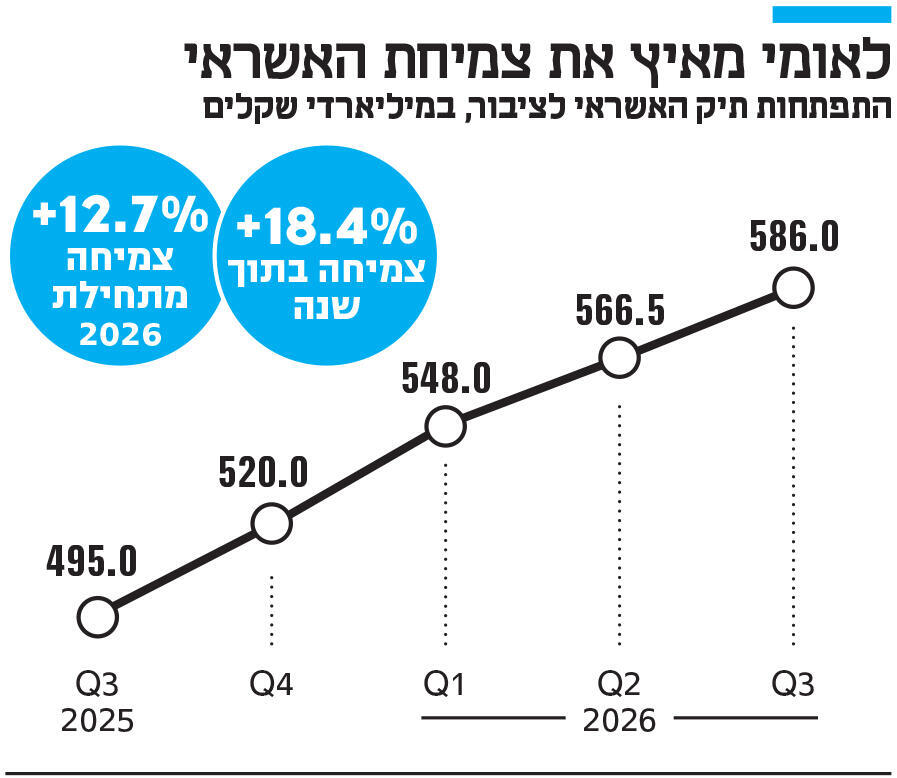
אלא שלאומי אינו היחיד במרוץ להגדלת תיק האשראי, והוא אף אינו מוביל אותו. הבנק הבינלאומי הגדיל את תיק האשראי שלו מתחילת השנה ב־16.7%, לעומת צמיחה של כ־10% בבנק הפועלים וכ־9% במזרחי טפחות. התחרות הגוברת על מתן אשראי מעוררת שאלות גם בנוגע לאיכות החיתום ולתנאים שבהם מוכנים הבנקים להעמיד הלוואות. בשלב זה קשה לקבוע מי מהבנקים מנהל את הצמיחה בצורה המוצלחת ביותר. רק בשנים הקרובות, כאשר יתבררו ביצועיהם של תיקי האשראי החדשים, ניתן יהיה לבחון זאת באמצעות שיעור החובות הבעייתיים, ההפרשות להפסדי אשראי והמחיקות בפועל. בנק שיצמח במהירות אך ייאלץ בהמשך למחוק חלק משמעותי מהאשראי שהעמיד, עשוי לגלות שהצמיחה באה על חשבון הרווחיות העתידית.
צמיחת האשראי המהירה של לאומי מעוררת גם שאלה בנוגע להתאמתה לתפיסת הבנק את עצמו כבנק שמרן. בענף מסבירים כי לאומי אימץ תהליכים המבוססים על בינה מלאכותית, המשפרים את מודלי החיתום ומאפשרים לקבל החלטות מדויקות יותר בנוגע למתן הלוואות ולהתאמת הריבית לרמת הסיכון של הלווה.
אחד ההסברים המרכזיים ליכולתו של לאומי להתמודד עם השחיקה בהכנסות מריבית עשוי להימצא במהלך ההתייעלות שהוביל בשנים האחרונות, ובפרט בצמצום כוח האדם. במהלך 2025 צמצם הבנק את מצבת עובדיו בכ־300 איש, לכ־7,500 עובדים — אחד ממהלכי צמצום כוח האדם המשמעותיים במערכת הבנקאית באותה שנה. השפעת ההתייעלות ניכרת גם כעת: הוצאות התפעול של לאומי ירדו ברבעון השלישי ב־4.4%, ל־1.54 מיליארד שקל, ויחס היעילות שלו השתפר ל־26%, לעומת 27% ברבעון המקביל. לשם השוואה, במזרחי טפחות עמד יחס היעילות על 35.3%, בבנק הפועלים על 32.2% ובבינלאומי על 48.1%. לאומי נכנס לתקופת ירידת הריבית עם מבנה הוצאות רזה משמעותית.
גורם נוסף שסייע ללאומי להגדיל את הרווח הנקי הוא הזינוק בחלקו ברווחי החברות הכלולות, בעיקר על רקע פעילות לאומי פרטנרס, זרוע ההשקעות הריאליות של הבנק. חלקו של לאומי ברווחי החברות הכלולות הסתכם ברבעון השלישי ב־202 מיליון שקל, לעומת 99 מיליון שקל ברבעון המקביל אשתקד.
ירידה ברווחי מזרחי־טפחות
מזרחי טפחות סיים את הרבעון השלישי עם רווח נקי של 1.37 מיליארד שקל, ירידה של 7.9% לעומת הרבעון המקביל אשתקד, לאחר ירידה של 1.7% ברבעון השני. התשואה להון ירדה ל־15%, לעומת 17.6% לפני שנה. הבנק יחלק דיבידנד של 683 מיליון שקל, מחצית מהרווח הרבעוני.
השפעת המס המיוחד על הבנקים ומתווה ההטבות ללקוחות שמוביל בנק ישראל הסתכמו ב־208 מיליון שקל ברבעון. בנטרול השפעות אלה עמד הרווח על 1.57 מיליארד שקל, ירידה של פחות מ־2% בהשוואה לרבעון המקביל, והתשואה להון הגיעה ל־17.2%. תיק האשראי צמח ב־11.4% בתוך שנה ל־436.4 מיליארד שקל, אולם הכנסות הריבית נטו ירדו ברבעון ב־7.7% ל־2.91 מיליארד שקל. הבנק מייחס את השחיקה במרווח הריבית, בין היתר, להורדות הריבית בישראל ובארה"ב ולהתמתנות האינפלציה. תרומת מדד המחירים לצרכן להכנסות המימון ירדה מ־347 מיליון שקל ברבעון המקביל ל־278 מיליון שקל.
ההכנסות מעמלות עלו ב־3.4% ל־580 מיליון שקל. ההוצאות להפסדי אשראי עלו מ־44 מיליון שקל ברבעון המקביל ל־70 מיליון שקל, עלייה שהבנק מייחס בעיקר להפרשה קבוצתית ולהתרחבות תיק האשראי. תיק המשכנתאות של מזרחי טפחות, שהוא הגדול ביותר בין הבנקים, המשיך לצמוח והגיע ל־257.8 מיליארד שקל, עלייה של 7.9% בתוך שנה. ואולם, ההכנסות מפעילות המשכנתאות ירדו ברבעון ב־6.3% ל־687 מיליון שקל, והרווח מהפעילות ירד ב־11.5% ל־307 מיליון שקל. רוב הירידה נבעה משחיקה בהכנסות הריבית נטו.
ברבעון השלישי העמיד הבנק משכנתאות חדשות בהיקף של 11.4 מיליארד שקל, ירידה של 5.2% לעומת הרבעון המקביל אשתקד. פיקדונות הציבור ירדו ברבעון ב־1.3% ל־468.2 מיליארד שקל, אך עדיין היו גבוהים ב־11.1% לעומת ספטמבר אשתקד. יחס היעילות של הבנק עלה ל־35.3%, לעומת 33.9% ברבעון הקודם ו־34.2% ברבעון המקביל.


