












ניתוח
האתגר הבא של מניות הבנקים: להצדיק את השווי הגבוה שלהן
אחרי שנים שבהן היו ממנועי העליות המרכזיים בבורסה, מניות הבנקים מאבדות גובה. מכירות של 4.9 מיליארד שקל מצד המשקיעים הזרים, שחיקה ברווחיות והאטה אפשרית ברכישות המוסדיים מעמידות את המגזר בפני אתגר חדש
מניית הבנק הבינלאומי צנחה אתמול ב־6% בעקבות פרסום דו"חות כספיים פושרים לרבעון השלישי, ומשכה אחריה את יתר מניות הבנקים. מדד ת"א־בנקים איבד 3.6%. הבינלאומי דיווח על ירידה של 12.6% ברווח הנקי ל־508 מיליון שקל ועל שחיקה בתשואה להון מ־16.2% ל־13.8%, אף שתיק האשראי שלו צמח בכ־22% בתוך שנה. ההנחה כי רבעון חלש יהיה נחלת כלל הבנקים.
החולשה היומית במניות הבנקים היא רק פרק נוסף במגמה שנמשכת כבר כמה חודשים. בששת החודשים האחרונים איבד מדד מניות הבנקים כ־5% מערכו, לאחר תקופה ארוכה שבה היה אחד ממחוללי העליות המרכזיים בבורסה. מאז פברואר איבד המדד 12%. השאלה היא מדוע דווקא מניותיהם של הבנקים, שממשיכים להרוויח מיליארדי שקלים ולחלק דיבידנדים נדיבים, מתקשות לשחזר את העליות של השנים האחרונות.
חלק מהתשובה נמצא אצל המשקיעים הזרים. כפי שנחשף בכלכליסט, בתשעת החודשים הראשונים של השנה מכרו הזרים מניות בנקים בהיקף של 4.9 מיליארד שקל נטו, לעומת רכישות של 6.7 מיליארד שקל בתקופה המקבילה אשתקד. כלומר, שינוי של 11.6 מיליארד שקל בתוך שנה. הזרים, שבעבר היו אחד ממנועי הביקוש המשמעותיים למניות הבנקים, הפכו למוכרים גדולים שלהן. על פי דיווח של הבורסה, שני בנקים נכללים במכירות הגדולות ביותר של הזרים – לאומי והפועלים. ברשימת הרכישות של הזרים לא מופיע אף לא בנק אחד.
הזרים הם רק צד אחד של המשוואה. הצד השני הוא הגופים המוסדיים הישראליים – קרנות הפנסיה, קופות הגמל וחברות הביטוח. אלה מנהלים מאות מיליארדי שקלים, וכשהם מבקשים להגדיל את החשיפה למניות בישראל, האפשרויות שלהם מוגבלות. בשוק המקומי יש מעט חברות גדולות וסחירות שמסוגלות לקלוט השקעות של מאות מיליוני שקלים מבלי שהרכישות עצמן ישפיעו משמעותית על מחיר המניה.
המוסדיים אינם צריכים למכור מניות בנקים כדי להוביל לירידה במחירן. די בכך שיאטו את קצב הרכישות, בשעה שהזרים ממשיכים למכור, כדי שהאיזון בין ההיצע לביקוש ישתנה. ככל שמנהלי ההשקעות מעדיפים להפנות חלק גדול יותר מהכסף החדש לשווקים בחו"ל, הבנקים עלולים לאבד מקור מרכזי של ביקוש. הנתונים עד ספטמבר דווקא הצביעו על רכישות נטו מצד המוסדיים וקרנות הנאמנות המקומיות, ולכן השאלה המכרעת היא אם קצב הרכישות הזה נמשך גם בחודשים האחרונים.
לכך מצטרף מאפיין נוסף של מניות הבנקים: הן אינן בהכרח היעד הראשון של המשקיעים הפרטיים שמחפשים פוטנציאל צמיחה מהיר. בניגוד לחברות טכנולוגיה או לחברות צמיחה, שבהן המשקיעים מוכנים לעתים לשלם מכפילים גבוהים בציפייה לזינוק עתידי בהכנסות, הבנקים נבחנים בעיקר על פי רווחיותם, התשואה להון שהם מייצרים והדיבידנדים שהם מחלקים. כשהרווחיות נשחקת, קשה יותר להצדיק עליות נוספות במחירי המניות.
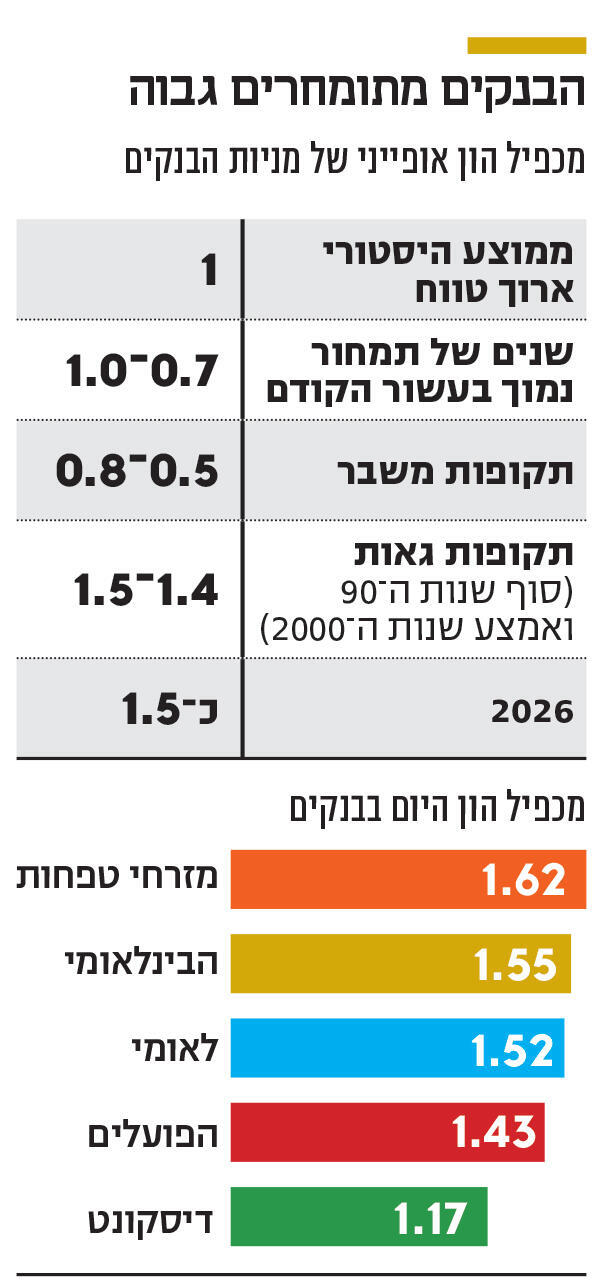
מניות הבנקים נסחרות במכפיל הון ממוצע של 1.52, גבוה מאוד יחסית למכפיל היסטורי של 1, והוא תואם את הזינוק הממוצע במדד מניות הבנקים בשנת 2025 בשיעור של כמעט 56%. הזינוק במניות הבנקים נעשה, בין היתר, בעקבות הסתמכות הולכת וגדלה של מוסדות הבנק על טכנולוגיה, צמצום כוח אדם והגדלת הרווחיות.
על פי הדו"ח של הבינלאומי, הרווחיות של הבנקים אכן נשחקת. בנק ישראל הפחית את הריבית ב־1.25 נקודות אחוז בתוך שנה, מהלך שמצמצם את הכנסות המימון של הבנקים. לכך מצטרפים התמתנות האינפלציה, שפוגעת בהכנסות מהצמדה למדד, שינויים בשערי החליפין והתחרות על הפיקדונות. במקביל, הבנקים הגדולים ממשיכים לשלם מס מיוחד על רווחיהם.
"אם מסתכלים על כל הדברים האלה, הירידה היתה אמורה להיות הרבה יותר גדולה", אמר בכיר בענף. לדבריו, מה שקיזז חלק משמעותי מהפגיעה הוא הגידול בפעילות העסקית של הבנקים, ובעיקר הרחבת תיקי האשראי.
הבינלאומי ממחיש את המגמה. תיק האשראי שלו אומנם צמח, אך הכנסות הריבית נטו ירדו ברבעון השלישי ב־11.2%. במקביל, הבנק מקדם מהלכי התייעלות, לרבות תוכנית פרישה מרצון שבמסגרתה צפויים לפרוש 5% מעובדיו. בטווח הקצר התוכנית תגדיל את ההוצאות, אך בהמשך היא אמורה להפחית את עלויות השכר.
בכיר נוסף בענף מנסה להסביר כי הרע מאחורי המשקיעים. זאת מאחר שחלק ניכר מהפגיעה כבר בא לידי ביטוי בתוצאות. להערכתו, לאחר הירידה המשמעותית בריבית בשנה האחרונה, סביבת הריבית בישראל קרובה להתייצבות. הבכיר הוסיף כי המשך הצמיחה בפעילות ומהלכי התייעלות עשויים לתמוך ברווחיות גם בסביבת הריבית הנוכחית.
מעבר ללחצים המיידיים, לבנקים מתקרב גם אתגר תחרותי חדש. שלשום העניק בנק ישראל לענקית הבנקאות הדיגיטלית רבולוט רישיון בנקאי מותנה, בדרך לכניסתה לשוק המקומי. החברה מתכננת להציע שירותי בנקאות ותשלומים, וכבר נערכת להתחברות למערכות התשלומים הישראליות. כניסתה עשויה להגביר את התחרות על לקוחות, פיקדונות ופעילות תשלומים, ולהוסיף לחץ על המרווחים הבנקאיים.


