













עשור לקופות הגמל להשקעה: התשואות מרשימות, אבל יש כוכבית
קופות הגמל להשקעה הפכו לאחד מאפיקי החיסכון הצומחים בשוק ההון הישראלי והן מנהלות כיום יותר מ־100 מיליארד שקל. הן סיפקו לחוסכים ערך המצדיק את דמי הניהול, אבל השקעה במדדי מניות היתה משתלמת יותר. רפורמה שמקדם האוצר והתחרות מצד המסחר העצמאי עשויות לשנות את התמונה
בנובמבר הקרוב יציינו קופות הגמל להשקעה עשור להקמתן. המוצר, שנולד ביוזמת שר האוצר דאז משה כחלון, הפך בתוך שנים אחדות לאחד מאפיקי החיסכון הצומחים בשוק ההון הישראלי. אלא שמאחורי הצמיחה והיקף הנכסים מסתתרת השאלה האם קופות הגמל להשקעה סיפקו לחוסכים ערך המצדיק את דמי הניהול, או שהן הפכו בעיקר למקור הכנסות משמעותי עבור הגופים המנהלים?
עם קידום התוכנית בתחילת 2016 הסביר כחלון כי קופות הגמל החדשות נועדו להחזיר לציבור את האפשרות לחסוך לטווח בינוני וארוך, ולהציע אפיק השקעה תחרותי בתקופה של ריבית אפסית. ההבטחה היתה כפולה: לאפשר לחוסכים למשוך את הכסף בכל עת, תוך תשלום מס על הרווחים, ובמקביל לתמרץ אותם להשאירו בקופה עד גיל הפרישה ולמשוך אותו כקצבה חודשית, תוך קבלת פטור ממס על הרווחים. לאורך השנים עשוי הפטור הזה להסתכם בעשרות אלפי שקלים, ובמקרים חריגים אף במאות אלפי שקלים.
במובן מסוים, משרד האוצר הציב ב־2016 רף צנוע למדי למטרות התוכנית: לספק לציבור אפיק חיסכון חדש שיתחרה בפיקדונות הבנקאיים. עם זאת, יתרונות המוצר הפכו אותו לאטרקטיבי גם בהשוואה לחלופות אחרות, ובהן קרנות נאמנות ופוליסות חיסכון, שבחלק מהמקרים כרוכות בעלויות גבוהות יותר. לנוכח האטרקטיביות של המוצר הוגבלה תקרת ההפקדה השנתית לכל חוסך. נכון למועד כתיבת הכתבה, התקרה עומדת על כ־83 אלף שקל בשנה.
מבחינת התשואות, לחוסכים שהתמידו לאורך זמן יש סיבות לשביעות רצון. קופות הגמל להשקעה איפשרו לציבור להיחשף לשוק ההון באמצעות מוצר פשוט יחסית, במגוון מסלולי השקעה ובניהול מקצועי של הגופים המוסדיים. מי שבחר במסלולים המנייתיים והתמיד בהם לאורך העשור נהנה מתשואה מצטברת של 180.5%, לפני דמי ניהול, על רקע הגאות בשוק המניות בתקופה זו.
אלא שגם כאן נדרשת השוואה רחבה יותר. מדד ת"א־125 עלה באותה תקופה ב־220%. כלומר, למרות התשואה הנאה שהשיגו הקופות, השקעה פסיבית במדד המניות המקומי היתה מניבה תשואה גבוהה יותר. גם השקעה בקרן שעוקבת אחרי מדד S&P 500 הייתה מניבה תשואה גבוהה יותר באותה תקופה – 224%.
גלריה
מנכ"ל מיטב גמל ופנסיה חגי אורן (מימין) ומנכ"ל אלטשולר־שחם גילעד אלטשולר. "עשור הוא פרק זמן קצר יחסית"
(צילומים: רועי מזרחי, אוראל כהן)
לפי נתוני סוף אוגוסט 2026, קופת הגמל להשקעה עוקבת מדדי המניות של מיטב הציגה תשואה מצטברת של 228.8% מאז תחילת פעילותה. קופת הגמל להשקעה במסלול המניות של הראל הציגה תשואה מצטברת של 210.2%.
בכירים בענף הגמל מצביעים על נתונים אלה כהוכחה להצלחת המוצר. לדבריהם, קופות הגמל להשקעה מעניקות לציבור חלופה אטרקטיבית לפיקדונות הבנקאיים, במיוחד בתקופות של ריבית נמוכה. הטיעון הזה מקבל מבחינתם משנה תוקף לנוכח הציפיות להפחתות ריבית נוספות, שעשויות לצמצם את התשואה על פיקדונות חדשים.
אלא שההשוואה לפיקדונות הבנקאיים אינה מספרת את הסיפור כולו. פיקדון בנקאי ומסלול מנייתי הם שני מוצרים בעלי רמות סיכון שונות לחלוטין. חלק ניכר מהתשואה שהשיגו הקופות נבע מעצם החשיפה לשוק ההון, ולא בהכרח מיכולת יוצאת דופן של מנהלי ההשקעות. לכן, לצד ההשוואה לפיקדונות, ראוי לבחון את הקופות גם מול חלופות השקעה בעלות רמת סיכון דומה, ובראשן קרנות סל וקרנות מחקות מדד, ולשאול כמה שילמו החוסכים בדמי ניהול עבור אותה חשיפה.
נתונים שהעביר אחד הגופים המוסדיים הגדולים בענף לכלכליסט מלמדים כי הגיל הממוצע של בעלי החשבונות בקופות הגמל להשקעה בבית ההשקעות עומד על 30.3 שנים. אחת הסיבות לכך היא ריבוי החשבונות שנפתחו עבור ילדים. הנתון ממחיש כיצד מוצר שנועד, בין היתר, לעודד חיסכון לטווח ארוך משמש בפועל גם משפחות המבקשות לבנות חיסכון עבור ילדיהן מגיל צעיר.
חיסכון גמיש, לא בהכרח לפנסיה
כך או כך, הגופים המוסדיים שזיהו את הפוטנציאל בענף ידעו לנצל אותו. בדיקת כלכליסט, שהתבססה על הדו"חות הכספיים של עשרת מנהלי קופות הגמל להשקעה הגדולים ועל נתוני גמל־נט של רשות שוק ההון, מעלה כי בשנים 2025-2020 נרשמו הכנסות מדמי ניהול בהיקף מצטבר של כ־1.54 מיליארד שקל. לכך מתווסף אומדן של כ־404 מיליון שקל לשמונת החודשים הראשונים של 2026. בסך הכל מדובר בכ־1.94 מיליארד שקל.
הסכום אינו בהכרח משקף את מלוא ההכנסות מדמי ניהול בשנת 2026. מאחר שהיקף הנכסים גדל בחדות בתקופה האחרונה, האומדן לשמונת החודשים הראשונים של השנה אינו בהכרח מייצג את ההכנסות בפועל, וייתכן שהן גבוהות יותר.
דמי הניהול בקופות הגמל להשקעה נעים בין 0.2% ל־0.73%. הקרן היקרה ביותר שייכת למור והזולות ביותר הן קופות שמשווקות לקבוצות סגורות שמנוהלות עבור איגודי עובדים כמו רופאים חברי סגל באוניברסיטה (קופות מסלוליות).
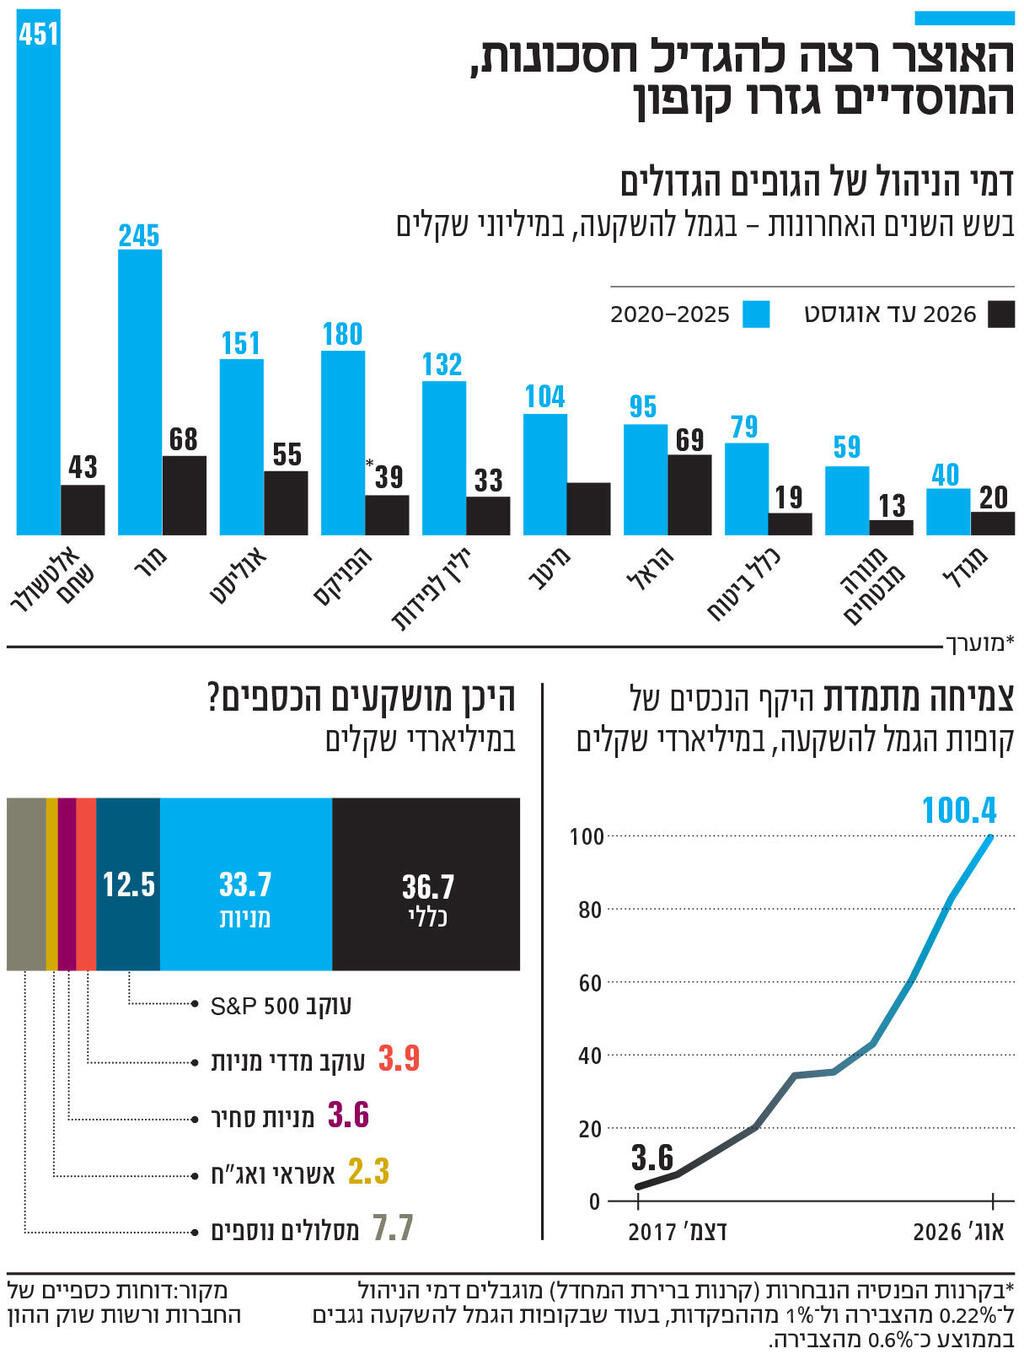
בראש טבלת ההכנסות מדמי ניהול נמצא אלטשולר שחם, שגרף כמעט חצי מיליארד שקל בעשור הנוכחי. מור, שפעילות הגמל שלו מתאפיינת בצמיחה מהירה בהיקף הנכסים, רשם הכנסות של יותר מ־310 מיליון שקל. הפניקס גבתה כ־180 מיליון שקל, ואילו הראל, שהחלה לגייס בחודשים האחרונים בהיקפים גבוהים במיוחד, גבתה פחות מ־100 מיליון שקל.
הסכום הכולל אינו מכסה את מלוא העשור: חסרות בו הכנסות מחלק מהשנים הראשונות לפעילות המוצר. עם זאת, בשלוש השנים הראשונות הקופות עדיין היו בחיתוליהן, והכנסותיהן הכוללות נאמדו בעשרות מיליוני שקלים בודדים.
מבחינת הגופים המוסדיים, מדובר בשוק שהפך בתוך עשור למקור הכנסות משמעותי. בשונה מקרן פנסיה, הכוללת גם רכיבים ביטוחיים של נכות ושאירים, קופת הגמל להשקעה היא בעיקר מוצר לניהול השקעות. דמי הניהול נגבים מהנכסים הצבורים, ולכן ככל שהחיסכון גדל, גדלות גם הכנסותיו של הגוף המנהל.
אבל האם הבוננזה של החברות המנהלות מיטיבה גם עם החוסכים? זאת, כאשר השקעה פסיבית במדד עשויה להיות זולה יותר ואף להניב תשואה גבוהה יותר. חגי אורן, מנכ"ל מיטב גמל ופנסיה, חברת הגמל הגדולה בישראל, סבור כי מוקדם מדי לקבוע אם קופות הגמל להשקעה עמדו בייעודן הפנסיוני. "עשור הוא פרק זמן קצר יחסית כאשר בוחנים מוצר שנועד לסייע בחיסכון לאורך עשרות שנים", הוא אומר. "רבים מהחוסכים שהצטרפו למוצר עדיין לא הגיעו לגיל שבו הם מתכננים לפרוש, ולכן גם לא ניצלו את האפשרות להפוך את הכסף שנצבר לקצבה חודשית".
בנוגע לדמי הניהול הנגבים בקופות, אורן מסביר כי הם משקפים את הערך שמקבלים החוסכים מניהול השקעות מקצועי, מהנוחות התפעולית ומהאפשרות לעבור בין מסלולים ללא אירוע מס. "כל אלה לא קיימים כאשר חוסכים בצורה עיוורת במדד", הוא אומר.
באשר לאפשרות שהפופולריות של הקופות תיפגע לנוכח האטרקטיביות הגוברת של ניהול חשבון השקעות אישי בפלטפורמות המסחר, אומר אורן: "מדובר במוצרים המיועדים גם לקהלים שונים: חוסך שרוצה לנהל את כספו בעצמו, לעומת חוסך שמעדיף להעביר את הניהול לגוף מקצועי".
אלעד בנבג׳י, מייסד ומנכ״ל משותף של פלטפורמת המסחר בלינק. "שוק ההון פתוח היום לכולם"
(באדיבות בלינק)
הנזילות היא אחד היתרונות המרכזיים של קופות הגמל להשקעה, אך היא גם יוצרת מתח בין מטרות המוצר. האפשרות למשוך את הכסף בכל עת הופכת את הקופה לאטרקטיבית גם עבור מי שאינו מעוניין לנעול את חסכונותיו עד גיל הפרישה.
מנגד, אותה אפשרות מאפשרת להשתמש בכסף לצורך רכישת דירה, שיפוץ, מימון לימודים או כל הוצאה משפחתית אחרת. אם הכסף נמשך למטרות האלה, הוא עשוי לשפר את מצבו הכלכלי של משק הבית, אך הוא כבר לא יגדיל את הקצבה הפנסיונית העתידית.
נתון שהגיע לידי כלכליסט מגוף מוסדי גדול מצביע על כך שמשך ההחזקה הממוצע בקופת גמל להשקעה עומד על ארבע שנים בלבד. עם זאת, ייתכן שהנתון מושפע גם מנטייתם של משקיעים להעביר את כספם בין גופים מנהלים, בלי למשוך אותו מהקופה.
ההמשך תלוי בערך המוסף לחוסכים
העשור השני של קופות הגמל להשקעה עלול להיות מאתגר יותר מהראשון, בין היתר בשל רפורמת החיסכון שמקדם משרד האוצר בעקבות המלצות ועדת הארביטראז'. הרפורמה מבקשת לצמצם את ההבדלים הרגולטוריים והמיסויים בין קופות גמל להשקעה, פוליסות חיסכון וקרנות נאמנות, באמצעות הקמת חשבון השקעות חדש שיאפשר מעבר בין מוצרי השקעה ללא אירוע מס.
אם תיושם, הרפורמה עשויה לשחוק את אחד היתרונות הבולטים של קופות הגמל להשקעה: האפשרות להחליף מסלולי השקעה ומנהלי השקעות בלי לשלם מס רווחי הון במועד המעבר. מנגד, יתרון המס הייחודי של הקופות, הניתן בעת משיכת הכספים כקצבה לאחר גיל 60, עשוי להמשיך לבדל אותן מחלופות אחרות.
ברשות שוק ההון מתנגדים לרפורמה ומזהירים כי היא עלולה דווקא לייקר את עלויות החיסכון ואף לפגוע בענף קופות הגמל להשקעה. לדברי אורן, קצב ההפקדות גדל לאחרונה, בין היתר בשל החשש מפני הרפורמה. עם זאת, הוא מדגיש כי הרפורמה אינה אמורה לשנות את הטבת המס שכבר הושגה במסגרת ההשקעה בקופות הגמל להשקעה.
איום נוסף מגיע מהצמיחה של פלטפורמות המסחר העצמאי, המאפשרות לציבור להשקיע ישירות בשוק ההון, בין היתר באמצעות קרנות סל וקרנות מחקות מדד. עבור חוסך שמעוניין בעיקר בחשיפה למדדי מניות כמו S&P 500, חשבון מסחר עצמאי עשוי להציע חלופה זולה יותר לקופת גמל להשקעה. הדבר נכון במיוחד בחיסכון לטווח של עשרות שנים, שבו גם פער קטן בדמי הניהול עשוי להצטבר לסכומים משמעותיים.
"שוק ההון פתוח היום לכולם", אומר אלעד בנבג׳י, מייסד ומנכ״ל משותף של פלטפורמת המסחר בלינק. "כל אחד יכול להשקיע בקלות ולבנות לעצמו ולילדיו חיסכון ארוך טווח. בעשור האחרון הצטרפו לפלטפורמות מאות אלפי לקוחות שמשקיעים באופן עצמאי. פערי המידע הצטמצמו, הטכנולוגיה וכלי הבינה המלאכותית שינו את כללי המשחק ונתנו כוח משמעותי למשקיע לפעול בעצמאות. הגיע הזמן שיותר מהתשואה יישאר בכיס של החוסכים, ולא יישחק לאורך השנים בדמי ניהול ובעמלות".
אלא שהתחרות הזאת מחדדת את שאלת התמורה שמקבלים החוסכים עבור דמי הניהול שהם משלמים למנהלי הקופות, בעיקר במסלולים הפסיביים, שבהם אין צורך בבחירה אקטיבית של מניות. ככל שהשקעה במדדים הופכת פשוטה ונגישה יותר, יצטרכו מנהלי הקופות להסביר לא רק אילו תשואות השיגו, אלא גם מה מצדיק את המחיר שהם גובים תמורת החשיפה לאותם שווקים.
עשור לאחר השקתן, קופות הגמל להשקעה עדיין מציעות שילוב של ניהול מקצועי, גמישות והטבת מס אפשרית בפרישה. אבל בעידן שבו אפשר לרכוש חשיפה למדדים בעלות נמוכה, הצלחתן בעתיד תיבחן לא רק בהיקף הנכסים שיצברו, אלא גם בערך המוסף שיצליחו לספק לחוסכים.


