











לקראת המכירה: הרווח של אלטשולר שחם עלה, ההכנסות ירדו
הקיצוץ בהוצאות השיווק והתפעול איפשר לחברת הפיננסים להגדיל את הרווח הכולל ב־15.5% ל־27.1 מיליון שקל, למרות השחיקה בפעילות הגמל והפנסיה. היקף הנכסים המנוהלים הצטמק בתוך שנה מ־167.5 מיליארד שקל ל־144.1 מיליארד שקל. בינתיים, מחיר הרכישה שנקבע בעסקת ווישור גבוה בכ־65% ממחיר המניה בבורסה
לקראת עסקת המכירה לווישור, אלטשולר שחם פיננסים מציגה עלייה ברווח הכולל. הרווח הכולל של החברה עלה ברבעון השלישי ב־15.5% ל־27.1 מיליון שקל, לעומת 23.4 מיליון שקל ברבעון המקביל אשתקד. העלייה ברווח הכולל נובעת מקיטון משמעותי בהוצאות השיווק והתפעול, שהסתכמו ברבעון ב־164 מיליון שקל, לעומת 198 מיליון שקל ברבעון המקביל. הקיטון בהוצאות איפשר לחברת הפיננסים להציג עלייה ברווח למרות ירידה ניכרת בהכנסות. ההכנסות ירדו ב-11%, מ־234.5 מיליון שקל ל־209 מיליון שקל. עיקר החולשה נובעת מפעילות הגמל והפנסיה, שממשיכה לאבד לקוחות ונכסים לטובת המתחרים.
בסוף ספטמבר ניהלה החברה נכסים בהיקף של 144.1 מיליארד שקל, לעומת 167.5 מיליארד שקל שנה קודם לכן. נכון לסוף אוקטובר, היקף נכסי הגמל, תחום הפעילות המרכזי של החברה, הגיע לכ־103 מיליארד שקל, שפל של שבע שנים בהיקף הנכסים.
לצד פעילות הגמל והפנסיה, פעילות האשראי החוץ־בנקאי של אלטשולר שחם ממשיכה לצמוח. הכנסות המימון בתחום יותר מהוכפלו ברבעון השלישי, מ־6.8 מיליון שקל ל־15 מיליון שקל. תיק האשראי לעסקים וליזמי נדל"ן הגיע בסוף ספטמבר לכ־688 מיליון שקל, לעומת כ־354 מיליון שקל בסוף 2025. לצד זאת, החברה החלה להעמיד ערבויות, שהיקפן הגיע לכ־131 מיליון שקל.
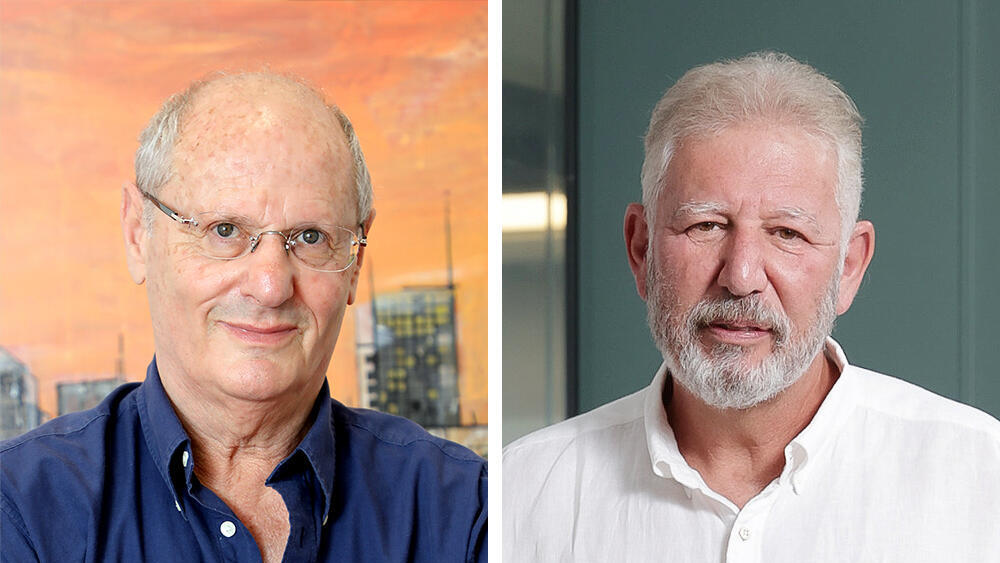
הדוחות מתפרסמים כחודשיים לאחר שנחתמה העסקה למכירת השליטה באלטשולר שחם פיננסים לווישור גלובלטק ולמנכ"ל החברה, יאיר לוינשטיין. במסגרת העסקה, שנחשפה בכלכליסט, סוכם כי ווישור, שבשליטת אמיל וינשל וצבי ברק, תרכוש כ־45% ממניות החברה תמורת 800 מיליון שקל, ואילו לוינשטיין יגדיל את החזקתו לכ־25% באמצעות רכישת כ־10% נוספים תמורת 180 מיליון שקל. העסקה משקפת לחברה שווי של כ־1.8 מיליארד שקל, לפי מחיר של 9.093 שקלים למניה, וכפופה בין היתר לקבלת אישורים מרשות התחרות ומרשות שוק ההון.
מאז ההודעה על העסקה צנחה מניית אלטשולר שחם פיננסים ב־26%, ובסיום המסחר אתמול עמדה על 5.5 שקלים בלבד. המשמעות היא שמחיר הרכישה שנקבע גבוה כיום בכ־65% ממחיר השוק. הפער משקף ירידת ערך תיאורטית של כ־395 מיליון שקל ביחס לשווי הבורסאי הנוכחי של חבילת המניות הנרכשת. נכון לכתיבת שורות אלה, המניה עולה ב־3.3%.


