





השורה התחתונה
גם בניכוי הפרשי מט"ח: רוב הקרנות בניהול אקטיבי מפגרות מאחורי S&P 500
בחינה של קרנות הנאמנות המתמחות במניות אמריקאיות מגלה פערים מול מדד S&P 500. למרות מאמץ ניהולי וניתוחי, רוב הקרנות האקטיביות מתקשות להציג תשואה עודפת בטווח הארוך – גם כשבודקים את התשואה השקלית
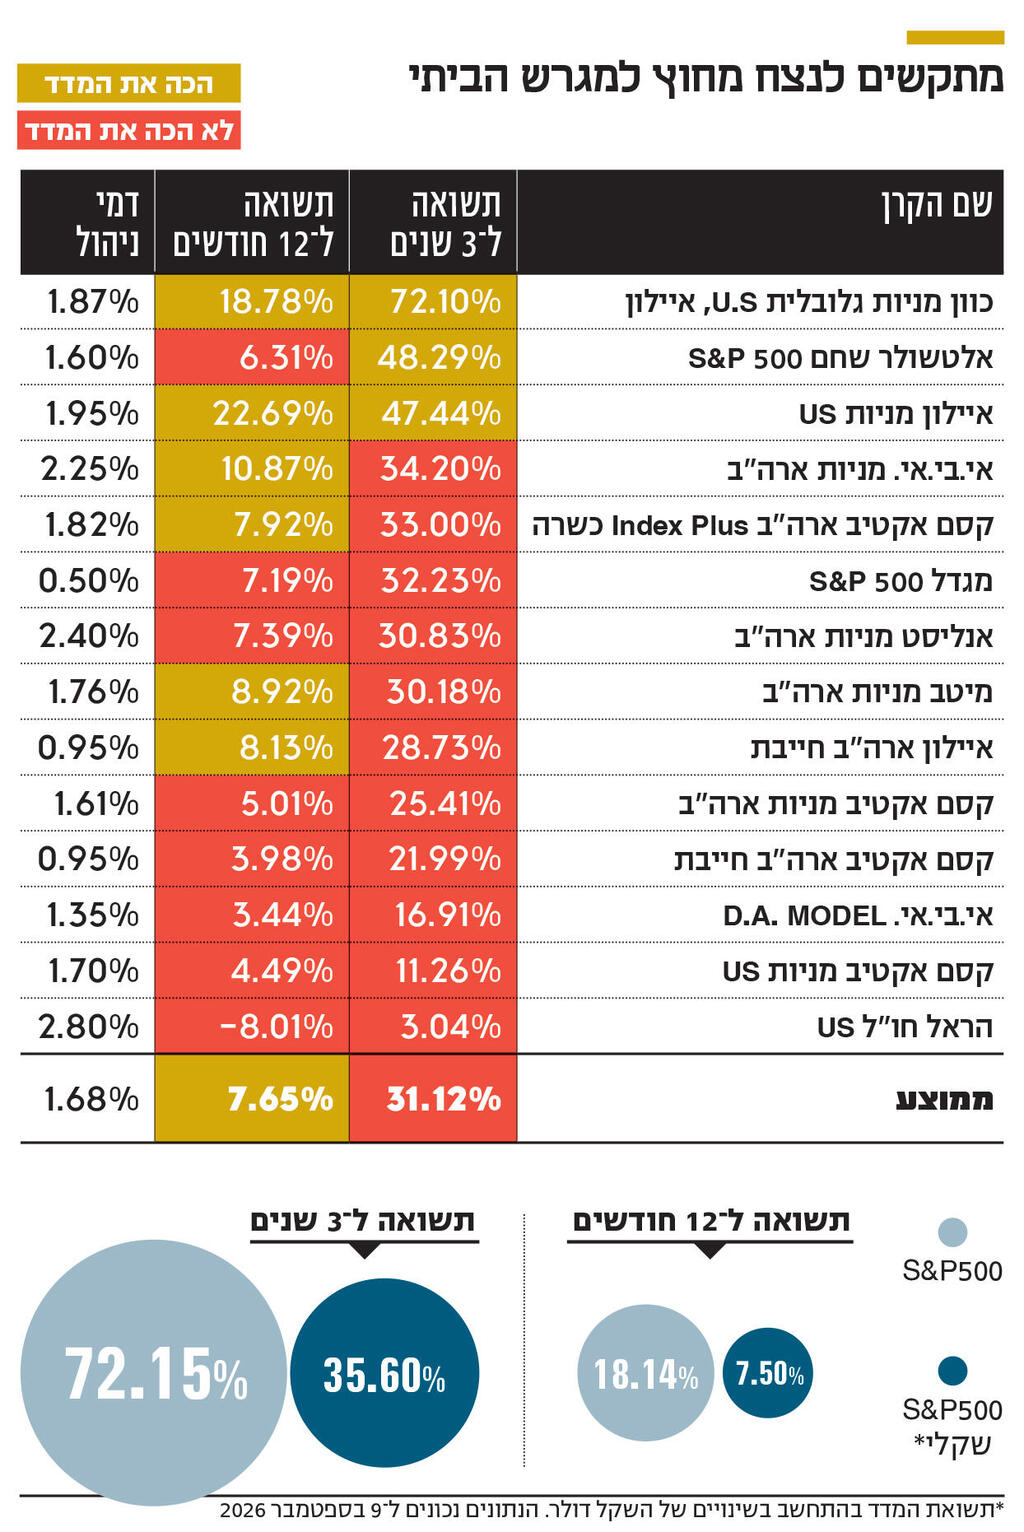
אם לא מביאים בחשבון את החשיפה המטבעית, נראה כי בטווח של שלוש שנים אף קרן שמשקיעה בארה"ב (חשופת מט"ח) לא הצליחה להכות את מדד S&P 500. המדד רשם בתקופה זו תשואה של 72.15% – גבוהה מהתשואה שהשיגה כל אחת מהקרנות בקטגוריה. אולם גם כאשר מביאים בחשבון את שינויי המטבע ומודדים את התשואה השקלית – כלומר, מתרגמים את תשואת המדד הדולרית למונחי שקל – התוצאות משתפרות, אך רחוקות מלהיות טובות. התשואה השקלית של המדד בשלוש השנים האחרונות עומדת על כ־35.5% ורק שלוש קרנות היכו אותה. במקום הראשון נמצאת כוון מניות גלובלית US, קרן זעירה שמנהלת 20 מיליון שקל שאת ניהול ההשקעות בקרן מבצע בית ההשקעות כוון, שנרכש לאחרונה על ידי מועדון הצרכנות הייטקזון, עם תשואה של 72.1%. במקום השני, אלטשולר שחם S&P 500, קרן גדולה שמנהלת 615 מיליון שקל, עם תשואה של 48.3%; ובמקום השלישי איילון מניות US, קרן קטנה נוספת שמנהלת 48 מיליון שקל, עם תשואה של 47.4%. ממוצע התשואה בקטגוריה עומד על 31.1%. בתשואת החסר בולטות קסם אקטיב מניות US, עם 11.4% בשלוש שנים, והראל חו"ל US, עם תשואה של 3%.
בטווח של 12 חודשים אחרונים התוצאות מאוזנות יותר: שמונה קרנות הצליחו לנצח את התשואה השקלית של S&P 500, שעמדה על 7.5%. איילון מניות US, בולטת לטובה עם תשואה של 22.7%, ואילו בתשואת החסר בולטת הראל חו"ל US – תשואה שלילית של 8%.
לדברי דרור ברגר, מנהל השקעות בקרנות הנאמנות המתמחות במניות חו"ל באלטשולר שחם, "השווקים בארה"ב הם מהמשוכללים והתחרותיים בעולם. הפתרון לבחירת מניות ולסיכונים בטווח הקצר הוא הסתכלות לטווח ארוך. אני חולק על התפיסה שבחו"ל המשקיעים הישראלים אינם יכולים להכות את המדדים. הניתוח הפונדמנטלי (Bottom-up) שאנחנו עושים לחברות בארה"ב זהה לחלוטין לזה שאנחנו עושים בארץ – בודקים דו"חות כספיים, מאזינים לשיחות ועידה ואף נפגשים עם הנהלות החברות, בזום או בכנסים בארה"ב. לגופים גדולים, כמו אלטשולר שחם, יש נגישות גבוהה למערכות מידע מתקדמות, ל־Sell-Side, לברוקרים ולחברות עצמן, והדבר מקל על הניהול".
לגבי היתרון של מנהלי הקרנות שמשקיעות בישראל, שמכירים את החברות ואת ההנהלה הבכירה בהן, הסביר ברגר כי לעתים היכרות מעמיקה מדי עם מנכ"ל החברה שבה אתה משקיע עובדת דווקא לרעתך, מאחר שגם הוא מכיר אותך ויודע להסיט אותך מקו המחשבה המקורי שלך ומוריד לאורך זמן את הביקורתיות של מנהל ההשקעות. בנוגע לתוצאות החלשות מוסיף ברגר, כי לא ניתן להשוות את כל הקרנות למדד S&P 500, מאחר שחלקן מגדירות בתשקיפים שלהן מדד ייחוס אחר, לדוגמה נאסד"ק או ראסל. עם זאת, ניתן להניח שכאשר משקיע ישראלי מנסה להחליט אם להשקיע בקרן נאמנות אקטיבית בקטגוריית "ארה"ב חשופת מט"ח", אחת החלופות המרכזיות שהוא בוחן היא השקעה במדד S&P 500, שבו משקיע חלק ניכר מהציבור הישראלי המבקש להיחשף לשוק האמריקני.
על השאלה עד כמה מנהלי הקרנות משתמשים בחשיפה למטבע ככלי השקעה הסביר ברגר, כי הדבר תלוי בתשקיף הקרן – יש קרנות מנוטרלות מטבע ויש קרנות חשופות. "ככלל, אני משתדל שלא לקחת פוזיציה על המטבע עצמו בקרן חשופה. בסופו של דבר, משקיע בקרן דולרית צריך למדוד את הביצועים במונחי דולר". אופיר ויצמן, מנהל השקעות מניות חו"ל ב־IBI קרנות נאמנות, מסביר ש"להכות את מדד S&P 500 זה דבר קשה מאוד, אבל זה אפשרי. לדעתי, רוב הקרנות בישראל ובחו"ל הן סוג של 'אינדקס מוסווה'. כלומר, הן מנסות להכות את המדד באמצעות שינויים קטנים של משקל חסר או משקל יתר בסקטורים או במניות מסוימות, אבל נמנעות מלקחת פוזיציות משמעותיות מתוך פחד להתרחק מדי ממדד הייחוס. מנהל שלא לוקח סיכון משמעותי לא באמת יכה את המדד באופן עקבי. כדי לנצח את המדד צריך לזהות תהליכים לאורך זמן, לקחת פוזיציות ברמת שכנוע גבוהה ולדעת לפעול במצבים שבהם השוק מציע הזדמנות. למשל, כשחברה כמו גוגל נסחרת במכפיל 14 – שם צריך להעז. זו הדרך היחידה לייצר אלפא בקרן מניות אקטיבית".
2 צפייה בגלריה
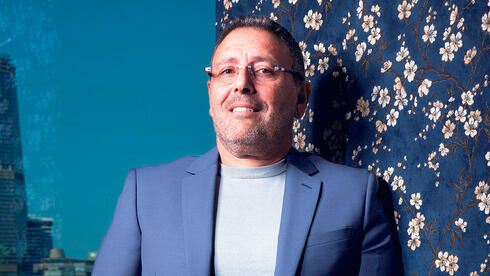
דרור ברגר מאלטשולר שחם ודגן רונן הבעלים של כוון. היתרון מגיע מזיהוי הצרכנים
(צילומים: אסף בן עמי , עמית שעל)
בנוגע לטענה שלמנהל השקעות בישראל יש חיסרון מובנה בנגישות למידע לעומת מנהל שיושב בארה"ב, אומר ויצמן: "גם מי שיושב בניו יורק לא מדבר כל יום עם מנכ"ל גוגל. כיום הגישה למידע שוויונית לחלוטין – מי שחרוץ יכול להגיע להכול: לעקוב אחר מנכ"לים ברשתות, להאזין לפודקאסטים, לשיחות ועידה ולראיונות. בעבר היה לגופים גדולים יתרון, משום שיכלו לשלם סכומי עתק תמורת מידע אלטרנטיבי או נתוני אשראי. אבל כיום היתרון האמיתי מגיע מזיהוי התנהגות צרכנים ברשתות, מבדיקת ביקורות ומהבנה מעמיקה של האופן שבו המוצר נתפס בשטח".
מה עושים כשהמוצר אינו נפוץ או מוכר בקרב הקהל הרחב, למשל תוכנת סייבר?
ויצמן: "בעולמות הסייבר, למשל, אני מדבר ישירות עם מנהלי אבטחת מידע (CISOs) כדי להבין איזה מוצר עובד בשטח. כך הגענו, למשל, לחברה כמו Rapid, חברה ציבורית עם מוצר שהחל לצבור תנופה חזקה בקרב מנהלי אבטחה, עוד לפני שהדבר בא לידי ביטוי נרחב במספרים היבשים".
בשורה התחתונה, האם יש עתיד לקטגוריה הזאת של קרנות אקטיביות המתמחות במניות בארה"ב, או שהציבור ימשיך לזרום בהמוניו לקרנות מחקות ולמדדים?
ויצמן: "אני מאמין שכן. ככל שהשוק הופך ליקר יותר, כך יש ערך רב יותר ל־Stock Picking אמיתי. כשהשוק עולה ללא הבחנה, הציבור רץ להשקעות פסיביות. אבל הערך של ניהול אקטיבי אמיתי יבוא לידי ביטוי דווקא אצל מנהלים שלא 'מתחפשים' למדד, אלא מעזים לצאת מ־S&P 500, לחפש מניות שאינן נכללות בו או שמשקלן נמוך, ולצמוח איתן לאורך זמן".
התוצאות הצנועות מאוד של המנהלים הישראלים בקטגוריה משתקפות גם במחקרים שנערכו בעולם. שני מחקרים מרכזיים שנערכו בשנה שעברה ממחישים עד כמה קשה למנהלי השקעות אקטיביים להכות לאורך זמן את המדדים האמריקניים.
מחקרים: מעטים מכים את המדד
בדו"ח SPIVA לסוף 2025, שפורסם ב־2026 על ידי חטיבת המדדים S&P Dow Jones Indices, בחנו החוקרים אנו גנטי, דווידה די ג'ויה, ניק דידיו וליאם פלהרטי את ביצועי קרנות הנאמנות האקטיביות בארה"ב. מהמחקר עולה כי 79% מקרנות המניות הגדולות פיגרו אחרי מדד S&P 500 ב־2025. בטווח של עשר שנים הגיע שיעור הקרנות שפיגרו אחרי המדד ל־86%, ובטווח של 20 שנה – ל־93%. בניתוח שמביא בחשבון גם את רמת הסיכון, שיעור הכישלון היה גבוה אף יותר. המחקר כולל גם קרנות שנסגרו או מוזגו, כדי למנוע הטיית שרידות הנוצרת כאשר בוחנים רק את הקרנות ששרדו. תמונה דומה עולה מדוח Active/Passive Barometer של Morningstar לאמצע 2025, שנכתב בידי בריאן ארמור, יוג'ין גורבטיקוב ומאצ'יי קווארה. החוקרים בחנו 9,204 קרנות, המנהלות יחד כ־24 טריליון דולר, ומצאו כי רק 21% מהאסטרטגיות האקטיביות שרדו והיכו את החלופות הפסיביות בעשור האחרון. בקרנות המשתייכות לקטגוריית המניות הגדולות בסגנון משולב עמד שיעור ההצלחה על 5.8% בלבד.


