











יותר מחצי ממניות מדד ת"א־125 ירדו מתחילת השנה; הנדל"ן הפיל את ת"א־90
2026 יכולה להיחשב שנה חיובית, אבל התמונה הוורודה מתעתעת. אף שת"א־125 עלה ב־12%, 67 מהמניות שבו ירדו מינואר. ת"א־35 עלה ב־17%, בזכותן של טאואר ומניות הביטוח ות"א־90 מפגר ב־20% אחרי המדדים המובילים
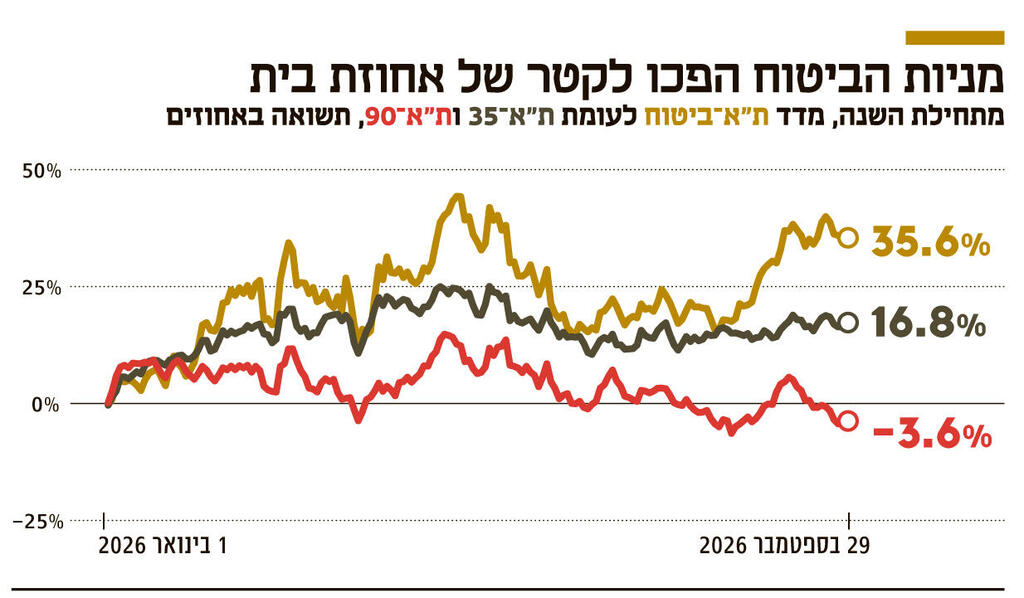
שלושת רבעי השנה האזרחית מאחורינו ועד כה נראה כי שנת 2026 תיצרב בתודעה כשנה טובה לשוק המניות הישראלי. אמנם בשנה הנוכחית המדדים רחוקים מלהציג את העליות החדות של שנת 2025 עם עלייה של 51.6% ושל 51% במדד ת"א־35 ומדד ת"א־125 בהתאמה, אך גם השנה השניים האחרונים נמצאים עמוק בחלק הירוק. מדד ת"א־35 עלה מתחילת השנה ב־16.8% ות"א־125 הוסיף 11.9% לערכו. אך חרף התמונה הוורודה של מדד ת"א־125, נכון להיום יותר ממחצית מהמניות הכלולות בו (67 מתוך 126) רשמו ירידות מתחילת השנה. אבל התשואות החיוביות אינן נחלת כלל המדדים. זאת כאשר מדד ת"א־90 ירד מתחילת השנה ב־3.6%, כלומר פער של יותר מ־20% לרעה מהמדדים המובילים. בשנת 2025 מדד ת"א־90 רשם תשואה בשיעור של 46.6%, כלומר הפער אינו מתמשך אלא כזה שנפער רק בשנה הנוכחית.
הפער בין המדדים נובע במידה רבה מהרכבם ומהריכוזיות של העליות, כלומר בניגוד לאשתקד, הגאות בשוק המניות רחוקה מלהיות אחידה. בת"א־35 בלטה במיוחד מניית טאואר, שזינקה ב־83% מתחילת השנה ותרמה לתשואת המדד 3.5%. לצדה בלטו הפניקס, עם עלייה של 43% ותרומה של כמעט 2% לתשואת המדד, טבע ואלביט מערכות שתרמו 1.7% ו־1.6% בהתאמה, והראל שזינקה ב־65% ותרמה 1.3%. כלומר, חמש מניות בלבד אחראיות לפי האומדן כמעט ל־10% מהעלייה במדד. הזינוק בטאואר, יצרנית השבבים לתעשיית ה־AI שכאמור עלתה ביותר מ־80%, הפך אותה למנוע מרכזי במיוחד על רקע הזינוק האדיר במניות השבבים מסביב לעולם בעקבות מהפכת הבינה המלאכותית והצורך הנואש בשבבים כדי לתחזק אותה.
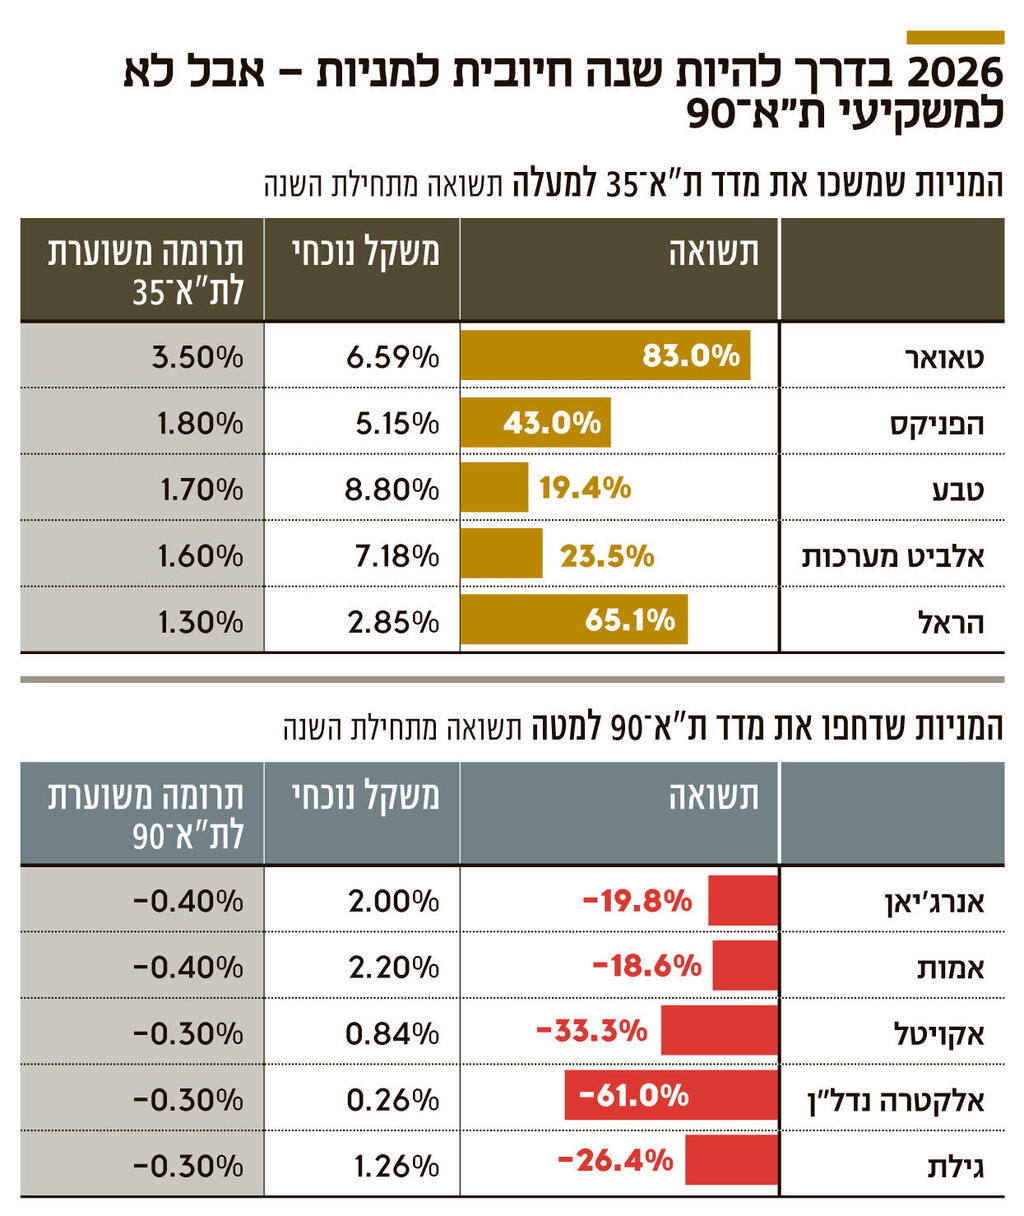
מנגד, בת"א־90 לא נוצר מנוע דומה שיפצה על המניות החלשות. מעבר לכך, מדד ת"א־90, בעקבות היקף המניות הגבוה יותר בו, כולל גם מניות חברות שערכן קרס השנה. בין הגוררות הבולטות כלפי מטה נמצאות אנרג'יאן ואמות שנפלו בקרוב ל־20%, לצד אקויטל שאיבדה שליש משוויה, אלקטרה נדל"ן שקרסה ביותר מ־60% וגילת עם ירידה של 26.4%. כך נוצר פער חריג, בעוד קומץ מניות כבדות דחף את ת"א־35 כלפי מעלה, החולשה בת"א־90 הייתה רחבה מספיק כדי להשאיר את המדד בטריטוריה שלילית.
הפער שנפתח בין המדדים מעלה גם שאלה עבור המשקיעים: האם ת"א־90, אחרי שפיגר ביותר מ־20 נקודות האחוז אחרי ת"א־35 מתחילת השנה, הפך דווקא להזדמנות? מצד אחד, פער התשואות עשוי להפוך חלק ממניות השורה השנייה לזולות יחסית, במיוחד אם הסיבות שהובילו לירידות אינן משקפות הרעה מקבילה בעסקיהן. מנגד, עצם העובדה שמניה או מדד פיגרו אינה מבטיחה תיקון. ת"א־35 נהנה ממומנטום של חברות הביטוח, טאואר ומניות גדולות נוספות, ואם הגורמים שתמכו בהן יימשכו, ייתכן שגם פער התשואות יישאר. לכן השאלה היא האם המשקיעים צריכים לחפש כעת את סגירת הפער בת"א־90, או דווקא להמשיך עם המניות והסקטורים שכבר הוכיחו מומנטום חיובי.
3 צפייה בגלריה
מימין: ליאור וקס, מנכ"ל אינפינטי תיקי ניהול, ואייל שינה, סמנכ"ל השקעות של פסטרנק שוהם
ליאור וקס, מנכ"ל אינפיניטי ניהול תיקי השקעות, סבור כי "למרות שראינו באמת שלוש שנים של עליות מאוד מאוד חזקות, הייתי עדיין כרגע מתמקד במדדים דווקא המובילים - ת"א־35 ות"א־125. הבנקים הם שיקוף של הכלכלה הישראלית ומניות הביטוח נהנות כשיש גאות בשוק ההון, מאחר שהן מאוד חשופות לשוק המניות הישראלי. כדי לראות עליות מהותיות במדד ת"א־90 נצטרך לראות התאוששות בסקטורים מסוימים כמו הנדל"ן לדוגמה, שמהווה משקל גדול במדד. הבנקים נהנים מתיק האשראי שלהם ומהקטר הכלכלי שעובד". מדד ת"א־ביטוח, שרוב מניותיו (למעט ליברה) נסחרות כחלק מת"א־125, עלה מתחילת השנה ביותר מ-44%.
וקס הוסיף כי "יש פה לא מעט חברות קטנות שחברות שחוות ירידה במכירות. כשעוברים למדד שווי שווה (כלומר מדד שבו כל חברות המדד בעלות השפעה דומה; א"ע), המשקל של הקטרים יורד ואין להם את הכוח למשוך את המדד למעלה. כאשר משקיעים במדד שווי שווה אתה עובר מלהשקיע באיכות החברות להשקעה באיכות המדד וכדאי שהמשקיעים ייקחו את זה בחשבון. מדד ת"א־35 משקל שווה עלה ב־1% בלבד מתחילת השנה". אינפיניטי היא חברה לניהול קרנות נאמנות וקופות גמל, שלאחרונה חצתה את גבול 10 מיליארד השקלים בהיקף הנכסים.
לדעתו של אייל שינה, סמנכ"ל ההשקעות של בית ההשקעות פסטרנק שוהם, "מעבר לנדל"ן, ת"א־90 גם מורכב מחברות אנרגיה מתחדשת, כלומר שני סקטורים שרגישים לריבית. בדיוק הפוך מהרכיבים העיקריים של מדד ת"א־35, בנקים וביטוח שנהנים מעליית ריבית. גם מניות התעשייה כמו טבע במדד ת"א־35 לא רגישות במיוחד לריבית. מנגד, מדד ת"א־90 מוטה במידה רבה לנדל"ן ולאנרגיה מתחדשת. שני הסקטורים הללו נפגעו קשות מסביבת הריבית הגבוהה. ענף הנדל"ן למגורים תקוע כבר יותר משנה, וגם בנדל"ן המשרדי יש האטה, לצד פיטורים בהייטק ועודף היצע. כמו כן, במדד זה כלולות חברות הקמעונאות, שקהל המשקיעים משווה את התוצאות שלהן השנה לתוצאות שנה שעברה, שנה שבה אזרחי ישראל נותרו בארץ וצרכו רק בשוק המקומי, לעומת השנה בה ישראל טסים לחו"ל ומוציאים שם כספים". פסטרנק שוהם הנפיק לאחרונה מניות באחוזת בית ונסחר לפי שווי של 290 מיליון שקל.
אולם, בניגוד, לווקס שינה רואה פוטנציאל ברור במדד ת"א־90. לדבריו "הפער בתימחורים של מניות המדדים הוא כבר משמעותי לנוכח העליות במניות ת"א־35 לעומת מניות מדד ת"א־90. זה אומר שיש מניות במדד ת"א־90 שהן מאוד מעניינות להשקעה. בנוסף יש גם את נושא הבחירות, אם המשקיעים יתרצו מהתוצאה, התמחור הזול, תחושת האופוריה והרצון להיות חשוף לשוק המקומי יכול להקפיץ את ת"א־90 לנוכח ביקושים גבוהים לשוק הנדל"ן המקומי".


