

העסקאות גבוהות ובקצב עולה, אך קרנות הריט לדיור להשכרה מדשדשות
קרנות הריט, שאליהן תצטרף קרן חדשה שמיזגה שיכון ובינוי, רוכשות דירות בזול ונהנות משכר דירה עולה, אך מניותיהן בירידה. השוק מפספס הזדמנות השקעה או שהתשואות לא אטרקטיביות?
מהלך שקידמה שיכון ובינוי עתיד להוליד קרן ריט חדשה, שתיסחר בת"א ותחזיק בפרויקטי הדיור להשכרה שאותם יזמה החברה בשדה דב. כניסתה הצפויה לבורסה מגיעה לאחר שנראה בחודשים האחרונים, שידיהן של קרנות הריט לדיור להשכרה הנסחרות הקיימות, מגוריט, אזורים ליווינג, רנט איט ואבו מגורים, עמוסות מלוא החופן ברכישות דירות במחירים אטרקטיביים. מנגד, מניותיהן רושמות ביצועי חסר ביחס למדדים. למה המשקיעים סקפטיים והאם יש כאן הזדמנות שטרם זוהתה?
בסוף השבוע חתמו שיכון ובינוי והשלד הבורסאי קונטיניואל על הסכם שלפיו קרן הריט של שיכון ובינוי, שיכון ריט, שמקימה שני פרויקטים בשדה דב בתל אביב שבהם 835 דירות להשכרה, תמוזג לתוכו. שיכון ובינוי רכשה את הזכויות לפרויקטים ב־2021 וב־2022 תמורת כ־2 מיליארד שקל, אולם הריבית שזינקה גרמה לכך שבסוף יוני שווי הנכסים עמד על 1.1 מיליארד שקל והערכת שווי שבוצעה ניפקה לקרן הריט שווי של 273 מיליון שקל. תחילת ההנבה מהם צפויה ב־2029 וב־2031. עד אז, קרנות הריט הנסחרות הקיימות פעלתניות. בשבועיים האחרונים רכשו אזורים ליווינג ואבו מגורים 80 ו־50 דירות בהתאמה בפרויקטים של צרפתי ואזורים תמורת 198 ו־120 מיליון שקל. התמורה ששילמה אזורים ליווינג שיקפה הנחה של 14% משווי הצבר שנרכש וירידה של 22% ממחירי השוק בעסקאות קודמות בפרויקט, ובעסקה של אבו מגורים ההנחה הגיעה ל־15%–20%.
התקשרויות אלה נכללות בלפחות 11 עסקאות שבהן קרנות הריט רכשו מתחילת השנה 480 דירות ב־1.2 מיליארד שקל. תמורה ששיקפה את ההאטה המתמשכת בנדל"ן למגורים שמותירה את הקבלנים עם מלאי גדל של דירות לא מכורות, ודוחפת אותם להעניק הנחות משמעותיות. כך, בספטמבר רכשה רנט איט 30 דירות מקבוצת בית ירושלמי בהנחה של 20% ממחיר השוק, ובאוגוסט מגוריט רכשה מאלמוגים 54 דירות בהנחה של 15%.
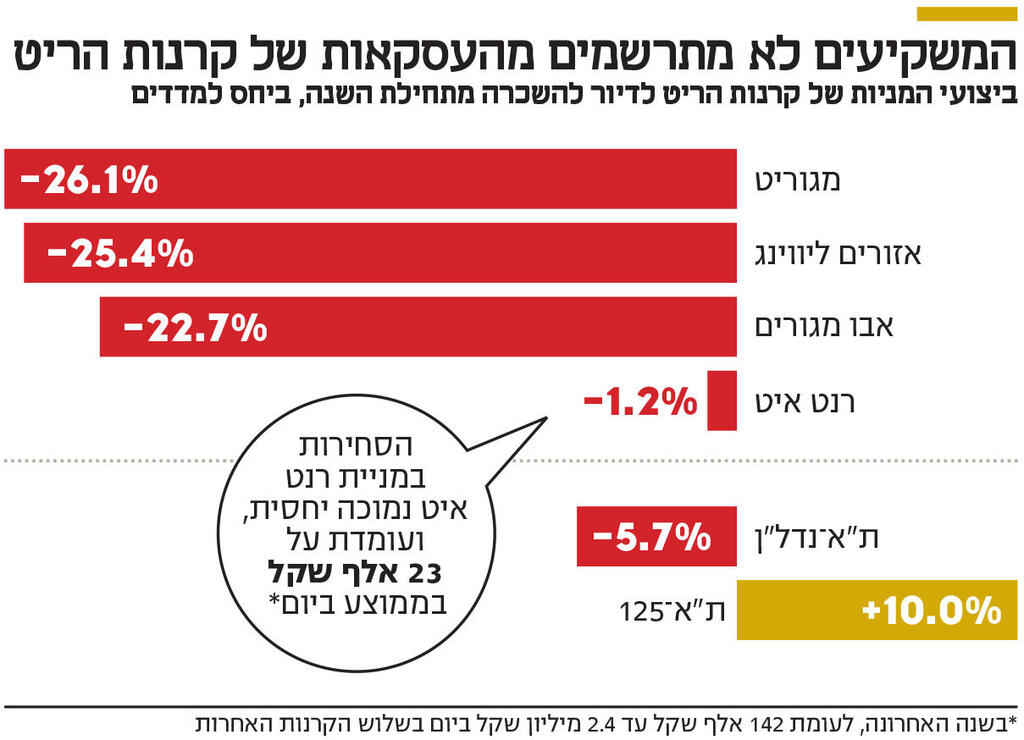
למרות הפעלתנות הרבה והאטרקטיביות של העסקאות, המשקיעים פחות מתרשמים. כך, מניות מגוריט, אזורים ליווינג ואבו מגורים ירדו מתחילת 2026 (תשואה מתואמת דיבידנדים) ב־26.1%, 25.4% ו־22.7% בהתאמה. לעומתן, מדד ת"א־נדל"ן, שכולל גם את מניות יזמיות הנדל"ן שסובלות מהמצב בענף, ואת חברות הנדל"ן המניב שמושפעות לרעה מקשיי שוק המשרדים, ירד מתחילת השנה רק ב־5.7%.
מושיק יוספוביץ, מנהל מניות ישראל במגדל ביטוח ופיננסים, אמר: "שוק השכירות מצוי בתקופה טובה, עם ביקוש גובר לדיור בהשכרה ומחירי שכירות שעולים. העסקאות האחרונות אכן נעשו במחירים שטובים לרוכשות. אולם התשואות שהעסקאות האחרונות משקפות עדיין לא מספיק אטרקטיביות ביחס לחלופות השקעה אחרות, בעלות סיכון נמוך יותר. מעבר לכך, בגלל הריבית, עלויות המימון שהקרנות נדרשות אליהן ברכישות, כמו גם על עסקאות קודמות שביצעו, הן גבוהות, ובסוף עלות החוב שלהן עשויה להיות יקרה מהתזרים שלהן מהנכסים. חלק מהקרנות גם סבלו משיערוכים שליליים על רכישות שביצעו ופרויקטים בייזום, מה שהוסיף למשקל השלילי של הריבית".
בהקשר זה, אזורים ליווינג דיווחה כי ההכנסות הצפויות מהדירות שרכשה מצרפתי משקפות תשואת שכירות של 3.6% בשנה, לפי אבו מגורים, היא השיגה ב־2025 תשואה של 5.4% על עלות הצבר שלה. לעומתן, אג"ח ארה"ב ל־10 שנים נסחרת בתשואה של יותר מ־5% ושל ישראל ביותר מ־4% והן עשויות להוות חלופת השקעה אטרקטיבית יותר. במקביל, שיערוכים שליליים בשווי הנכסים והוצאות מימון כבדות הובילו את אזורים ליווינג להפסד בכל אחת מהשנים 2023 עד 2025. ב־2023 וב־2024 הוצאות המימון לבדן היו גבוהות מהרווח מהשכרת והפעלת הנכסים. עם זאת, את המחצית הראשונה של 2026 החברה סיימה ברווח לאחר שחתכה הוצאות מימון ורשמה רווחי שיערוך. אזורים ליווינג אף ציינה ברכישה האחרונה כי תממן אותה תוך שילוב מקורות עצמיים וקבלת מימון חיצוני בנקאי ממוסדיים או בהנפקת אג"ח, בשבוע שעבר גייסה 62 מיליון שקל בהרחבה של סדרת אג"ח בריבית של 2.6% (שצמודה למדד).
לעומת הגישה הסקפטית, בכיר באחת מקרנות הריט ציין כי "המשוואה שלפיה עלות הריבית גבוהה מתשואת ההשכרה היתה נכונה עד 2025, אבל בתקופה האחרונה קורים שני דברים: הריבית החלה לרדת ותשואת השכירות עלתה, עקב התייקרות במחירי השכירות והיכולת לרכוש את הדירות בהנחה משמעותית. ההבדל עדיין לא בא לידי ביטוי בביצועי המניות, אבל עשויה להיווצר בעקבותיו הזדמנות למשקיעים".


