













ניתוח
רבעון שלישי בתיקים המנוהלים: זינוק חד במסלול המנייתי, למרות סביבת הריבית
התנודתיות שמאפיינת בדרך כלל מניות זלגה גם לשוק האג"ח בתיקים המנוהלים. מנהלי ההשקעות נדרשים להתרגל לעידן חדש של תשואות גבוהות וסיכונים גיאופוליטיים מתמשכים
מדדי אג'יו לתיקים מנוהלים מציגים את ביצועי מנהלי התיקים בתיקי ההשקעות "החופשיים" המתנהלים בישראל. בסיכום הרבעון השלישי מדדי תיקי ההשקעות רשמו עליות, למעט המסלול האג"חי שרשם ירידה של 0.25%, כביטוי לחששות מאינפלציה, עליית ריבית וגירעונות — שמעלים את התשואות בעולם והדבר מחלחל גם אל שוק האג"ח המקומי.
לעומת זאת, התיק שבלט הוא זה שמורכב מ־100% מניות. תיק זה רשם עלייה של 2.88% ברבעון השלישי, המשקפת קצב תשואה גבוה של כ־12% לשנה. ברבעון זה בלטו עם עליות נאות המניות הגדולות בישראל ומניות הטכנולוגיה בארה"ב.
הרבעון השלישי התאפיין בנתוני מאקרו חזקים יחסית מול שוק אג"ח חלש, כאשר תשואות האג"ח זינקו בעיקר בארה"ב במקביל לנסיקת מחיר הנפט, על רקע המלחמה באיראן והחשש לשיבושים באספקתו.
ההייטק דחף את השוק למעלה
בכלכלה העולמית ארה"ב ממשיכה להיות הקטר שמושך את העולם עם השקעות עצומות של מאות מיליארדי דולרים בתשתיות AI ובמרכזי נתונים (דאטה סנטרס). השקעות הוניות אלו (CAPEX) מייצרות ביקוש בתחומים רבים ובאופן ישיר מסייעות לצמיחה ומאפשרות לכלכלה להישאר חזקה על אף הריבית הגבוהה.
ריבית הפד אף עלתה במהלך ספטמבר לרמה של 4%. זו היתה העלאה ראשונה לאחר כשלוש שנים, ולמעשה השוק עבר מתרחיש של ירידת ריבית לתרחיש של higher for longer, כלומר ציפייה לסביבת ריבית גבוהה בטווח הנראה לעין. למרות העלאת ריבית ולמרות ההערכה שהריבית, כאמור, תישאר גבוהה לאורך זמן, שוק המניות בארה"ב עלה ברבעון השלישי.
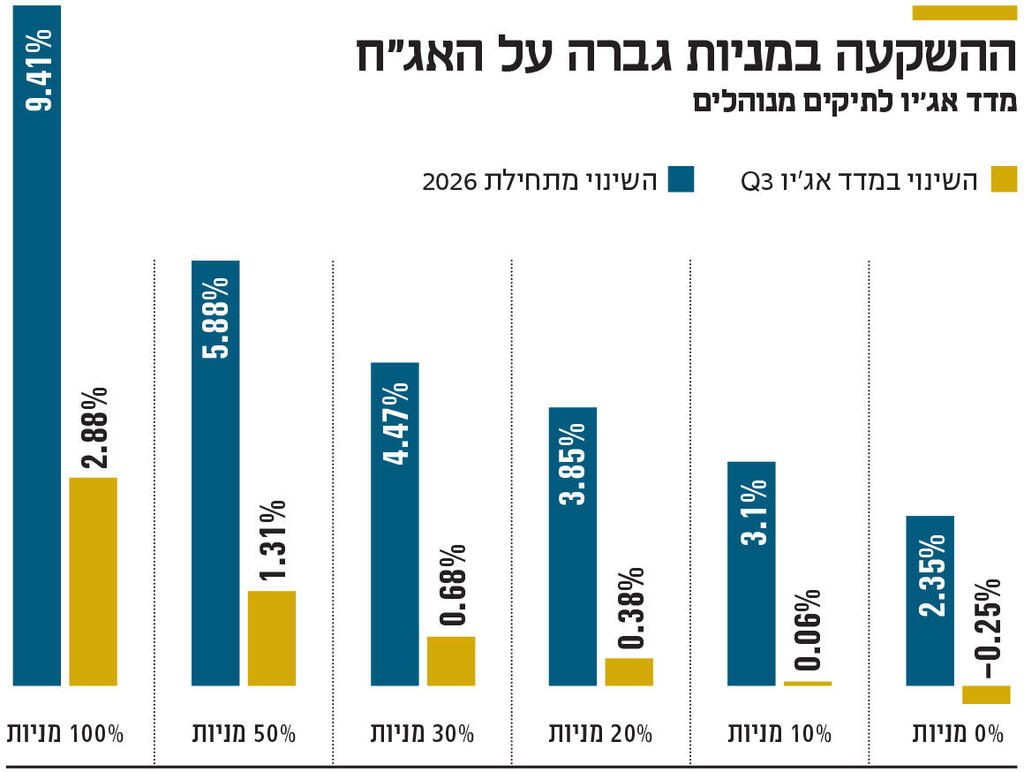
ההשקעה במניות גברה על האג"ח
העלייה במניות התבססה בעיקר על חברות הטכנולוגיה בזכות השקעות רחבות ההיקף (CAPEX). חשוב לציין שאם מנטרלים את מניות הטכנולוגיה, שוק המניות לא היה מסיים את הרבעון בעליות ולמעשה אף היה יורד.
מדד ת"א־90 נחלש
גם במדדי המניות בישראל ראינו מגמה מעורבת כאשר היתה שונות בין הביצועים של מדד המניות הגדולות (ת"א־35) לבין אלה של מדד מניות השורה השנייה (ת"א־90). בעוד המניות הגדולות רשמו עלייה של 3.4% ברבעון, מדד ת"א־90 רשם ירידה של 3.3%.
הסיבה העיקרית לחולשה במניות מדד ת"א־90 היא שהן רגישות יותר לריבית, ואף על פי שהריבית ירדה בסוף הרבעון, תשואות האג"ח עלו ופגעו בשיעורי ההיוון שהחברות משתמשות לעדכון תזרימי המזומנים שלהן, ומכאן הנזק למניות. בעוד מדד מניות ת"א־90 מוטה לסקטור הנדל"ן שרגיש יותר לריבית, מדד מניות ת"א־35 בלט ברבעון השלישי במקביל להטיה למניות ביטוח ובנקים.
העלייה החדה במניות הבנקים והביטוח נבעה כתוצאה מרווחיות חזקה ומירידה בפרמיית הסיכון של ישראל. בנוסף, חברות הביטוח מנהלות תיקי ני"ע בהיקפים נרחבים ונהנו מהעליות בשוק ההון.
מבחינת תנאי המאקרו בישראל בנוסף לירידה בפרמיית הסיכון (שחוזרת לאחרונה שוב לעלות לאור הצפי לחזרת הלחימה באיראן), נרשמה התאוששות בפעילות הכלכלית (צמיחה של 15.4% ברבעון השני לעומת הרבעון הראשון), וגולת הכותרת היתה הורדת הריבית המפתיעה יחסית בתחילת ספטמבר שתדלקה את השוק המקומי בספטמבר.
באירופה, בדומה לארה"ב, ה־ECB העלה את הריבית במהלך חודש ספטמבר, וגם אירופה נכנסת לרבעון הרביעי עם ריבית גבוהה יותר וסיכון אינפלציוני מחודש.
המשקיעים אופטימיים
באשר לשוקי האג"ח, נראה כי אנו רק בראשיתו של עולם "חדש" עם תשואות גבוהות שאליו המשקיעים צריכים להסתגל, כאשר תנודתיות שהיינו רגילים אליה רק במניות נכנסה גם לשוקי האג"ח. אלו סובלים מעליית ריבית המונעת על ידי האינפלציה שנובעת ממחירי האנרגיה, בעולם שבו הגיאופוליטיקה ממשיכה להידרדר. האפשרות העיקרית לפתרון והקלה בלחץ להעלאת הריבית הוא הסכם בין ארה"ב לאיראן שיוביל לירידה חדה במחירי הנפט, אולם הסכם שכזה לא נראה כרגע באופק.
באשר להמשך העלייה במניות למרות הריבית הגבוהה, הדברים תלויים במהפכה הטכנולוגית, מהפכת ה־AI. השאלה הגדולה בהקשר זה היא מה יקרה קודם בתהליך הקיים של ההשקעות העצומות בטכנולוגיה: האם התועלת במונחי צמיחה ורווחיות החברות תגיע לפני שכובד המימון וההוצאות הגדולות יכביד על החברות ויפגע ברווחיותן.
לפי שעה, המשקיעים בעולם מגלים אופטימיות ומאמינים כי הטכנולוגיה אכן תתורגם לצמיחה כלכלית ולרווחיות גבוהה בחברות.
מדדי אג'יו מבוססים על הרכבי התיקים הקיימים על פי נתוני האמת של בתי השקעות מובילים, בהם אלטשולר שחם, פעילים, מגדל שוקי הון, הפניקס, אי.בי.איי, הראל פיננסים, מיטב, תפנית דיסקונט, UNIQUE, אפסילון, פסטרנק שהם ואזימוט. הנתונים מתקבלים מהגופים המנהלים מעל 80% מתיקי ההשקעות של הציבור. המדדים הנבנים מנתונים אלו עוקבים אחר "תיק ההשקעות המצרפי" של הציבור ומהווים מדדי ייחוס והשוואה (בנצ'מרק) אובייקטיביים לצורך השוואת ביצועים ותוצאות של גופי ייעוץ וניהול השקעות, ביצועי תיקי השקעות מנוהלים, תיקים מיועצים בבנקים, קרנות השתלמות ועוד • הכותב הוא מנכ"ל משותף באג'יו ניהול סיכונים


