












פרשנות
ארקיע: בעל הבית התחלף, העובדים חוגגים - אבל כיסי האוויר נשארו
למרות העלייה בנתח השוק בעקבות המלחמה, ארקיע מתמודדת עם עלויות גבוהות, הפסדים וביטולי קווים. מכירת השליטה בחברה לאיש העסקים אלעד רונן תזרים לה חמצן בטווח הקצר, אבל לא מבטיחה חזרה לרווחיות
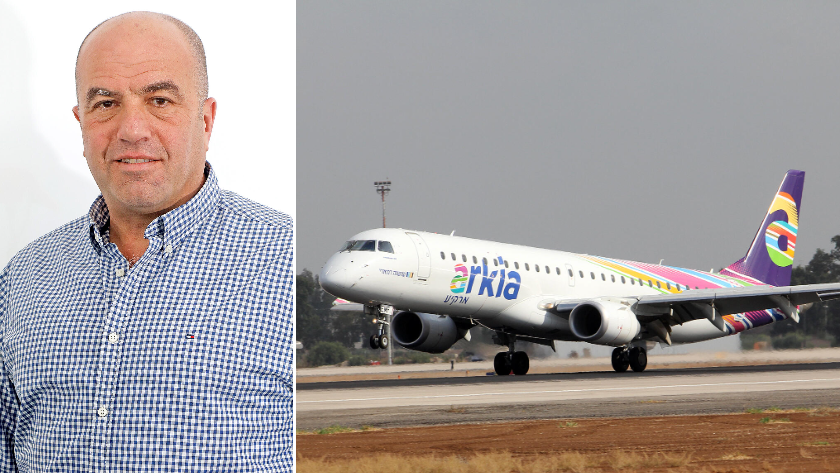
חברת התעופה ארקיע החליפה הערב בעל שליטה - אך הבעיות הישנות לא התחלפו. אלעד רונן רכש 82% ממניות החברה בתמורה להשקעה של 30 מיליון דולר, העובדים ויתרו על 7% מהמניות שלהם ונותרו עם 15%, ובעלי השליטה הקודמים, האחים נקש, נותרו עם 3%. אבל עוד לפני שיקום החברה, אלעד צפוי להתמודד עם אתגרים רבים.
הסכם המכירה של ארקיע עסק בעיקר בשאלה כמה מניות יישארו בידי העובדים, ואיזו השפעה תישאר להם כבעלי מניות שלא מכניסים יד לכיס ומשתתפים בהשקעה. רבים טענו כי העובדה שלעובדים יש זכות וטו בדירקטוריון עלולה להבהיל כל רוכש פוטנציאלי, אבל הבעיה של ארקיע היא לא ההון האנושי, אלא ההון שברח.
בזמן שהמתחרות, אל על וישראייר, מינפו את המלחמה להתרחבות ולהשגת רווחים, ארקיע הפסידה כ־30 מיליון דולר בשלושת הרבעונים הראשונים של 2026, וצפויה לסיים את השנה בהפסד של 50–60 מיליון דולר. לפי הערכות, החברה סובלת גם מגירעון בהון המוערך בכ־60 מיליון דולר ומלחצי נזילות.
ההפסדים של ארקיע נובעים משילוב של התייקרות הדלק הסילוני, עלויות גבוהות של חכירת מטוסים וצוותים, והתרחבות מהירה לקווים ארוכי טווח. אלו אתגרים שגם אל על וישראייר התמודדו עמם, אך בניגוד לארקיע, הן גידרו את מחירי הדלק שלהן והצליחו למלא את הטיסות ארוכות הטווח. כמחצית מטיסות ארקיע מופעלות באמצעות מטוסים חכורים עם צוותיהם, מבנה שמותיר לה מרווח רווח קטן יותר ומגדיל את החשיפה לעלויות התפעול.
גם תוכניות ההתרחבות שלה נפגעו. הקו לפוקט, שהושק ביולי ופעל פעם בשבוע, יבוטל בינואר 2027 בעקבות הנחיות גורמי הביטחון. בנוסף, החברה הקפיאה את מכירת הכרטיסים למרקש, ביטלה את תוכנית הטיסות לבאקו בחורף, לא הצליחה להוציא לפועל את הקו לטוקיו וגנזה את חידוש הטיסות לדובאי. גם המשך הקו לניו יורק עלול להיתקל בקשיים רגולטוריים החל ממרץ 2027.
הזרמת ההון עשויה לספק לארקיע חמצן בטווח הקצר, אך אינה מבטיחה את חזרתה לרווחיות. החורף, שבו ההכנסות בענף התעופה מצטמצמות, יקשה עוד יותר על תהליך השיקום. אלעד מקבל לידיו הזדמנות להיכנס לענף התעופה ולבנות מחדש חברה בעלת מותג ותיק ונתח שוק שהגיע לכ־11% בנתב"ג בספטמבר 2026, לעומת כ־3.8% לפני מלחמת חרבות ברזל. אלא שכדי להפוך את ההישג המסחרי - העלייה בנתח השוק - לרווחי, הוא יצטרך להשיג שליטה על העלויות של החברה.


