










דו"ח שנתי לבעל שליטה: למה המועד שלכם שונה ומה חשוב לבדוק לפני ההגשה?
מה חשוב לדעת על מועדי הגשת דו"ח שנתי לבעל שליטה, ההפרדה מדו"ח החברה והנתונים שכדאי לבדוק לפני ההגשה
בעלי חברות שמגיעים לתקופת הדו"חות השנתיים נתקלים לא פעם בכמה תאריכי הגשה שונים. במקום אחד מופיע סוף מאי, במקום אחר סוף יוני, ובמקרה של חברות ובעלי שליטה מופיע בכלל סוף יולי.
הבלבול מובן, במיוחד כאשר אותו אדם הוא גם בעל מניות בחברה, גם עובד בה ולעיתים מחזיק במקורות הכנסה נוספים מחוץ לחברה.
אלא שלשנת המס 2025 רשות המיסים קבעה מועדי הגשה שונים לקבוצות שונות של חייבים בדיווח. לכן, לפני שמסתמכים על תאריך שמופיע בחיפוש באינטרנט או על המועד שבו חבר או בעל עסק אחר מגיש את הדוח שלו, חשוב להבין לאיזו קבוצת דיווח משתייך התיק.
דו"ח 2025: שלושה מועדים שכדאי להכיר
לשנת המס 2025 פורסמו שלושה מועדי הגשה מרכזיים:
יחידים החייבים בהגשת דו"ח שאינו מקוון נדרשו להגיש עד 29 במאי 2026; יחידים החייבים בהגשת דו"ח מקוון עד 30 ביוני 2026; ואילו חברות, מלכ"רים ובעלי שליטה החייבים בהגשת דו"ח נדרשו להגיש עד 31 ביולי 2026.
המשמעות עבור בעל שליטה היא פשוטה אך חשובה: אין להניח אוטומטית שהמועד להגשת הדו"ח האישי הוא 30 ביוני רק משום שמדובר בדו"ח של אדם פרטי.
רשות המיסים כוללת בעלי שליטה החייבים בהגשת דו"ח בקבוצת המגישים שמועד ההגשה שפורסם עבורה לשנת 2025 הוא 31 ביולי 2026.
זו בדיוק הסיבה שכדאי לבדוק את סיווג התיק ואת חובת הדיווח הספציפית, ולא להסתפק בתאריך כללי המתייחס ל"יחידים".
יש חברה ויש בעל מניות, הדו"ח שיש להגיש, אינו אותו דו"ח
נקודה נוספת שיוצרת לא מעט בלבול היא ההפרדה בין החברה לבין האדם שמחזיק בה.
חברה היא ישות החייבת בדיווח בפני עצמה, והדו"ח השנתי שלה מוגש במסגרת תיק החברה. במקביל, בעל השליטה עשוי להיות חייב בהגשת דו"ח שנתי אישי הכולל את הכנסותיו והנתונים הרלוונטיים אליו.
רו״ח שחר אסייג
(צילום: באדיבות משרד שטיינמץ עמינח ושות')
מדובר בשני דיווחים שונים.
בדו"ח החברה נכללים, בין היתר, הדו"חות הכספיים והנספחים הרלוונטיים לפעילות החברה. בדו"ח האישי נבחנת תמונת ההכנסות של היחיד בהתאם לנתוניו: משכורת, הכנסות נוספות, רווחי הון, הכנסות מחו"ל ונתונים אחרים הרלוונטיים לחבות המס ולחובת הדיווח.
כאשר קיימים קשרים כספיים בין בעל המניות לחברה, עשויים להידרש גם דיווחים ונספחים נוספים בהתאם לנסיבות.
לכן הגשת דו"ח החברה אינה מחליפה את הדו"ח האישי של בעל השליטה, ולהפך.
(תמונה: באדיבות משרד שטיינמץ עמינח ושות')
לא רק התאריך חשוב, אלא גם מה מדווח
אצל בעל שליטה, ההכנה לדוח השנתי אינה מסתכמת באיסוף טופסי שכר.
אחד הדברים שחשוב לבדוק הוא ההתאמה בין הנתונים המדווחים ברמת החברה לבין הנתונים המופיעים בדוח האישי.
לדוגמה, יש לבחון בהתאם למקרה משכורות ותשלומים שהתקבלו מהחברה, דיבידנדים, יתרות ומשיכות של בעל המניות, עסקאות בין בעל המניות לחברה וכן הכנסות פרטיות שאינן קשורות לפעילות החברה.
רשות המסים אף מפרסמת במסגרת הדוח ליחידים טפסים ייעודיים למצבים מסוימים. כך למשל, קיים טופס לדיווח על הכנסות של בעל מניות מהותי בעקבות משיכה מהחברה בסכום העולה על הרף הקבוע בטופס.
מכאן שהשאלה "מתי צריך להגיש?" היא רק חלק מהתמונה. השאלה החשובה לא פחות היא האם כל הנתונים הרלוונטיים נאספו ונבדקו לפני שהדו"ח מוגש.
מה לגבי אורכות של רואה החשבון?
כאן נמצא מקור נוסף לבלבול.
המועד הכללי שמפרסמת רשות המיסים אינו בהכרח המועד שבו כל דו"ח המטופל באמצעות מייצג יוגש בפועל.
מדי שנה עשויים לחול הסדרי אורכות למייצגים, שבמסגרתם נמדדות מכסות הגשה בתקופות שונות. לכן לקוח המטופל על ידי רואה חשבון או מייצג אינו צריך להסיק בעצמו מתאריך כללי שמצא באינטרנט כי קיימת לו אוטומטית אורכה עד תאריך מסוים.
הבדיקה הנכונה היא פרטנית: מהו סוג התיק, מהו המועד החל עליו ומהו סטטוס ההגשה במסגרת המייצג המטפל בתיק.
במילים אחרות, "יש לרואה החשבון אורכות" אינה תשובה מלאה לשאלה מתי הדו"ח הספציפי שלכם צריך להיות מוגש.
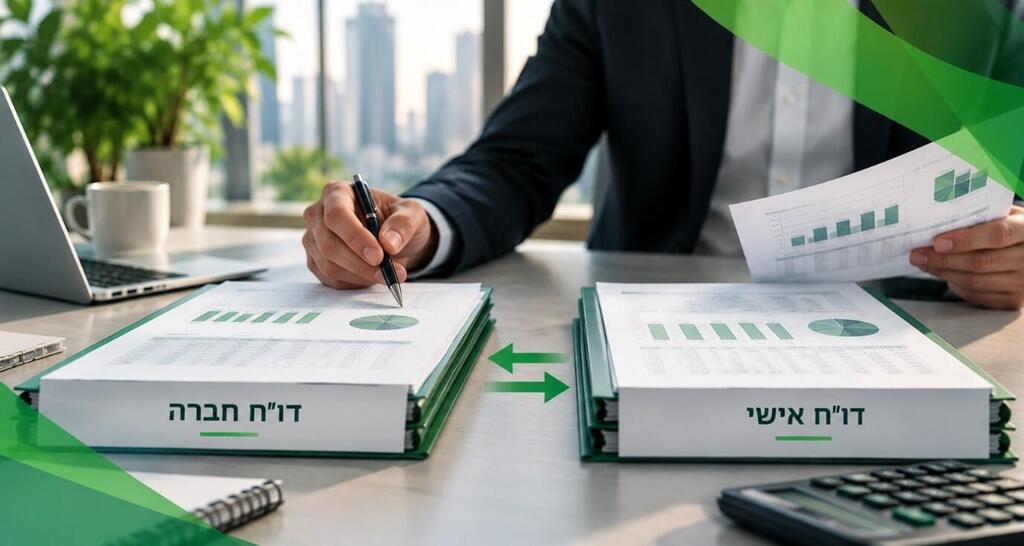
(תמונה: באדיבות משרד שטיינמץ עמינח ושות')
למה כדאי להכין את הדו"ח האישי ואת דו"ח החברה יחד?
אף שמדובר בשני דיווחים נפרדים, מבחינה מקצועית קיימת חשיבות רבה לתיאום ביניהם.
כאשר אותו משרד מטפל הן בחברה והן בבעל השליטה, ניתן לבחון את הנתונים משני הצדדים ולזהות פערים לפני ההגשה.
משיכה שנרשמה בכרטסת בעלים, דיבידנד שחולק במהלך השנה, שכר ששולם לבעל השליטה או תנועה אחרת בין החברה לבעליה אינם נתונים שכדאי לבחון רק בצד אחד של המשוואה.
ככל שהמידע נאסף מוקדם יותר, קל יותר להשלים מסמכים חסרים, לברר תנועות חריגות ולוודא שהדיווחים משקפים באופן עקבי את הנתונים הרלוונטיים.
בעל שליטה? אל תחכו למועד האחרון כדי לברר מה חל עליכם
אצל בעל שליטה, הדו"ח השנתי מחבר בין שני עולמות: הפעילות של החברה והדיווח האישי של האדם שמאחוריה.
לכן טעות נפוצה היא להתייחס לדוח האישי כאילו מדובר בדוח רגיל של יחיד, או מנגד להניח שהטיפול בדו"ח החברה מסיים גם את חובות הדיווח של בעל המניות.
בפועל, יש לבחון כל תיק בהתאם לסיווגו, למבנה ההחזקות, לתנועות שבוצעו במהלך השנה ולמקורות ההכנסה של בעל השליטה.
משרד שטיינמץ עמינח ושות' מלווה חברות ובעלי שליטה בהכנת דו"חות שנתיים ובהתאמת הדיווחים בין החברה לבין בעלי המניות, תוך בחינת הנתונים והנספחים הנדרשים בהתאם למקרה.
יש לכם חברה ואתם לא בטוחים מה נדרש בדוח האישי שלכם, אילו נתונים צריך להכין או מהו מועד ההגשה הרלוונטי? מומלץ לבדוק את הדברים מראש, לפני שמגיעים לרגע ההגשה.
נכתב באדיבות רו"ח שחר אסייג | משרד שטיינמץ עמינח ושות'
d&b – לדעת להחליט


