











פרשנות
מנכ"ל לאומי מבטיח שהרווחים חוזרים אלינו. אבל למי בדיוק?
חנן פרידמן טוען שרווחי הבנק חוזרים לציבור דרך הפנסיות והחסכונות, אך ההכנסות מהון מרוכזות בעיקר בידי העשירונים העליונים. הרווחיות הגבוהה משקפת גם תחרות מוגבלת
ביום פרסום דו"חות בנק לאומי לרבעון השלישי, שבהם הציג רווח של כ־3 מיליארד שקל והודיע על חלוקת 1.5 מיליארד שקל לבעלי מניותיו, פרסם המנכ"ל חנן פרידמן סרטון שבו הסביר מדוע אין סיבה להתרעם על הרווחים. "חלק גדול מהרווחים האלה חוזר בסופו של דבר אליכם, הציבור", אמר. המניע ברור: להקדים תרופה לביקורת. רווחי עתק בתקופה של מלחמה ויוקר מחיה מעוררים לחץ ציבורי ופוליטי, שכבר הוביל להטלת מס מיוחד על הבנקים.
טיעונו של פרידמן פשוט: ללאומי אין בעל שליטה, ומניותיו מוחזקות בידי הציבור, ישירות או באמצעות קרנות פנסיה, השתלמות וקופות גמל. "ומי הם בעלי המניות של הבנק? במידה רבה, זה אתם", הסביר. ואכן, בניגוד למזרחי טפחות ולבינלאומי, שבהם יש בעלי שליטה הגורפים לכיסם מיליוני שקלים מדיבידנדים, לאומי הוא בנק ללא גרעין שליטה. הטיעון נכון, עד גבול מסוים.
תשואה להון הרחק מאירופה
בנק צריך להרוויח, והקצאת אשראי עדיף שתישאר בידי המגזר הפרטי. גם הנתונים המצרפיים תומכים בפרידמן: לפי המאזן הלאומי של הלמ"ס ל־2025, עתודות הביטוח, הכוללות חיסכון פנסיוני, גמל, השתלמות וביטוח חיים, מהוות כ־39% מנכסי משקי הבית. כשמניות הבנקים עולות, גם החיסכון הזה גדל. הבעיה מתחילה כשמפרקים את המילה "אתם".
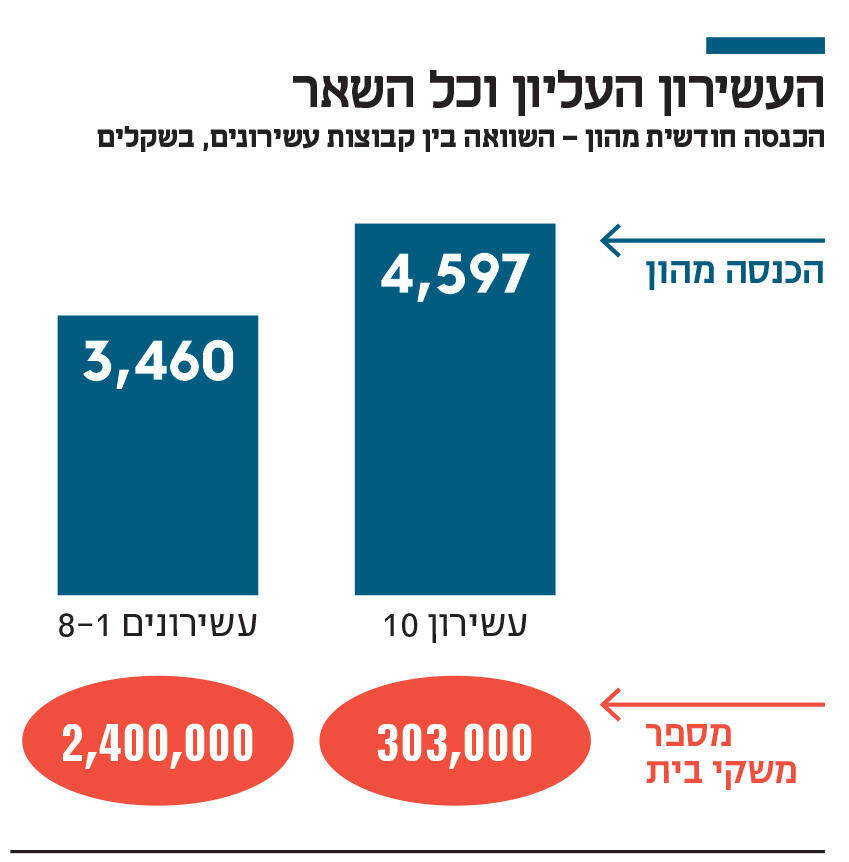
סקר הכנסות משקי הבית שפרסמה הלמ"ס בחודש שעבר מראה שההכנסה מהון מרוכזת בצמרת: העשירון העליון מקבל 48% ממנה, יותר משמונת העשירונים התחתונים יחד. הכנסתו הממוצעת מהון של משק בית בעשירון העליון גבוהה פי 60 מזו שבעשירון התחתון. גם בפנסיה התמונה דומה: התקבולים של ששת העשירונים התחתונים יחד נמוכים מאלה של העשירון העליון. אומנם מדובר בפנסיונרים ולא בחוסכים הנוכחיים, אך החיסכון הפנסיוני נגזר מהשכר, ולכן סביר שגם הוא אינו מתחלק בשוויוניות. יש "אתם" ויש "אתם".
בצד השני של המאזן נמצאים מי שמממנים את הרווחים. הכנסות הריבית נטו היו כ־72% מהכנסות לאומי ברבעון השלישי, והסתכמו בכ־4.7 מיליארד שקל, בעוד ההכנסות מעמלות, שעליהן מתנהל חלק ניכר מהוויכוח הציבורי, היו כ־19% בלבד. הכסף הגדול נוצר אפוא במרווחי הריבית: ביולי 2026 עמדה הריבית הממוצעת על משיכת יתר על יותר מ־11.5%, ובלאומי אף על יותר מ־13%. במקביל, בחשבונות העו"ש של לקוחות פרטיים הוחזקו יתרות זכות בהיקף של 236 מיליארד שקל, שהבנקים אינם מחויבים לשלם עליהן ריבית.
השאלה אינה אם בנק צריך להרוויח, אלא כמה. לפי דו"ח OECD, התשואה להון של מערכת הבנקאות בישראל בשנים 2023-2021 עמדה על 15.7%, לעומת חציון של 9.3% באיחוד האירופי. בשנים 2019-2016 הפער היה קטן בהרבה: 9% בישראל לעומת 7.8% באירופה. עליית הריבית הגדילה את רווחי הבנקים בכל העולם, אך בישראל הפער התרחב מ־1.2 ל־6.4 נקודות אחוז. לאומי עצמו הציג ברבעון השלישי תשואה להון של כמעט 17%.
ההסבר שלפיו הבנקים בישראל מסורבלים ולכן יקרים אינו משכנע. יחס היעילות של לאומי, המודד הוצאות תפעוליות ביחס להכנסות, ירד ברבעון השני לכ־24.7%, רמה נמוכה גם בינלאומית. הבנקים יעילים יחסית, אך השירותים שלהם יקרים. בשוק תחרותי, יעילות אמורה להתבטא גם במחיר נמוך ללקוח; בשוק ריכוזי היא עשויה להתגלגל בעיקר לרווחי בעלי המניות. לפי אותו דו"ח OECD, בישראל פועלים כ־0.136 בנקים מסחריים לכל 100 אלף תושבים, לעומת כאחד בממוצע במדינות המפותחות. מעט שחקנים גדולים אינם נדרשים להתחרות באותה עוצמה על הלקוח הקמעונאי.
פרידמן מציג טיעון נוסף: הרווחים מאפשרים לבנק להמשיך להעמיד אשראי לעסקים ולממן פרויקטים של תשתיות. גם זה נכון. בנק זקוק להון כדי להלוות, וההון מתחזק באמצעות רווחים שנשארים בו. אלא שלאומי מחלק כמחצית מרווחיו לבעלי המניות, והטיעון אינו מסביר מדוע התשואה להון גבוהה כל כך מזו שבאירופה. גם הבנקים האירופיים מממנים תשתיות, ברווחיות נמוכה יותר.
ואיפה התחרות
הפתרון טמון בהגברת התחרות. בשבוע שעבר העניק בנק ישראל לרבולוט רישיון מותנה להקמת בנק בישראל, השלישי לבנק חדש מאז 2019, לאחר כארבעה עשורים ללא בנק חדש. לשחקן דיגיטלי רזה עשוי להיות יתרון בעלויות בניהול חשבונות, תשלומים ואשראי צרכני, לרבות משיכת יתר - המוצר היקר ביותר בסל.
אלא שהרישיון מותנה, ומועד תחילת הפעילות אינו ידוע. רבולוט כבר מחזיקה ברישיון לשירותי תשלום בישראל, אך טרם השתמשה בו. גם ניסיון הבנקים החדשים אינו מעודד: וואן זירו הפסיד כ־214 מיליון שקל ב־2025 ועוד 84 מיליון במחצית הראשונה של 2026, ובנק אש טרם החל לפעול לציבור. רבולוט אף נקנסה באיטליה על פרקטיקות מסחריות לא הוגנות.
בראש פעילותה הבנקאית בישראל יעמדו מולי בן צבי, לשעבר יו"ר לאומי, ואורי נתן, לשעבר מנכ"ל פפר, הבנק הדיגיטלי של לאומי. כך, דווקא הבנק שאמור להביא בשורה של תחרות חדשה יונהג בידי בכירים שצמחו במערכת הבנקאית הוותיקה. היכרותם עם השוק עשויה לסייע לו להתבסס, אך גם מעוררת שאלה עד כמה יצליח לאתגר את המערכת שממנה הגיעו.
צריך להשתחרר מאשליה אחת: בנק שמסוגל להרוויח 17% על ההון לא יוותר מרצונו על רווחים נוספים. זו אינה האשמה אלא תיאור של גוף עסקי המחויב לבעלי מניותיו. הפתרון לא יגיע מפנייה למצפונם של מנהלי הבנקים, אלא מכניסת מתחרים שיוכלו להציע שירותים זולים יותר. רק כשללקוח תהיה חלופה אמיתית, ההבטחה שהרווחים חוזרים "אליכם" תקבל משמעות רחבה יותר.


