

פרשנות
למרות הצניחה במניית אינטל, יש לא מעט סיבות לאופטימיות
התחזית המאכזבת והחולשה בשוק המחשבים האישיים הובילו לצניחה חדה במניית אינטל, אבל הדוחות חושפים גם מגמות מעודדות: הביקוש לשבבי השרתים מזנק, פעילות הייצור מתרחבת, ומהפכת ה-AI שמכבידה על החברה בטווח הקצר עשויה להפוך למנוע צמיחה משמעותי בהמשך. האתגרים עדיין גדולים, אך ייתכן שהתגובה בוול סטריט חריפה מדי
הדוח הרבעוני שפרסמה אינטל ביום חמישי עורר במשקיעים את כל החששות הישנים לגבי מצבה ועתידה של חברת השבבים. ירידה בהכנסות של חטיבת ה-PC ותחזית מאכזבת לרבעון הרביעי הביאו לצניחה של יותר מ-22% במחיר המניה ומחיקה של יותר מ-100 מיליארד דולר משווי החברה ביום המסחר הגרוע שלה מאז 1974. אבל כמו שנהירת המשקיעים והזינוק במניה בחציון הראשון של השנה היו תגובת יתר אובר-אופטימית לדוחות החיוביים שפרסמה, כך הבריחה הנוכחית והצניחה הם תגובת יתר אובר-פסימית לדוח אחד, שלא משקללת בצורה מספקת כמה נקודות חוזקה שעולות בבירור מהדוח.
את הדוח לרבעון השלישי שפרסמה אינטל לקראת סוף השבוע ניתן להגדיר כמעורב במקרה הטוב. בשורת ההכנסות דיווחה החברה על עלייה של 21% בהשוואה לרבעון המקביל, ל-16.5 מיליארד דולר; דומה לתחזיות האנליסטים. הרווח הנקי GAAP אמנם ירד ב-18% ל-3.3 מיליארד דולר למניה, אבל הירידה היא בראש ובראשונה תוצאה של רווח חד-פעמי בסך 5.5 מיליארד דולר ממכירת השליטה באלטרה, שנרשם ברבעון השלישי של 2025. הרווח הנקי Non-GAAP, שמנטרל אירועים חד-פעמיים שלא מהווים חלק מהפעילות השוטפת, דווקא רשם עלייה יפה של 169% ל-2.8 מיליארד דולר.
האכזבה של המשקיעים נבעה בעיקר מתחזית אינטל לרבעון הנוכחי, שבו צופה החברה האטה משמעותית בעלייה בהכנסות, שתנוע בין 10% ל-17% (לפי הכנסות צפויות של בין 15 מיליארד דולר ל-16 מיליארד דולר), ורווח נקי GAAP של 10 סנט למניה (לעומת הפסד של 12 סנט למניה ברבעון הרביעי 2025). תחזית זו היתה נמוכה משמעותית מהציפיות המקדימות בוול סטריט, שצפו תחזית הכנסות של 17 מיליארד דולר.
למרבה האירוניה, התחזית הנמוכה היא במידה רבה תוצאה של אותה מגמה שתרמה לצמיחה המואצת של אינטל ברבעונים הקודמים: מהפכת ה-AI שמצד אחד מייצרת ביקוש לשבבי השרתים של החברה, ושגלי ההדף שלה פוגמים בביקוש לשבבי ה-PC שלה. ואף שיש מקום לדאגה לגבי יכולות אינטל לתמרן בהצלחה בין שתי רוחות נגדיות אלו, מבט מעמיק בדוח ובנתוני הרקע של החברה מצביע על כך שהתגובה השלילית של השוק היתה אולי מוגזמת מדי, ושאינטל נמצאת בעמדה טובה יותר מכפי שהירידה במניה שלה משקפת.
בחלוקה לפי תחומי פעילות, אינטל רשמה זינוק של 78% בהכנסות קבוצת מרכזי הנתונים (דאטה-סנטרים) וה-AI, שעמדו על 7.3 מיליארד דולר. הזינוק משקף ביקוש גדול יותר לכוח מחשוב מבוסס מעבד מרכזי (CPU), שנחוץ לשלב ההיסק של מודלי AI ועבודת סוכנים, בניגוד למחשוב מבוסס מעבד גרפי (GPU) שמתאים לשלב האימון של המודלים. שבבי ה-CPU לשרתים של אינטל נחשבים למתקדמים בתחומם, והחברה מסוגלת להתחרות באנבידיה בתחום זה כפי שאינה מצליחה עם שבבי GPU.
מדובר בצמיחה החזקה ביותר של הסגמנט מזה 15 שנה, שמתבססת על לקוחות כמו חברות ענן מסורתיות וחדשות (neo-cloud) וארגונים. אינטל מעריכה שהכנסות הסגמנט השנה יהיו גבוהות ב-10 מיליארד דולר יותר מהתחזית שלה בתחילת 2026. הגידול כאן גם לא משקף באופן מלא את הביקוש בשוק, אלא את היכולת של אינטל להיענות לו. לדברי המנכ"ל ליפ-בו טאן, אינטל מתמודדת עם רוחות נגדיות שמקשות עליה להיענות לביקוש הרב בתחום, וכל התעשייה תסבול ממחסור לאורך 2027 ואף ב-2028. "העדיפות המיידית שלנו היא שחרור היצע נוסף כדי לעמוד בביקוש יוצא הדופן למשפחת Xeon שלנו (המעבדים המרכזיים של אינטל לשרתים, ע"כ)", הוא אמר.
הכנסות החברה בסגמנט זה מוגבלות כרגע על ידי יכולת הייצור שלה, וזו צפויה להשתפר משמעותית ברבעונים הקרובים בשעה שאינטל מעלה את התפוקה של הליכי הייצור השונים שלה. "אני מאוכזב שלא הצלחנו לעמוד בביקוש החזק של הלקוחות שלנו ברבעון הזה", אמר טאן. "לצד זאת, הזינוק בביקוש ל-CPUs הוא רוח גבית משמעותית בעבורנו". להערכתו, השוק הרלוונטי של מעבדים מרכזיים לשרתים עתיד לגדול פי 5 ליותר מ-200 מיליארד דולר בתוך חמש שנים, כאשר אינטל ממוצבת ללכוד חלק ניכר מגידול זה.
לפי טאן, הביצועים של אינטל בתחום גם הושפעו מפיצוץ משאית הגז במפעל החברה בקריית גת מוקדם יותר החודש, שבו נהרגו שני אנשים. "למרבה הצער, התאונה הטרגית הובילה להשבתה ממושכת של המפעל שלנו בישראל", אמר. "בשעה שצוותים עובדים במהירות כדי להתמודד עם המצב, הוא ישפיע על משלוחי שבבי ה-10 ננומטר לשרתים". עם זאת, בשעה שההשפעה על הביצועים הפיננסיים תהיה מובהקת, היא לא צפויה להיות דרמטית: התאונה תגרע כ-300 מיליון דולר מהכנסות אינטל ברבעון הנוכחי (כ-2% לכל היותר מסך ההכנסות הצפויות), ואין בה לבדה כדי להסביר את התחזית המאכזבת.
הסבר משמעותי יותר ניתן למצוא בסגמנט הגדול השני של אינטל – חטיבת השבבים ל-PC, שהכנסותיה ירדו ב-5% ל-8.1 מיליארד דולר. למרבה האירוניה, אותו טרנד שמוביל לביקושים שחטיבת שבבי השרתים של אינטל מתקשה לעמוד בהם, גם מתבטא בירידה בביקושים לשבבי ה-PC שלה.
הבנייה העולמית המהירה והרחבה של תשתיות AI הובילה לזינוק בביקוש ובמחיר של שבבי זיכרון למרכזי נתונים. מכיוון שרק שלוש חברות – SK Hynix וסמסונג הקוריאניות ומיקרון האמריקאית – מייצרות שבבי זיכרון מתקדמים למרכזי נתונים ל-AI, התוצאה היתה עליית מחירים רוחבית בשוק שבבי הזיכרון, שהובילה גם להתייקרות מחירי מכשירים שנזקקים להם. בשנה האחרונה נרשמו עליות מחירים במוצרים כמו סמארטפונים, טאבלטים ורלוונטי במיוחד לאינטל – מחשבים אישיים.
"בשבועות האחרונים, הלקוחות שלנו החלו לאותת על האטה ב-PC, בגלל המחיר והזמינות של שבבי זיכרון", אמר טאן בשיחה עם אנליסטים לאחר פרסום הדו"ח. "מחירי יחידות הקצה עלו משמעותי, ויצרו לחץ נוסף על תקציבי IT מוגבלים גם כך של חברות. קצב התיקון הואץ בחודשיים האחרונים, והשותפים שלנו מנהלים מלאי באגרסיביות על מנת להתמודד עם הביקוש הרך יותר. אנחנו צופים שהמצב הנוכחי יימשך עד לנרמול הזמינות והמחירים של שבבי זיכרון".
כלומר, מהפכת ה-AI הובילה לעלייה במחירי שבבי זיכרון, וכתוצאה לירידה בהיקף רכישות PC במגזר העסקי, מה שהוביל לצניחה בהכנסות אינטל ממכירות שבבים למחשבים אלו. העלייה לביקוש בשבבי השרתים שלה, גם היא כתוצאה ממהפכת ה-AI, קיזזה חלק מירידה זו, אבל עדיין מייצרת לחברה ביצועים מאכזבים מציפיות השוק.
החדשות הטובות בהקשר זה הן שהתייצבות אפשרית של שוק שבבי הזיכרון במהלך 2027, תתבטא בעלייה מחודשת בביקוש לשבבי ה-PC של אינטל. ביחד עם שיפור התפוקה של שבבי השרתים שלה (ובהיעדר תפנית פתאומית לרעה בהשקעה בתשתיות AI), קיים תרחיש מציאותי שבו בשנה הבאה אינטל מאיצה את ההכנסות שלה בשני הסגמנטים ובכלל הפעילות שלה.
בהקשר זה, אינטל גם הצביעה על גידול שנתי של 35% בהכנסות משבבים למחשבי PC AI, וביקוש גבוה למעבד Wildcat Lake החסכוני שהחברה כבר מכרה את כל היקף הייצור השנתי שלו.
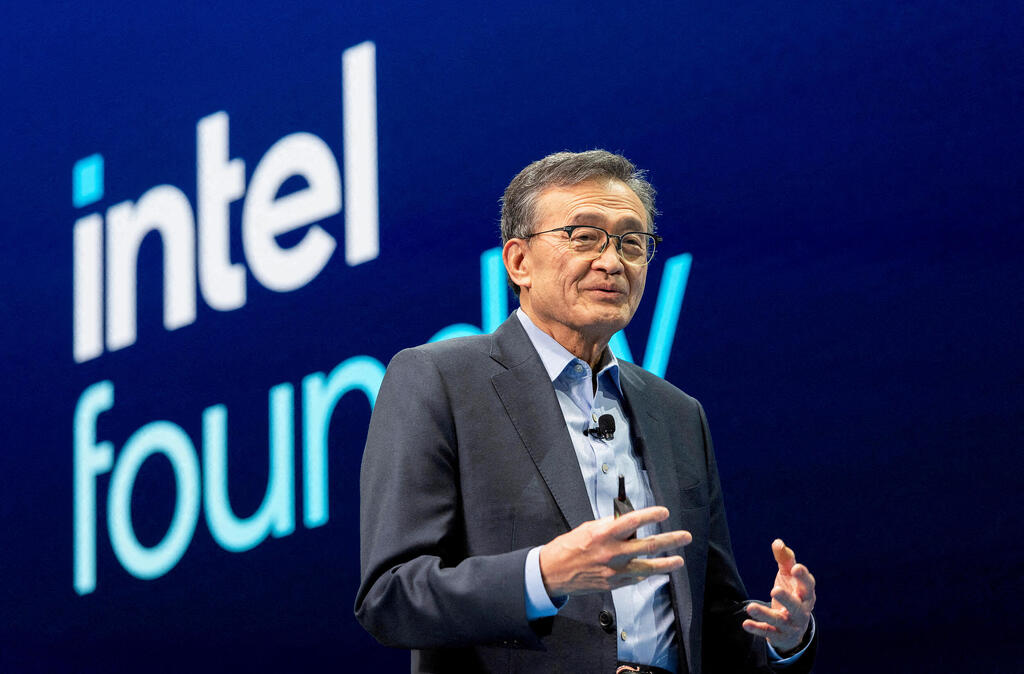
נקודה חיובית נוספת בדוח היא חטיבת הפאונדרי של אינטל (ייצור שבבים בעבור חברות אחרות). מדובר בפעילות שביסוסה היה כרוך בהשקעות ארוכות טווח ויקרות, שהחלו תחת כהונתו של המנכ"ל הקודם, פט גלסינגר. השקעות אלו מתחילות לתת אותותיהן, וברבעון השלישי הכנסות החטיבה עלו ב-58% ל-6.7 מיליארד דולר.
"הביצועים של אינטל פאונדרי ממשיכים להשתפר בעקביות", אמר טאן. "ברבעון השלישי, הליכי הייצור אינטל 3 ואינטל 18A רשמו עלייה בתפוקה, כשאינטל 18A השתפר בקצב דו-ספרתי". לכך מתווספים מתקני ייצור חדשים שמתקדמים לקראת כניסה לפעולה מלאה באירלנד, אורגון, אוהיו ואריזונה, והרחבה של מתקנים קיימים בניו מקסיקו ומלזיה. אלו עתידים להגביר את ההיצע של אינטל ללקוחות פאונדרי, וכן את קיבולת הייצור של שבבי השרתים של אינטל.
"אנחנו מתמודדים עם אתגרים קצרי-טווח שכוללים היצע ייצור מוגבל, לחץ חסר תקדים בשבבי זיכרון, וכתוצאה ביקוש רך ב-PC", אמר טאן. "אבל אני נותר בטוח בדרך שלנו קדימה. בנייה מחודשת של אינטל היא מסע רב-שנים. אנחנו רק שנה וחצי לתוך המסע הזה. רשמנו צעדים ענקיים, כולל קיצוץ דרמטי של כוח העבודה, צמצום הנהלת הביניים והביורוקרטיה, ייעול ההנהגה הבכירה וביסוס צוות הנהגה חדש כמעט לגמרי".
בשורה התחתונה, כשבוחנים את אינטל - וכל חברה לצורך העניין - צריך לבחון מגמות ארוכות טווח ולא להתרגש יתר על המידה מדוח רבעוני אחד, חיובי או שלילי ככל שיהיה. ואף שלאינטל היה דוח ותחזית מאכזבים, הרושם הוא שהמגמות ארוכות הטווח של השוק פועלות דווקא לטובתה, הגם שחובת ההוכחה עדיין מוטלת עליה.


