









3 שנים ל-7.10
"קו פרשת המים היה אירוע הביפרים": 3 שנות מלחמה בשוק ההון הישראלי
המלחמה הותירה צלקות עמוקות, אך בשווקים הפיננסיים נרשמה דווקא חיוניות: הבורסה זינקה ב-120% והיכתה את S&P 500, ת"א ביטוח קפץ ב-490% ומניית הבורסה ב-635%. ומה עם הדולר? צנח בכמעט 20% מול השקל
שלוש שנות מלחמה הותירו צלקות עמוקות במדינת ישראל ובתושביה - טראומה שהשפעותיה ילוו אותנו עוד שנים ארוכות. ובכל זאת, בתחום אחד לפחות הצליחה ישראל להפגין חיוניות: בכלכלה, ובייחוד בשוק הפיננסי.
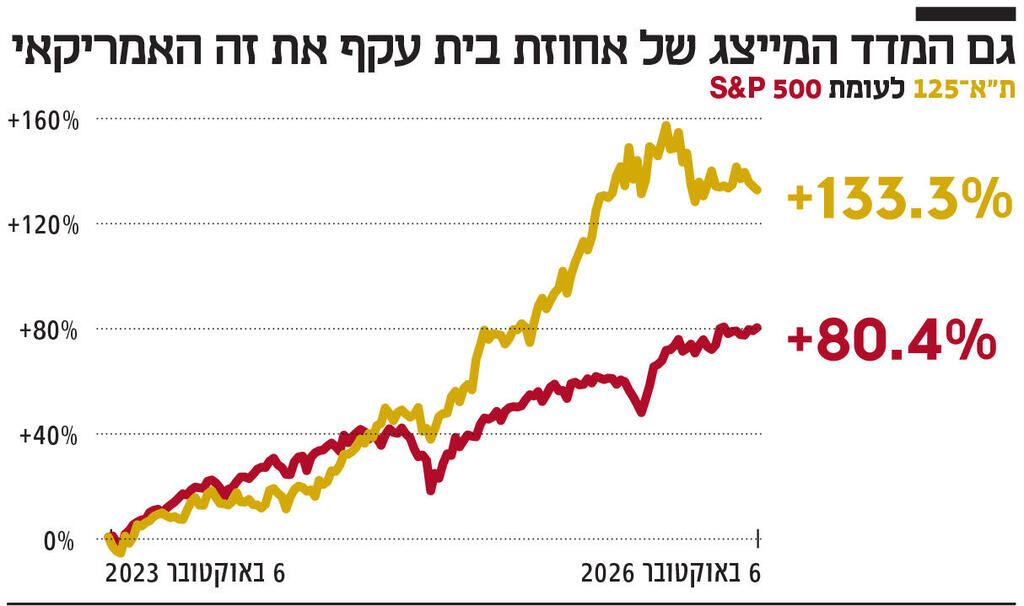
התוצר המקומי הגולמי של ישראל גדל בתקופה הזו בכמעט 10%, מדד הדגל של הבורסה, ת"א 35, זינק בלא פחות מ-130%. מדד ת"א 125, הכולל את 125 המניות במדדי ת"א 35 ות"א 90, קפץ ב-120%.
אלה עליות מרשימות כשלעצמן, וגם בהשוואה לשוק המניות הגדול בעולם: מאז ערב 7 באוקטובר רשם מדד S&P 500 עלייה של כ-80% - כ-40 נקודות אחוז פחות מת״א 125. מדד נאסד״ק זינק בכ-101% באותה תקופה - כ-19 נקודות אחוז פחות.
סייג חשוב: אין בכך כדי לומר שהמלחמה לא פגעה בכלכלה המקומית. עלותה הייתה כבדה מאוד. לפי הערכת בנק ישראל, אובדן התוצר המצטבר מתחילת המלחמה ועד סוף 2025, בהשוואה למגמת הצמיחה ערב המלחמה, הסתכם בכ-177 מיליארד שקל - סכום השקול ל-8.6% מהתוצר השנתי. ועדיין, היכולת של המשק לצמוח ושל הבורסה לזנק במהלך מלחמה ממושכת ראויה לבחינה. היו מדינות שצמחו במהירות בזמן מלחמה ואחריה, ובהן ארה״ב במלחמת העולם השנייה ובמלחמת קוריאה, אלא שבמקרים האלה עיקר הלחימה התנהל הרחק משטחן.
ענף ההייטק, ממנועי הצמיחה המרכזיים של ישראל, מסוגל להמשיך בחלק ניכר מפעילותו גם בתנאי מלחמה, בין היתר בזכות האפשרות לעבוד מרחוק והפעילות בשווקים העולמיים
המלחמה שנפתחה בטבח 7 באוקטובר התנהלה בכמה זירות, אך פגעה ישירות גם בשטח ישראל ובעורף שלה. למרות זאת, הכלכלה הישראלית הפגינה עמידות, והשווקים הפיננסיים רשמו עליות חדות. איך היא עשתה זאת? שאלה טובה. נראה שיש לכך שורה של סיבות, שספק אם כל אחת מהן לבדה הייתה מספיקה. לא נרחיב כאן בניתוחן, אלא נציע בקצרה הסברים אפשריים, ובראשם הניסיון המר: המשק הישראלי למד להתאושש במהירות מזעזועים ביטחוניים.
ייתכן שסייעה לכך גם נקודת הפתיחה של המשק, שנכנס למלחמה עם יחס חוב לתוצר מעולה, של כ-60% (הוצאות המלחמה והרחבת הגיוסים העלו אותו לכמעט 70%, ראו הרחבה בהמשך). ענף ההייטק, ממנועי הצמיחה המרכזיים של ישראל, מסוגל להמשיך בחלק ניכר מפעילותו גם בתנאי מלחמה, בין היתר בזכות האפשרות לעבוד מרחוק והפעילות בשווקים העולמיים. התעשיות הביטחוניות ופעילות הסייבר בתוך ענף ההייטק סיפקו דחיפה משלהן - בזכות הביקושים הגדולים מצד המדינה ובזכות ההתעצמות הביטחונית באירופה בעקבות הפלישה הרוסית לאוקראינה.
על התרומה של ההייטק מציין יוני פנינג, האסטרטג הראשי במזרחי טפחות, ש״קטר המשק הישראלי היה כמובן הגורם העיקרי לצמיחה, עם ייצוא שירותים נוכחי שגבוה בקרוב ל-30%, לעומת לפני המלחמה. כן עולה שאלה לגבי הדינמיקה שלו. כטבען של אווזות המטילות ביצי זהב, יש לא מעט מיסטיקה לגבי ה״תזונה שראויה לקרדיט: מצב החינוך, מיצובה הבינלאומי של ישראל, והשקעות בהייטק הישראלי. בפועל, קשה להגיד שמשהו השתפר בגורמים הדוחפים הללו״.
פנינג מוסיף כי השפל בייצוא השירותים נרשם, שלא במפתיע, בסביבת נובמבר 2023, כאשר נתון הייצוא הצביע על ירידה שנתית של 9.2%. חודש אחר כך, הוא כבר עבר לטריטוריה חיובית, קלה. ועם כל סבבי הלחימה, הטילים, סגירת מערכות החינוך וכיוצא בזה, רק בשמונה מתוך 32 חודשי המלחמה שעבורם יש נתונים, ראינו התכווצות שנתית בסדרה הזו. עוד על זה צריך כמובן להוסיף תופעות מתונות יותר, כמו הייצוא הביטחוני, המהווה סדר גודל של 25% מייצוא השירותים, שנהנה כמובן מהמצב בעולם. אבל כמו בהייטק, לא פחות מזה, בשורה התחתונה, מההנעה הישראלית הפנימית, בכל דרך שזו באה לידי ביטוי״.
הכלכלן הראשי במיטב אלכס זבז׳ינסקי מנסה לתת הסבר משלו לראלי בבורסה. לדבריו, בין אמצע 2024 לאפריל השנה השיג ת״א 125 תשואה גבוהה ב-70% מזו של מדד MSCI World - שרובו מורכב ממניות אמריקאיות - ובסך הכול, מתחילת המלחמה, השיג תשואה גבוהה ב-40%. ״יתרון כל כך גדול לא היה מאז 2009. איך מסבירים פער כזה? בשום מובן מצבה של ישראל להשתפר בתקופה האמורה, לא ביטחונית ולא אסטרטגית. המסקנה יכולה להיות שהשווקים הפיננסיים הם סוג של מכונה למדידת שינוי בציפיות, הם לא מגיבים למצב הקיים. התשואות הגבוהות ביותר נולדות בדיוק ברגעים שבהם הפחד מקסימלי. זה קרה במשבר הפיננסי, בקורונה, וגם אצלינו במלחמה״.
בורסת ת״א: מי עלה, כמה עלה, ומי פחות
הבורסה רצה קדימה אף שאינה מוטה לטכנולוגיה. נסחרות בה לא מעט חברות הייטק, אך משקלן במדדים המובילים אינו גבוה: רוב חברות ההייטק המקומיות אינן ציבוריות, והגדולות מבין אלה הנסחרות עושות זאת בעיקר מעבר לים. זה הזמן לבדוק מי דחף את הבורסה קדימה, ומי תרם פחות.
מבין המדדים הענפיים בלט מעל כולם ת"א ביטוח, שקפץ ב-490% בשלוש השנים האחרונות. העלייה נרשמה בין היתר על רקע סביבת הריבית הגבוהה והשיפור העקבי בדוחות, שילוב שמשך לענף השקעות נרחבות מצד משקיעים זרים. גם מדד ת"א בנקים היכה את ת"א 125, עם זינוק של יותר מ-140%. ת"א תעשייה עלה ב-120%, ת"א טכנולוגיה טיפס ב-105%, מדד ת"א נפט וגז עלה ב-85%, ות"א נדל"ן נותר הרחק מאחור, עם עלייה של 55%.
מבין המדדים הענפיים בלט מעל כולם ת"א ביטוח, שקפץ ב-490% בשלוש השנים האחרונות
הנעדר הבולט מההשוואה הוא מדד ת״א ביטחוניות. הסיבה אינה ביצועיו, אלא הוותק שלו: המדד הושק רק בנובמבר 2025, ולכן אין לו ״היסטוריית מסחר״ ארוכה דיה לסיכום הנוכחי. המניות המרכיבות אותו רשמו עליות חדות בתקופה הנסקרת, בזכות הגורמים שכבר הוזכרו - ביקושים אדירים מצד המדינה ומרוץ התחמשות עולמי. מעל כולן בלטה נקסט ויז׳ן: מניית יצרנית המצלמות הזעירות זינקה ב-965% בשלוש השנים האחרונות, העלייה החדה ביותר בקרב מניות ת״א 35 והמניות הביטחוניות. אלביט מערכות, החברה הביטחונית הציבורית הגדולה בישראל, השלימה עלייה של 200% בשלוש שנות המלחמה.
חמש חברות הביטוח הגדולות בארץ נכללות במדד ת"א 35. הראל הובילה אותן עם זינוק של 658%, שהציב אותה במקום השני במדד. מנורה מבטחים עלתה ב-585%, הפניקס ב-440%, כלל ביטוח ב-425% ומגדל ב-355%. בקרב מניות הבנקים הוביל לאומי, עם קפיצה של 177% מאז תחילת המלחמה. הפועלים עלה ב-172%, מזרחי טפחות ב-100%, דיסקונט ב-95% והבינלאומי ב-75%.
עוד בלטה בצמרת ת״א 35 מניית הבורסה עצמה, שדהרה ב-635% ותפסה את המקום השלישי במדד, על רקע הגאות בשוק המקומי והצמיחה החדה בפעילות הבורסה, שבאה לידי ביטוי במחזורי המסחר: בשנת 2023 עמד המחזור היומי הממוצע בשוק המניות (כולל קרנות סל) על 1.998 מיליארד שקל. ב-2024 הוא טיפס ב-10% ל-2.198 מיליארד שקל.
בשנה שלאחר מכן זינק המחזור ב-57% - המחזור היומי הממוצע ב-2025 עמד על 3.45 מיליארד שקל. במחצית הראשונה של 2026 הוא עמד כבר על 5.7 מיליארד שקל, קפיצה של כ-65% לעומת הממוצע בשנת 2025. העלייה החדה במחזור המסחר ובמדדי המניות הקפיצה כאמור את מניית הבורסה לני״ע, זינוק שהכניס אותה למדד ת״א 35 בעדכון המדדים החצי-שנתי האחרון במאי.
לפני שנסיים את הפרק הזה נזכיר את שתי המניות היחידות בת״א 35 שמסיימות את שלוש השנים הללו בתשואה שלילית: איי.סי.אל איבדה 18% במהלך התקופה, ונייס ירדה ב-46% (במהלך התקופה, בסוף 2024, עזב אותה המנכ״ל ברק עילם, שהפך אותה לחברה בינלאומית מצליחה).
התשואות הממשלתיות
הלחימה מאז אוקטובר 2023 הביאה לגל הנפקות ממשלתיות חסר תקדים למימון הוצאות הביטחון, מה שהעלה את התשואות לפדיון על רקע הגדלת הגירעון ופרמיית הסיכון. במקביל, שוק החוב הקונצרני הפגין חוסן והציג ביקושי שיא מצד גופים מוסדיים, שהובילו להצטמצמות מהירה של מרווחי האשראי.
הצורך הכלכלי המיידי במימון עלויות הלחימה, שיקום היישובים ותשלומי המילואים אילץ את משרד האוצר להגדיל באופן מאסיבי את היקף הנפקות האג״ח. היצע החוב הממשלתי הגבוה, לצד העלייה החדה בגירעון המבני של המדינה, יצר לחץ מתמיד על עקום התשואות המקומי.
במקביל, הפחתות דירוג האשראי של ישראל על ידי סוכנויות הדירוג הבינלאומיות תורגמו לעלייה בפרמיית הסיכון של המדינה (CDS). המשקיעים דרשו תשואות גבוהות יותר (המבטאות ירידת מחירים) כדי להחזיק בחוב הממשלתי, במיוחד באיגרות החוב לטווחים ארוכים (מח״מ ארוך). תופעה זו הובילה לתנודתיות גבוהה ולירידות שערים באפיקים הממשלתיים, ורק הציפייה ליציבות מוניטרית מצד בנק ישראל ובלימת הריבית סביב רמת ה-4% סיפקו לשוק משענת תמיכה חלקית.
תשואת אג"ח ממשלת ישראל ל-10 שנים עלתה מרמה של כ-4.3% ערב המלחמה באוקטובר 2023, לשיא של מעל ל-5.1% במהלך שנת 2024. וכעת היא התייצבה סביב 4.08%.
מאז ה-7 באוקטובר 2023 רשמה תשואת אג״ח ממשלת ארה״ב ל-10 שנים מגמת עלייה תנודתית וחדה, וטיפסה מרמה של כ-4.7% באותה תקופה לשיא של כ-5.34% נכון לתחילת אוקטובר 2026. הזינוק לרמות הגבוהות ביותר מאז שנת 2002 הובל בעיקר על ידי אינפלציה עיקשת, מחירי אנרגיה מאמירים וחששות גוברים של המשקיעים מהתרחבות הגירעון הפיסקלי בארה״ב.
בדומה לארה״ב, גם בבריטניה רשמה תשואת האג״ח הממשלתית ל-10 שנים מגמת עלייה חדה ותנודתית מאז ה-7 באוקטובר 2023, וטיפסה מרמה של כ-4.6% באותה תקופה לסביבות 5.24%-5.42% נכון לתחילת אוקטובר 2026. הזינוק לרמות שיא אלו, הגבוהות ביותר מאז 2007, הונע משילוב של לחצי אינפלציה עיקשים בממלכה, זינוק במחירי האנרגיה העולמיים, וחששות גוברים בשווקים מפני גירעון מתרחב והמשך מדיניות הריבית הגבוהה של הבנק המרכזי של אנגליה.
האפיק הקונצרני ומדדי תל בונד: ביקושי שיא ונזילות מוסדית
בניגוד מוחלט למגמה התנודתית באג״ח הממשלתי, שוק החוב הקונצרני הציג חוסן יוצא דופן בזכות הנזילות הגבוהה של הגופים המוסדיים בישראל (קרנות הפנסיה, הגמל וההשתלמות). המשקיעים המוסדיים, שחיפשו אלטרנטיבות השקעה מקומיות עם הגנה מובנית, הזרימו ביקושי שיא להנפקות של חברות ישראליות גדולות.
חברות מובילות, בדגש על הבנקים וחברות הנדל״ן המניב היציבות, ניצלו את נכונות השוק וגייסו עשרות מיליארדי שקלים. כתוצאה מהביקוש הקשיח, מרווחי האשראי (הפער בין תשואת האג״ח הקונצרנית לאג״ח הממשלתית המקבילה) הצטמצמו במהירות לאחר פתיחה קלה בתחילת המלחמה, והגיעו לרמות נמוכות מבחינה היסטורית. תופעה זו שיקפה את אמון השוק ביכולת ההחזר של החברות המקומיות הגדולות, והפכה את האג״ח הקונצרני לאחד האפיקים המניבים והיציבים ביותר בתיקי ההשקעות לאורך התקופה.
״קו פרשת המים היה אירוע הביפרים. עד אז השוק עדיין נשא איתו חלק גדול מהחששות שנבנו בחודשים שקדמו למלחמה ובמהלכה״
סער וינטראוב, סגן סמנכ״ל השקעות גמל ופנסיה באלטשולר שחם, אומר: ״שוק האג״ח הישראלי הגיע ל-7 באוקטובר אחרי תקופה ממושכת של חולשה. הוויכוח סביב הרפורמה המשפטית כבר הוביל בחודשים שקדמו למלחמה לירידות בנכסים הישראליים ולעלייה בפרמיית הסיכון, כך שנקודת הפתיחה של השוק הייתה חלשה יחסית. למרות זאת, לאחר התגובה הראשונית למלחמה החל דווקא תהליך ארוך של התחזקות בנכסים הישראליים וירידה בתשואות, לעיתים גם בתקופות שבהן בעולם התשואות נעו בכיוון ההפוך.
״קו פרשת המים היה אירוע הביפרים. עד אז השוק עדיין נשא איתו חלק גדול מהחששות שנבנו בחודשים שקדמו למלחמה ובמהלכה. אחרי האירוע הזה התחילה לחלחל תפיסה שמשהו מהותי משתנה במאזן הכוחות האזורי, ושההתפתחויות הביטחוניות עשויות לעצב מחדש את מפת המזרח התיכון. מהרגע הזה ראינו שינוי משמעותי בתמחור של ישראל - הנכסים המקומיים התחזקו, השקל התחזק ובהמשך גם שוק האג״ח הציג ביצועים חזקים מאוד, כאשר התשואות בישראל ירדו לא פעם דווקא מול מגמה הפוכה בשווקים הגלובליים.
"בחודשים האחרונים נוספה לכך גם הורדת הריבית של בנק ישראל, שחיזקה עוד יותר את שוק הריבית המקומי. במשך תקופה לא קצרה ראינו ביצועי יתר ברורים של שוק האג"ח הישראלי ביחס לשוקי האג"ח בעולם. השוק המקומי נהנה גם מהשיפור בתפיסת הסיכון של ישראל וגם מתוואי ריבית שהפך תומך יותר.
"בתקופה האחרונה התמונה נעשתה מורכבת יותר. המגמה בשוק האג"ח האמריקאי הפכה שלילית מאוד, והתשואות בארה"ב עלו לרמות שמקשות גם על השוק הישראלי להתנתק. לכן, למרות הורדות הריבית בישראל והחוזק היחסי שהפגין השוק המקומי, אנחנו כבר רואים לחץ כלפי מעלה גם בתשואות בישראל. לכך מצטרפת אי-הוודאות הפוליטית לקראת מערכת הבחירות, כך שבשלב הזה קשה יותר להמשיך את אותו מהלך חד של ירידת תשואות שראינו קודם. אחרי תקופה שבה שוק האג"ח הישראלי הציג ביצועי יתר ברורים ביחס לשווקים בעולם, הוא מושפע כיום במידה רבה יותר מהמגמה הגלובלית".
עוצמת השקל
שוק המט״ח מספר סיפור שקשה היה לדמיין בימים הראשונים למלחמה, כשהדולר זינק אל מעל 4 שקלים ובנק ישראל יצא בצעד חסר תקדים והודיע שימכור עשרות מיליארדי דולרים כדי לייצב את השוק. שלוש שנים לאחר מכן, לא רק שרוב הדולרים נשארו במאגר יתרות המט״ח של הבנק, אלא שהדולר נסחר כיום סביב 3.08 שקלים - כמעט 20% מתחת לרמתו ערב המלחמה.
ערב המלחמה נסחר הדולר ב-3.8388 שקלים, לאחר פיחות משמעותי שנרשם בשקל במהלך 2023 על רקע אי-הוודאות הפוליטית. עם פרוץ המלחמה השקל נחלש במהירות. ב-9 באוקטובר זינק הדולר בכמעט 3% והגיע ל-3.95 שקלים, וב-26 באוקטובר הגיע לשיא של 4.078 שקלים - עלייה של 6.2% בתוך פחות משלושה שבועות.
בנק ישראל הודיע כבר ב-9 באוקטובר על תוכנית למכירת מט״ח בהיקף של עד 30 מיליארד דולר, לצד אפשרות להזרים עד 15 מיליארד דולר בעסקאות swap, במטרה למתן את התנודות ולשמור על תפקוד השווקים. אלא שבפועל נדרש רק חלק קטן מהתחמושת שהקצה בנק ישראל: באוקטובר מכר הבנק 8.2 מיליארד דולר ובנובמבר עוד 338 מיליון דולר, ומדצמבר כבר לא מכר מט״ח. במקביל השקל שינה כיוון, ובסוף דצמבר עמד הדולר על 3.6008 שקלים - ירידה של 11.7% מהשיא באוקטובר ורמה נמוכה מזו שנרשמה ערב המלחמה.
לפי שמואל קצביאן, אסטרטג ראשי בבנק דיסקונט, עצם ההודעה של בנק ישראל הייתה משמעותית גם אם לא עצרה מיד את הפיחות. "הודעת בנק ישראל לא גרמה להתחזקות השקל בימים שלאחר מכן, והשקל המשיך להיחלש כמעט עד סוף אוקטובר. יחד עם זאת, הייתה חשיבות גבוהה לעצם ההודעה, שאותתה לשוק כי הבנק מוכן להתערב לפי הצורך והרגיעה מאוד את המשקיעים". לדבריו, ההתערבות מיתנה את עוצמת ההיחלשות הראשונית של השקל לאחר מתקפת חמאס, אך לא הייתה הגורם שהוביל להתחזקות השקל בשלוש השנים שלאחר מכן.
קצביאן מתאר את שלוש השנים כתנועה מ"הפתעה ופחד ראשוני של המשקיעים" לעבר שיפור במצבה האסטרטגי של ישראל בעיני השווקים וחזרה של הגורמים המבניים שתומכים בשקל. לדבריו, בעוד התגובה הראשונית ל-7 באוקטובר כללה מכירה של נכסים ישראליים בידי משקיעים זרים והיחלשות חדה של השקל, ככל שהמלחמה התקדמה, ההתפתחויות הביטחוניות נתפסו כחיוביות יותר מבחינת המשקיעים.
הדפוס הזה בלט במיוחד סביב מבצע עם כלביא. בשבוע שקדם למבצע השקל דווקא נחלש, על רקע אי הוודאות והחשש מעימות ישיר עם איראן, אך לאחר פתיחתו הוא התחזק בחדות. לדברי קצביאן, נוצר כאן דפוס של "חששות לפני האירוע ורגיעה בהתממשות האירוע. דפוס דומה אפיין גם את המצב ערב הכניסה הקרקעית לעזה, ערב מבצע "חיצי הצפון" נגד חיזבאללה והתקופה הראשונית של מבצע "שאגת הארי". השקל הגיב באופן חיובי להתממשות של מהלכים ביטחוניים יזומים של ישראל שסיימו פרקי זמן של המתנה ואי וודאות".
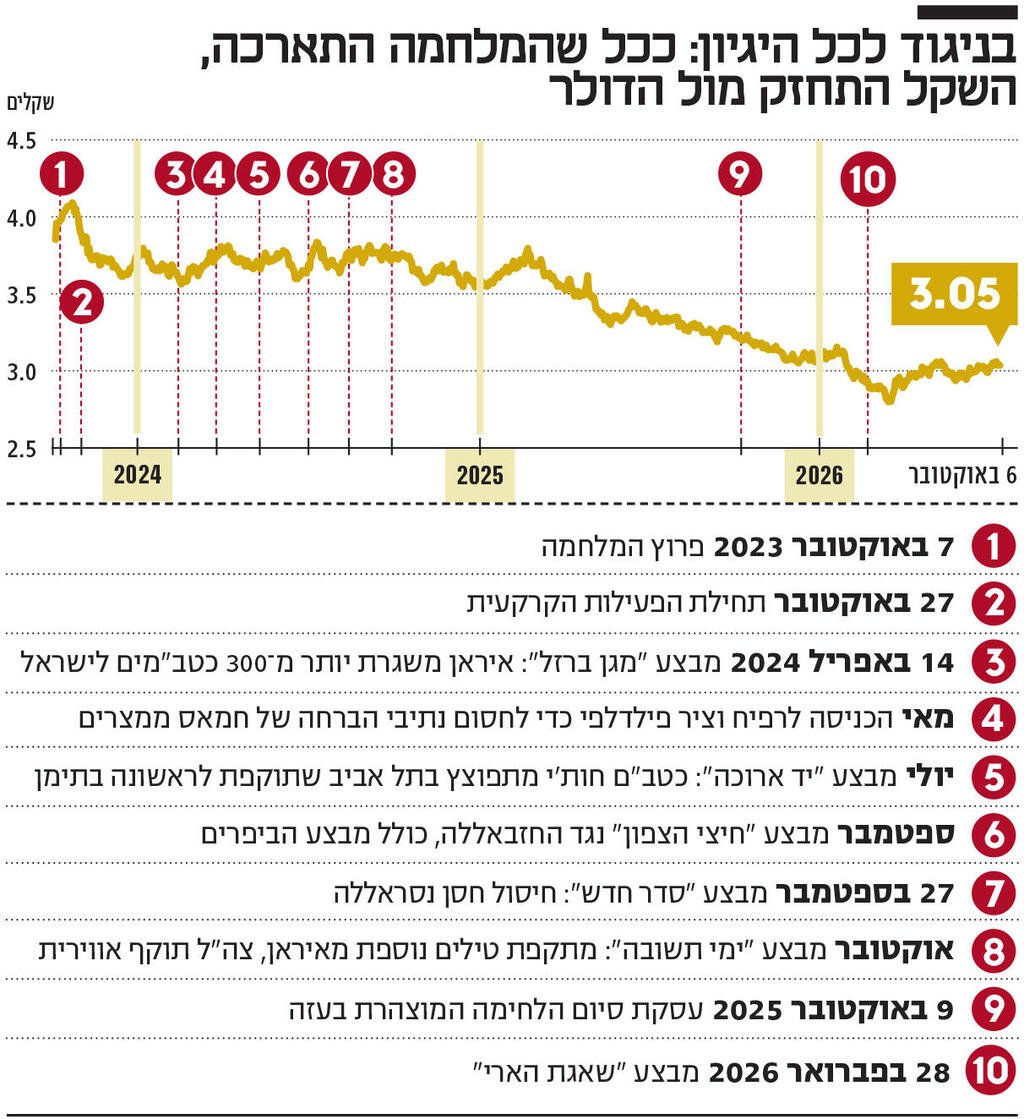
ב-2024 לא הציג השקל מגמה רציפה, ובנק ישראל תיאר את שער החליפין כתנודתי ומושפע במידה רבה מההתפתחויות הגיאופוליטיות. ב-2025 כבר התגבשה מגמת ייסוף ברורה יותר, והשקל התחזק בכ-6% מול הדולר במחצית הראשונה של השנה ובשיעור דומה במחצית השנייה. הדפוס שתיאר קצביאן בלט במיוחד במבצע "עם כלביא": ב-13 ביוני, יום פתיחת המבצע, הגיע הדולר בשיאו ל-3.68 שקלים, וב-16 ביוני כבר ירד ל-3.46 שקלים - נפילה של יותר מ-3% ביום מסחר אחד.
לא רק המלחמה: הכוחות הנוספים שדוחפים את השקל
יוסי מנשה, מייסד ומנכ״ל משותף באלטשולר שחם פיננשייל סרביסס, אומר כי ״אחת התובנות המרכזיות משלוש השנים האחרונות היא שהמצב הביטחוני לבדו אינו מספיק כדי להסביר את כיוון המטבע״. לצד הירידה בפרמיית הסיכון, פעילות הגופים המוסדיים היא גורם משמעותי בשוק המט"ח. קרנות הפנסיה, קופות הגמל וחברות הביטוח מחזיקות נכסים בהיקפים גדולים בחו"ל. כאשר שווי הנכסים עולה והחשיפה לדולר מתרחבת, הן מוכרות דולרים וקונות שקלים כדי לשמור על שיעור הגידור הרצוי. כך, עליות בוול סטריט יכולות ליצור לחץ להתחזקות השקל.
ב-2025 מכרו המוסדיים מט"ח נטו בהיקף של 20 מיליארד דולר וברבעון השני של 2026 לבדו מכרו עוד 13.8 מיליארד דולר. באותו רבעון מכרו גם תושבי חוץ מט"ח נטו בהיקף של 6.4 מיליארד דולר.
לדברי מנשה, לצד פעילות המוסדיים פועלים גם כוחות מבניים נוספים, ובהם זרימת מט"ח מהייצוא, בעיקר מענפי הטכנולוגיה, בסיס החיסכון המקומי וכניסת הון זר לישראל. "לאורך זמן, הכוחות האלה יכולים להיות משמעותיים יותר מהתגובה המיידית לכותרת ביטחונית או פוליטית", אמר.
זה לא רק דולר חלש
חלק מהירידה בשער הדולר מול השקל מוסבר גם בהיחלשות המטבע האמריקאי בעולם, אך רק חלק ממנה. בין 6 באוקטובר 2023 ל-1 באוקטובר 2026 צנח הדולר מול השקל ב-19.8%, בעוד שמדד הדולר, שמודד את המטבע האמריקאי מול סל מטבעות מובילים, ירד באותה תקופה ב-4.1% בלבד. במקביל נחלש גם היורו מול השקל ב-14.4%. כלומר, גם לאחר שמביאים בחשבון את חולשת המטבע האמריקאי בעולם, נותר ייסוף משמעותי מאוד של השקל עצמו.
ב-29 במאי 2026 נקבע השער היציג של הדולר על 2.81 שקלים. לעומת השיא של 4.078 שקלים באוקטובר 2023 מדובר בירידה של כמעט 31%. מאז עלה הדולר ב-9.3% מהשפל, וכיום הוא נסחר סביב 3.08 שקלים. לפי קצביאן, באפריל ובמאי נרשמה ההתחזקות הדו-חודשית החדה ביותר של השקל מול הדולר אי פעם, למעט החודשיים האחרונים של 2023. אלא שבניגוד לסוף 2023, אז היה מדובר בתיקון לפיחות החד עם פרוץ המלחמה, הפעם הייסוף הגיע לאחר תקופה ממושכת שבה השקל כבר התחזק. לדבריו, רמת 2.81 שקלים לדולר כבר הייתה "מוגזמת מדי" ביחס לתנאי הרקע הכלכליים.
מבנק שמוכר דולרים - לבנק שקונה אותם
אחד הנתונים שממחישים את השינוי שעבר שוק המט"ח בשלוש השנים האחרונות הוא פעילותו של בנק ישראל עצמו: באוקטובר 2023 מכר הבנק מיליארדי דולרים כדי לייצב את השוק, ואילו ברבעון השני של 2026 הוא כבר היה רוכש נטו של מט"ח, בהיקף של כ־1.8 מיליארד דולר. בתוך פחות משלוש שנים עבר השוק מחשש לפיחות חד למצב שבו השקל נסחר ברמות החזקות ביותר שלו זה שנים.


